
Buy the Rumor, Sell the News: When Is News Priced In?
Alireza Kargarzadeh, Nariman Khaledian, Navid Parvini, Sid Ghatak, Arman Khaledian
"뉴스는 이미 가격에 반영돼 있다", "루머를 사고 뉴스를 팔아라" — 주식 시장에서 가장 오래된 격언들입니다. 하지만 정말 그럴까요? 최근 연구진이 457만 건의 금융 기사를 분석해 이 격언을 정면으로 검증했습니다.
들어가며: 아침 뉴스를 보고 허탈했던 경험
주식 투자를 해본 사람이라면 이런 경험을 한 번쯤 해봤을 겁니다. 회사에 아주 좋은 뉴스가 떴는데, 정작 주가는 이미 올라 있을 때. "아, 이 뉴스는 이미 반영됐나?" 싶은 그 허탈함 말이죠.
반대로 이런 것도 있습니다. 루머가 돌 때 주가가 먼저 움직이고, 정작 공식 뉴스가 나오면 오히려 주가가 빠지는 현상. 그래서 "루머를 사고 뉴스를 팔라"는 말이 생겼겠죠.
이 두 가지 격언은 투자자라면 누구나 들어봤을 법한 이야기입니다. 하지만 여기에 대해 체계적으로, 그것도 수백만 건의 데이터로 검증한 연구가 나왔습니다. 오늘은 이 흥미로운 논문을 살펴보겠습니다.
무엇이 문제였나: 격언은 있지만 증거는 부족했다
"뉴스는 이미 반영됐다"거나 "루머를 사고 뉴스를 팔라"는 말은 오래전부터 시장에서 통용돼 왔습니다. 그런데 이 말이 정말 맞는지, 모든 뉴스에 해당하는지, 아니면 특정 종류의 뉴스에만 해당하는지에 대해서는 의외로 체계적인 증거가 부족했습니다.
왜일까요? 세 가지 측정 문제가 있었기 때문입니다.
첫째, 뉴스 분류의 문제. 어닝 실적 발표, 소송, 신제품 출시, CEO 교체 — 이들은 모두 "뉴스"지만 경제적으로 완전히 다른 종류의 사건입니다. 수백만 건의 기사를 일일이 분류하려면 엄청난 인력이 필요했습니다.
둘째, 중복 보도의 문제. 하나의 사건은 여러 매체에서 보도되고, 며칠씩 후속 기사가 나옵니다. 같은 사건을 여러 번 세면 결과가 왜곡됩니다.
셋째, 기준선의 문제. 뉴스가 나온 후 주가가 움직였다고 해서, 그게 정말 뉴스 때문인지, 아니면 시장 전반의 움직임 때문인지 구분하기 어렵습니다.
핵심 아이디어: LLM으로 457만 건을 한 번에 분류하다
연구진은 이 세 가지 문제를 한 번에 해결하는 파이프라인을 구축했습니다.
뉴스 분류 자동화. GPT-5-mini 같은 대규모 언어 모델(LLM)을 '교사'로 활용해 소수의 기사에 라벨을 붙이고, 이걸로 경량 분류기(distilroberta-base)를 능동 학습시켰습니다. 결과적으로 95%의 정확도로 수백만 건을 자동 분류하면서 비용은 거의 들지 않았습니다.
각 기사에는 17개 이벤트 태그(어닝, M&A, 신제품 출시 등)와 5개 속성(예정된 일정인지, 미래 전망인지, 수치가 포함된 건지 등)이 부여됐습니다.
스토리 클러스터링. 같은 사건을 다룬 기사끼리 묶어 '스토리'로 만들었습니다. 이렇게 하니 전체 기사의 55%가 후속 보도인 것으로 드러났습니다. 즉, 절반 이상이 같은 사건의 반복 보도였다는 뜻이죠.
플레이스보 그룹. 감정이 중립인 뉴스 36만 4,405건을 따로 분류해 '기준선'으로 활용했습니다. 이 중립 뉴스를 받은 종목들의 주가 움직임을 보면, 뉴스와 상관없이 존재하는 '배경 드리프트'를 측정할 수 있습니다.
이렇게 해서 2023~2026년 미국 약 3,000종목에 걸쳐 168만 건의 종목-일 이벤트를 만들었습니다.
결과 — 무엇을 알아냈나
1. 격언은 맞았다: 뉴스는 이미 반영돼 있다
결론부터 말하면, "뉴스는 이미 가격에 반영된다"는 말은 대체로 맞습니다.
모든 뉴스를 합산했을 때, 뉴스 방향으로의 누적 가격 움직임은 게시일 종가 기준으로 20일 후 값의 2.8배에 달합니다. 즉, 뉴스와 관련된 가격 움직임의 대부분이 뉴스가 나오기 전과 당일에 이미 일어난다는 뜻입니다.
구체적으로 예를 들어볼까요? 어닝(Earnings) 관련 뉴스의 경우:
- 뉴스 나오기 5일 전부터 당일까지: +1.41%
- 뉴스 당일: +0.42%
- 뉴스 이후: -0.05% (거의 없음)
거의 모든 움직임이 뉴스 전에 이미 일어났습니다.
루머의 경우는 더 극적입니다. 루머로 분류된 이벤트에서는 루머 당일에 이미 전체 가격 움직임이 일어나고, 이후 공식 확인 뉴스는 거의 아무런 영향을 주지 못했습니다(+0.01%). 심지어 이후에는 약간의 되돌림이 관찰됐습니다.
이것이 바로 "루머를 사고 뉴스를 팔라"는 격언의 정량적 근거입니다.
2. 뉴스 유형에 따라 반응이 다르다: 숫자에는 과소반응, 이야기에는 과잉반응
여기서 가장 흥미로운 발견이 나옵니다. 모든 뉴스가 같은 방식으로 반영되는 것이 아니라, 뉴스의 종류에 따라 시장 반응이 체계적으로 다르다는 것입니다.
플레이스보 그룹(중립 뉴스 종목)의 배경 드리프트를 빼고 나면, 두 가지 뚜렷한 패턴이 드러납니다.
숫자 기반 뉴스 → 과소반응 (뉴스 방향으로 계속 움직인다)
숫자로 정량화된 펀더멘털 뉴스 — 어닝 실적, 배당, 가이던스, 애널리스트 행동 — 은 뉴스가 나온 후에도 수주간 뉴스 방향으로 계속 드리프트합니다.
- 자본수익률 관련 뉴스: +0.35% (조정 후, p < 0.001)
- 어닝 실적: +0.22% (조정 후, p < 0.001)
- 가이던스·전망: +0.13% (조정 후, p=0.046)
쉽게 말하면, "이 회사 이번 분기 실적이 좋았다"는 뉴스가 나오면 시장이 즉시 다 반영하지 못하고, 이후에도 주가가 조금씩 더 오른다는 뜻입니다.
이야기 기반 뉴스 → 과잉반응 (움직임을 되돌린다)
반면, 숫자보다는 '이야기'로 구성된 소프트 뉴스 — 신제품 출시, 매크로 해설, 리더십 변경, 경쟁 구도 — 는 초기 움직임을 되돌립니다.
- 매크로→종목 경로 뉴스: -0.34% (조정 후, p < 0.001)
- 신제품 출시: -0.18% (조정 후, p=0.022)
- 리더십·지배구조: -0.18% (조정 후, p=0.016)
- 경쟁: -0.17% (조정 후, p=0.026)
"○○ 회사가 혁신적인 신제품을 출시했다"는 뉴스에 주가가 순간적으로 오르면, 시장이 과잉반응한 것이고, 이후에 되돌린다는 뜻입니다.
3. 뉴스는 '방향'뿐 아니라 '폭'도 carrying한다
뉴스가 나오기 전에는 변동성이 올라가고, 뉴스가 나오면 변동성이 떨어집니다. 뉴스가 불확실성을 해소하기 때문이죠. 중립적인 뉴스(방향성 없음)조차 이 패턴을 보입니다.
구체적으로, 뉴스 당일의 절대 가격 움직임은 평소의 1.1~1.3배 수준이고, 뉴스 이후에는 사전 예측치의 약 0.86배로 하락합니다.
4. 배경 드리프트의 함정
이 연구에서 가장 중요한 methodological 발견 중 하나는 플레이스보 그룹의 중요성입니다.
중립 뉴스를 받은 종목들은 뉴스와 상관없이 한 달간 -0.34%~-0.92% 하락하는 경향이 있습니다. 이건 베타 조정의 잔차로, 뉴스가 있든 없든 존재하는 움직임입니다.
플레이스보 없이 뉴스 후 수익률을 보면, 이 배경 드리프트가 두 가지 환상을 만듭니다.
- 비대칭 환상: 좋은 뉴스 후에는 되돌리는 것처럼 보이고, 나쁜 뉴스 후에는 계속 하락하는 것처럼 보인다.
- 시가총액 환상: 소형주일수록 되돌림이 큰 것처럼 보인다.
플레이스보를 빼면 이 둘 다 사라집니다. 즉, 뉴스의 '진짜' 효과를 보려면 반드시 배경 움직임을 빼야 한다는 뜻입니다.
한계와 주의점
이 연구도 완벽하지 않습니다. 몇 가지 주의할 점이 있습니다.
LLM 라벨의 한계. 뉴스 분류가 LLM에 의해 자동으로 이뤄졌습니다. 사람이 직접 라벨링한 것이 아니므로 분류 오류가 결과에 영향을 줄 수 있습니다. 다만 95%의 정확도를 달성했다고 보고하고 있습니다.
단일 시장·단일 기간. 2023~2026년 미국 시장에 한정된 결과입니다. 한국 시장이나 다른 기간에서도 같은 패턴이 나타날지는 별도 검증이 필요합니다.
일간 데이터의 한계. 일간 수익률만 사용했으므로, 하루 안에서의 반응 속도(개장 전, 장중, 장 후)를 구분하지 못했습니다.
간단한 거래 전략의 한계. 논문에서 제시한 간단한 거래 전략(소형주 런칭/파트너십 뉴스에 대한 페이드 전략)은 연 15.8%, 샤프 1.35를 기록했지만, 이건 교육적 목적이며 실제 거래 비용을 반영하지 않았습니다.
그래서 투자/실무엔?
이 연구가 투자자에게 주는 시사점을 정리하면 이렇습니다.
첫째, 뉴스 유형을 구분해야 합니다. 단순히 "좋은 뉴스/나쁜 뉴스"로 나누는 것만으로는 충분하지 않습니다. 숫자 기반 뉴스(어닝, 배당, 가이던스)와 이야기 기반 뉴스(신제품, 리더십, 경쟁)는 시장 반응이 정반대입니다. 뉴스 필터링 시스템을 설계할 때 이 구분을 반영하면 좋습니다.
둘째, 뉴스의 '폭'에도 주목하세요. 뉴스가 나오기 전 변동성이 올라가는 패턴은, 뉴스가 예상되는 시점에서 옵션 전략 등에 활용할 수 있습니다.
셋째, 배경 드리프트를 반드시 빼세요. 뉴스 후 주가가 움직였다고 해서 그게 뉴스 때문이라고 단정하면 안 됩니다. 시장 전반의 움직임을 먼저 빼고 봐야 뉴스의 진짜 효과를 알 수 있습니다.
넷째, 루머는 진짜 강력합니다. 루머로 분류된 이벤트에서는 루머 당일에 이미 모든 가격 움직임이 일어났습니다. 루머를 빠르게 포착하는 것이 확인 뉴스를 읽는 것보다 훨씬 중요하다는 뜻입니다.
함께하기
- 홈페이지: ohselab.com
- 최신 논문 분석과 투자 리서치를 받아보시려면 구독해 주세요.
- 투자 전략에 대해 상담이 필요하시면 언제든 연락 주세요.
더 알아보기
- 원본 논문: arXiv:2608.14014
- 5차원 점수: novelty 73 / applicability 82 / rigor 67 / reproducibility 38 / insight 78 → composite 70.1 (A등급)
- 관련 논문:
- Can ChatGPT Forecast Stock Price Movements? — LLM 기반 주가 예측 가능성 탐색
- Market-Derived Financial Sentiment Analysis — 시장 파생 감정 분석 모델
- Mind the Shift: Decoding Monetary Policy Stance from FOMC Statements — FOMC 성명서에서 통화정책 스탠스 디코딩
관련 글
 LLM 트레이딩 에이전트A
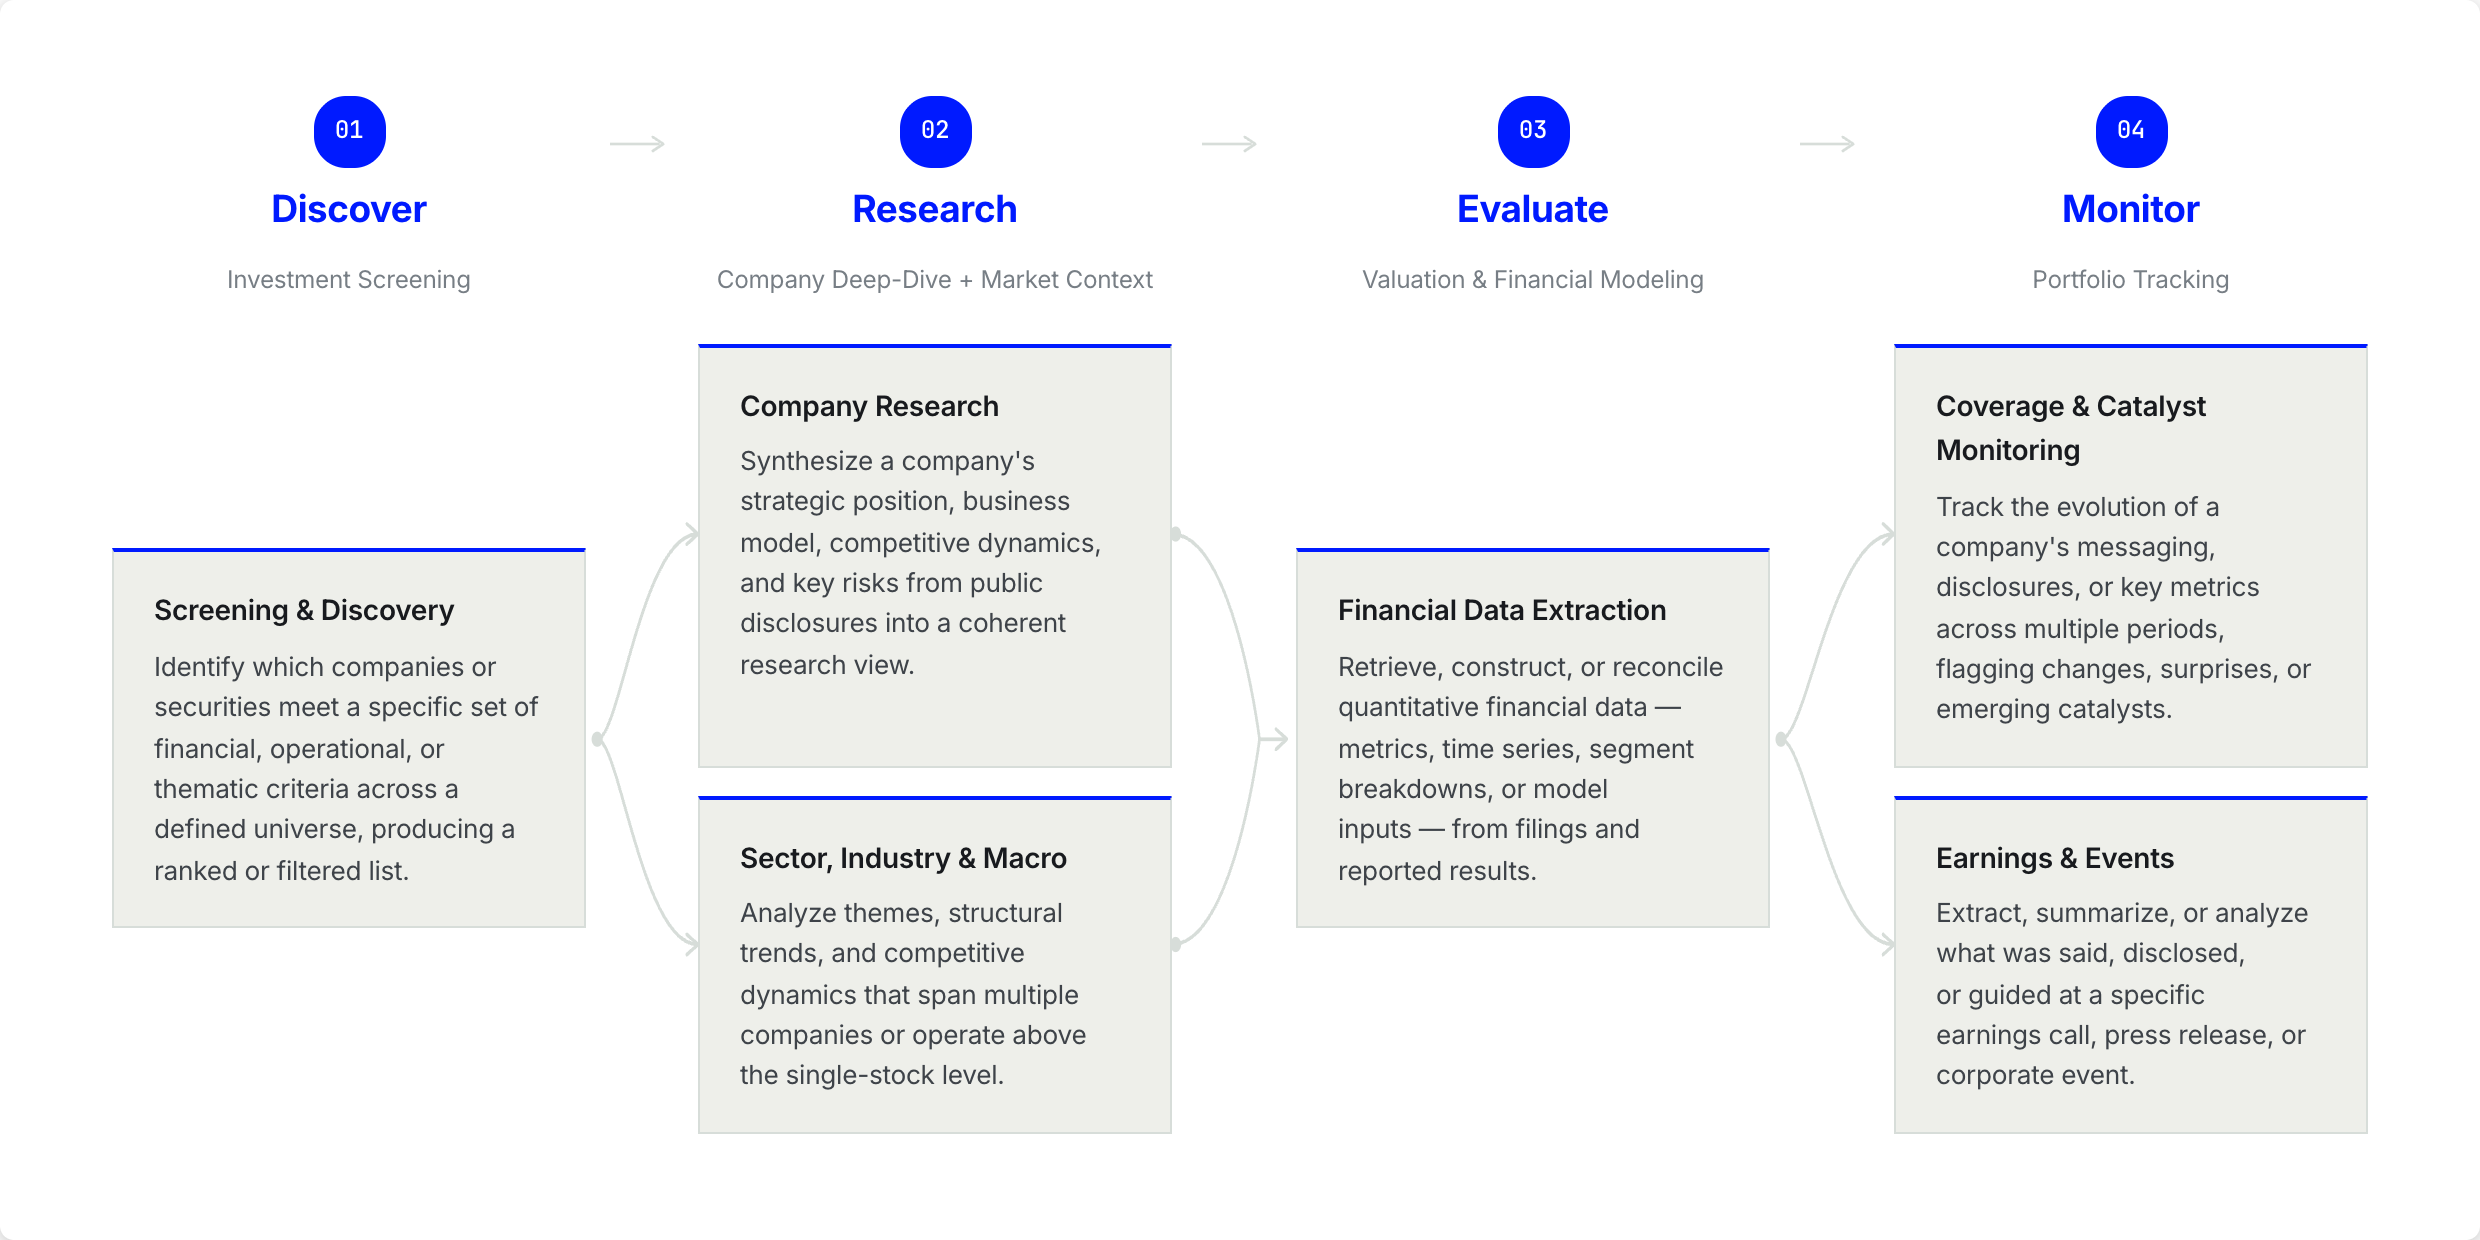
AI 금융 에이전트, 정말 똑똑할까? — 투자 리서치의 진짜 능력을 측정하는 벤치마크의 등장
금융 데이터 추출을 넘어 실제 투자자 워크플로 전체를 평가하는 FrontierFinance 벤치마크를 소개합니다. 220개 전문가 설계 쿼리와 11,543개 이진 루브릭으로 금융 AI 에이전트의 진짜 능력을 측정한 결과, 최고 시스템도 56% 수준임을 보여줍니다.
 LLM 트레이딩 에이전트A
AI 금융 에이전트, 정말 똑똑할까? — 투자 리서치의 진짜 능력을 측정하는 벤치마크의 등장
금융 데이터 추출을 넘어 실제 투자자 워크플로 전체를 평가하는 FrontierFinance 벤치마크를 소개합니다. 220개 전문가 설계 쿼리와 11,543개 이진 루브릭으로 금융 AI 에이전트의 진짜 능력을 측정한 결과, 최고 시스템도 56% 수준임을 보여줍니다.
 LLM 트레이딩 에이전트A
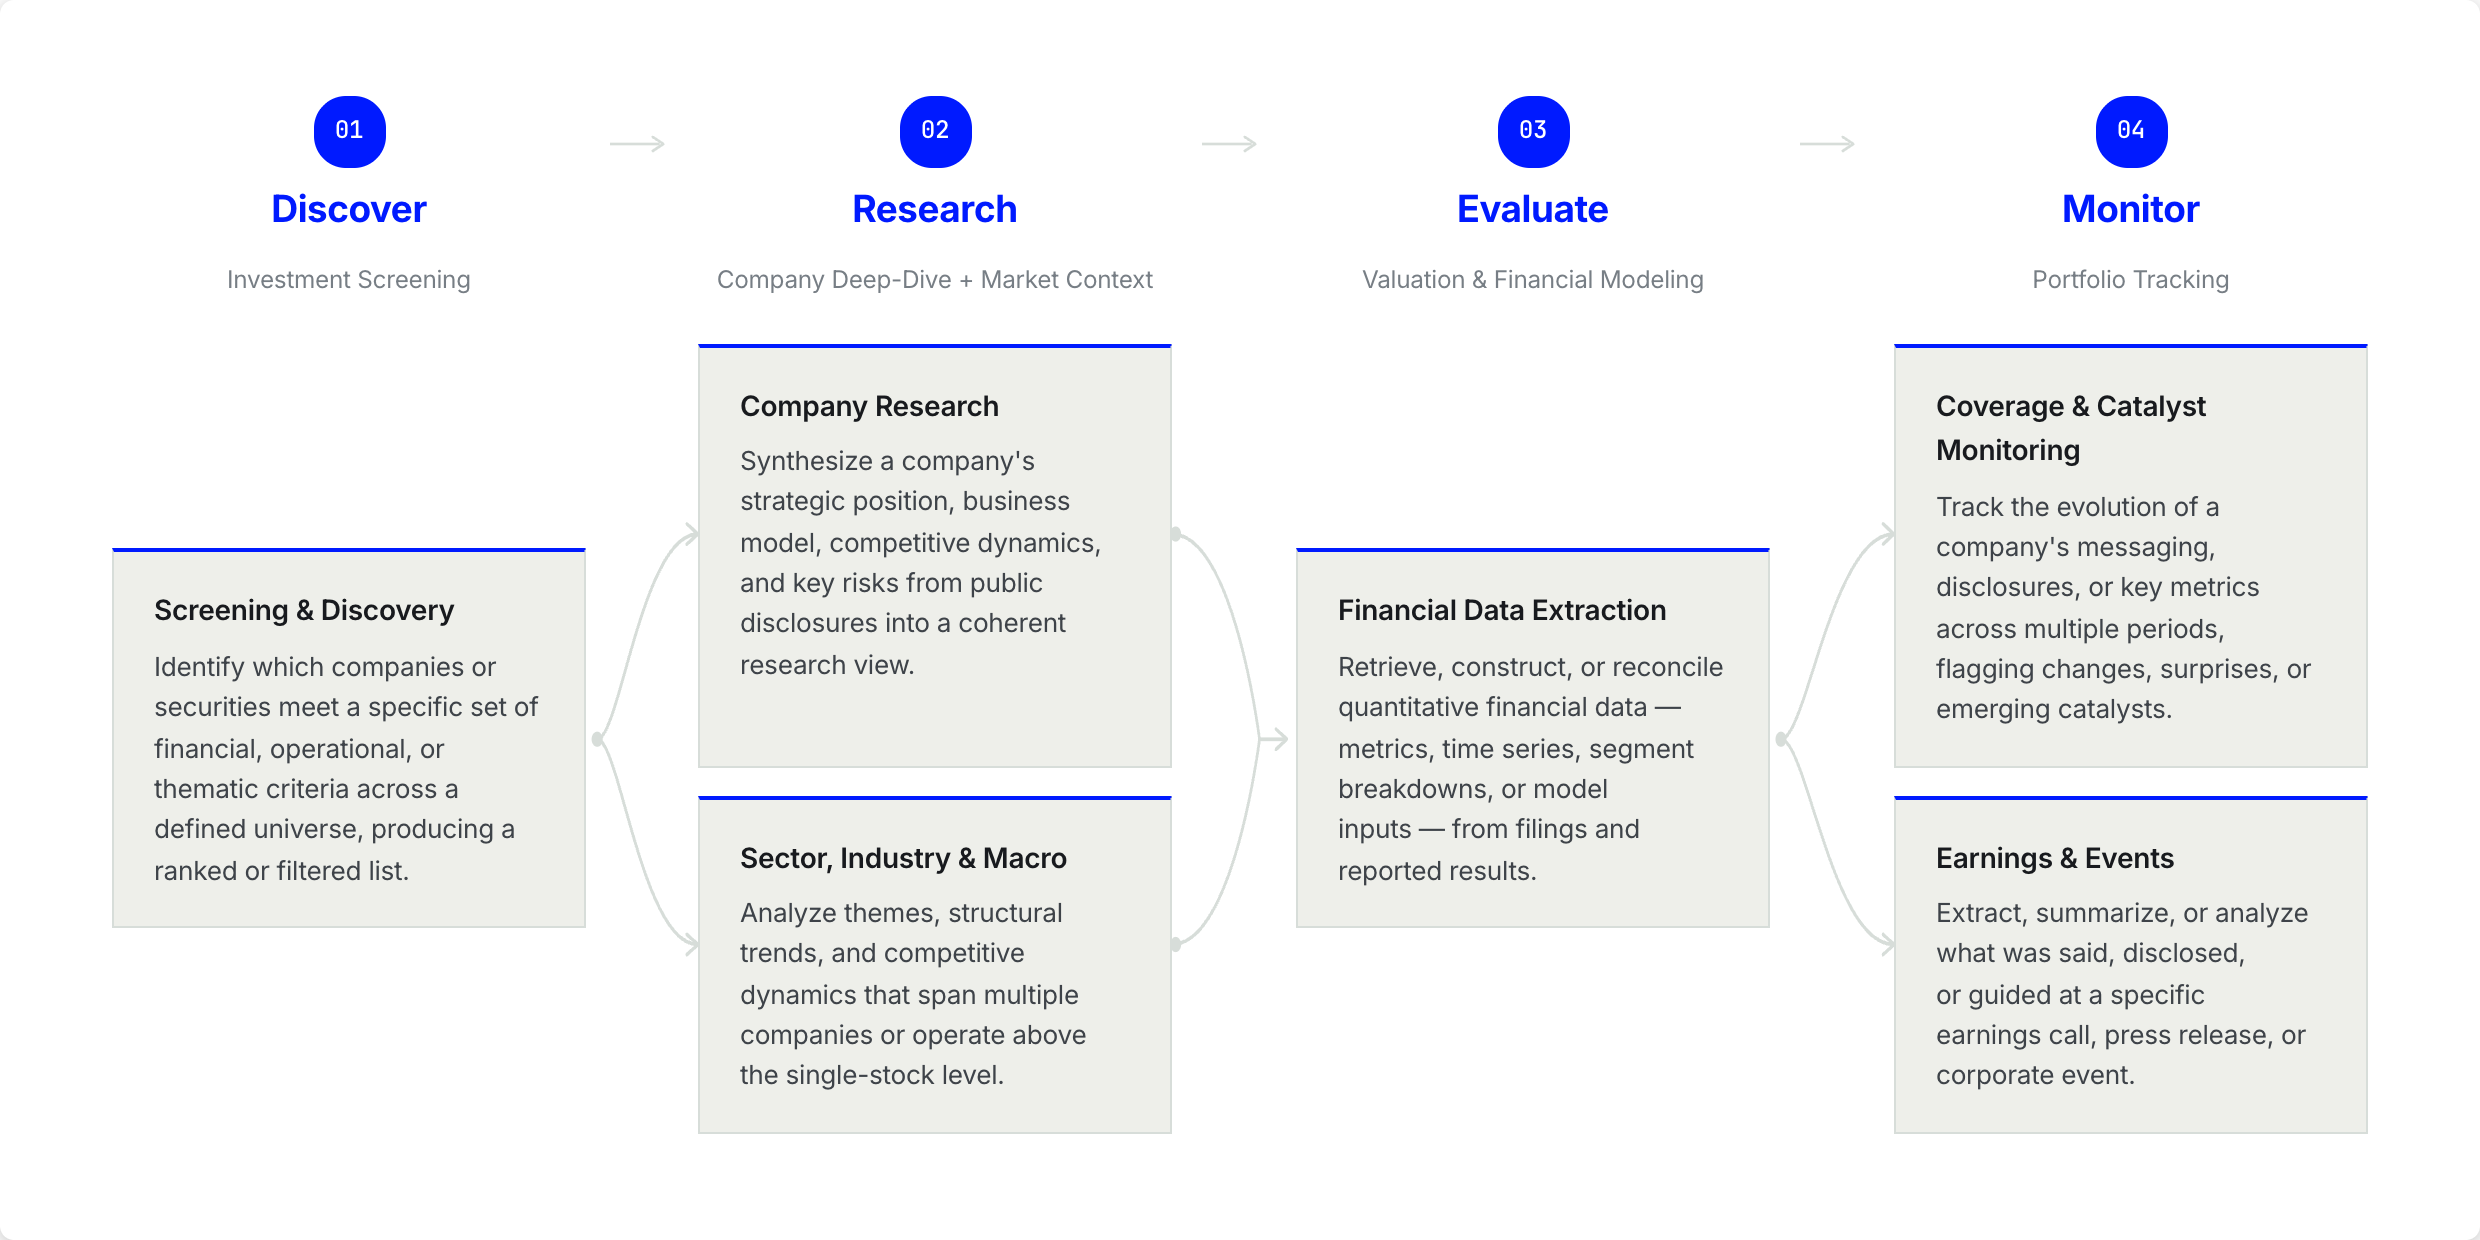
AI 금융 에이전트, 정말 똑똑할까? — 투자 리서치의 진짜 능력을 측정하는 벤치마크의 등장
금융 데이터 추출을 넘어 실제 투자자 워크플로 전체를 평가하는 FrontierFinance 벤치마크를 소개합니다. 220개 전문가 설계 쿼리와 11,543개 이진 루브릭으로 금융 AI 에이전트의 진짜 능력을 측정한 결과, 최고 시스템도 56% 수준임을 보여줍니다.