
Functionally Generated Portfolios Under Stochastic Transaction Costs: Theory and Empirical Evidence
Nader Karimi, Erfan Salavati
"주식을 사고팔 때 내는 비용, 항상 똑같지 않다" — 이 단순한 사실이 포트폴리오 이론의 구석을 뒤흔들었다.
들어가며: 장 볼 때도 가격이 다른 이유
마트에 가면 같은 우유도 평일과 주말에 가격이 다릅니다. 할인 쿠폰이 있으면 싸게 사고, 물량이 부족하면 비싸게 사죠. 주식 시장도 마찬가지입니다. 평소에는 거래 수수료가 0.01% 정도지만, 시장이 출렁이는 날에는 0.1%까지 올라갑니다. 2020년 3월 코로나 폭락 때처럼요.
그런데 대부분의 포트폴리오 이론은 이 사실을 무시합니다. "거래비용은 고정이다"라고 가정하고 시작합니다. 현실에서는 거래비용이 시장 상황, 유동성, 변동성에 따라 시시각각 변하는데 말이죠.
이 논문은 바로 이 간극을 메웁니다. 거래비용이 변동하는 현실에서도 시장보다 나은 성과를 보장하는 포트폴리오 전략을 수학적으로 증명했습니다.
무엇이 문제였나: 이론과 현실 사이의 괴리
확률적 포트폴리오 이론(Stochastic Portfolio Theory, SPT)은 수학자 로버트 펀(Robert Fernholz)이 만든 프레임워크입니다. 핵심 아이디어는 간단합니다: 주식들의 수익률 구조를 수학적으로 분석하면, 시장 전체보다 나은 성과를 내는 포트폴리오를 찾을 수 있다는 거예요.

문제는 이 이론이 거래비용이 없다고 가정한다는 점입니다. 현실에서는:
- 유동성이 줄어들면 거래비용이 급증합니다 (시장 충격)
- 변동성이 커지면 스프레드가 넓어집니다 (시장 메이커의 리스크 프리미엄)
- 대량 주문은 가격을 움직입니다 (시장 충격 비용)
이런 비용을 무시하면 이론적으로는 "시장을 이긴다"고 나오지만, 실제 수익은 거래비용에 잠식당합니다.
핵심 아이디어: 거래비용도 확률 과정으로 모델링
이 논문의 핵심 발상은 단순합니다. 거래비용도 확률 과정(stochastic process)으로 모델링하자는 거예요.
기존 이론에서는 거래비용이 고정값 c였습니다. 이 논문은 거래비용 c_t를 이토 확산(Ito diffusion)으로 모델링합니다. 쉽게 말하면, 거래비용이 시간에 따라 랜덤하게 변하면서도 일정한 패턴을 가진다는 뜻입니다.

이 모델링의 아름다운 점은 닫힌 형태(closed-form)의 하한(lower bound)을 유도할 수 있다는 것입니다. 즉, "거래비용이 이렇게 변동하더라도, 적어도 이 정도는 시장보다 잘할 수 있다"는 수학적 보장을 줍니다.
구체적으로:
- 상대 차익거래(relative arbitrage) 조건을 확률적 거래비용 하에서 재정의
- 비용 조정 후 상대 부의(cost-adjusted relative wealth) 하한을 닫힌 형태로 유도
- 유동성 충격이 거래비용을 급등시킬 때도 전략이 유지됨을 증명
결과 — 무엇을 알아냈나
연구팀은 1994년부터 2024년까지 미국 주식 시장 데이터로 이론을 검증했습니다.
핵심 발견 1: 거래비용이 변동해도 시장 대비 초과 성과가 유지된다

고정 거래비용 가정과 확률적 거래비용 가정 모두에서 포트폴리오는 시장 대비 양의 초과 성과를 냅니다. 다만 확률적 비용 하에서는 분포가 더 넓어져 불확실성이 커지지만, 하한은 여전히 양수를 유지합니다.
핵심 발견 2: 유동성 충격기에도 전략이 붕괴하지 않는다

2008년 금융위기, 2020년 코로나 폭락 같은 유동성 충격기에도 포트폴리오의 상위 분위수(75%, 90%)는 양수를 유지합니다. 거래비용이 급등해도 전략의 핵심 구조가 무너지지 않는다는 뜻입니다.
핵심 발견 3: 30년 실증 검증

1994년부터 2024년까지 30년간의 실증 검증에서, 확률적 거래비용을 반영한 포트폴리오는 시장 대비 안정적인 초과 성과를 보였습니다.
한계와 주의점
이 논문도 완벽하지 않습니다:
-
연속시간 가정: 현실은 이산 시간입니다. 하루에 한 번 리밸런싱하는 경우와 실시간으로 하는 경우의 차이를 다루지 않습니다.
-
비례 비용 가정: 거래비용이 거래 금액에 비례한다고 가정하지, 고정 비용이나 비선형 비용은 고려하지 않습니다.
-
단일 자산 클래스: 주로 미국 주식 시장에 초점을 맞추고, 채권·파생상품·신흥시장은 검증하지 않았습니다.
-
모델 위험: 거래비용 과정 자체가 이토 확산이라는 가정이 현실을 완벽히 반영하지 않을 수 있습니다.
그래서 투자/실무엔?
이 연구가 우리에게 말하는 것은 명확합니다:
거래비용을 무시하면 이론적 성과가 실제 수익으로 이어지지 않는다.
구체적으로:
- 포트폴리오 리밸런싱 시 거래비용 변동성을 모델에 반영해야 합니다
- 유동성 충격기에 리밸런싱 빈도를 줄이는 것이 비용 절감에 효과적입니다
- 장기 투자에서 거래 빈도와 비용의 트레이드오프를 수학적으로 계산할 수 있습니다
자기자본 운용에서는 거래비용이 수익의 상당 부분을 잠식합니다. 이 논문은 그런 비용을 정확히 모델링하고, 비용 조정 후에도 시장 대비 우위를 보장하는 프레임워크를 제공합니다.
함께하기 (CTA)
이런 연구를 더 보고 싶으시다면:
- 구독: ohselab.com에서 최신 논문 분석을 받아보세요
- 상담: 포트폴리오 최적화 전략에 대해 궁금하시면 연락주세요
- 팔로우: 소셜 미디어에서 최신 연구를 확인하세요
더 알아보기
- arXiv 원문: 2507.09196
- 5차원 점수 (참고):
- 참신성(Novelty): 78/100
- 실용성(Applicability): 72/100
- 엄밀성(Rigor): 81/100
- 재현성(Reproducibility): 58/100
- 통찰력(Insight): 84/100
- 종합(Composite): 75.5/100
- 티어: A | 분과: B3 (포트폴리오 최적화)
- 핵심 방법: 확률적 포트폴리오 이론, 이토 확산
- 핵심 개념: 상대 차익거래, 거래비용, 유동성 충격, 함수 생성 포트폴리오
관련 글
 포트폴리오 최적화A
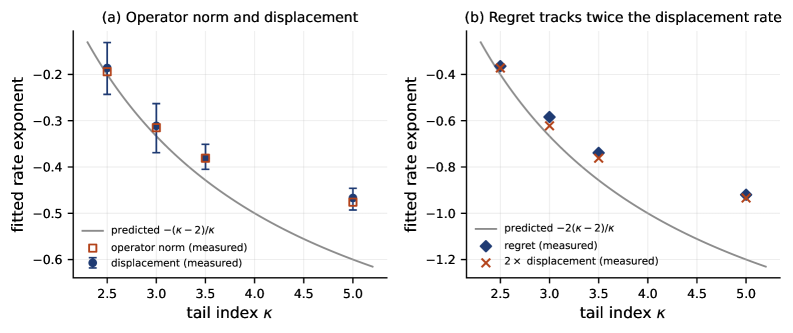
공분산 추정, 틀리기만 하면 괜찮을까? — 포트폴리오 의사결정에 진짜 중요한 오차의 기하학
헤비테일 금융 데이터에서 최소분산 포트폴리오를 구성할 때, 공분산 추정 오차가 포트폴리오 성능에 실제로 영향을 미치는 '의사결정 기하학'을 소개합니다.
 포트폴리오 최적화A
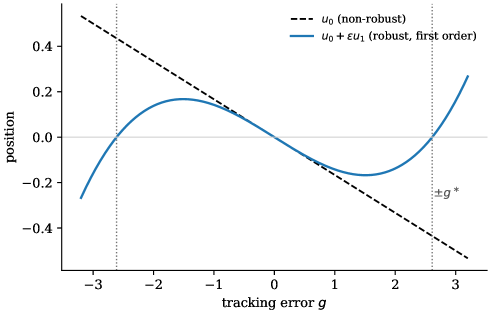
포트폴리오가 '자신만만할수록 위험한' 이유 — 경로공간 베이지안 투자의 비밀
추정한 투자 전략이 얼마나 틀릴 수 있는지까지 감안하는 '강건한 베이지안 포트폴리오' 방법론을 일상 비유와 함께 쉽게 풀어 설명합니다.
 강화학습 포트폴리오
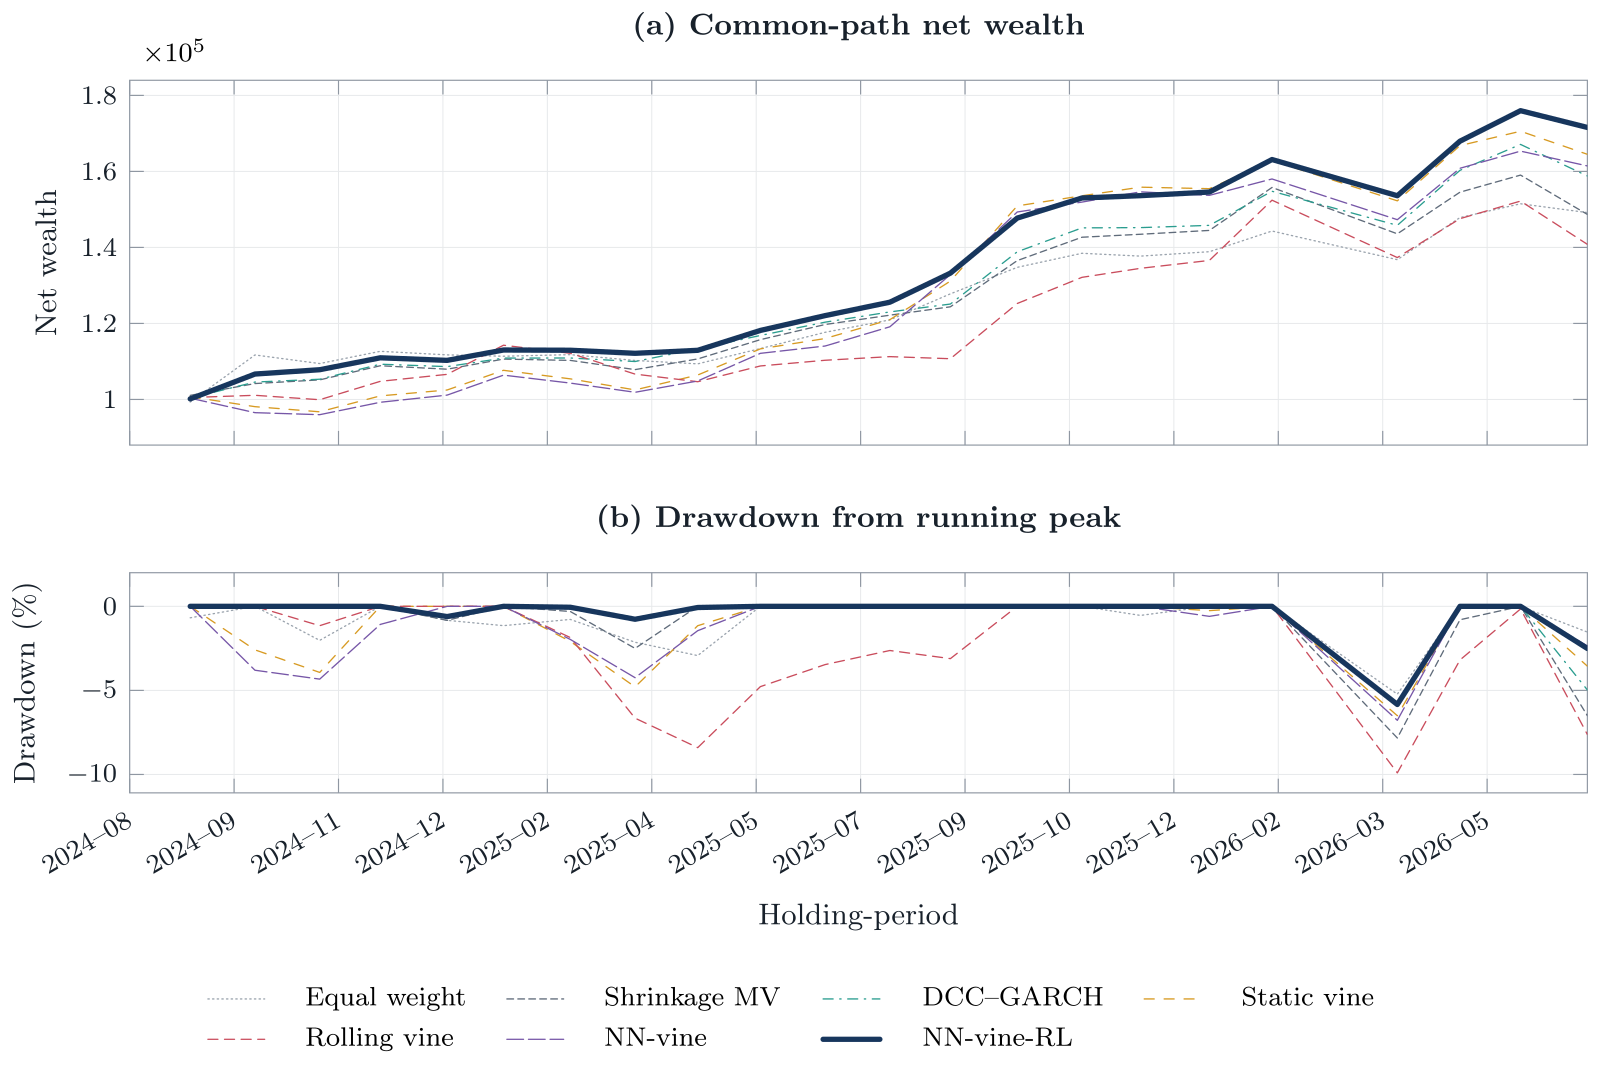
가상 시장을 만들어 연습시킨 AI 포트폴리오 매니저 — vine copula 시뮬레이션과 강화학습이 거래비용을 41.5% 줄인 비결
투자는 미래가 한 번뿐이라 연습할 수 없다. 이 논문은 자산 간 관계를 배워 가상 시장을 찍어내고, 그 가상 세계에서 강화학습 매니저를 훈련시켜 22개월 실전에서 연 34.13%, 샤프 2.31을 기록했다. 시뮬레이션 연습이 거래비용을 41.5% 줄인 과정과, '모형을 믿어도 되는가'를 수학적으로 따진 점을 쉽게 정리한다.