
 통계 차익거래B
상품선물에 그래프를 입혔다 — 만기별 가격 관계를 학습하는 캘린더 스프레드 AI
상품선물의 상품-계약 계층 구조를 그래프 신경망으로 모델링해 캘린더 스프레드 전략의 수익성을 크게 높인 Northwestern대 연구를 쉽게 풀어 설명합니다.
15분
상품선물캘린더스프레드+5
“통계 차익거래” 태그가 담긴 5개의 글
통계 차익거래B상품선물의 상품-계약 계층 구조를 그래프 신경망으로 모델링해 캘린더 스프레드 전략의 수익성을 크게 높인 Northwestern대 연구를 쉽게 풀어 설명합니다.
 📊 2024-10 월간
2024년 10월 발표된 AI 금융 연구 중 가장 주목할 만한 논문들을 살펴봅니다. 포트폴리오 최적화의 공분산 추정 문제부터 강화학습 기반 트레이딩, 생성형 AI를 활용한 거시경제 예측까지 — 현실적 제약 속에서 더 안정적인 투자 전략을 만드는 최신 연구 동향을 쉽게 풀어 설명합니다.
 📊 2021-06 월간
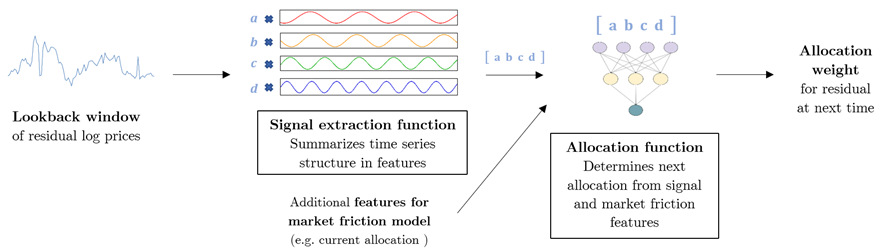
2021년 6월 arXiv에 공개된 AI 금융 연구를 4개 테마로 종합 분석. 고차원 포트폴리오 추정의 축소 기법, 딥러닝 통계 차익거래, 강건 헤징, 시장 미시구조의 최신 연구 동향을 쉽게 풀어 설명합니다.
 📊 2021-03 월간
2021년 3월의 시스템 트레이딩 연구를 5개 테마로 분석합니다. 세금·정수주식 같은 현실 제약을 수백 밀리초에 풀어내는 포트폴리오 최적화부터, 딥러닝 헤징, 강화학습 주문집행, 금리 모형까지 — 이론과 실무의 간극을 좁히는 최신 연구를 쉽게 풀어 소개합니다.
 📊 2020-09 월간
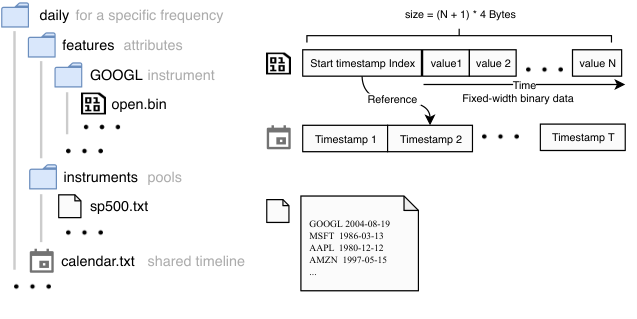
2020년 9월에 발표된 금융 AI·퀀트 핵심 논문 10편을 다섯 가지 테마로 분석합니다. Qlib 플랫폼, 변동성 모델링, 포트폴리오 이론, 통계 차익거래, 리스크 측정까지.