Ohse AI LabOHSE AI LAB
🏆

S등급

지난 논문까지 거슬러 올라가 평가한 금융 AI·퀀트 논문 중 최고 등급(S)만 골라 깊이 읽은 리뷰

2020년 Deep Empirical Risk Minimization in finance: AI 투자 전략이 '미래를 훔쳐보는' 이유
포트폴리오 최적화S

2020년 Deep Empirical Risk Minimization in finance: AI 투자 전략이 '미래를 훔쳐보는' 이유

백테스트에서는 대박이 나는데 실전에서는 안 되는 그 이유. 2020년 발표된 이 논문은 딥러닝 투자 모델이 훈련 데이터 안에서 미래 정보를 몰래 암기하는 메커니즘을 이론적으로 증명했습니다. 데이터 규모와 모델 복잡도의 균형으로 과학습을 통제하는 조건까지 쉽게 풀어 설명합니다.

14분
딥러닝과적합+6
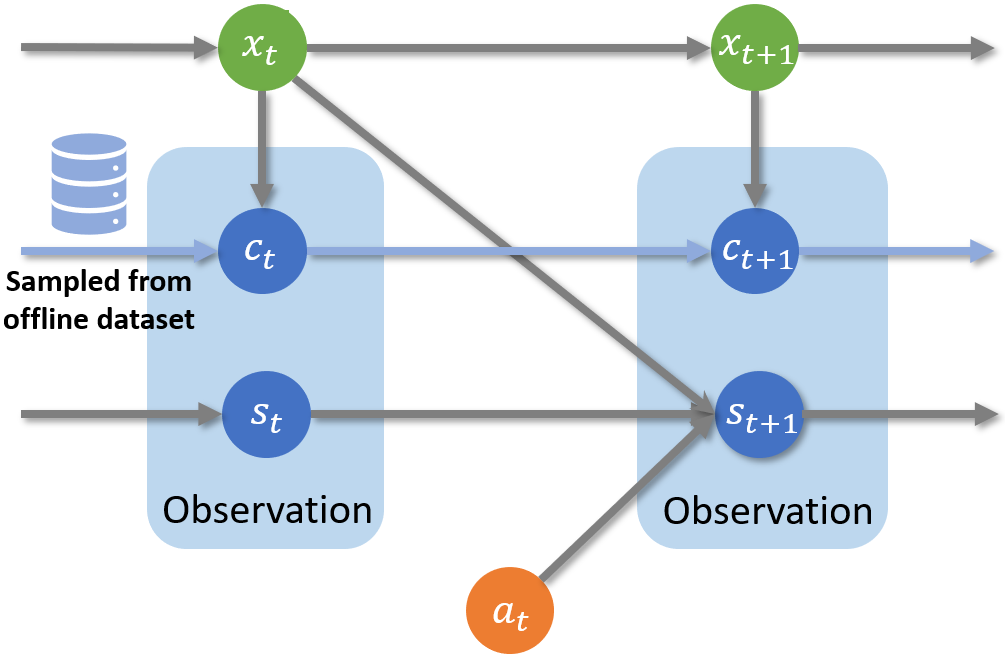
강화학습 주문집행이 실전에서 실패하는 이유: 2023년 일반화 거래집행 RL
알고리즘 트레이딩S

강화학습 주문집행이 실전에서 실패하는 이유: 2023년 일반화 거래집행 RL

백테스트에서는 완벽했던 강화학습 주문집행 알고리즘이 실전에서 무너지는 이유를 이론과 실험으로 규명한 2023년 연구를 쉽게 풀어 설명합니다. 과적합의 구조적 원인, 컨텍스트 압축 해법, 그리고 실전 적용 시사점을 다룹니다.

19분
강화학습 트레이딩주문집행+6
최적 집행 딥러닝 대리모델: 2022년 연구가 대규모 주문 스케줄을 짜는 법
알고리즘 트레이딩S

최적 집행 딥러닝 대리모델: 2022년 연구가 대규모 주문 스케줄을 짜는 법

수십만 주를 팔 때 '얼마나 빨리, 어떻게 쪼개서' 팔아야 시장 충격을 최소화할까? 2022년 연구는 선형 충격에서는 공식 해를, 비선형 충격에서는 딥러닝 대리모델을 제안합니다. 시장 매개변수가 틀려도 견디는 설계와 실제 성능 수치까지 쉽게 풀어 설명합니다.

15분
최적 집행optimal execution+6
팩터 t-통계량 임계값을 올려야 할까? 2022년 출판편향 연구의 답
팩터 투자S

팩터 t-통계량 임계값을 올려야 할까? 2022년 출판편향 연구의 답

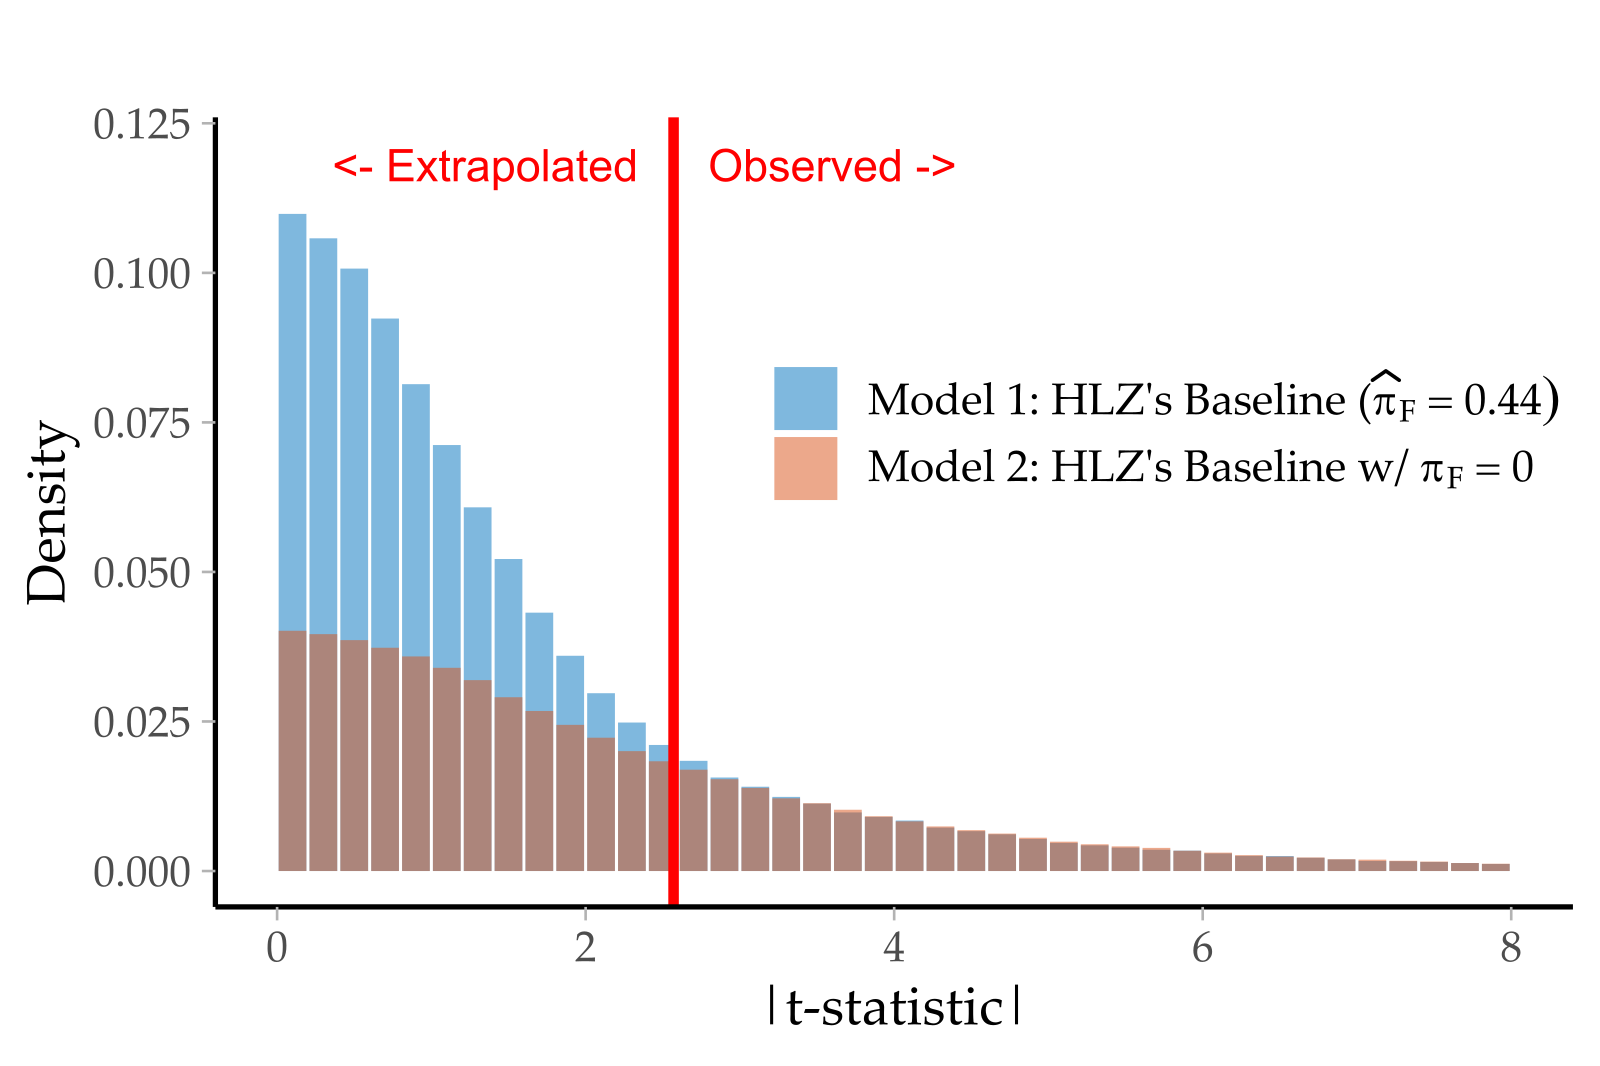
수백 개 팩터를 검증하다 보면 거짓 신호가 섞이기 마련이고, 학계는 't-통계량 임계값을 올리자'고 제안했습니다. 그런데 2022년 논문은 그 임계값 자체가 데이터로는 정해질 수 없다는 놀라운 결론을 내립니다. 대신 써야 할 지표가 무엇인지, 퀀트 실무에 어떻게 적용하는지 쉽게 풀어 설명합니다.

15분
팩터 투자t-통계량+6
2021년 세금·주식 수량까지 반영한 포트폴리오 최적화: 수백 밀리초에 풀고 '좋은 답인지'까지 증명하는 법
포트폴리오 최적화S

2021년 세금·주식 수량까지 반영한 포트폴리오 최적화: 수백 밀리초에 풀고 '좋은 답인지'까지 증명하는 법

이론의 포트폴리오 최적화는 매끈한데, 현실은 세금·정수 주식·최소 거래 단위로 뒤범벅입니다. 스탠퍼드 연구진은 이 지저분한 문제를 '쪼개서' 수백 밀리초에 풀고, 그 답이 최적에 얼마나 가까운지 하한까지 계산해 보증하는 프레임워크를 제시했습니다. 소규모 계좌 운용과 세금 인식 리밸런싱에 바로 쓸 수 있는 실용 최적화의 교과서를 쉽게 풀어 설명합니다.

21분
포트폴리오 최적화ADMM+7