
 📊 2026-08 월간
2026년 8월의 금융 AI 연구: 이론과 실전의 간극이 좁혀지는 달
2026년 8월 arXiv에 공개된 금융 AI 연구를 4개 테마로 정리했습니다. 포트폴리오 최적화의 실전화, LLM 에이전트 벤치마크 전쟁, 변동성 표면의 수학적 통일, 뉴스 NLP의 시간 누수 감사 — 이론이 실제로 작동하는 도구로 변하는 순간을 포착했습니다.
25분
금융 AI포트폴리오 최적화+6
“LLM 에이전트” 태그가 담긴 6개의 글
📊 2026-08 월간2026년 8월 arXiv에 공개된 금융 AI 연구를 4개 테마로 정리했습니다. 포트폴리오 최적화의 실전화, LLM 에이전트 벤치마크 전쟁, 변동성 표면의 수학적 통일, 뉴스 NLP의 시간 누수 감사 — 이론이 실제로 작동하는 도구로 변하는 순간을 포착했습니다.
 📊 2026-07 월간
2026년 7월 시스템 트레이딩 연구 동향. LLM 에이전트 비용 최적화, DEX 라우팅 $2,400만 손실 계량화, 추세추종의 주파수 영역 해석, 포트폴리오 분포 불확실성 강건 최적화, 시계열 부트스트랩 실용화.
 📊 2026-05 월간
2026년 5월 arXiv에 올라온 AI 트레이딩 연구 중 가장 주목할 만한 논문들을 테마별로 정리했습니다. 백테스트 신뢰성, LLM 에이전트 감사, 마켓메이킹 최적화, 포트폴리오 의사결정, 변동성 모형의 다섯 가지 연구 흐름을 살펴봅니다.
 📊 2026-01 월간
2026년 1월 arXiv에 올라온 금융 AI 연구를 5개 테마로 정리했습니다. 파라미터 불확실성을 포트폴리오에 반영하는 방법, LLM 에이전트의 결정 재현성 문제, DEX에서의 대량 매도 최적화, 연합학습으로 신용리스크를 예측하는 방법, 그리고 주문흐름과 변동성을 하나로 묶는 미시구조 이론까지.
 📊 2025-10 월간
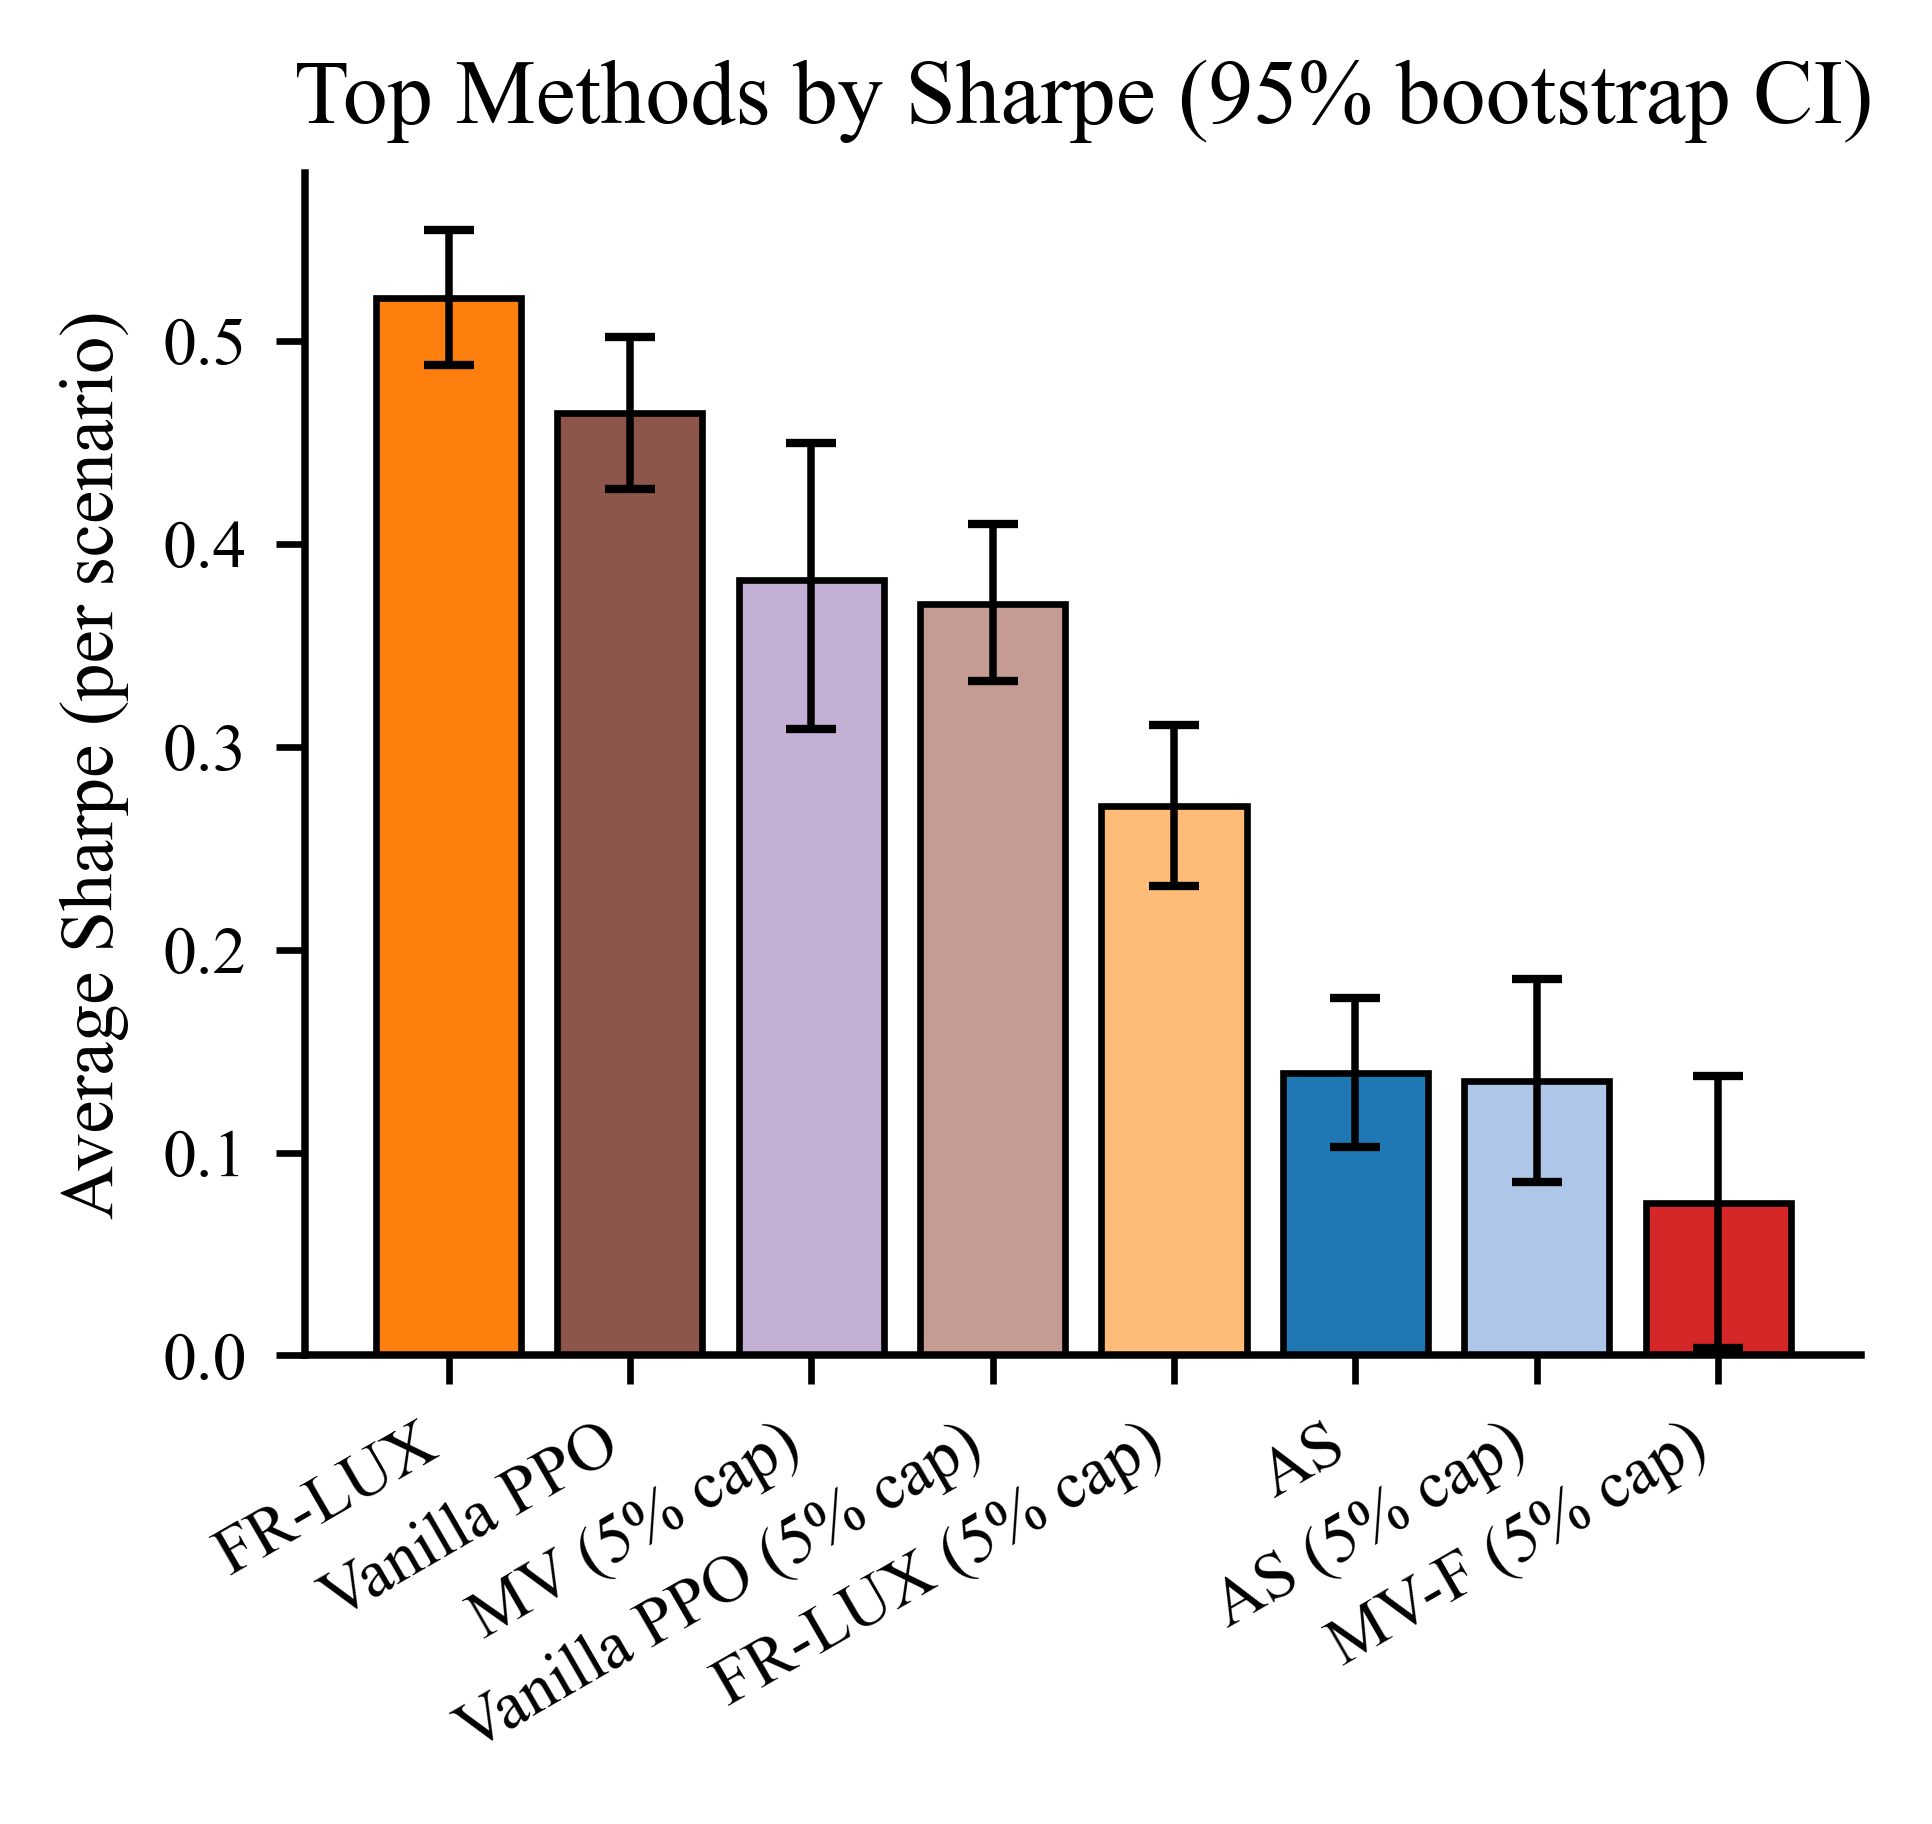
2025년 10월 arXiv에 올라온 AI 트레이딩 핵심 논문 5테마를 살펴봅니다. 헤지·포트폴리오·강화학습 실행·LLM 에이전트 검증·시장 미시구조까지, '백테스트 수익'을 '실전 수익'으로 바꾸기 위한 최신 연구 동향을 쉽게 풀어 설명합니다.
 📊 2024-01 월간
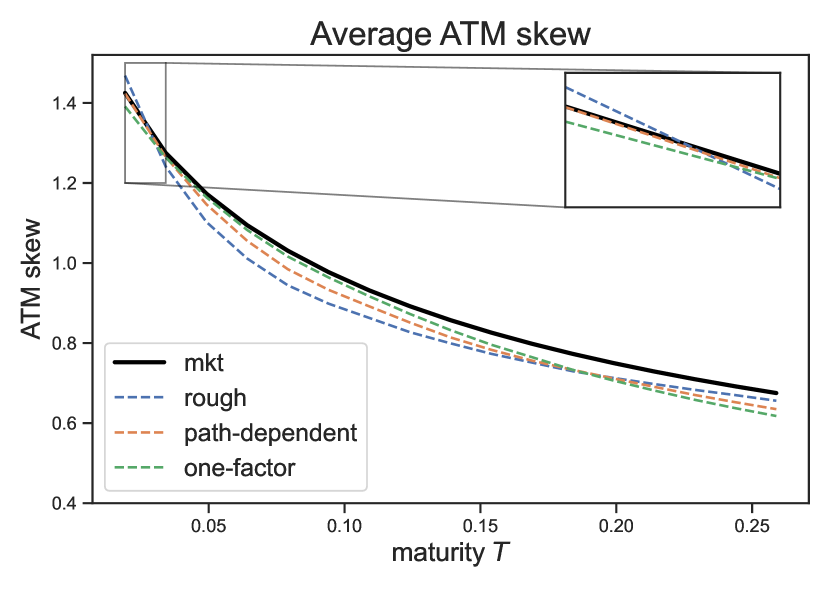
2024년 1월 arXiv에 공개된 금융 AI 연구 중 주목할 만한 논문들을 살펴봅니다. rough volatility 모델의 실증 검증, FDR 통제 기반 포트폴리오 최적화, LLM 에이전트 감성분석 등 5개 테마를 친절하게 풀어냅니다.