Combinatorial Arbitrage in Prediction Markets
Hongjian Shi, Daojing Zhai
"경기 결과에 베팅하는 가게들끼리 가격표가 어긋나면, 아무리 늦게 도착해도 돈을 남길 수 있다" — 2026년 여름, 연구자들은 예측시장 전체를 42일간 뜯어보고 이런 '모순된 가격표' 49만 쌍을 찾아냈습니다. 그런데 진짜 흥미로운 질문은 따로 있었습니다. '정말로 그 돈이 남았을까?'
들어가며
동네에 과일 가게가 두 곳 있다고 상상해 보세요. A 가게에서는 "사과 3개 세트"를 3,000원에 팝니다. 그런데 바로 옆 B 가게에서는 사과를 개당 700원에 팝니다. 이걸 알게 된 순간, 당신은 B 가게에서 사과 3개를 2,100원에 사서 A 가게의 세트를 3,000원에 팔아넘깁니다. 개당 300원, 총 900원의 이익이 남습니다. 아주 멍청한 가격 실수처럼 보이지만, 가게가 수백 개이고 상품이 수십만 개인 시장이라면 이런 실수는 매일 어딘가에서 일어납니다.
예측시장(prediction market)은 '특정 사건이 일어날 확률'에 돈을 거는 시장입니다. "이번 대선에서 A 후보가 당선될까요?", "오늘 경기에서 골이 2.5개를 넘을까요?" 같은 질문에 대해 예(Yes)·아니요(No) 토큰을 사고파는 방식이죠. Polymarket 같은 크립토 예측시장에는 지금 수십만 개의 이런 '베팅 계약'이 동시에 거래되고 있습니다.
그리고 이 계약들 사이에는 논리적으로 필연적인 관계가 숨어 있습니다. "뉴질랜드가 2-0으로 이긴다"와 "이 경기에서 골이 2.5개를 넘는다"는 서로 다른 베팅처럼 보이지만, 2-0이면 골은 정확히 2개이므로 '넘는다'는 반드시 거짓입니다. 이런 관계를 촘촘하게 연결해 보면, 가격들이 서로 모순되는 순간이 반드시 드러납니다.
2026년 10월 공개된 이 논문 *"Combinatorial Arbitrage in Prediction Markets"*는 바로 이 '가격표 모순'을 시장 전체 규모로 찾아내고, 그것이 실제로 돈이 되는지 — 호가장 깊이, 수수료, 체결 지연까지 모두 따져 본 — 대규모 실증 연구입니다. 결론부터 말하면: 남긴 사람도, 남을 수 있었던 금액도 실재했지만, 그 돈은 '누구에게나' 열려 있지는 않았습니다.
무엇이 문제였나
차익거래(arbitrage)는 "위험이 없는데도 이익이 남는 거래"를 뜻하는 금융의 고전적인 개념입니다. 그런데 예측시장에서 이걸 찾으려면 세 가지 벽에 부딪힙니다.
첫째, 관계가 너무 많습니다. 계약이 10만 개가 넘으면 "이 두 베팅은 논리적으로 연결되어 있다"는 사실 자체를 컴퓨터가 먼저 찾아내야 합니다. 사람이 하루에 몇 개씩 확인하는 수준으로는 시장 전체를 못 봅니다.
둘째, '가격이 모순된다'와 '돈이 남는다'는 다릅니다. 최우호가(best bid)만 보고 계산한 이익은 환상일 수 있습니다. 실제로 그 가격에 살 수 있는 양은 호가장(order book)에 쌓인 물량, 즉 깊이(depth)에 의해 결정됩니다. 가격이 아무리 좋아도 물량이 5달러어치뿐이면 5달러 이상은 못 벌죠.
셋째, 수수료와 속도가 있습니다. 모든 체결에는 수수료가 붙고, 여러 개의 베팅(레그)을 동시에 사야 하는 조합 거래에서는 일부만 체결되고 나머지는 실패하는 위험이 치명적입니다. 게임 이론 교과서의 '무위험 이익'은 이런 마찰을 전부 무시한 결과입니다.
이전 연구들이 대부분 소규모 표본이나 최우호가 기준의 이론적 탐지에 머물렀던 반면, 이 논문은 "시장 전체를 보고, 실제 호가장으로 재생하고, 해소(settlement)까지 확인한다"는 훨씬 빡센 기준을 들이밀었습니다.
핵심 아이디어
이 논문의 접근은 크게 세 단계로 나뉩니다.
1단계 — 언제 '무조건 남는가'를 수학으로 정의하기. 각 베팅 계약에는 '가능한 결과들의 목록'이 있습니다. 연구자들은 이 결과들을 이진 벡터(0과 1의 표)로 표현하고, 가격 벡터가 이 결과들의 볼록 꼴(convex hull) 안에 있으면 이익이 남을 수 없고, 밖에 있으면 반드시 남는다는 것을 증명했습니다. 볼록 꼴이란, 쉽게 말해 '가능한 결과들의 가격표들이 채워 놓은 영역'입니다. 현실 가격표가 그 영역 바깥에 놓이는 순간, 그 거리만큼이 '무조건 남는 이익'이 되는 것이죠. 게다가 그 거리(수학적으로는 l1 거리)가 바로 최대 보장 수익과 같고, 어떤 조합을 사야 하는지도 그 방향에서 그대로 나옵니다.
2단계 — 계약 간 관계를 대규모로 복원하기. 핵심은 '무엇이 논리적으로 연결되는가'를 찾는 일입니다. 연구자들은 세 겹의 그물을 사용합니다.
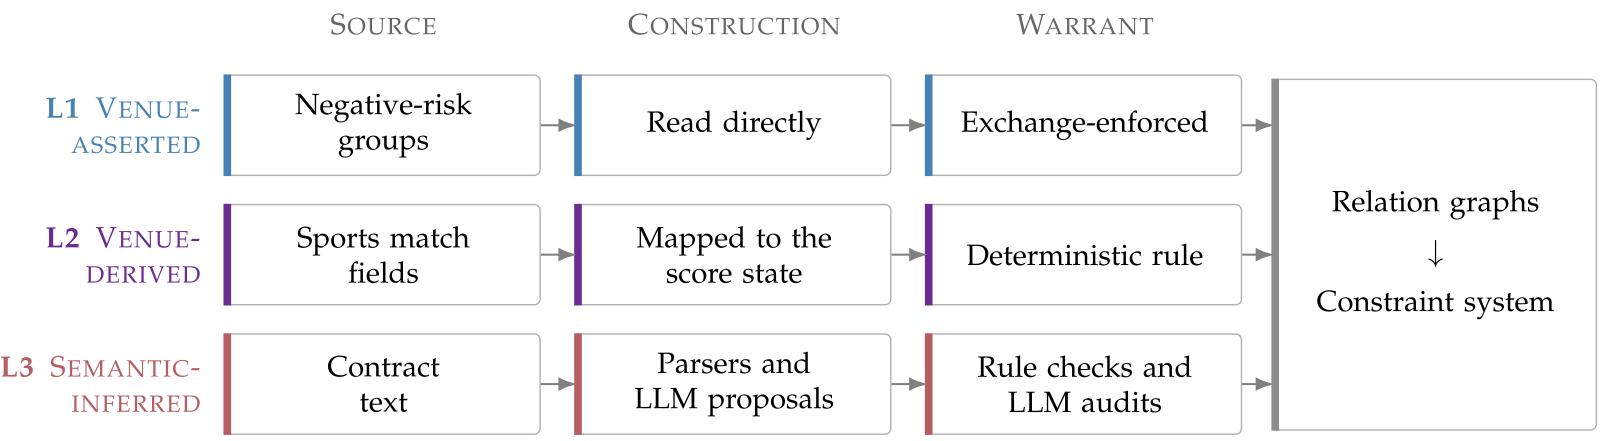
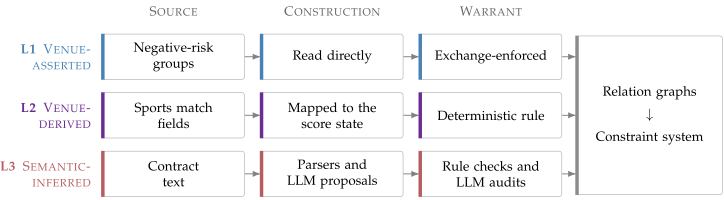
- Layer 1 — 거래소가 알려 주는 관계. Polymarket은 'negative-risk' 그룹이라는 형태로 "이 계약들 중 정확히 하나만 발생한다" 같은 구조를 직접 지정합니다. 가장 확실한 근거입니다.
- Layer 2 — 규칙에서 유도하는 관계. 경기·계약 유형·핸디캡 라인 같은 필드를 '공통 점수 상태'로 매핑하면, "2-0이면 골 2개" 같은 관계가 결정론적으로 따라옵니다.
- Layer 3 — 문구에서 읽어 내는 관계. 계약의 해결 조건(resolution criteria)을 구조화 파서와 언어모델(LLM)로 해석합니다. 여기서는 조심스러운 안전장치를 씁니다. 서로 다른 개발사의 감사 모델들이 관계의 유형과 방향에 동의할 때만 채택합니다. 이유가 중요합니다 — 관계를 하나 놓치면(Type II 오류) 그냥 탐지력이 떨어질 뿐인데, 없는 관계를 잘못 넣으면(Type I 오류) 존재하지 않는 '무조건 이익'이 만들어져 허위 수익을 계산하게 됩니다. 안전 쪽 오류는 아프지 않지만, 위험 쪽 오류는 치명적입니다.
이렇게 약 190만 개의 논리 관계를 찾아내고, 중복을 줄여 약 57만 개로 압축한 뒤, 25만 5천 개가 넘는 계약에 대한 제약 60만여 행을 컴파일했습니다.
3단계 — 실제로 팔리는 이익인지 재생하기. 최우호가만으로 후보를 뽑은 다음, 해당 시점의 전체 호가장을 시간 순서대로 재생해 각 가격대에 실제 쌓여 있던 물량과 taker 수수료를 반영한 '체결 가능한 수익'을 시뮬레이션했습니다. 그리고 가장 중요한 검증 — 그 베팅들이 실제로 모두 해소된 뒤의 손익을 계산했습니다. 이론이 아니라 회계로 끝내는 것입니다.
결과 — 무엇을 알아냈나
분석 대상은 2026년 6월 23일부터 8월 3일까지 42일간의 Polymarket 전체 데이터입니다. 이 기간 약 745,000개 계약, 호가 메시지 732억 건, 온체인 체결 2억 2,700만 건(거래액 52억 달러)이 오갔습니다.
차익 구간은 491,939개 발견되었습니다. 이 가운데 실제로 한 번이라도 체결이 일어난 구간은 125,095개(25.4%), 그리고 그중 89.8%가 모든 레그가 끝까지 해소되는 완주에 성공했습니다.
숫자를 정리하면 이렇습니다.
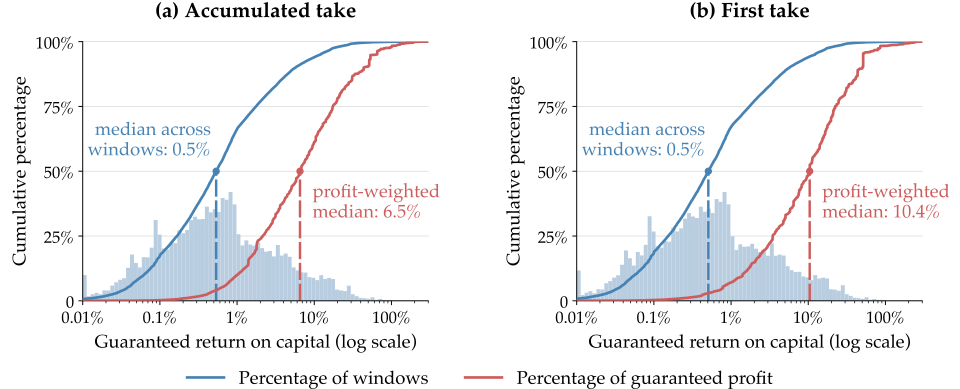
- 해소까지 완주한 구간 기준, 누적 보장 수익은 250만 달러(약 32.5억 원), 투입 자본은 1억 1,370만 달러(약 1,478억 원) — 자본 대비 2.2%. 해소 시점에 실제로 실현된 수익은 363만 달러(3.2%)였습니다.
- 구간마다 처음 한 번의 체결만 인정해도 보장 수익은 110만 달러(자본 4,060만 달러)였습니다. 나머지는 '같은 구간이 유지된다'는 다소 낙관적인 가정에 기대는 상한입니다.
- 구간별 보장 수익률의 중앙값은 0.5%에 불과합니다. 그런데 누적 수익의 절반은 수익률 6.5%를 넘는 구간에서 나왔습니다. 즉, 흔한 기회가 아니라 드물고 큰 기회가 수익을 지배하는 구조입니다.
흥미로운 점은 이익의 '출처'입니다. 거래소가 직접 지정한 관계(Layer 1)가 34%, 규칙에서 유도한 관계(Layer 2)가 59%, 언어모델이 문구에서 읽어 낸 관계(Layer 3)가 7%를 기여했습니다. 그리고 오래 살아남는 기회일수록 하위 층에 있었습니다. 구간 지속 시간의 중앙값은 Layer 1이 2.9초, Layer 2가 6.3초, Layer 3이 약 31초. 누구나 찾는 명백한 기회는 3초 만에 사라지고, 문구를 실제로 읽어야 보이는 기회는 30초 넘게 남아 있었다는 뜻입니다.
하지만 경쟁은 불균형했습니다. 체결이 일어난 구간에서 창이 열리고 첫 주문까지 걸린 시간의 중앙값은 약 3초, 참여한 지갑은 854개였는데, 상위 10개 지갑이 해당 구간 거래의 78%를 가져갔습니다.
속도가 얼마나 중요한지도 직접 측정했습니다.
- 주문이 1초만 늦어지면 제출 수량의 84%만 체결되고, 해소 시점 수익은 79% 수준으로 줄었습니다. 게다가 그 주문의 22%는 아예 손실로 뒤집혔습니다.
- 반대로 '체결 후 재호가를 새 유동성으로 치지 않는' 보수적인 규칙(10·60·120초)으로 재계산해도 누적 수익은 기준 대비 1% 이내로 거의 그대로였고, 호가 참여율을 50%로 제한해도 수익의 57%가 유지되었습니다(자본 수익률 2.5%).
즉, 이 전략의 민감한 변수는 "가격을 얼마나 비싸게 사느냐"가 아니라 "얼마나 빨리, 그리고 온전히 체결하느냐"입니다.
한계와 주의점
이 논문은 자기 자신에 대해 꽤 솔직합니다.
- '보장 수익'은 해소 방식에 전제가 걸려 있습니다. 모든 계약이 0 또는 1로 깔끔하게 해소된다는 가정이며, void(무효) 계약은 양쪽에 0.5달러씩 지급하는 규칙을 따랐습니다.
- 포트폴리오는 해소까지 들고 가는 것을 전제로 합니다. 미래의 호가장 깊이와 수수료는 미리 알 수 없으므로, 중간에 청산해서 남길 이익은 보장할 수 없습니다.
- 첫 체결 수익은 하한, 누적 수익은 상한입니다. 내가 대량 주문을 때리면 호가가 움직일 텐데(counterfactual), 그 반응은 관측 데이터만으로는 추정할 수 없습니다. '후속 호가가 관측된 대로 유지된다'는 가정이 들어간 숫자가 바로 누적 수익입니다.
- 관계 회수에 오류가 있을 수 있습니다. 앞서 말했듯 없는 관계를 잘못 넣으면 가짜 수익이 생기고, 관계를 놓치면 그냥 찾는 양이 줄어듭니다. LLM 기반 Layer 3은 16개 초과 계약 블록을 평가하지 못했고, 감사 기준도 상장 시점이 아니라 수집 시점의 계약 문구였습니다.
- Polymarket만 봤습니다. Kalshi 같은 경쟁 시장은 중앙 청산 구조라 계정을 연결할 수 없어 분석에서 제외했습니다.
- 마지막으로, 차익 거래로 이어진 지갑들의 거래가 '차익 의도'를 증명하는 것은 아닙니다. 방향성 거래가 우연히 같은 방향으로 놓였을 가능성까지는 배제하지 못합니다.
그래서 투자/실무엔?
일반 독자에게 이 논문이 남기는 메시지는 세 가지입니다.
1. "무조건 남는 돈"은 있지만 공짜는 아닙니다. 250만 달러라는 숫자가 크게 보여도, 투입 자본 1억 1,370만 달러 대비 2.2%이고, 그걸 뽑으려면 42일간의 호가장 전체를 실시간으로 수집·재생하는 인프라가 필요했습니다. 논문도 호가장 심층 데이터가 과거분으로 제공되지 않아 라이브 수집기 없이는 재현이 불가능하다고 명시합니다.
2. 기회의 절반은 '읽는 능력'에 있습니다. 거래소가 대놓고 알려 주는 관계(2.9초 만에 소진)가 아니라, 계약 문구를 실제로 읽어 내야 보이는 관계(중앙값 31초 생존)가 덜 경쟁적이었습니다. 텍스트를 이해하는 시스템이 미시구조 데이터와 만날 때 어떤 값이 생기는지 보여 주는 사례입니다.
3. 위험 관리의 중심은 '부분 체결'입니다. 1초 지연에 수익의 21%가 증발하고 22%의 주문이 손실로 전환됩니다. 다중 레그 전략에서는 가격 예측력보다 동시 체결 인프라와 부분 체결 시의 대응 로직이 성패를 가릅니다.
자기자본 운용 관점에서 이 논문은 예측시장 차익거래의 '프로토타입 설계도'에 가깝습니다. 관계 추출(이중 감사 필터), 정수계획 기반 포트폴리오 구성, 호가장 재생 기반 실행 가능성 측정, 해소 후 검증 — 이 네 단계 파이프라인은 예측시장이 아니라도 이벤트 기반 전략의 검증 체계로 그대로 옮겨 쓸 수 있습니다.
더 알아보기
- 원문: Combinatorial Arbitrage in Prediction Markets (arXiv:2610.23517)
- 5차원 평가 점수(참고): 새로움 82 / 적용성 88 / 엄밀성 84 / 재현성 48 / 통찰 79 — 종합 78.3 (A등급). 적용성과 엄밀성이 높은 반면, 재현성 점수가 낮은 이유는 호가장 전체 데이터가 공개되지 않기 때문입니다(위 한계 참조).
- 관련 논문(KB 엔티티 그래프 기준):
- Optimal Market Making in Prediction Markets (arXiv:2607.17991) — 예측시장의 유동성 공급자 관점
- Arbitrage Analysis in Polymarket NBA Markets (arXiv:2605.00864) — 같은 시장의 스포츠 범주 차익거래 분석
- Do Prediction Markets Match Option Prices? Bitcoin Threshold Evidence (arXiv:2606.19517) — 예측시장과 옵션 시장의 가격 정합성
관련 글
 시장 미시구조A
예측시장에서 돈을 벌 수 있을까? 7억 행 데이터로 확인한 놀라운 결론
Polymarket 예측시장과 Binance 암호화폐 거래소의 밀리초 단위 동기화 데이터셋을 분석한 결과, 고빈도 트레이딩으로 예측시장에 진입하는 것이 왜 어려운지를 보여주는 흥미로운 연구입니다.
 시장 미시구조A
예측시장에서 돈을 벌 수 있을까? 7억 행 데이터로 확인한 놀라운 결론
Polymarket 예측시장과 Binance 암호화폐 거래소의 밀리초 단위 동기화 데이터셋을 분석한 결과, 고빈도 트레이딩으로 예측시장에 진입하는 것이 왜 어려운지를 보여주는 흥미로운 연구입니다.
 포트폴리오 최적화A
언제 인도할까? 선물 계약의 숨은 선택권을 20년 만에 푼 이야기
선물 계약에는 '가격은 이미 정해졌지만 언제 넘길지는 내가 고른다'는 숨은 선택권이 있습니다. 이 선택권의 공정 가격을 Gittins 지수라는 강화학습의 오래된 아이디어로 풀어 낸 2026년 10월 논문을, 슬롯머신 비유와 함께 쉽게 정리합니다.