
GROMM: Generative Risk-neutral Option Market Models
Magnus Wiese, Hans Buehler, Blanka Horvath
"이 모형은 무차익입니다"라는 말은 사실 '아직 걸리지 않았다'는 뜻인 경우가 많습니다. 이 논문은 그 말을 '걸릴 수 없음을 증명했다'로 바꾸는 방법을 219만 개 실제 호가와 5천 개 계약 감사로 보여 줍니다.
들어가며
중고차 시장을 생각해 보세요. 같은 차량에 대해 매수 호가 1,000만 원, 매도 호가 1,050만 원이 걸려 있습니다. 여기서 "이 차의 적정 가격은 1,025만 원"이라고 말하는 모형은 흔합니다. 문제는 그 다음입니다. 모형이 가끔 "이 차는 900만 원"이라고 말하면 어떻게 될까요? 시장에서는 팔 수 없는데(매수 호가가 1,000만 원이므로) 모형은 여전히 자기 가격을 믿습니다. 조금 더 괴랄한 모형이라면 "오늘은 1,000만 원, 내일은 갑자기 3,000만 원"처럼 시간이 흘러도 말이 안 되는 가격 경로를 만들기도 합니다.
옵션 시장은 이 문제가 훨씬 극단적인 곳입니다. 만기와 행사가가 조금만 달라져도 가격이 천차만별로 갈리고, 수천 개의 가격이 하나의 '표면'으로 얽혀 있습니다. 그래서 옵션 가격표면을 예쁘게 그리는 모형은 많지만, 그 모형이 시간이 흘러도 공짜 점심을 만들어 내지 않음을 증명한 모형은 극히 드뭅니다.
2026년 10월 공개된 GROMM(Generative Risk-neutral Option Market Models)은 바로 이 "증명"을 해 낸 논문입니다. 쉽게 말하면, 옵션 시장의 사진(가격표면)을 잘 찍는 것을 넘어, 그 사진들이 이어지는 영화(가격 경로)까지 '이 세상에선 공짜 이익이 나올 수 없다'는 규칙을 지키며 연출한다는 것을 수학적으로 그리고 실증적으로 보여 줍니다.
무엇이 문제였나
옵션 가격 모형이 지켜야 할 규칙에는 두 층위가 있습니다.
- 정적 무차익(static arbitrage): 한 시점에서 옵션들을 조합해 '무조건 이득인' 포트폴리오가 없어야 합니다. 예를 들어 콜 옵션 가격이 행사가격 차이보다 싸게 매겨지는 식의 모순이 없어야 한다는 뜻입니다. 이건 상대적으로 잘 알려져 있고, 여러 기법으로 지킬 수 있습니다.
- 동적 무차익(dynamic arbitrage): 시간이 흘러 모형이 만들어 내는 가격 경로 전체에 걸쳐, 어떤 영악한 매매 전략을 써도 기대 이익이 0이어야 합니다. 오늘 사서 내일 파는 온갖 조합을 시도해 봐도 '공짜 이익' 전략이 나오면 안 됩니다.
문제는 후자가 훨씬 어렵다는 점입니다. 정적 규칙은 가격표면 한 장을 들여다보면 되지만, 동적 규칙은 모형이 그리는 미래의 모든 경로를 감사해야 합니다. 그래서 실무에서는 대충 두 가지 타협이 일어납니다.
- 가격을 잘 맞추는 데 집중한 모형이 동적 무차익은 '그럴 것이다'로 넘깁니다.
- 동적 무차익을 다루더라도 아주 소수의 계약(예: 옵션 몇 개)으로만 검증합니다. 계약 수가 확률 요인 수보다 많아지면, 우연히 생기는 표본 오차까지 무차익 위반으로 보일 수 있어 검증이 까다로워지기 때문입니다.
이 논문의 저자들이 만든 선행 작업 SANOS는 1단계(정적 무차익 + 가격표면 표현)를 이미 해결했습니다. 이 논문은 2단계, 즉 동적 무차익을 '명시적으로 증명'하면서도 계약 전체를 감사하는 단계를 노립니다.
핵심 아이디어
1단계: 가격표면을 '코드북'으로 저장하기
GROMM은 주가를 두 부분의 곱으로 씁니다. .
- 는 이산 국소변동성(Discrete Local Volatility, DLV)이라는 '코드북'입니다. 만기 25개(영업일 1일 간격)와 행사가 200개로 나눈 격자 위에, 각 칸마다 국소변동성 값을 적어 두는 방식입니다. 쉽게 말하면 옵션 가격표면을 엑셀 시트의 25행 × 200칸 표로 저장하는 셈입니다.
- 는 단순한 평활화 장치로, 고정 변동성 5%의 블랙-숄즈 과정입니다. 표에 찍힌 점들을 매끈한 곡선으로 이어 주는 역할입니다.
이 표현의 묘미는 DLV 값들이 전부 양수이기만 하면 정적 무차익이 자동으로 보장된다는 점입니다. 모형이 시장과 어긋나는 말을 하는 순간을 "음수 변동성"이라는 아주 단순한 조건으로 잡아낼 수 있습니다. 단, 이건 어디까지나 '표현'이지 국소변동성 가격결정 모형을 쓰겠다는 뜻은 아닙니다(원문도 이 점을 강조합니다).
2단계: 코드북에 '시간의 규칙' 심기
진짜 기여는 다음입니다. 이 코드북의 각 칸이 시간에 따라 어떻게 움직여야 하는지를, 위험중립 세계에서 명시적인 공식으로 정의한 것입니다.
여기서 잠깐 용어 설명. 위험중립 측정(ℚ)이란 파생상품 가격을 매길 때 쓰는 관점입니다. 실제 세계(ℙ)에서 투자자는 위험을 싫어해 기대수익을 요구하지만, 가격결정의 세계에서는 '위험 보상'을 따로 주지 않고도 모든 자산의 기대수익이 무위험이자율과 같다고 가정하면 가격이 깔끔하게 나옵니다. 보험회사가 위험률을 반영해 보험료를 매기는 것과 비슷한 관점 전환입니다.
GROMM은 DLV 각 좌표와 스팟에 대해 이 위험중립 세계의 드리프트(평균적 이동 방향)를 닫힌 형태의 공식으로 계산해 냅니다. 게다가 그 동역학이 항상 유일한 해를 갖는다는 것(수학적으로 '유일한 강해'라고 합니다)까지 증명했습니다. 모형이 "앞으로 이 표면은 이렇게 흘러간다"를 하나의 답으로 확정 짓는다는 뜻입니다.
저자들의 이전 모형(DYSANOS)이 수치적 방법으로 계약 49개만 동적 무차익으로 만든 것과 달리, GROMM은 공식이 명시적이므로 거래 가능한 계약 전체를 다룰 수 있습니다.
3단계: '영악한 트레이더'로 모형을 고문하기
증명은 증명이고, 실제 구현에서 정말 그런지 감사가 필요합니다. 저자들은 BHW 테스트라는 감사 절차를 제안합니다(이 테스트 자체가 논문의 기여입니다).
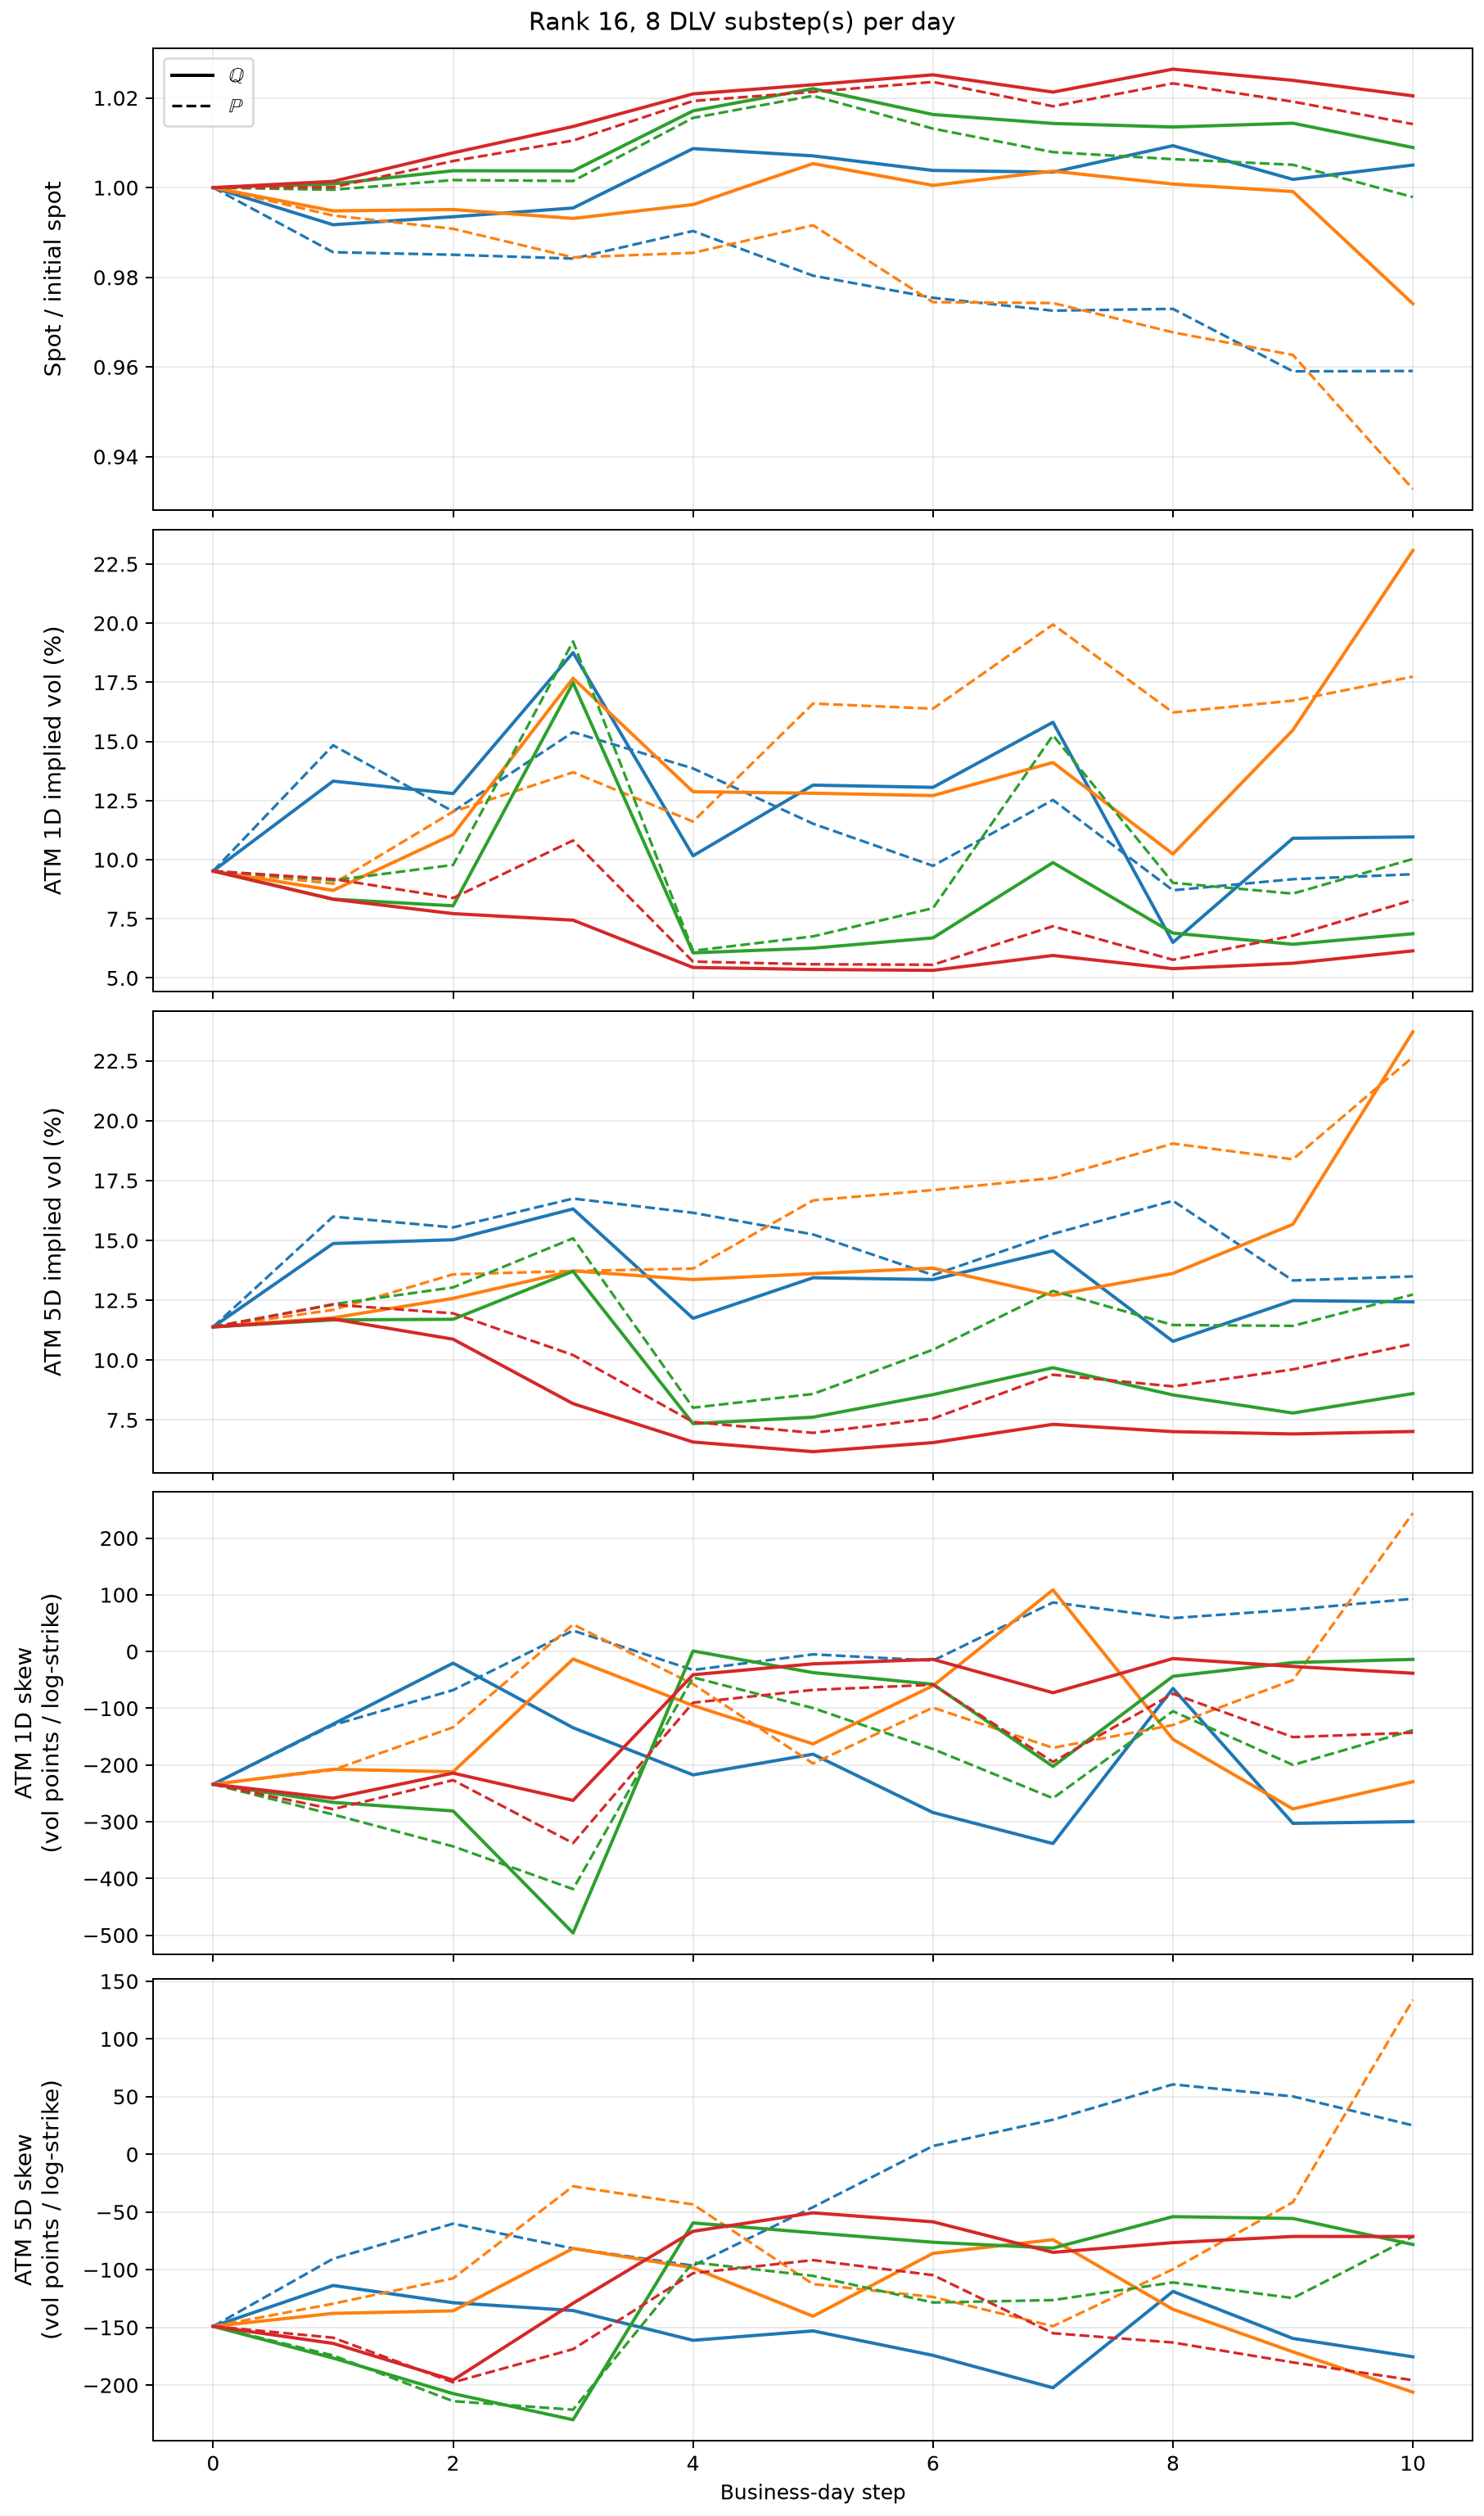
쉽게 말하면 이런 것입니다. 모형이 만든 미래 시나리오 안에서, 현재 시점의 정보만 쓸 수 있는 아주 교활한 학습 기반 매매 전략(신경망 정책)을 붙여 놓습니다. 이 전략은 시나리오를 보고 "지금 이 옵션을 사면 이득"인 순간마다 포지션을 잡습니다. 무차익 모형이라면 이 전략이 아무리 영악해도 기대수익은 0이어야 합니다. 반대로 실제 세계 드리프트(ℙ)를 넣은 시나리오에서는 전략이 확실히 돈을 벌어야 하고요. 즉, '무죄 판결'과 '유죄 판결'을 동시에 받을 수 있는 시험입니다.
결과 — 무엇을 알아냈나
가격표면 적합: 호가 219만 개 중 95% 초과가 스프레드 안
실증 데이터는 S&P 500 지수 옵션입니다. 2022년 1월 3일부터 2025년 8월 29일까지 891개 거래일, 만기 25영업일 이내의 콜·풋 2,192,458개 매수·매도 호가 구간을 사용했습니다(OptionMetrics IvyDB). 모형의 초기 상태 가격이 실제 시장의 매수·매도 호가 구간 안에 들어오는 비율이 95%를 넘었습니다. 게다가 이것은 정교한 보정이 아니라 "단순한 그리드 아키텍처"를 쓰고도 나온 결과입니다.
동적 무차익 감사: 계약 5,001개에서 위반 0건
더 중요한 숫자가 다음입니다. 저자들은 스팟과 25개 만기 × 200개 행사가 = 5,001개 계약 전체를 감사 대상으로 삼았습니다. 이 거대한 계약 묶음에서 일별·계약별 좌표 62,569개에 대해 기대수익이 0인지 검사했습니다.
- 1% 기준을 넘은 좌표: 635개. 완전히 우연에 맡겼다면 기대되는 숫자가 625.69개입니다. 즉, 관측된 초과 건수는 순수한 표본 오차 수준입니다.
- 3표준오차를 넘은 좌표: 188개(기대 168.9개). 5표준오차를 넘은 좌표: 0개.
- 교활한 매매 전략 2종으로 잡은 포착 수익률의 평균은 하루 스팟 단위(표준오차 ), 95% 신뢰구간 에 0이 들어 있습니다.
같은 진단을 실제 세계 드리프트(ℙ)가 들어간 시나리오에 돌리면 결과가 극적으로 갈립니다. 제한된 계약 묶음(옵션 44개 등 570개 좌표)에서 좌표 전부가 5표준오차를 초과하며 돈을 벌었습니다. 다시 말해 이 감사 절차는 무차익 위반에 충분히 민감하고, 위험중립 세계에서의 '0 기대수익'은 그저 검사가 안 된 것이 아니라 정말로 0이었다는 뜻입니다.
원문의 표현대로, 유동 계약 수가 확률 요인 수를 훨씬 넘는 규모에서 위험중립성이 확인된 첫 사례입니다.
부수 발견: 요인을 늘린다고 검증이 좋아지지 않는다
옵션 표면의 변동을 설명하는 요인(프린시펄 컴포넌트)을 8개 쓰면 분산의 72.88%, 16개면 84.40%, 26개가 되어야 90.25%를 설명합니다. 그런데 재미있게도 요인 16개 + 정밀 시간 분할 사양이 오히려 감사 통계량이 더 나빴습니다(최대 값 3.663 대 2.716). 요인 추가가 늘 검증 개선을 뜻하지 않는다는, 실무자가 새겨들어야 할 교훈입니다.
한계와 주의점
- 감사의 범위가 정직하게 제한되어 있습니다. 제한된 계약 묶음 테스트는 그 묶음과 그 전략 클래스 안에서만 무부재를 확인합니다. 5,001개 계약 전체 테스트가 있지만, 좌표들끼리 통계적으로 얽혀 있어 초과 건수는 공식적인 다중검정 p-값이 아니라 '진단'에 가깝습니다(원문도 이를 명시).
- 데이터 범위가 좁습니다. 단기 만기의 S&P 500 지수 옵션만 사용했습니다. 다른 자산군이나 장기 만기로의 확장은 후속 과제로 남아 있습니다.
- 재현 장벽이 실재합니다. 219만 개 호가에 대한 대규모 보정(최대 1,000 에폭)과 유료 데이터(WRDS OptionMetrics)가 필요합니다. 논문의 재현성 점수도 이 때문에 높지 않습니다(5점 만점 기준 48점).
- 이론의 전제 조건: 유일한 강해 증명은 vol-of-vol(변동성의 변동성)에 대한 수학적 상계 가정 위에 있습니다. 가정이 깨지면 증명의 보장도 함께 깨집니다.
그래서 투자/실무엔?
- "무차익"이라는 말을 검증 절차로 바꿔 쓰세요. 자체적으로 옵션 가격표면이나 시나리오 생성기를 만든다면, "가격을 잘 맞춘다"는 지표만 볼 것이 아니라 '영악한 전략을 붙여 봐도 기대수익이 0인가'라는 회귀 테스트를 감사 항목으로 넣을 수 있습니다. GROMM의 BHW 테스트가 그 템플릿입니다.
- 작은 계약 묶음으로 검증한 것은 큰 계약 묶음에서 깨질 수 있습니다. 저자들의 이전 모형은 계약 49개로 검증했지만, 5,001개로 넓히면 표본 오차가 무차익 위반처럼 보이기도 하고 반대로 진짜 위반이 숨기도 합니다. 포트폴리오 전체 계약에 대해 표준오차 기반 스크린을 돌리는 것이 '무차익인 척'과 '무차익'을 구분하는 유일한 방법입니다.
- 시나리오 생성의 관점: 이 모형은 옵션 가격표면 전체를 위험중립 시뮬레이션에 쓸 수 있게 해 줍니다. 파생 전략의 가격·헤지·리스크 분석에서 "시장이 실제로 어떻게 움직이는가(ℙ)"와 "가격이 정당화되려면 어떻게 움직여야 하는가(ℚ)"를 한 모형 안에서 비교할 수 있다는 점이 실무적으로 큽니다. 예를 들어 헤지 비용 추정이나 스트레스 시나리오를 '무차익을 지키는 세계'에서 돌릴 수 있습니다.
- 반드시 짚을 것: 이 논문이 검증한 것은 '이 모형은 무차익'이지 '이 모형이 옵션을 정확히 예측한다'가 아닙니다. 무차익은 최소 조건이지 충분 조건이 아닙니다.
더 알아보기
- 원문: GROMM: Generative Risk-neutral Option Market Models (arXiv:2610.16732)
- 5차원 점수(참고): 새로움 79 / 적용성 77 / 엄밀성 83 / 재현성 48 / 통찰 78 (종합 74.7, A등급)
- 관련 논문(KB 기준):
- SANOS: Smooth strictly Arbitrage-free Non-parametric Option Surfaces (arXiv:2601.11209) — 이 논문의 뼈대가 된 정적 무차익 표면 표현.
- DYSANOS: Generative Dynamic Smooth Arbitrage-free Option Surfaces (arXiv:2608.12587) — 같은 저자들의 선행 동적 모형(계약 49개 한정).
- Deep Local Volatility (arXiv:2007.10462) — 국소변동성을 딥러닝으로 추정하는 대표 연구.
- Arbitrage-free neural-SDE market models (arXiv:2105.11053) — 신경 확률미분방정식으로 무차익 시장 모형을 만드는 다른 접근.
- Risk-Neutral Market Simulation (arXiv:2202.13996) — 위험중립 시장 시뮬레이션의 일반론.
관련 글
 강화학습 포트폴리오
가상 시장을 만들어 연습시킨 AI 포트폴리오 매니저 — vine copula 시뮬레이션과 강화학습이 거래비용을 41.5% 줄인 비결
투자는 미래가 한 번뿐이라 연습할 수 없다. 이 논문은 자산 간 관계를 배워 가상 시장을 찍어내고, 그 가상 세계에서 강화학습 매니저를 훈련시켜 22개월 실전에서 연 34.13%, 샤프 2.31을 기록했다. 시뮬레이션 연습이 거래비용을 41.5% 줄인 과정과, '모형을 믿어도 되는가'를 수학적으로 따진 점을 쉽게 정리한다.
 시계열 계량경제학A
유동성 배급이 정보의 가치를 바꾼다: AUC 0.80 모델이 0.70에 지는 이유
2020년 모기지 시장 위기에서 비은행 대출기관이 대출 매입을 미룬 이유를 190만 건 자료로 분석한 연구입니다. 유동성 제약이 투자 선택을 어떻게 왜곡하고, 예측 모델 평가(AUC)를 어떻게 바꾸는지 일반인 눈높이로 설명합니다.
 포트폴리오 최적화A
CVaR를 이긴 엑스펙타일 포트폴리오: Wasserstein 강건 최적화로 따져보니
리스크 측도를 CVaR에서 엑스펙타일(expectile)로 바꾸고 분포 불확실성까지 반영한 포트폴리오 최적화가 FTSE 13년 실증에서 9개 조합 전부 이겼다. 엑스펙타일의 백테스트 가능성, 지름자 선택, 퇴화 임계값까지 쉽게 풀어 설명한다.