Ohse AI LabOHSE AI LAB

포트폴리오 최적화

리스크 패리티, 포트폴리오 이론, 자산 배분 · 글 17편

가상 시장을 만들어 연습시킨 AI 포트폴리오 매니저 — vine copula 시뮬레이션과 강화학습이 거래비용을 41.5% 줄인 비결
강화학습 포트폴리오

가상 시장을 만들어 연습시킨 AI 포트폴리오 매니저 — vine copula 시뮬레이션과 강화학습이 거래비용을 41.5% 줄인 비결

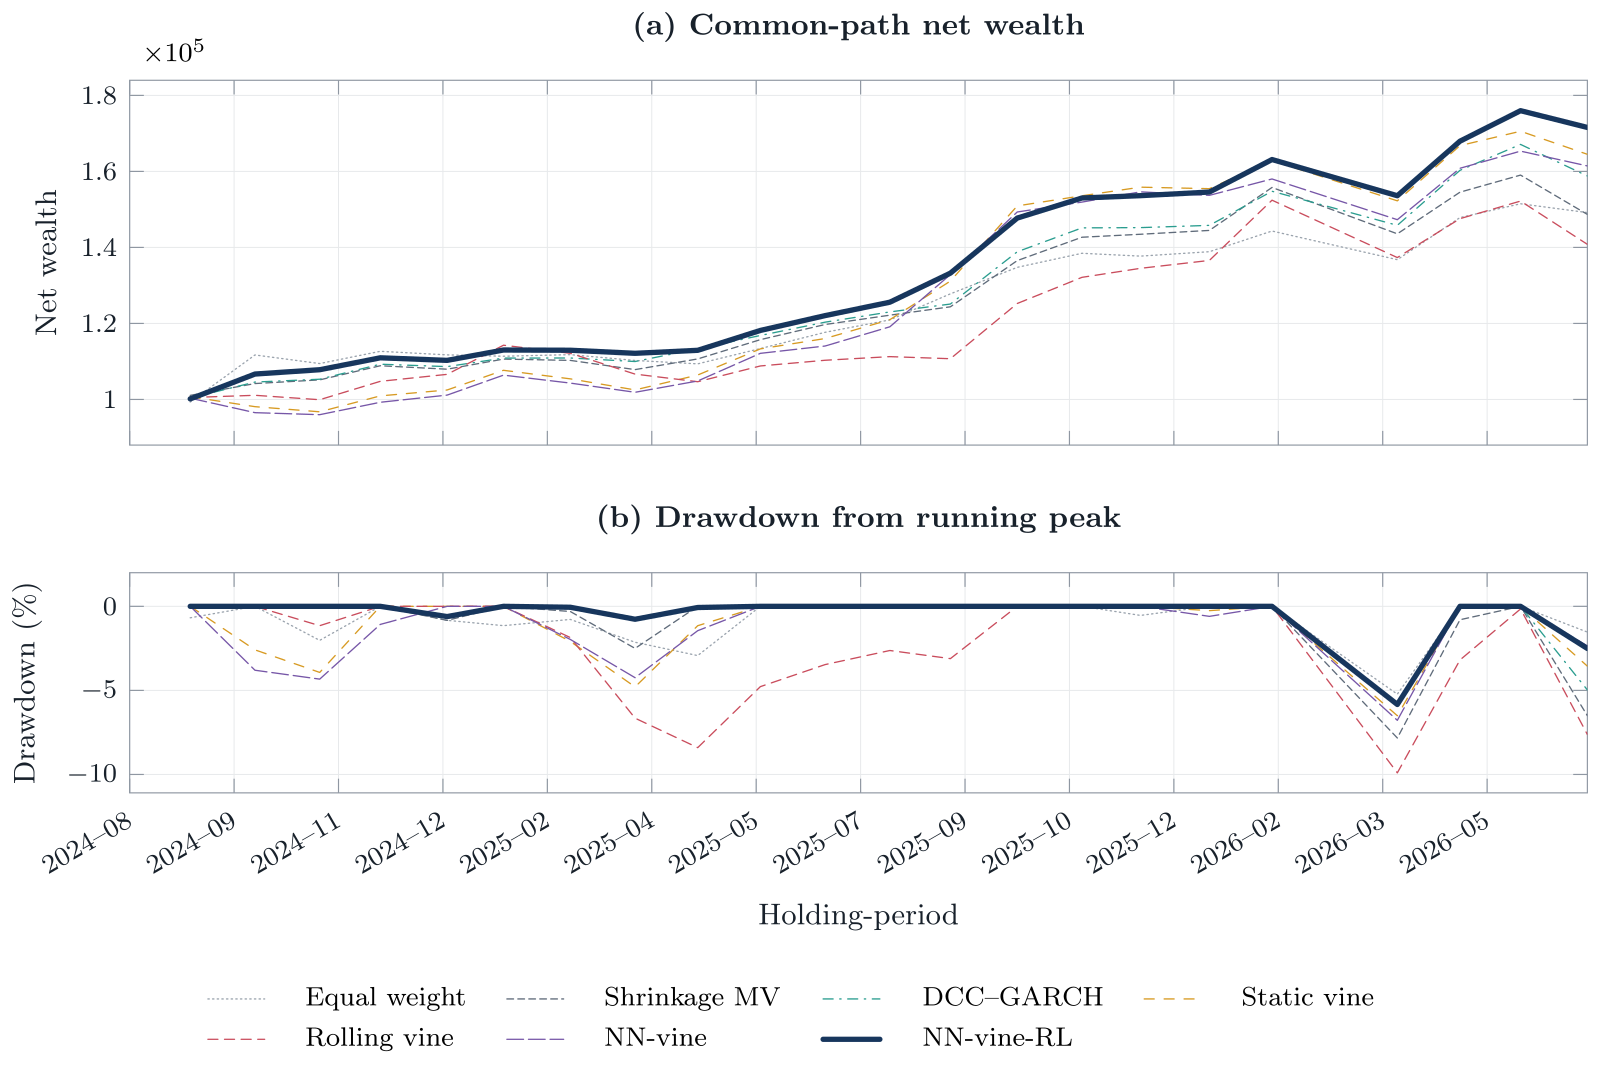
투자는 미래가 한 번뿐이라 연습할 수 없다. 이 논문은 자산 간 관계를 배워 가상 시장을 찍어내고, 그 가상 세계에서 강화학습 매니저를 훈련시켜 22개월 실전에서 연 34.13%, 샤프 2.31을 기록했다. 시뮬레이션 연습이 거래비용을 41.5% 줄인 과정과, '모형을 믿어도 되는가'를 수학적으로 따진 점을 쉽게 정리한다.

20분
포트폴리오 최적화vine copula+5
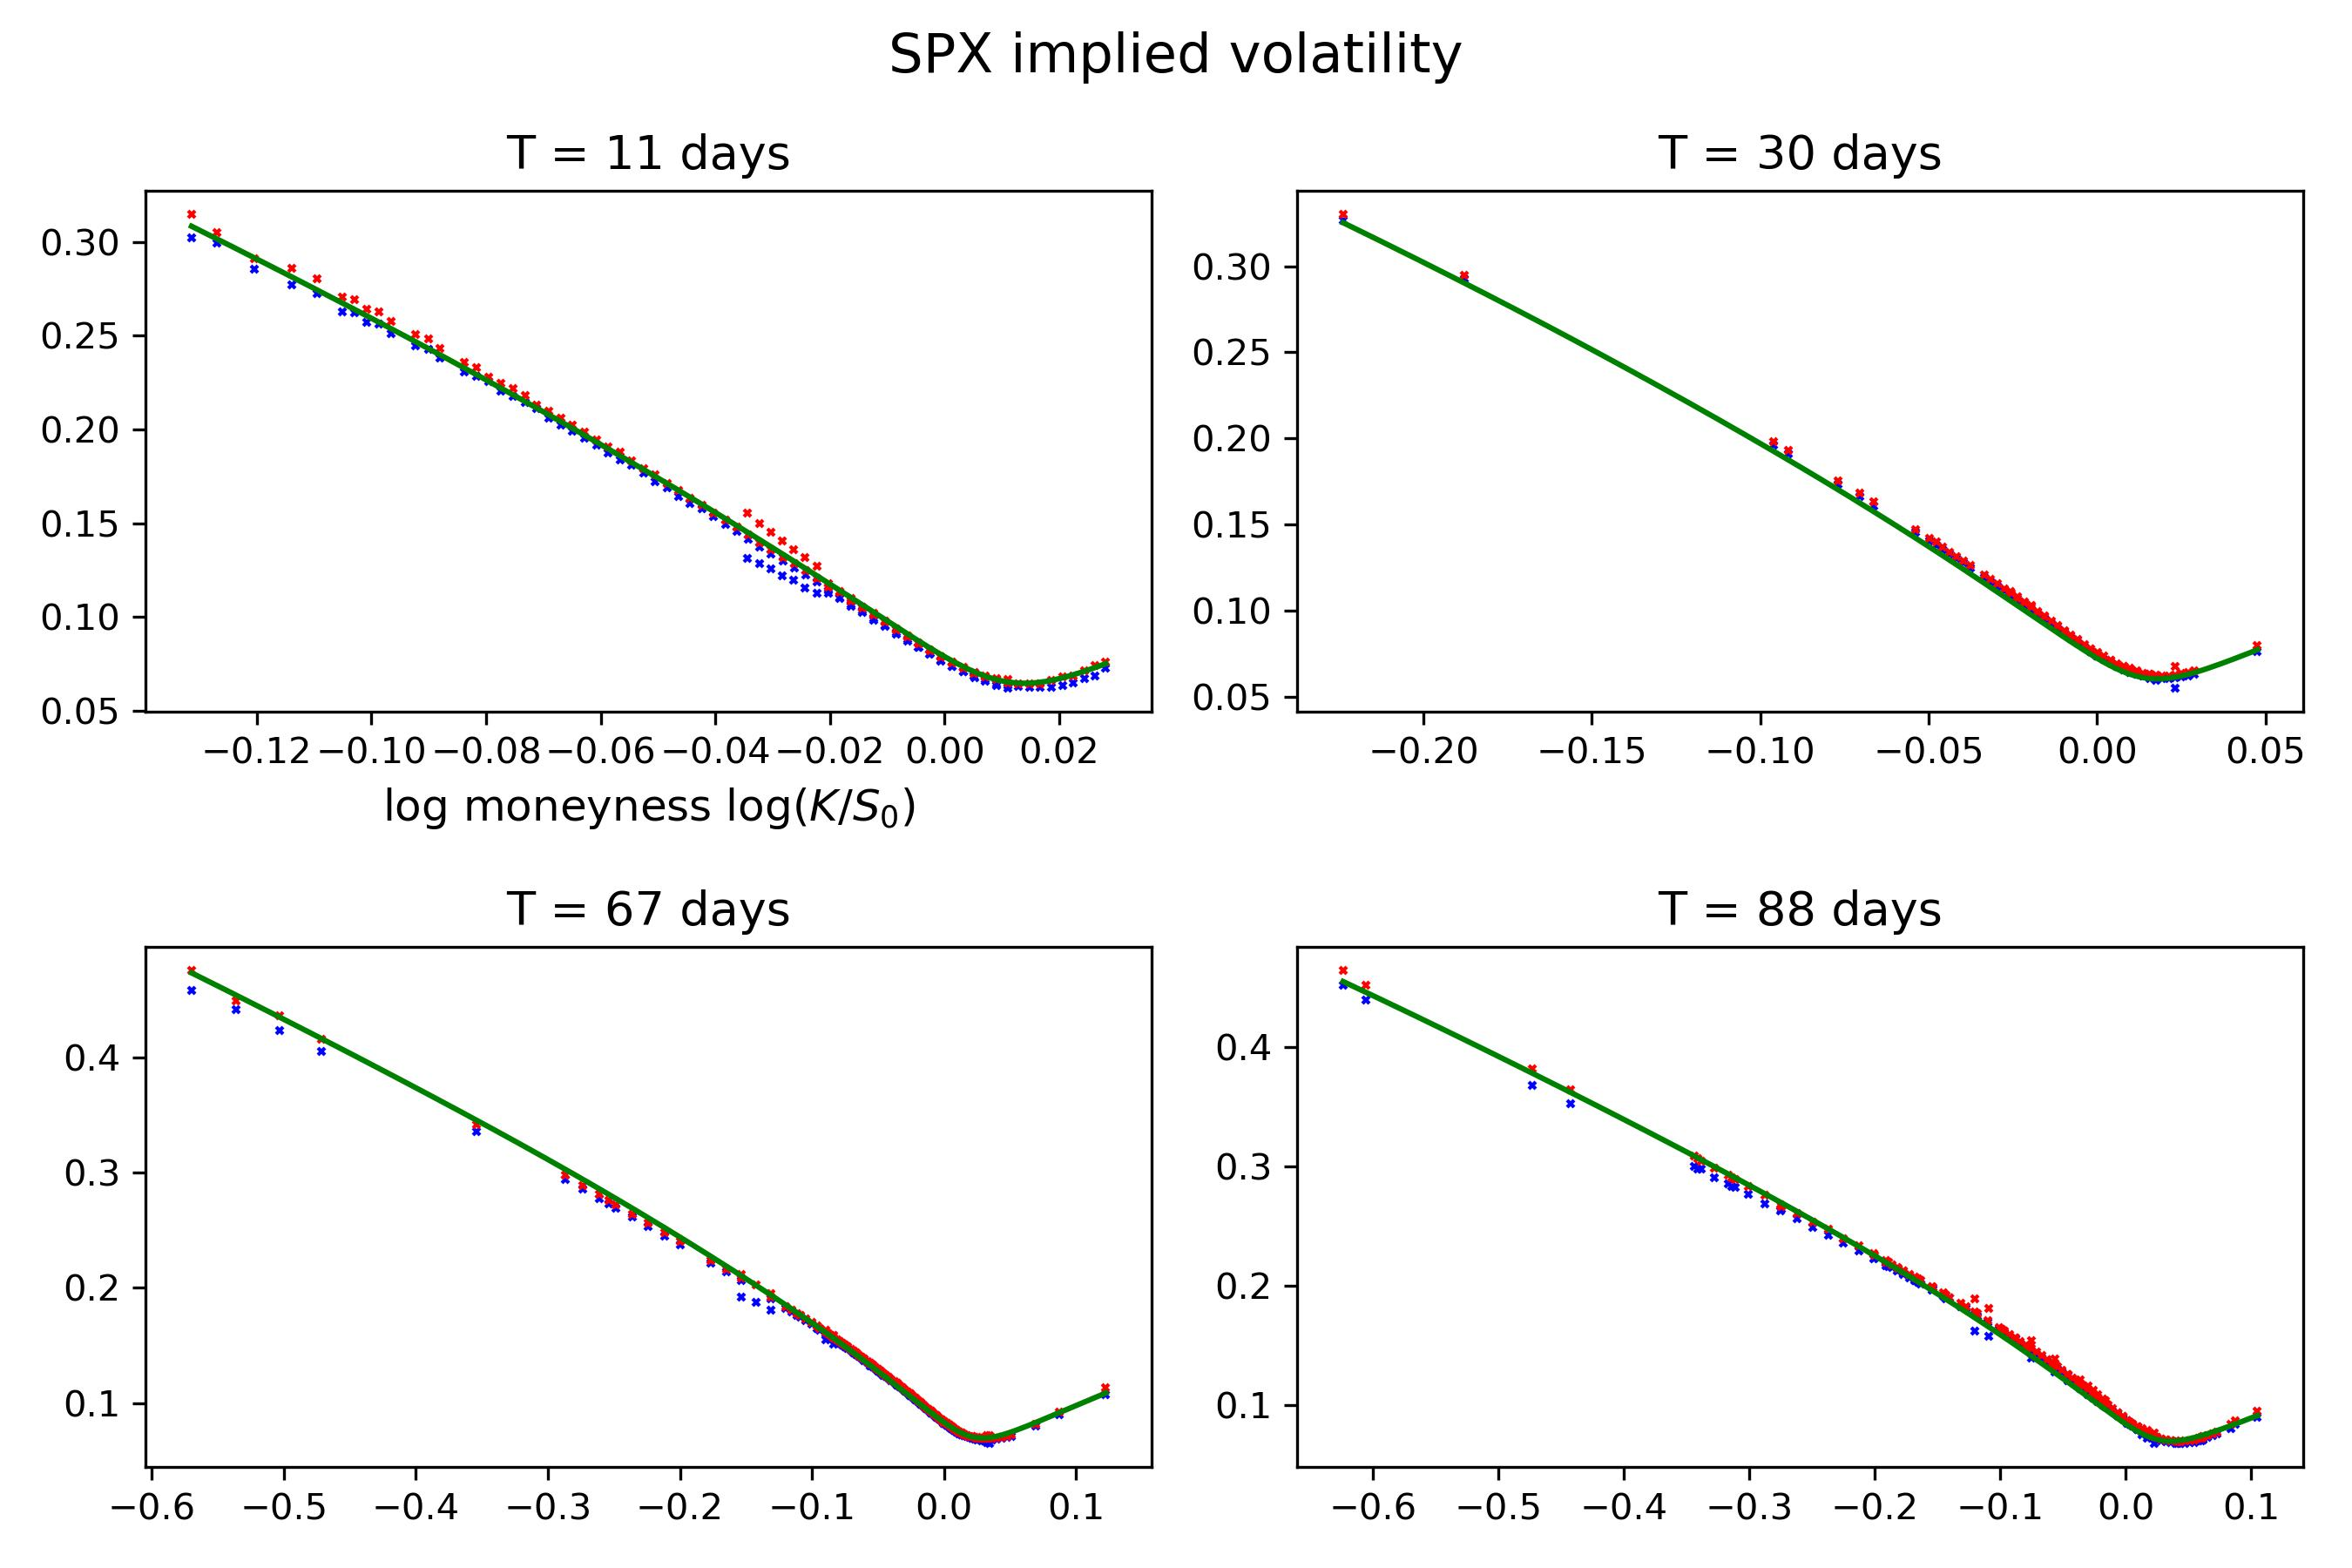
옵션 가격 모형의 무차익 보장: GROMM과 S&P 옵션 219만 건 검증
포트폴리오 최적화A

옵션 가격 모형의 무차익 보장: GROMM과 S&P 옵션 219만 건 검증

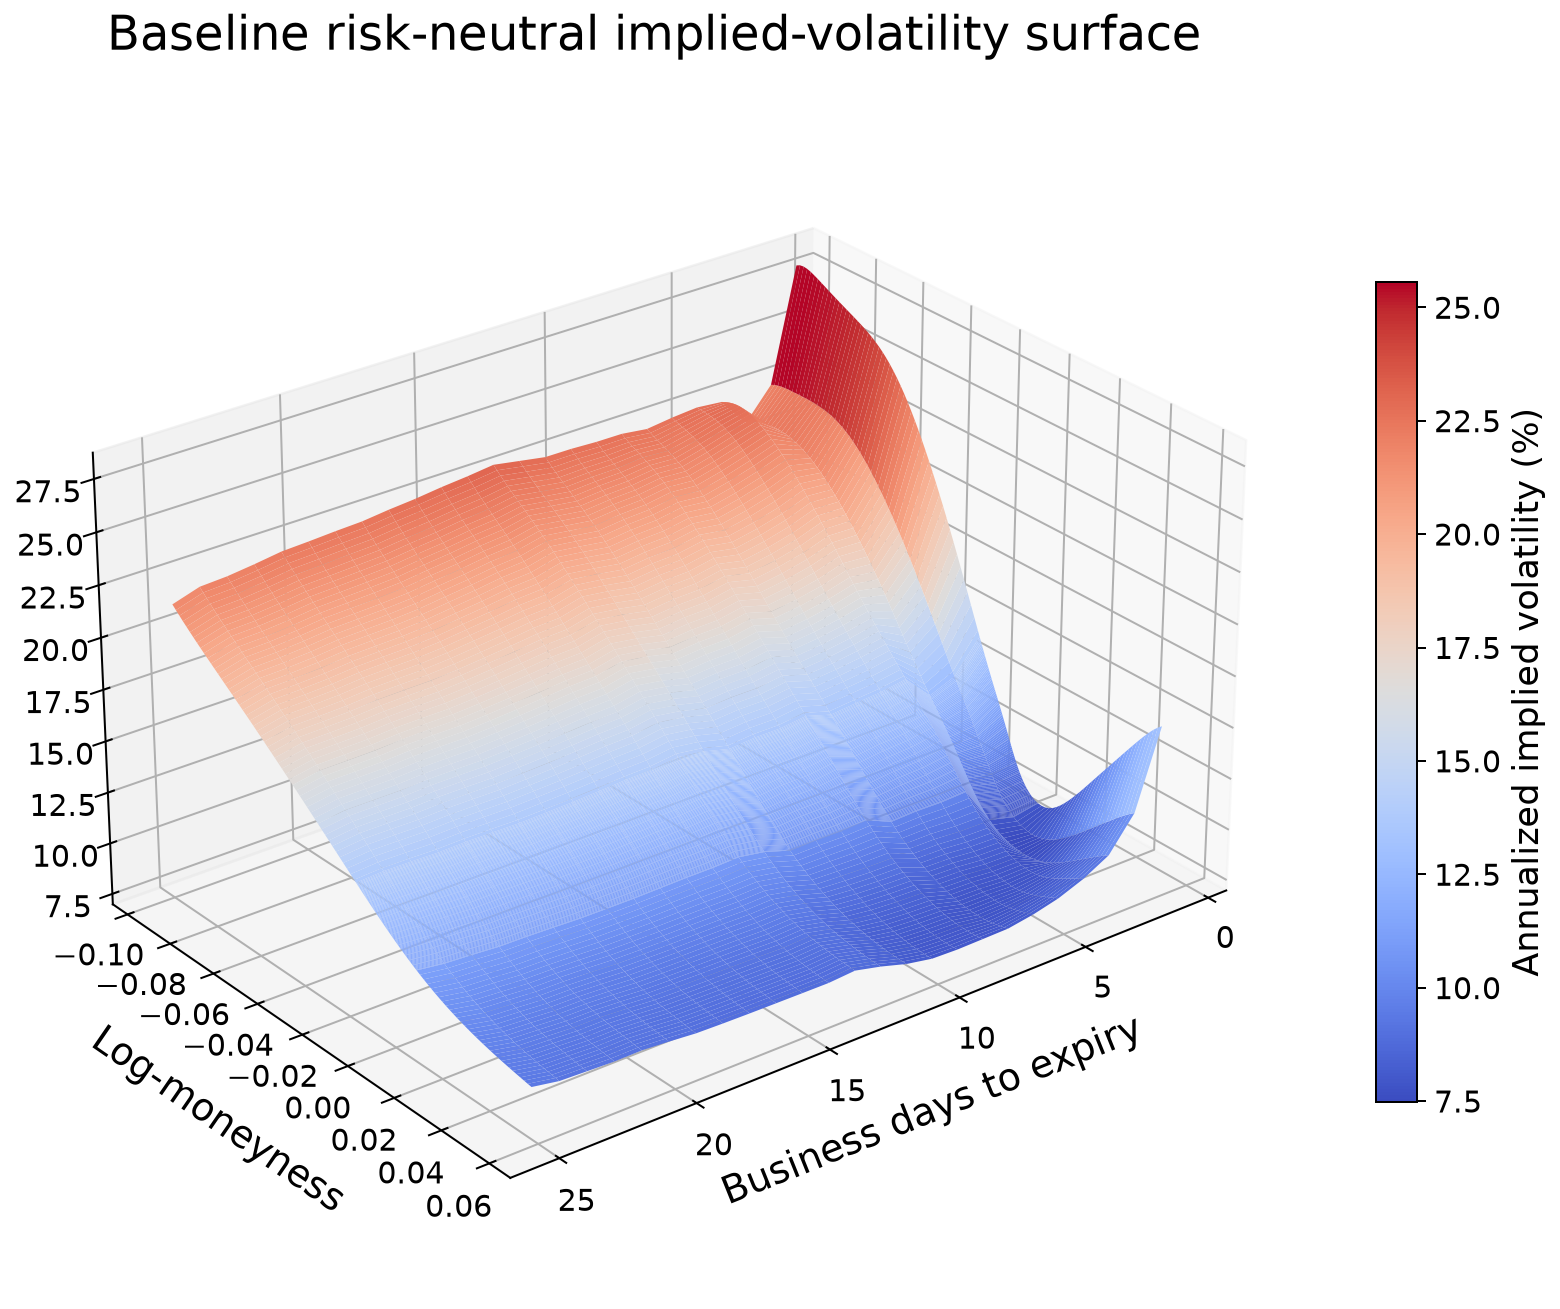
옵션 시장 모형이 '무차익'이라는 말을 증명하려면 무엇을 해야 할까. GROMM은 S&P 500 옵션 219만 개 호가로 가격표면을 맞추고, 5천 개 계약 전체에서 위험중립성을 검증했습니다. 국소변동성과 시나리오 생성의 시사점을 정리합니다.

20분
옵션 시장 모형무차익 옵션 가격+5
유동성 배급이 정보의 가치를 바꾼다: AUC 0.80 모델이 0.70에 지는 이유
시계열 계량경제학A

유동성 배급이 정보의 가치를 바꾼다: AUC 0.80 모델이 0.70에 지는 이유

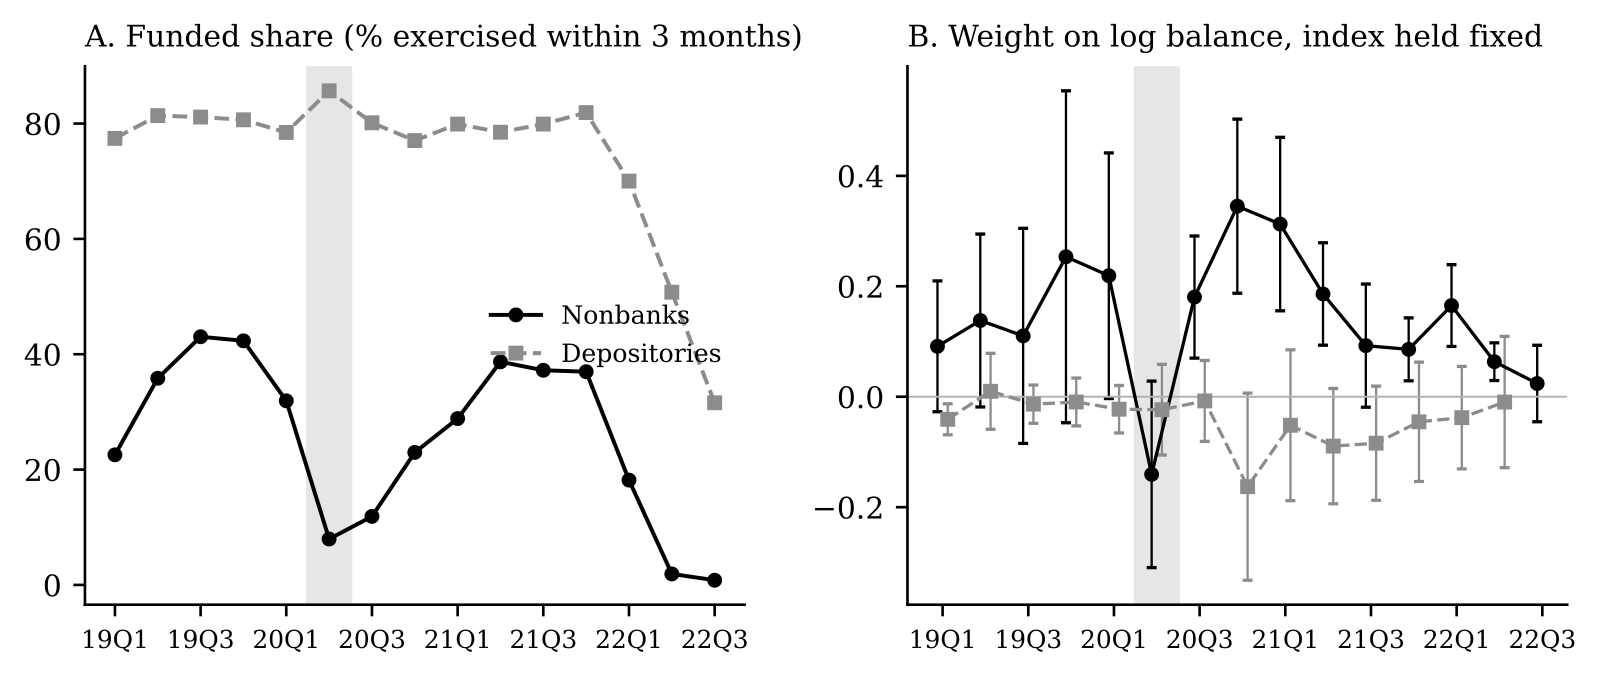
2020년 모기지 시장 위기에서 비은행 대출기관이 대출 매입을 미룬 이유를 190만 건 자료로 분석한 연구입니다. 유동성 제약이 투자 선택을 어떻게 왜곡하고, 예측 모델 평가(AUC)를 어떻게 바꾸는지 일반인 눈높이로 설명합니다.

20분
유동성 배급정보의 가치+4
2020년 Deep Empirical Risk Minimization in finance: AI 투자 전략이 '미래를 훔쳐보는' 이유
포트폴리오 최적화S

2020년 Deep Empirical Risk Minimization in finance: AI 투자 전략이 '미래를 훔쳐보는' 이유

백테스트에서는 대박이 나는데 실전에서는 안 되는 그 이유. 2020년 발표된 이 논문은 딥러닝 투자 모델이 훈련 데이터 안에서 미래 정보를 몰래 암기하는 메커니즘을 이론적으로 증명했습니다. 데이터 규모와 모델 복잡도의 균형으로 과학습을 통제하는 조건까지 쉽게 풀어 설명합니다.

14분
딥러닝과적합+6
2021년 세금·주식 수량까지 반영한 포트폴리오 최적화: 수백 밀리초에 풀고 '좋은 답인지'까지 증명하는 법
포트폴리오 최적화S

2021년 세금·주식 수량까지 반영한 포트폴리오 최적화: 수백 밀리초에 풀고 '좋은 답인지'까지 증명하는 법

이론의 포트폴리오 최적화는 매끈한데, 현실은 세금·정수 주식·최소 거래 단위로 뒤범벅입니다. 스탠퍼드 연구진은 이 지저분한 문제를 '쪼개서' 수백 밀리초에 풀고, 그 답이 최적에 얼마나 가까운지 하한까지 계산해 보증하는 프레임워크를 제시했습니다. 소규모 계좌 운용과 세금 인식 리밸런싱에 바로 쓸 수 있는 실용 최적화의 교과서를 쉽게 풀어 설명합니다.

21분
포트폴리오 최적화ADMM+7
CVaR를 이긴 엑스펙타일 포트폴리오: Wasserstein 강건 최적화로 따져보니
포트폴리오 최적화A

CVaR를 이긴 엑스펙타일 포트폴리오: Wasserstein 강건 최적화로 따져보니

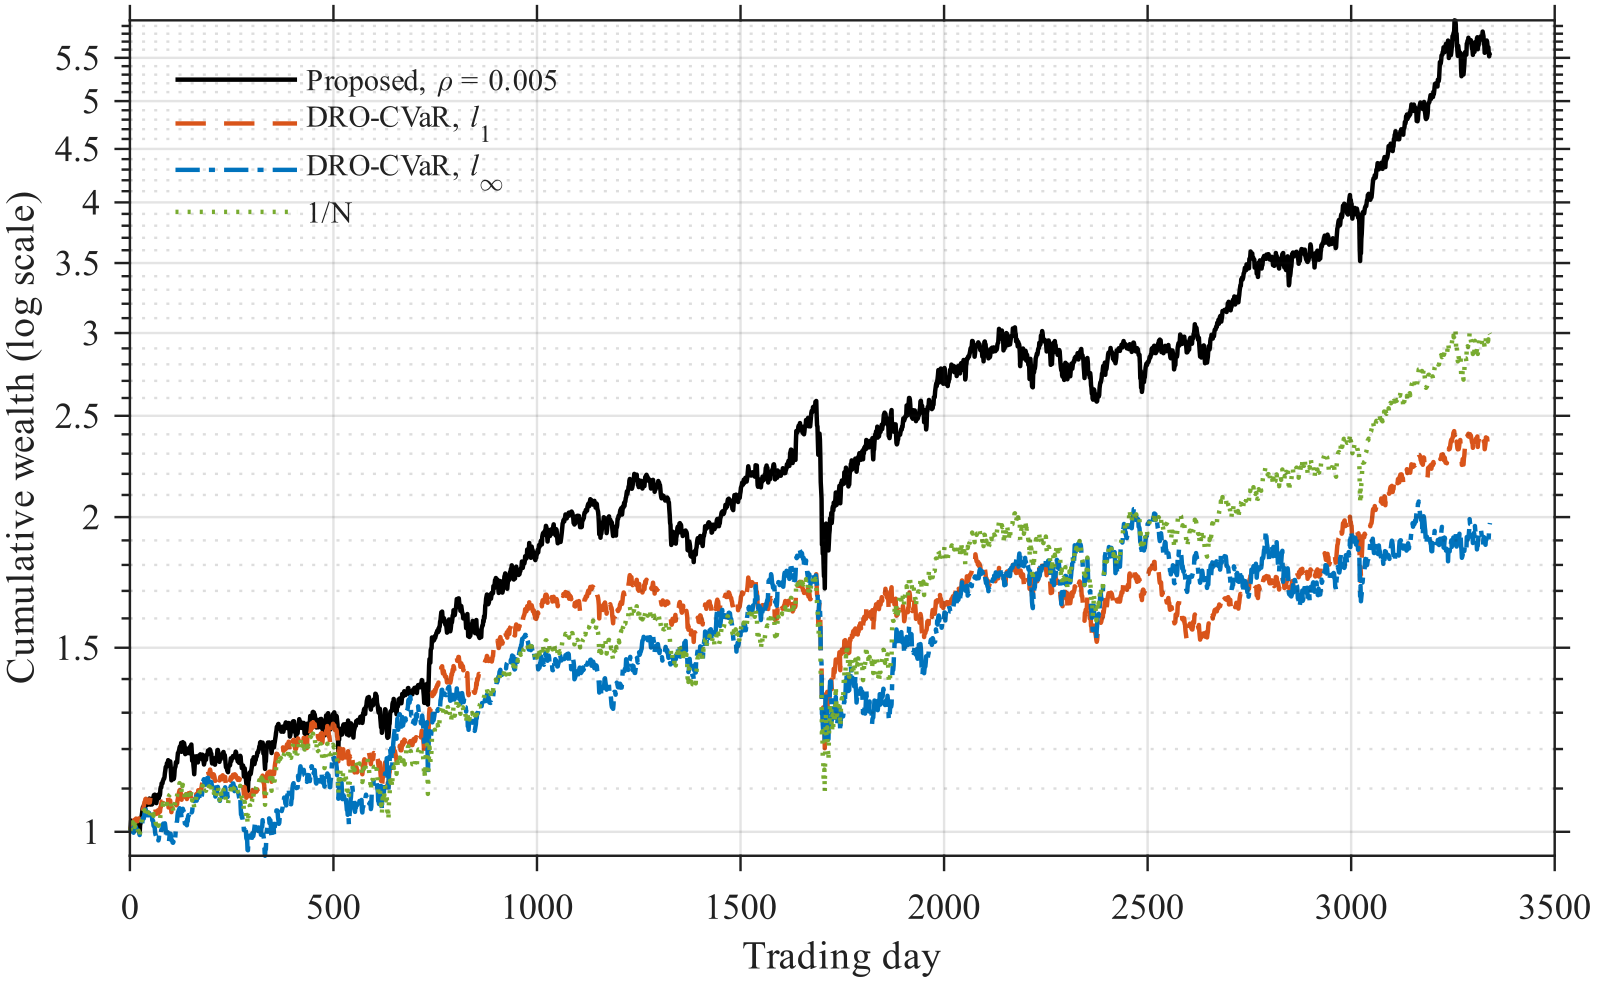
리스크 측도를 CVaR에서 엑스펙타일(expectile)로 바꾸고 분포 불확실성까지 반영한 포트폴리오 최적화가 FTSE 13년 실증에서 9개 조합 전부 이겼다. 엑스펙타일의 백테스트 가능성, 지름자 선택, 퇴화 임계값까지 쉽게 풀어 설명한다.

19분
엑스펙타일expectile 리스크 측도+5
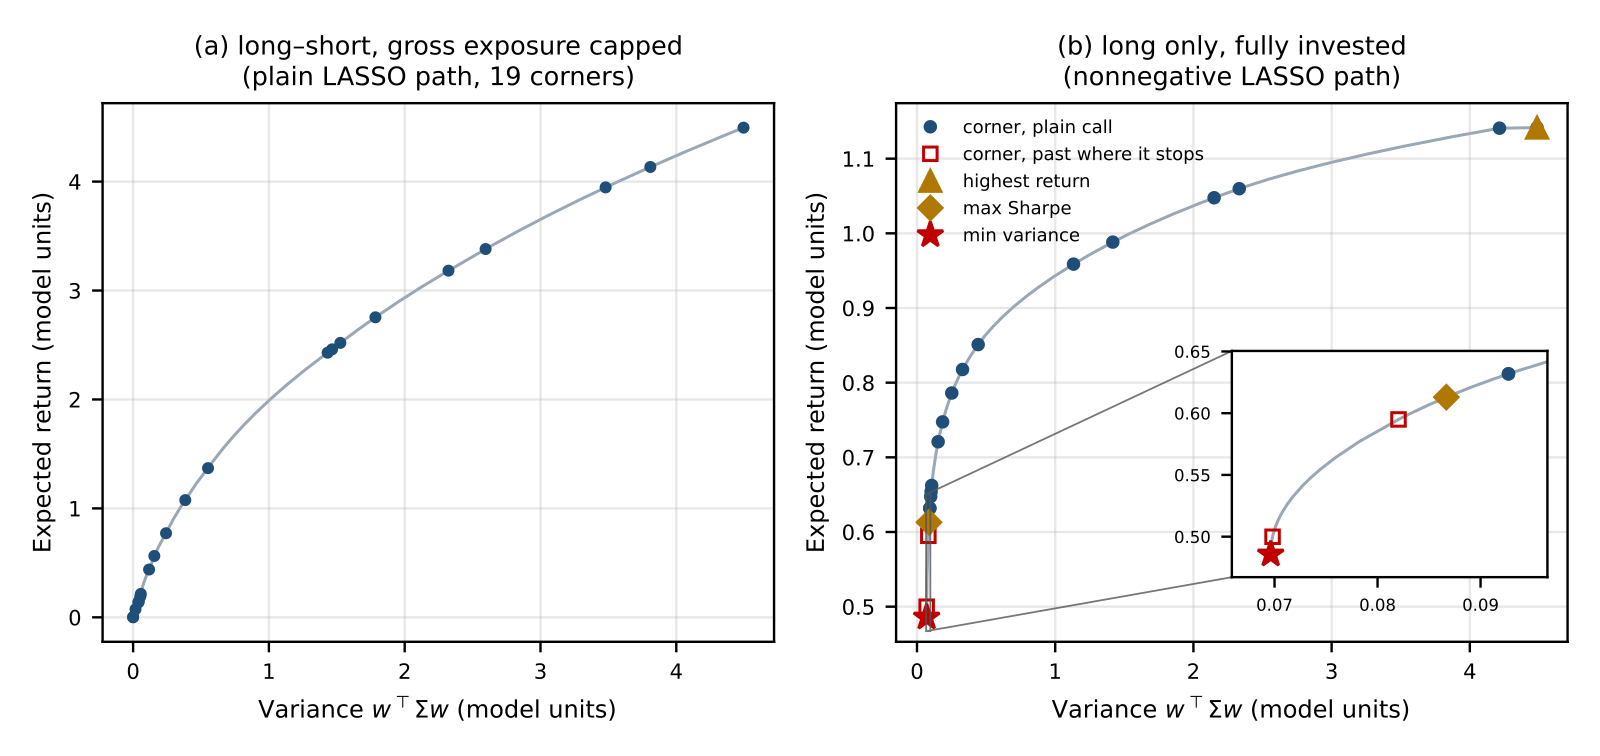
포트폴리오 최적화, 어렵게 풀 필요 없이 LASSO 한 번으로 — 효율적 프런티어의 놀라운 등가성
포트폴리오 최적화A

포트폴리오 최적화, 어렵게 풀 필요 없이 LASSO 한 번으로 — 효율적 프런티어의 놀라운 등가성

머신러닝에서 흔히 쓰는 변수 선택 도구 LASSO가 마코위츠의 효율적 프런티어를 그대로 그려 준다는 연구를 쉽게 풀어 설명합니다. 포트폴리오 최적화 계산이 왜 수십 배 빨라지는지, 그리고 주의할 한계까지 정리합니다.

19분
효율적 프런티어포트폴리오 최적화+6
거래비용의 비밀: 교차영향과 시간 감쇠를 고려한 볼록 최적화 모델
포트폴리오 최적화A

거래비용의 비밀: 왜 같은 주문인데 손실이 다를까?

상대가치 거래에서 교차영향과 시간 감쇠를 고려한 볼록 최적화 거래비용 모델을 소개합니다. 기존 모델이 놓치고 있던 거래비용의 두 가지 그림자를 포착해 실행 전략을 개선하는 방법을 쉽게 설명합니다.

12분
거래비용교차영향+5
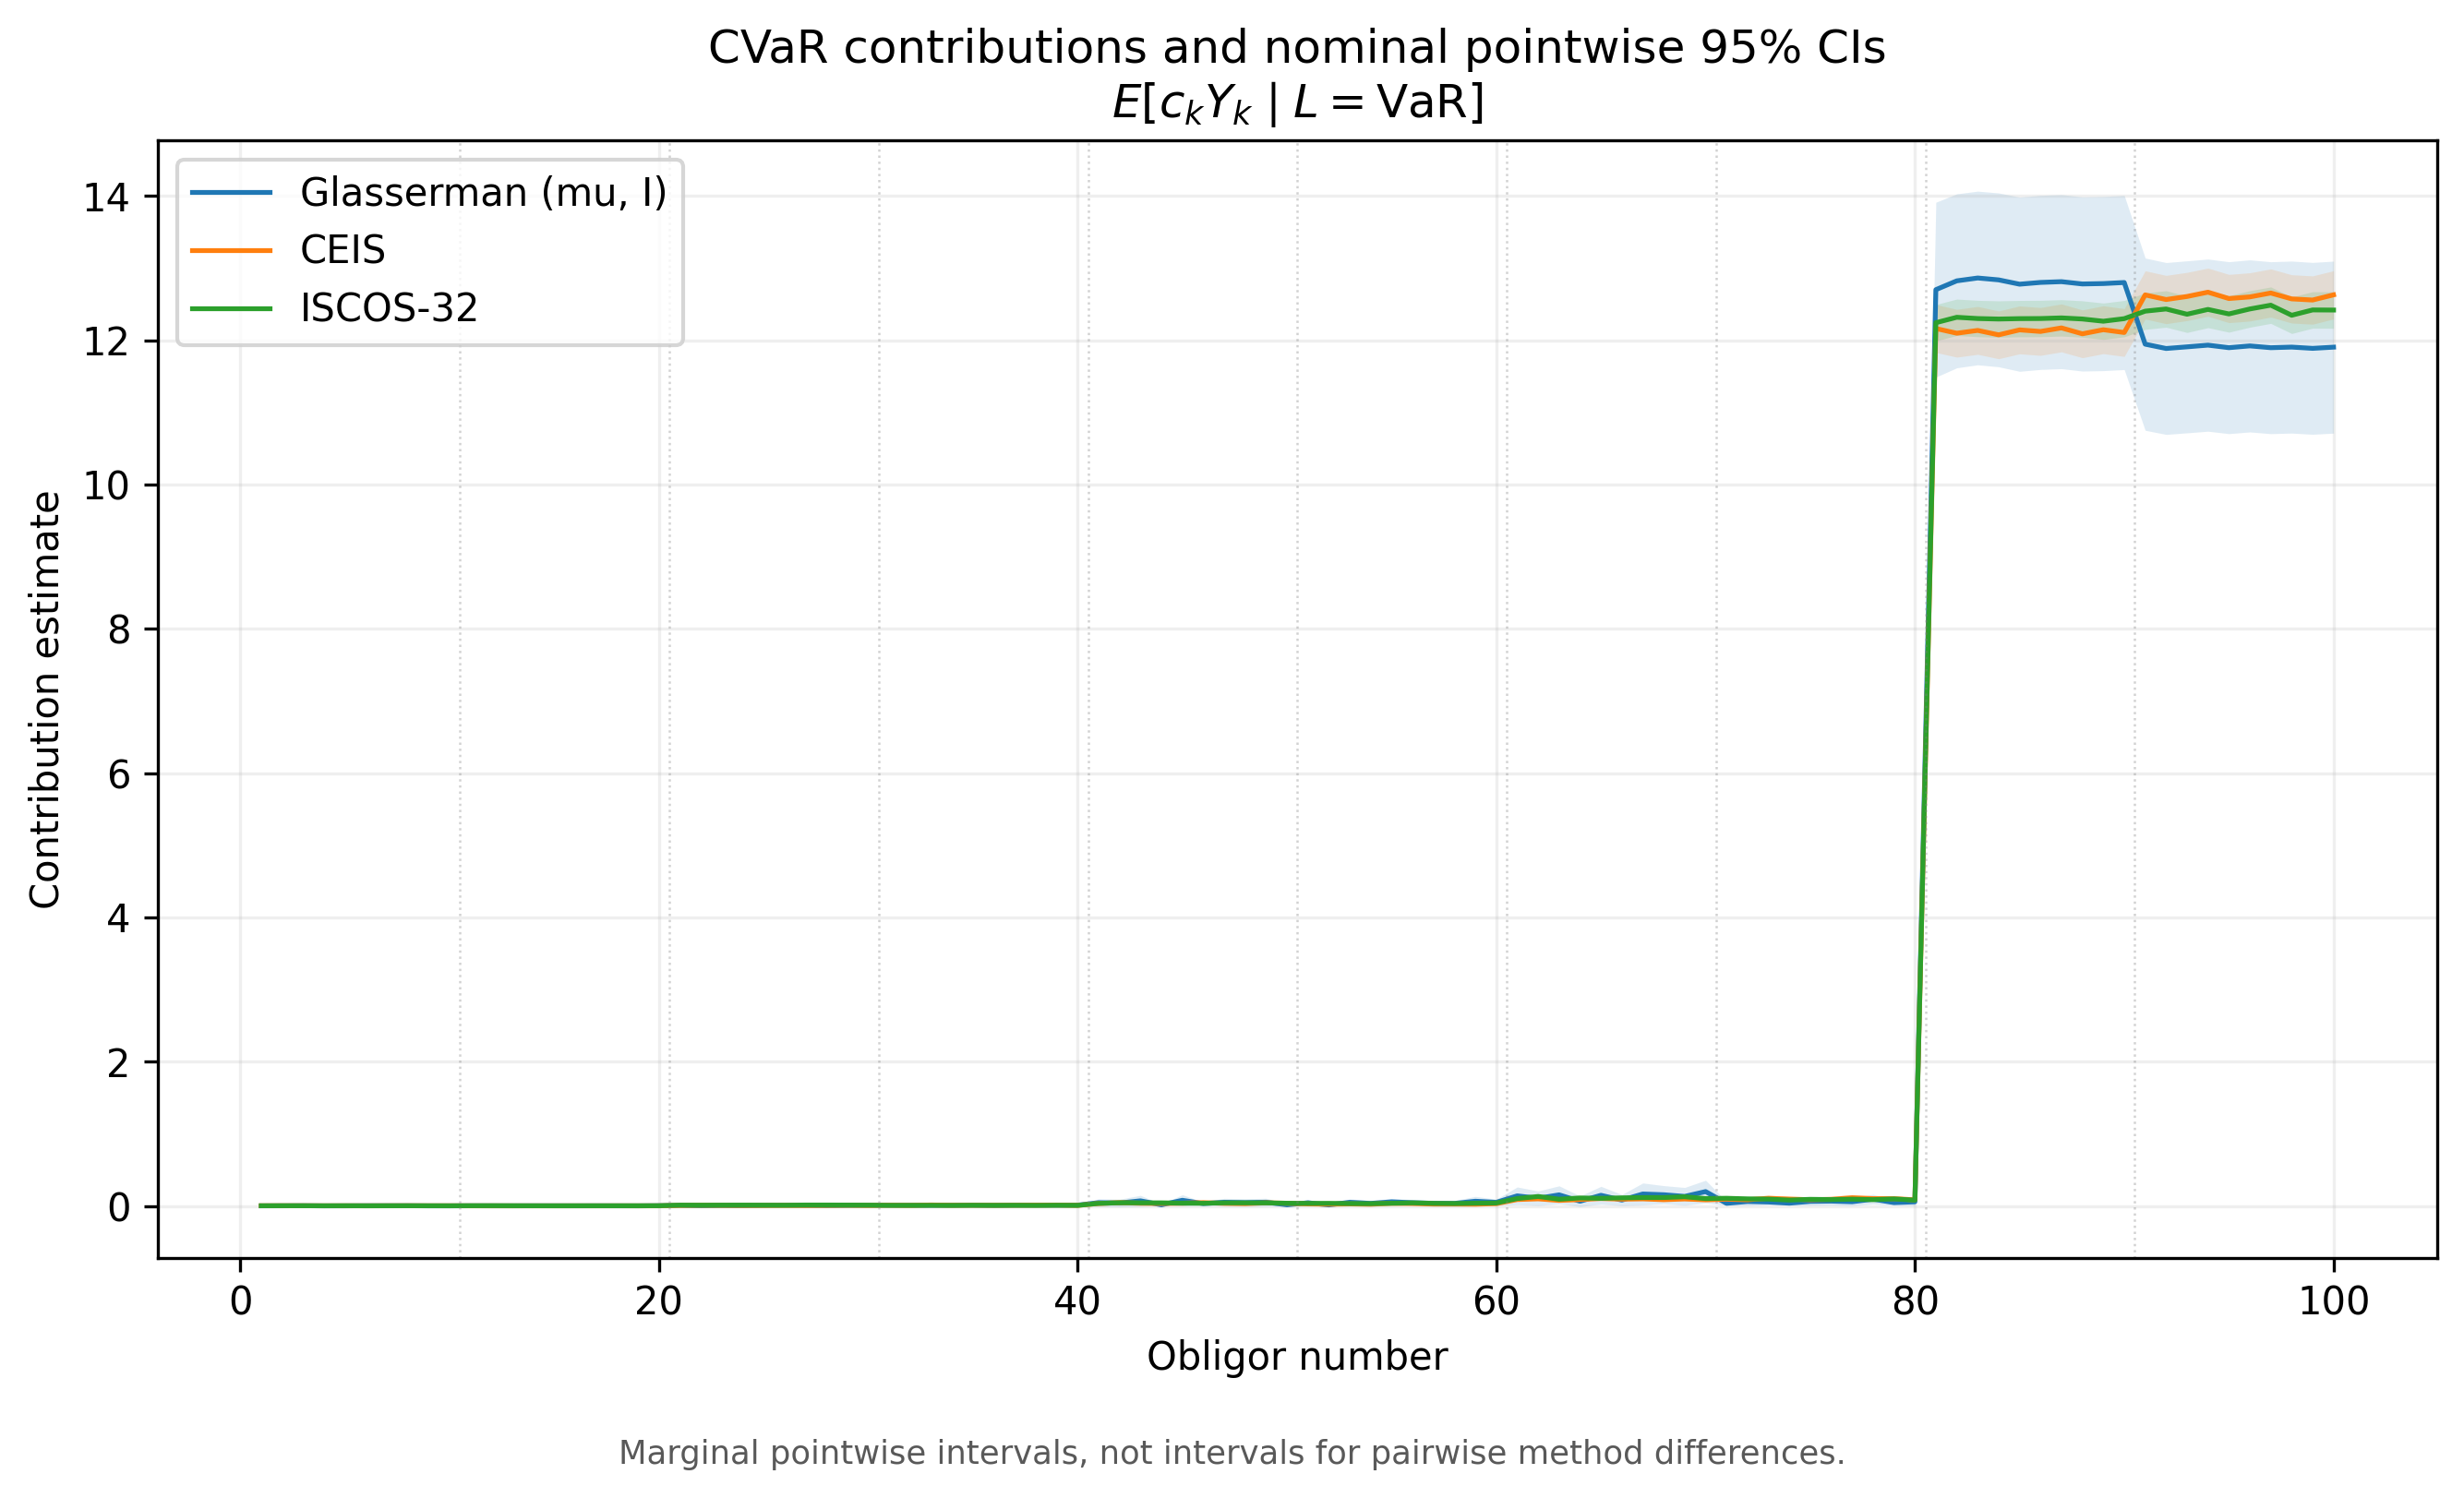
중요도 샘플링 ISCOS: 희귀 신용손실 시뮬레이션을 두 배 효율로
포트폴리오 최적화A

중요도 샘플링 ISCOS: 희귀 신용손실 시뮬레이션을 두 배 효율로

100년 만의 손실처럼 희귀한 사건을 시뮬레이션할 때 표본이 모자라는 문제, 어떻게 풀까? 교차엔트로피 중요도 샘플링에 조건부 확률을 더한 ISCOS가 신용 포트폴리오 꼬리 위험 계산을 얼마나 빠르고 안정적으로 만드는지 쉽게 설명합니다.

21분
중요도 샘플링희귀 사건 시뮬레이션+5
주식 시장의 traveling wave 모델 — 순위 기반 진입·퇴출로 본 자본분포
시계열 계량경제학A

주식 시장에도 '파도'가 있다 — 순위 기반 진입·퇴출로 본 자본분포의 비밀

CRSP 26,100개 기업 50년 데이터로 검증한 주식 시장의 traveling wave 모델. 기업의 생존과 소멸이 시장 전체의 자본분포를 어떻게 안정시키는지, 그리고 이것이 포트폴리오에 무엇을 의미하는지 쉽게 풀어봅니다.

11분
주식시장traveling wave+6
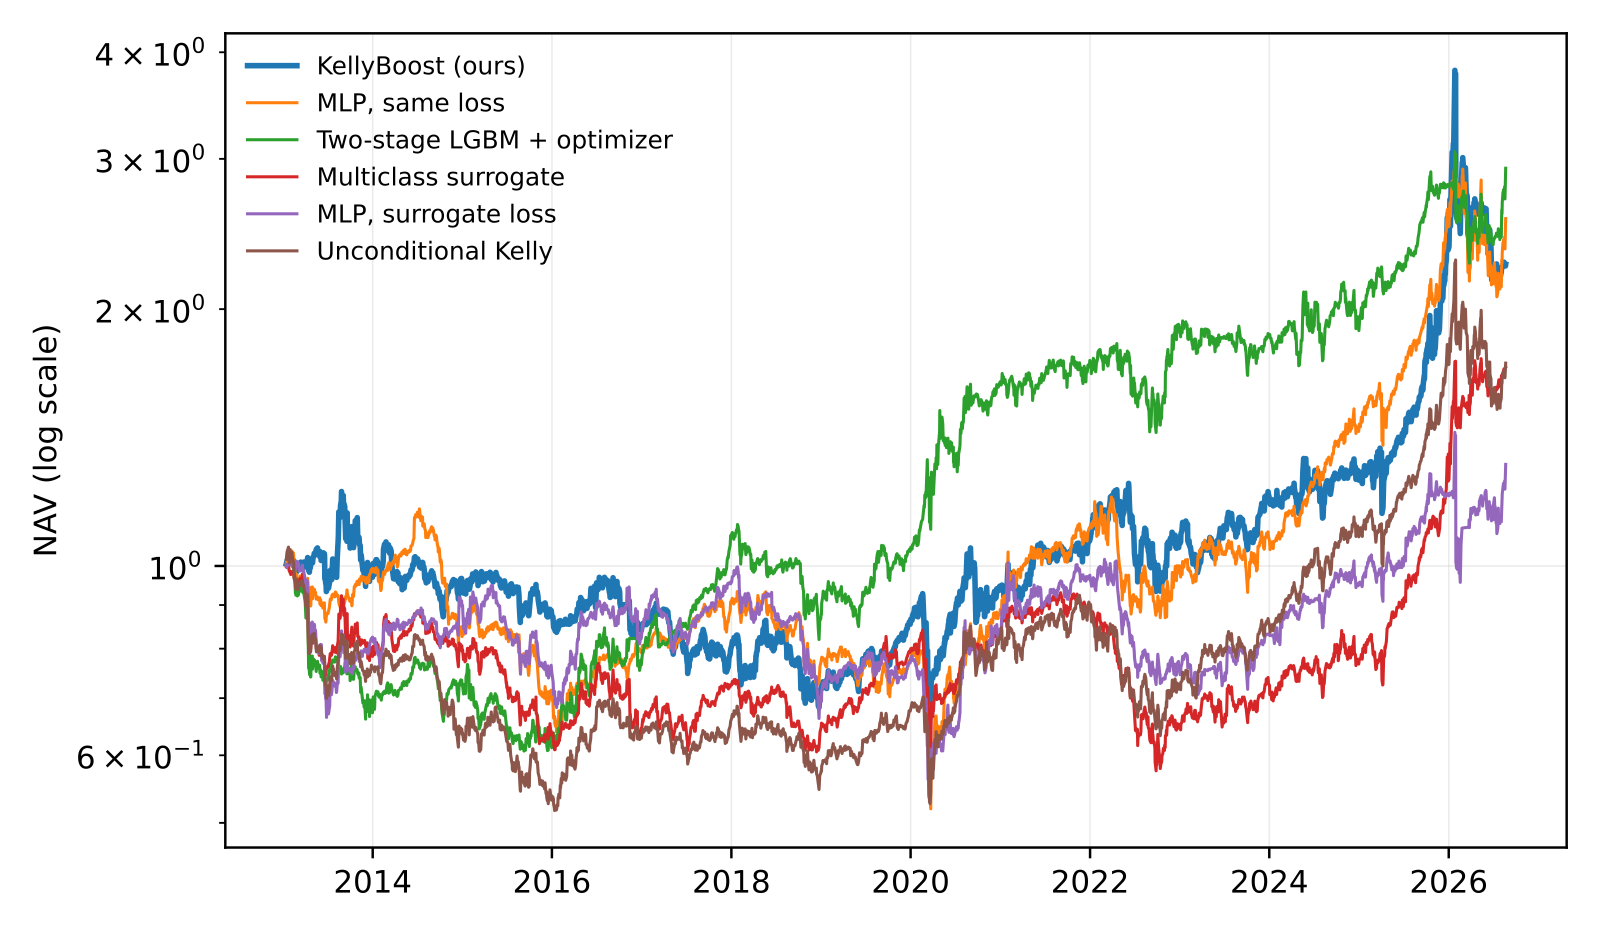
KellyBoost 켈리 기준 포트폴리오 최적화
포트폴리오 최적화A

KellyBoost: 머신러닝으로 최적 포트폴리오를 직접 만드는 새로운 방법

그래디언트 부스팅 트리로 켈리 기준 성장 최적 포트폴리오를 직접 학습하는 KellyBoost 방법론을 소개합니다. 예측과 최적화를 분리하는 기존 방식의 한계를 넘어, 목표 함수를 직접 최적화하는 엔드투엔드 접근법의 가능성과 한계를 살펴봅니다.

25분
KellyBoost켈리 기준+6
중첩 몬테카를로 MLMC — 편향 샘플링으로 금융 계산 비용을 줄이는 새로운 프레임워크
포트폴리오 최적화A

복잡한 금융 계산을 더 빠르게: 중첩 몬테카를로의 편향 샘플링 혁신

옵션 가격과 리스크 추정에 등장하는 이중 기대값 계산을 훨씬 효율적으로 만드는 중첩 MLMC 기법. 편향 샘플링과 대칭적 결합으로 계산 비용을 줄이는 새로운 프레임워크를 소개합니다.

7분
몬테카를로옵션 가격+4
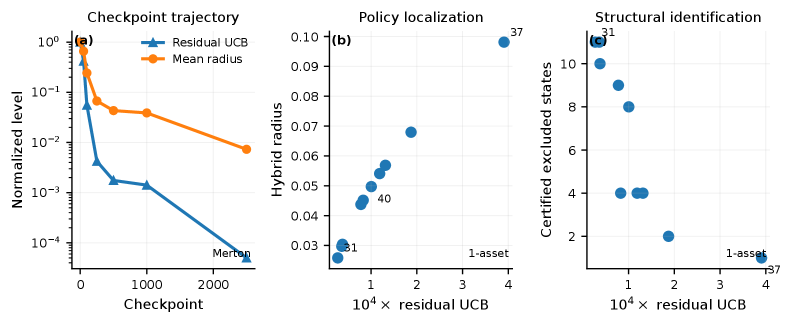
블랙박스 포트폴리오 솔버, 정말 믿어도 될까? — 정책 품질을 수학적으로 인증하는 새로운 방법
포트폴리오 최적화A

블랙박스 포트폴리오 솔버, 정말 믿어도 될까? — 정책 품질을 수학적으로 인증하는 새로운 방법

동적 포트폴리오 최적화에서 신경망·수치 솔버의 결과를 정책 거리와 제약 활성면으로 동시에 인증하는 Same-Grid Duality 프레임워크를 쉽게 풀어 설명합니다.

13분
포트폴리오 최적화정책인증+4
거래비용이 변동하는 현실, 포트폴리오 이론이 드디어 답하다
포트폴리오 최적화A

거래비용이 변동하는 현실, 포트폴리오 이론이 드디어 답하다

거래비용이 고정이 아니라 시장 상황에 따라 변동하는 현실을 반영한 포트폴리오 이론. 확률적 거래비용 하에서도 시장 대비 초과 성과를 보장하는 새로운 수학적 프레임워크를 소개합니다.

11분
포트폴리오 최적화거래비용+3
공분산 추정 의사결정 기하학
포트폴리오 최적화A

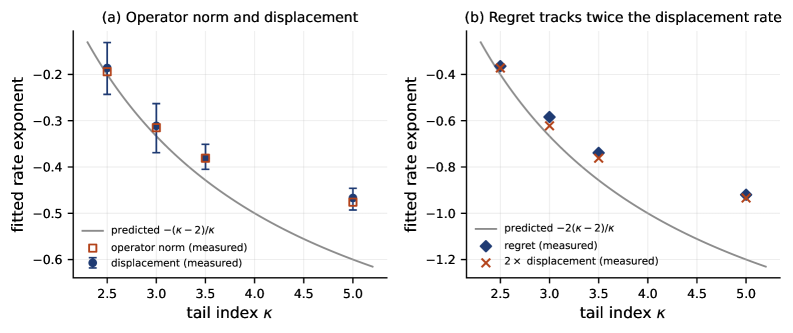
공분산 추정, 틀리기만 하면 괜찮을까? — 포트폴리오 의사결정에 진짜 중요한 오차의 기하학

헤비테일 금융 데이터에서 최소분산 포트폴리오를 구성할 때, 공분산 추정 오차가 포트폴리오 성능에 실제로 영향을 미치는 '의사결정 기하학'을 소개합니다.

15분
공분산 추정최소분산 포트폴리오+4
상품선물의 계층적 그래프 구조
통계 차익거래B

상품선물에 그래프를 입혔다 — 만기별 가격 관계를 학습하는 캘린더 스프레드 AI

상품선물의 상품-계약 계층 구조를 그래프 신경망으로 모델링해 캘린더 스프레드 전략의 수익성을 크게 높인 Northwestern대 연구를 쉽게 풀어 설명합니다.

15분
상품선물캘린더스프레드+5
큐빅 보정의 구체적 형태
포트폴리오 최적화A

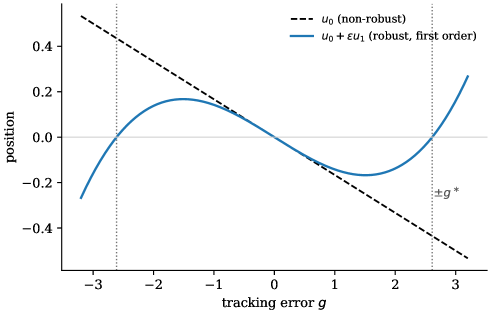
포트폴리오가 '자신만만할수록 위험한' 이유 — 경로공간 베이지안 투자의 비밀

추정한 투자 전략이 얼마나 틀릴 수 있는지까지 감안하는 '강건한 베이지안 포트폴리오' 방법론을 일상 비유와 함께 쉽게 풀어 설명합니다.

15분
포트폴리오 최적화베이지안투자+3