
 팩터 투자S
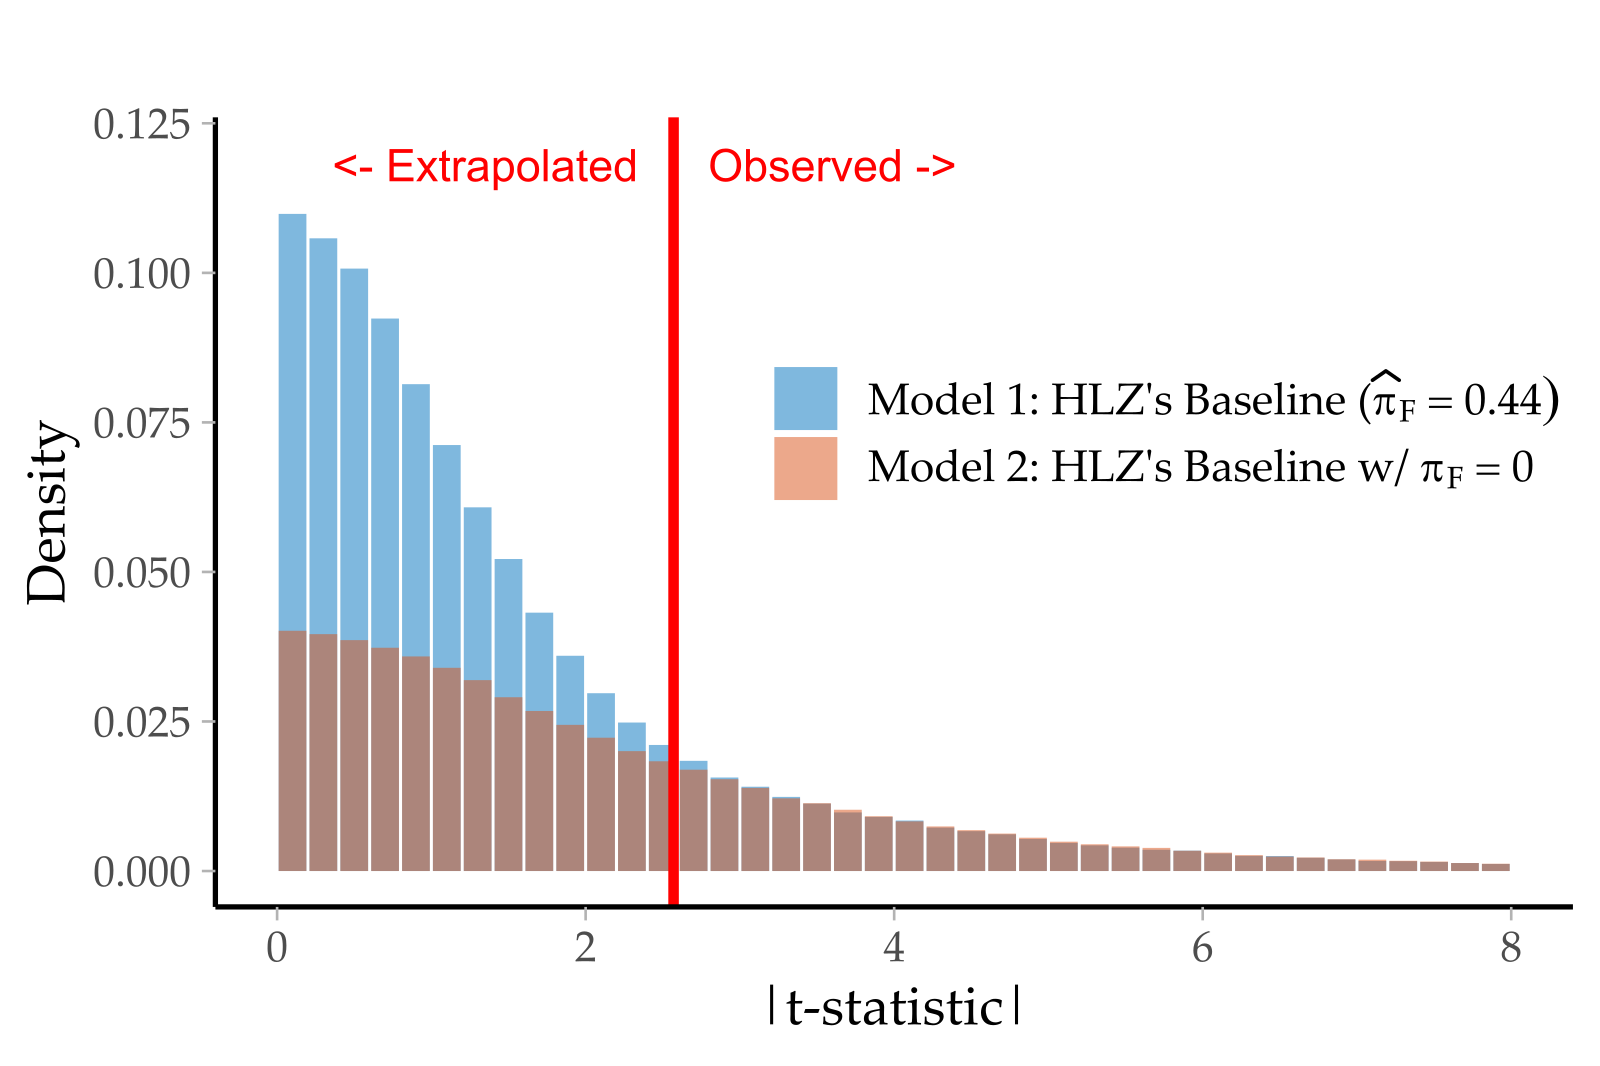
팩터 t-통계량 임계값을 올려야 할까? 2022년 출판편향 연구의 답
수백 개 팩터를 검증하다 보면 거짓 신호가 섞이기 마련이고, 학계는 't-통계량 임계값을 올리자'고 제안했습니다. 그런데 2022년 논문은 그 임계값 자체가 데이터로는 정해질 수 없다는 놀라운 결론을 내립니다. 대신 써야 할 지표가 무엇인지, 퀀트 실무에 어떻게 적용하는지 쉽게 풀어 설명합니다.
15분
팩터 투자t-통계량+6
자산 가격 모델, 팩터 프리미엄 · 글 6편
팩터 투자S수백 개 팩터를 검증하다 보면 거짓 신호가 섞이기 마련이고, 학계는 't-통계량 임계값을 올리자'고 제안했습니다. 그런데 2022년 논문은 그 임계값 자체가 데이터로는 정해질 수 없다는 놀라운 결론을 내립니다. 대신 써야 할 지표가 무엇인지, 퀀트 실무에 어떻게 적용하는지 쉽게 풀어 설명합니다.
 포트폴리오 최적화A
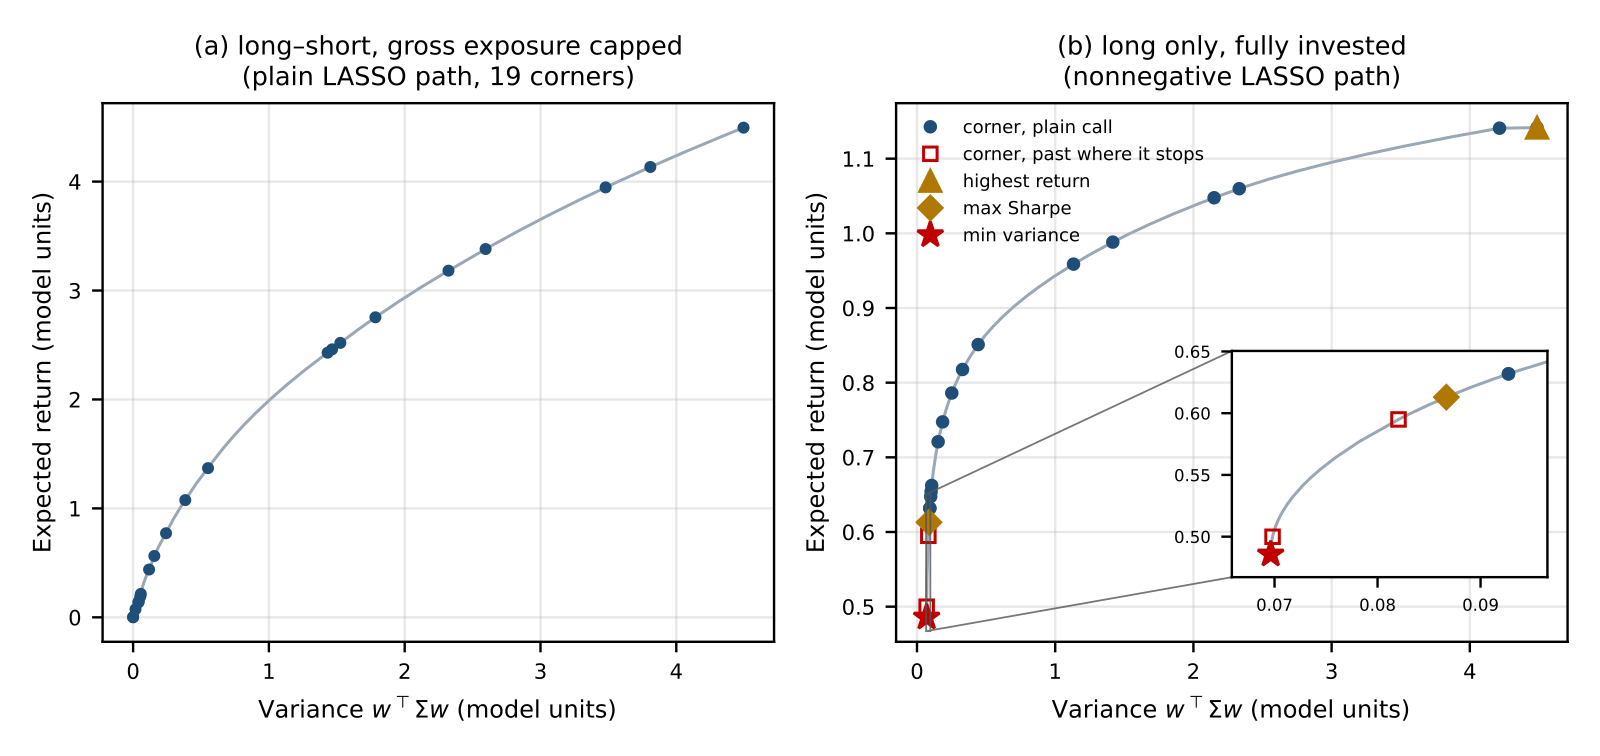
머신러닝에서 흔히 쓰는 변수 선택 도구 LASSO가 마코위츠의 효율적 프런티어를 그대로 그려 준다는 연구를 쉽게 풀어 설명합니다. 포트폴리오 최적화 계산이 왜 수십 배 빨라지는지, 그리고 주의할 한계까지 정리합니다.
 LLM 트레이딩 에이전트A
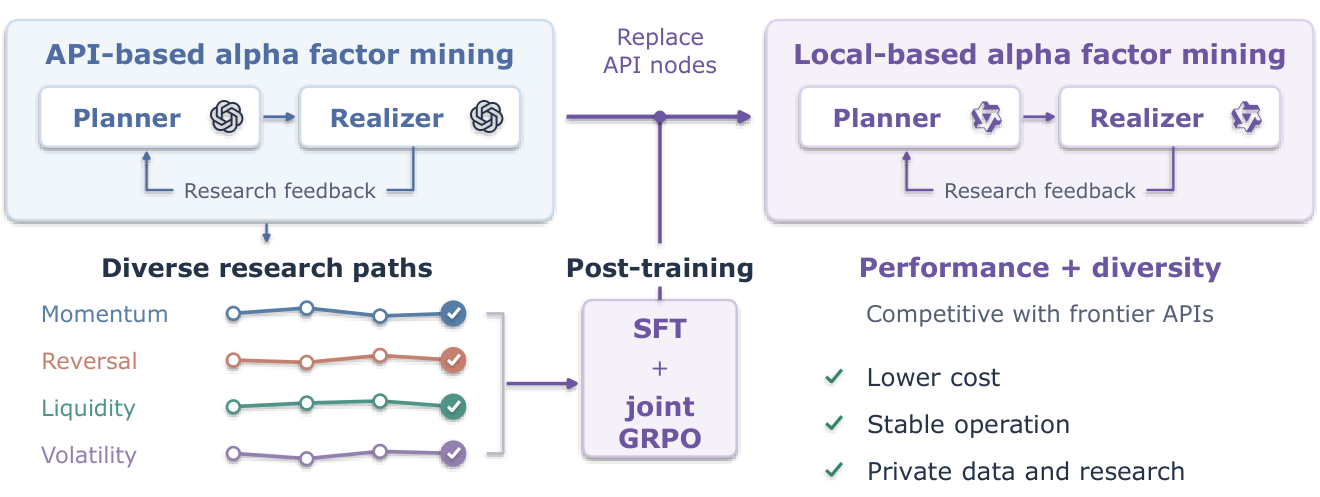
LLM 멀티 에이전트로 알파 팩터를 자동 발굴하면서도 같은 아이디어만 반복하는 연구 경로 붕괴를 극복하고, 외부 API 없이 로컬 모델로 훈련한 AlphaDiverse 논문을 쉽게 설명합니다. 예측 성능과 탐색 다양성을 함께 얻은 비결과 한계를 짚어봅니다.
 팩터 투자A
LLM 에이전트가 투자 팩터를 제안하고, 에이전트가 건드릴 수 없는 동결 통계 심판이 유효성을 판단하는 새로운 프레임워크를 소개합니다. 팩터 과적합과 가짜 발견을 막는 근본적인 해결책.
 팩터 투자A
투자 신호 간 유사성과 실제 수익률 간 상관이 왜 다른지 정확한 분해식으로 밝힌 연구를 쉽게 풀어 설명합니다. 팩터 포트폴리오를 구성하는 분들에게 꼭 필요한 진단 도구를 소개합니다.
 시계열 계량경제학A
S&P 500 옵션 가격만으로 시장 참가자들의 기대·위험 선호가 담긴 확률할인인수(SDF)를 복원해, 주식 초과수익률을 샘플 외로 예측하는 새로운 연구를 소개한다.