
 포트폴리오 최적화A
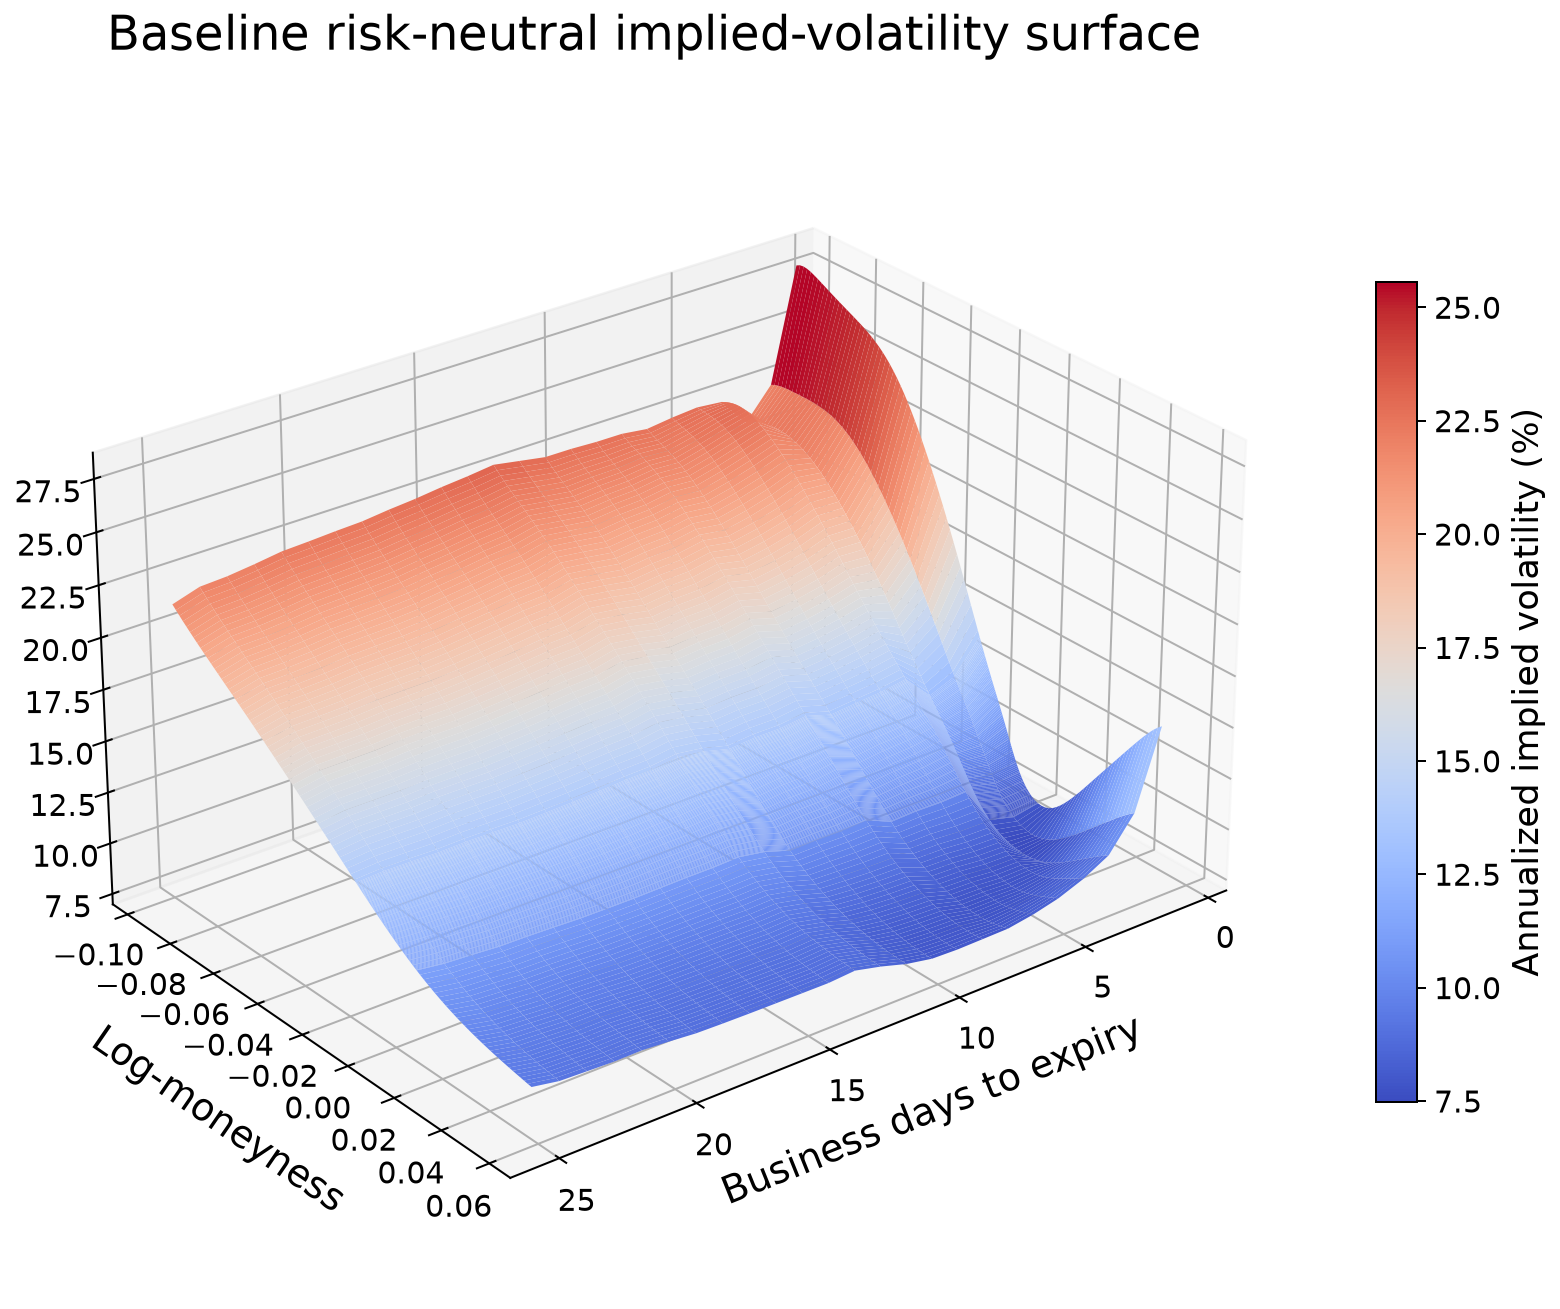
옵션 가격 모형의 무차익 보장: GROMM과 S&P 옵션 219만 건 검증
옵션 시장 모형이 '무차익'이라는 말을 증명하려면 무엇을 해야 할까. GROMM은 S&P 500 옵션 219만 개 호가로 가격표면을 맞추고, 5천 개 계약 전체에서 위험중립성을 검증했습니다. 국소변동성과 시나리오 생성의 시사점을 정리합니다.
20분
옵션 시장 모형무차익 옵션 가격+5
GARCH, 공적분, 변동성 모델링 · 글 17편
포트폴리오 최적화A옵션 시장 모형이 '무차익'이라는 말을 증명하려면 무엇을 해야 할까. GROMM은 S&P 500 옵션 219만 개 호가로 가격표면을 맞추고, 5천 개 계약 전체에서 위험중립성을 검증했습니다. 국소변동성과 시나리오 생성의 시사점을 정리합니다.
 시계열 계량경제학A
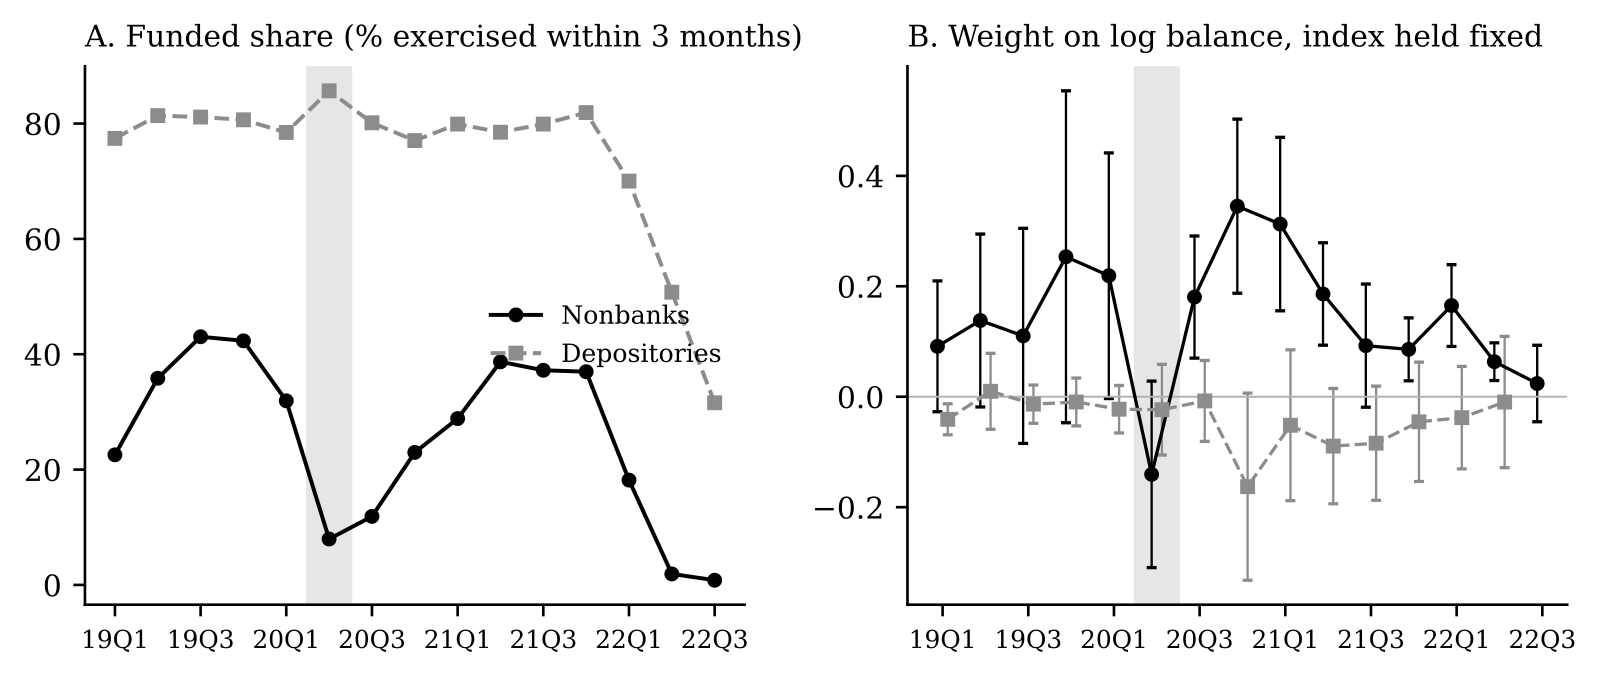
2020년 모기지 시장 위기에서 비은행 대출기관이 대출 매입을 미룬 이유를 190만 건 자료로 분석한 연구입니다. 유동성 제약이 투자 선택을 어떻게 왜곡하고, 예측 모델 평가(AUC)를 어떻게 바꾸는지 일반인 눈높이로 설명합니다.
 팩터 투자S
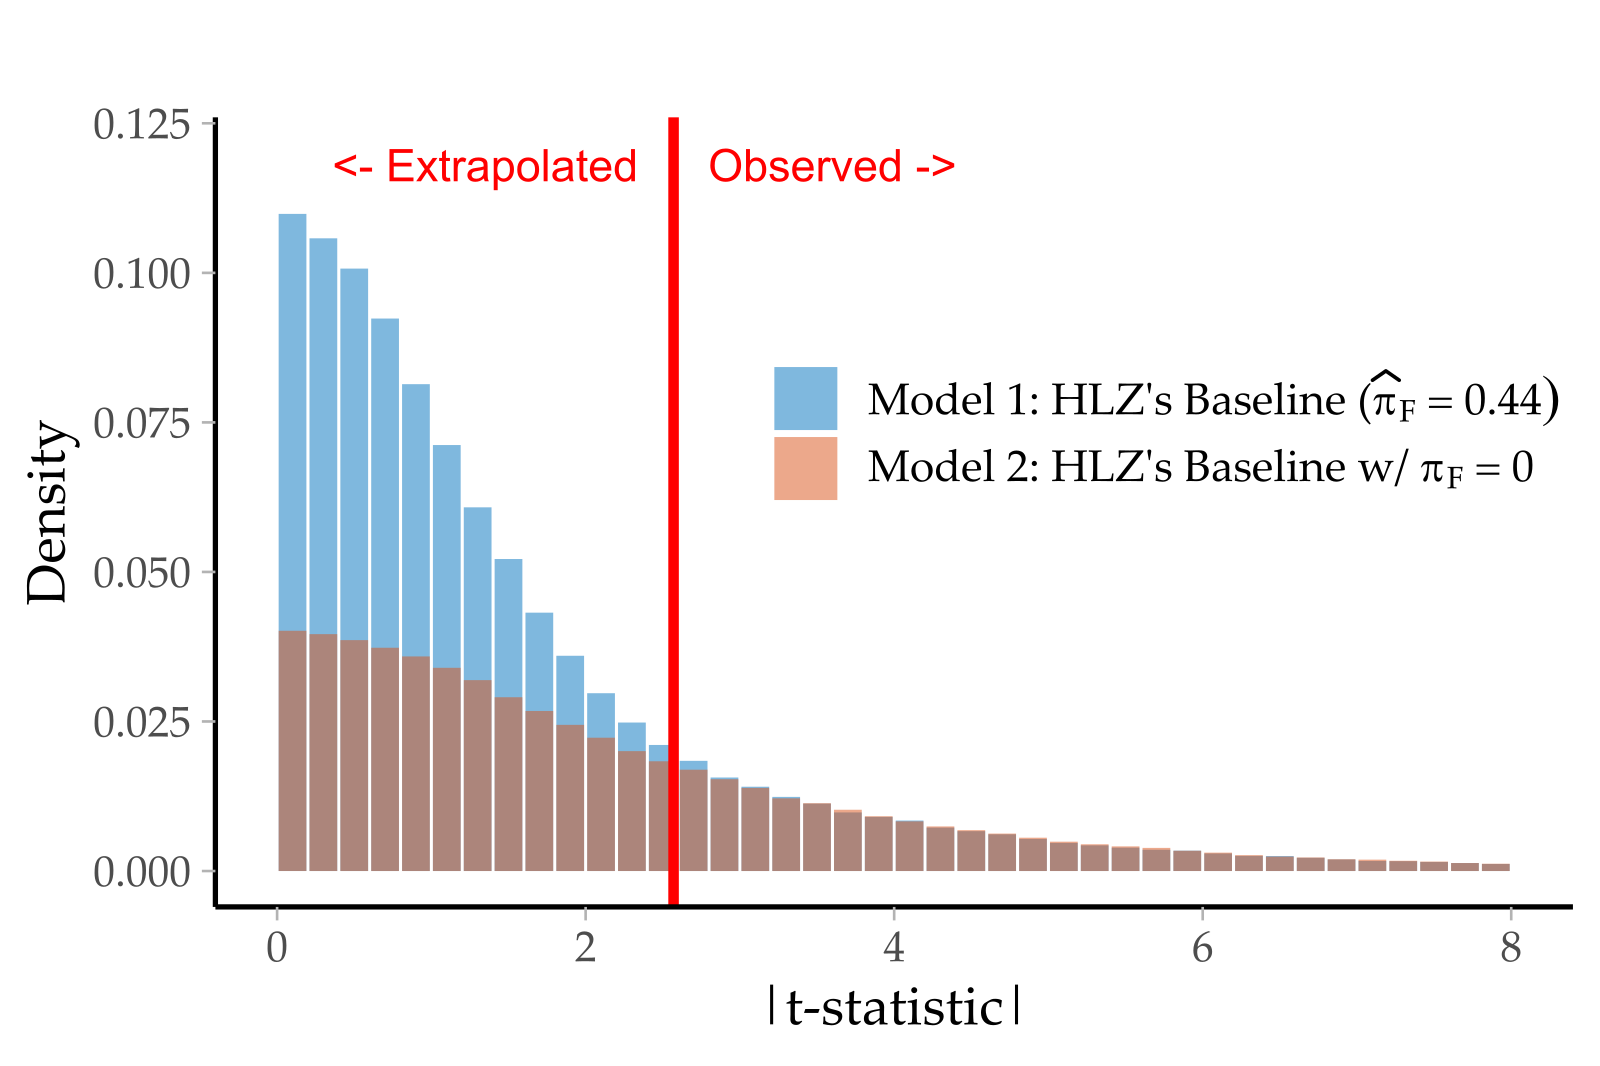
수백 개 팩터를 검증하다 보면 거짓 신호가 섞이기 마련이고, 학계는 't-통계량 임계값을 올리자'고 제안했습니다. 그런데 2022년 논문은 그 임계값 자체가 데이터로는 정해질 수 없다는 놀라운 결론을 내립니다. 대신 써야 할 지표가 무엇인지, 퀀트 실무에 어떻게 적용하는지 쉽게 풀어 설명합니다.
 포트폴리오 최적화A
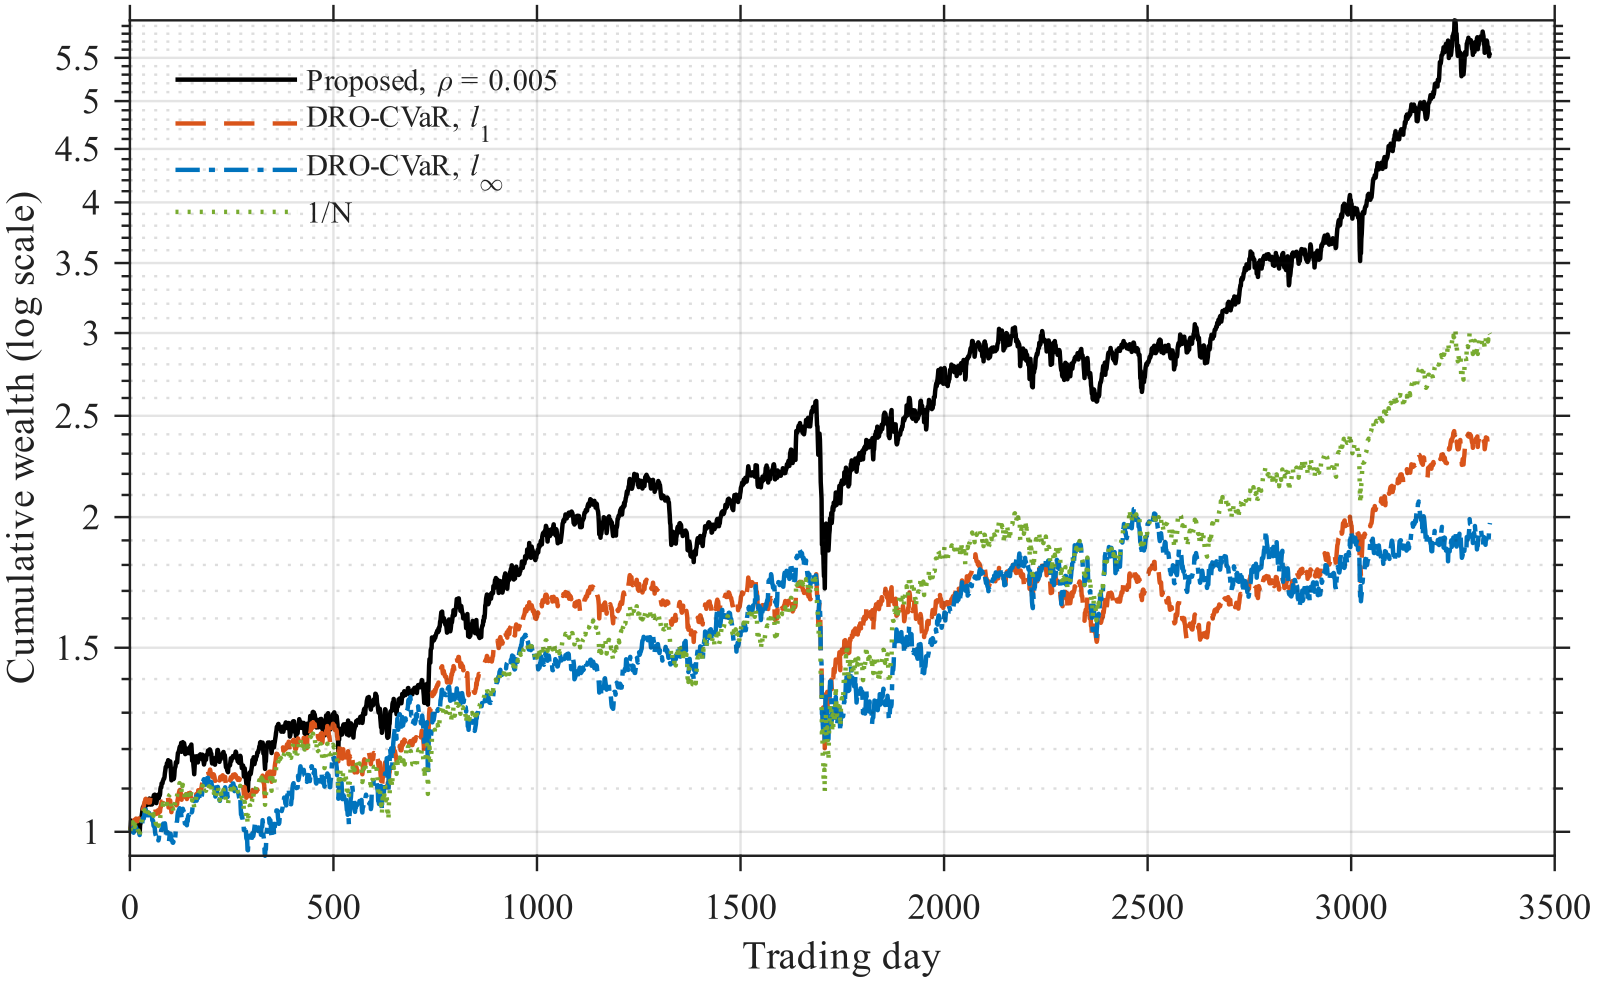
리스크 측도를 CVaR에서 엑스펙타일(expectile)로 바꾸고 분포 불확실성까지 반영한 포트폴리오 최적화가 FTSE 13년 실증에서 9개 조합 전부 이겼다. 엑스펙타일의 백테스트 가능성, 지름자 선택, 퇴화 임계값까지 쉽게 풀어 설명한다.
 시계열 계량경제학B
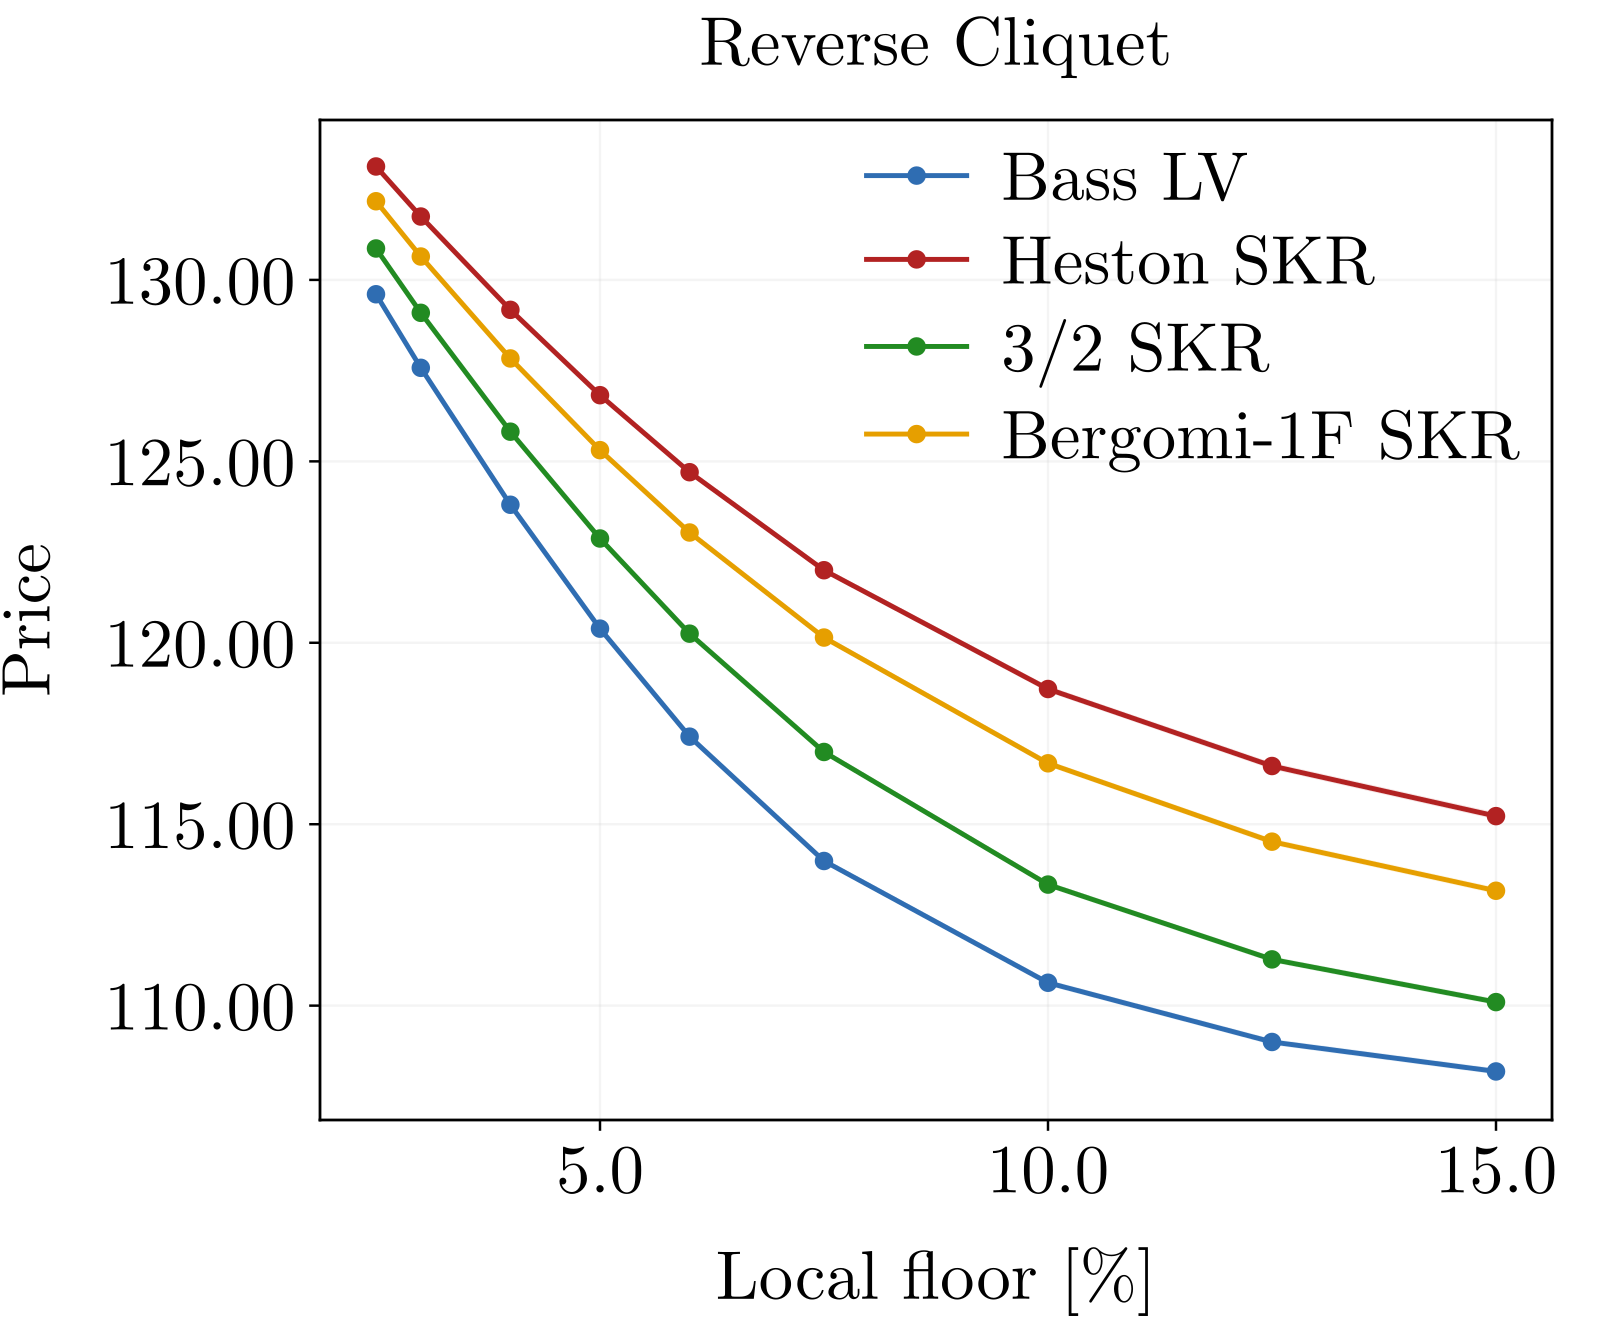
유럽 옵션 시장 가격은 정확히 맞추면서도, 복잡한 변동성 모델의 성격은 그대로 유지하는 'SKR 보정' 연구를 일반인 눈높이로 풀어 설명합니다. 왜 같은 시장 가격을 써도 구조화 상품 값이 8포인트 넘게 벌어지는지, 그리고 이 보정이 1초도 안 걸리는 이유를 다룹니다.
 알고리즘 트레이딩A
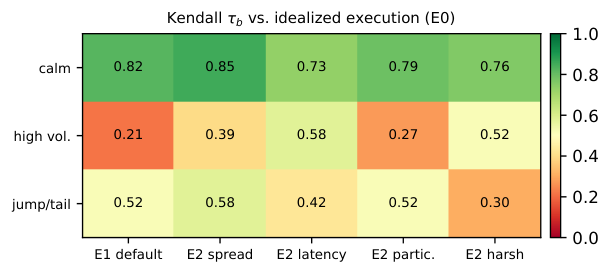
전략 후보를 걸러내는 통계 게이트가 진짜 정보를 줄까, 그냥 까다로울 뿐일까? 정답을 주입해 검증한 실험에서 약한 신호에만 유효하고, 절대수익 기준이면 진짜 신호까지 전부 기각한다. 백테스트 오버피팅과 전략 채택 검증의 실무 교훈.
 알고리즘 트레이딩A
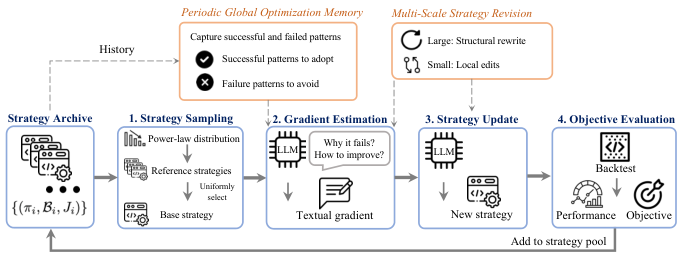
LLM에게 전략 코드를 고쳐 가게 맡기면 백테스트 성적은 잘 나오는데 실제 시장에서 무너지는 일이 흔합니다. 텍스트 그래디언트로 전략을 개선하고 '가장 약한 시기'만 보고 학습한 TradeGrad 연구를 일반인 눈높이로 풀어 설명합니다.
 시계열 계량경제학A
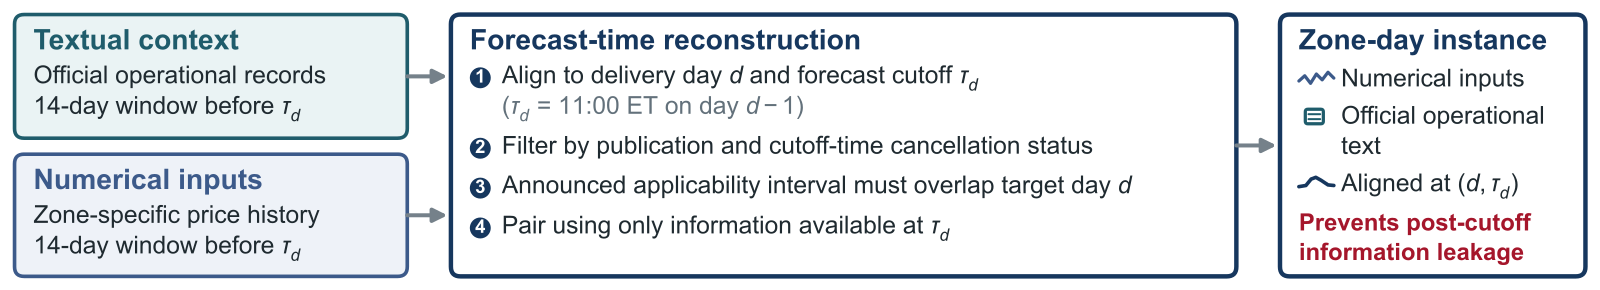
미국 전력 시장의 공식 운영 공지문을 예측 시점 기준으로 되살려 가격 데이터와 결합한 재현 가능 벤치마크 TRACE를 소개합니다. 텍스트가 전력 가격의 상방 위험 예측을 얼마나 개선하는지, 실험 설계와 한계를 일반인 눈높이로 설명합니다.
 시계열 계량경제학A
개별 전력 가격이 아니라 시간대 간 가격 차이(스프레드)를 직접 예측하면 배터리 차익거래 수익이3% 이상 개선된다는 놀라운 실증 결과를 소개합니다. 통계적으로 가장 정확한 모델과 실제 가장 수익이 높은 모델이 다른 '정확도-수익 역설'도 확인했습니다.
 팩터 투자A
투자 신호 간 유사성과 실제 수익률 간 상관이 왜 다른지 정확한 분해식으로 밝힌 연구를 쉽게 풀어 설명합니다. 팩터 포트폴리오를 구성하는 분들에게 꼭 필요한 진단 도구를 소개합니다.
 시계열 계량경제학A
큰 주문이 시장을 흔들 수 있는 경계선에서 포트폴리오 한도를 어떻게 정할까? 교차충격·조건부 리스크·위험부담능력을 함께 추정하고, 틀릴 수 있는 추정을 정직하게 반영해 투자 한도를 인증하는 통계 프레임워크를 쉽게 설명합니다.
 포트폴리오 최적화A
100년 만의 손실처럼 희귀한 사건을 시뮬레이션할 때 표본이 모자라는 문제, 어떻게 풀까? 교차엔트로피 중요도 샘플링에 조건부 확률을 더한 ISCOS가 신용 포트폴리오 꼬리 위험 계산을 얼마나 빠르고 안정적으로 만드는지 쉽게 설명합니다.
 시계열 계량경제학A
CRSP 26,100개 기업 50년 데이터로 검증한 주식 시장의 traveling wave 모델. 기업의 생존과 소멸이 시장 전체의 자본분포를 어떻게 안정시키는지, 그리고 이것이 포트폴리오에 무엇을 의미하는지 쉽게 풀어봅니다.
 생성 모델·합성 데이터B
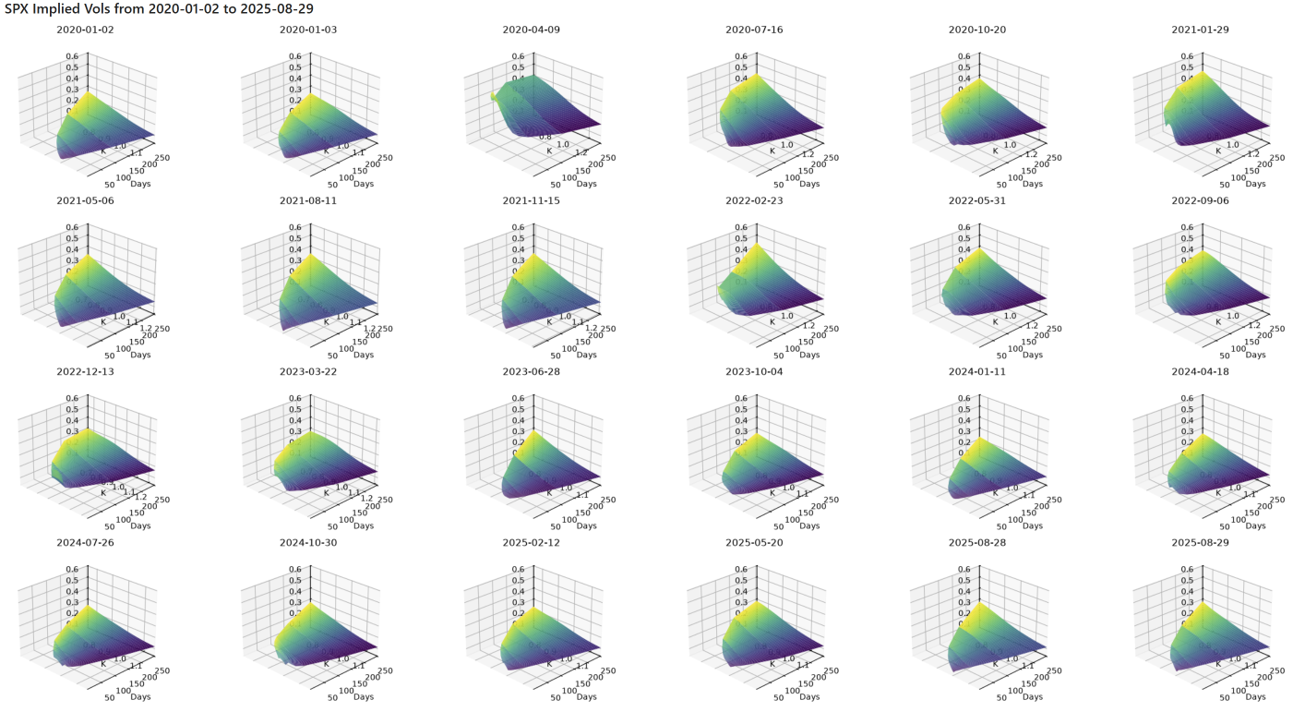
정적 차익거래 없이 매끄러운 옵션 변동성 곡면을 생성하는 최초의 AI 모형 DYSANOS. S&P 500 데이터로 검증된 이 모형이 파생상품 리스크 관리와 헤지 전략에 어떤 변화를 가져올 수 있는지 살펴봅니다.
 딥러닝 가격 예측A
78개 재무제표 항목을 최대 20분기 앞까지 jointly 예측하는 전문 트랜스포머 Forma가 랜덤포레스트, LLM, 시계열 기반 모델 모두를 압도한 연구를 소개합니다. DCF 밸류에이션의 핵심 입력을 장기로 정확하게 추정하는 방법을 살펴봅니다.
 시계열 계량경제학A
S&P 500 옵션 가격만으로 시장 참가자들의 기대·위험 선호가 담긴 확률할인인수(SDF)를 복원해, 주식 초과수익률을 샘플 외로 예측하는 새로운 연구를 소개한다.
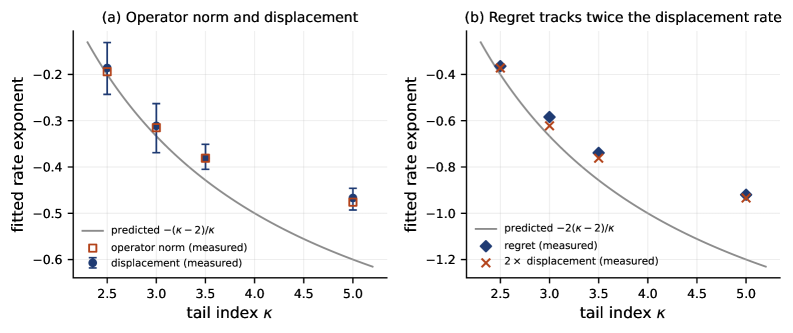 포트폴리오 최적화A
헤비테일 금융 데이터에서 최소분산 포트폴리오를 구성할 때, 공분산 추정 오차가 포트폴리오 성능에 실제로 영향을 미치는 '의사결정 기하학'을 소개합니다.