
Stochastic Knothe-Rosenblatt: Light-speed Calibration of Stochastic Local Volatility Models
Mathias Beiglböck, Manuel Hasenbichler, Gudmund Pammer
시장에서 관찰된 옵션 가격에 완벽히 맞추면서도, 기존 변동성 모델의 '성격'은 그대로 보존하는 새로운 보정 방법이 나왔습니다. 계산은 1초도 안 걸리는데, 같은 시장 가격 아래에서 구조화 상품 가격을 최대 8포인트까지 바꿔 놓는다는 점이 흥미롭습니다.
들어가며
여러분이 자동차 보험에 가입한다고 생각해 보세요. 보험사는 '1년 뒤 사고 났을 때'의 위험만 보고 보험료를 매기지 않습니다. 운전자의 나이, 사고 이력, 차종, 주행 거리까지 봐서 '이 사람의 운전 습관'이라는 큰 그림을 그립니다.
옵션 시장도 비슷합니다. 시장에는 여러 만기(3개월 뒤, 6개월 뒤, 1년 뒤, 3년 뒤)의 옵션 가격이 모두 공개되어 있습니다. 이 가격들은 마치 '미래의 여러 장 스냅샷'과 같습니다. 그런데 정작 퀀트들이 어려워하는 것은 스냅샷이 아니라 스냅샷 사이를 어떻게 이을 것인가입니다. 3개월 뒤와 1년 뒤 사진은 있는데, 그 사이 6개월 동안 가격이 어떻게 움직였을지는 사진만으로 알 수 없거든요.
바로 이 '사진들을 어떤 동영상으로 이을지'를 시장 가격에 정확히 맞추면서, 그것도 순식간에 해내는 방법이 이번 논문의 주인공입니다.
무엇이 문제였나
옵션 가격 모델은 대개 이런 식으로 작동합니다.
- 시장에서 관찰된 옵션 가격(만기별 '스마일' 곡선)이 주어집니다.
- 모델의 속성을 조정해서(이걸 '보정'이라 부릅니다) 이 곡선과 최대한 비슷하게 만듭니다.
- 보정된 모델로 아직 시장에 없는 상품(구조화 상품 등)의 가격을 계산합니다.
여기서 두 가지 오래된 고민이 있었습니다.
첫째, 기존 모델들은 '선택과 집중'이 강제된다는 점입니다. 아주 단순한 모델(예: 국소 변동성 모델)은 시장 가격을 잘 맞추지만 미래의 변동성 움직임을 지나치게 단순하게 가정합니다. 반대로 복잡하고 현실적인 모델(예: Heston, Bergomi 같은 확률적 변동성 모델)은 변동성의 '습관'을 잘 묘사하지만, 정작 시장 가격을 완벽히 맞추기는 어렵거나 맞추는 데 계산이 오래 걸립니다. 마치 요리로 치면, 레시피가 풍부한 셰프는 재료 맛(시장 가격)을 정확히 내기 어렵고, 재료 맛을 정확히 내는 셰프는 요리 스타일(변동성 모델의 성격)을 버려야 하는 상황이었습니다.
둘째, '사진을 이어 붙이는' 방식이 결과를 크게 바꾼다는 점입니다. 만기별 가격만 맞추는 모델이라도, 사진과 사진 사이의 연결 방식(시간축의 결합 구조, 전문 용어로 'intertemporal coupling')이 다르면 경로에 의존하는 상품의 가격이 달라집니다. '매달 손실 한도가 걸린 상품', '일정 조건이 되면 조기 상환되는 상품'처럼 가격의 흐름 자체가 중요한 상품에서는 이 차이가 실제 돈으로 이어집니다.
핵심 아이디어
논문이 제안하는 것은 SKR(Stochastic Knothe-Rosenblatt) 보정 오버레이입니다. 이름은 어렵지만 개념은 단순합니다. '기존 모델은 놔두고, 그 위에 정확히 맞추는 레이어를 덧씌운다'입니다.
쉽게 말하면 이렇게 진행됩니다.
- 기준 모델을 그대로 둡니다. Heston이면 Heston, Bergomi면 Bergomi. 회사가 이미 쓰던 변동성 모델의 '성격'을 버리지 않습니다.
- 만기 구간을 나눠서 순서대로 보정합니다. 3개월
6개월, 6개월1년처럼 구간을 나누고, 각 구간에서 시장 가격(만기별 주변분포)과 정확히 일치하도록 마팅게일(기본적으로 '기대 수익이 제로인 공정한 게임') 다리를 지어 줍니다. - 그런데 이 다리를 '아무렇게나' 짓지 않습니다. 기준 모델의 움직임에서 벗어나는 정도(이차 변분, 즉 불규칙성의 양)를 최소화하는 다리를 고릅니다. 다시 말해 시장 가격은 정확히 맞추면서, 기준 모델의 동학은 최대한 유지하는 경로를 고르는 것입니다.
- 구간마다 상태를 물려줍니다. 앞 구간의 결론(가격과 변동성의 결합 상태)을 다음 구간의 시작점으로 넘겨서, 구간을 이어 붙이면서 생기는 왜곡을 막습니다.
이 최적화는 각 구간이 독립적인 문제로 쪼개지고, '단조 재배열'(분포를 겹치게 정렬)과 '중심화'(다시 공정하게 만들기)를 반복하는 간단한 알고리즘(Martingale Sinkhorn)으로 풀립니다. 이론적으로는 해가 법칙상 유일함이 증명되어 있고, 만기 그리드를 촘촘히 하면 유명한 Dupire 국소 변동성 모델로 수렴합니다.
그리고 이 방법의 계산 속도가 놀라울 정도로 빠릅니다. 논문의 실험에서 시뮬레이션 경로 10만 개 기준으로 모든 모델의 총 보정 시간이 1초 이하였습니다(예: Heston 기준 SKR은 약 0.2초). 그래서 제목이 'Light-speed Calibration'입니다.
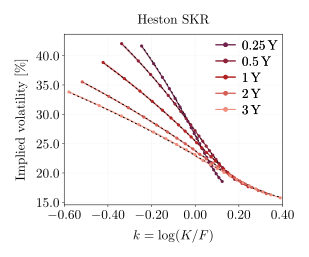
위 그림에서 점선이 시장에서 관찰된 목표 곡선이고, 색이 있는 선들이 보정된 모델이 계산한 곡선입니다. 둘이 거의 겹쳐 보이죠? 이게 '정확히 맞춘다'는 뜻입니다.
결과 — 무엇을 알아냈나
논문은 2020년 6월 23일의 S&P 500 지수 옵션 시장 데이터로, 만기 0.25년부터 3년까지 다섯 개 만기의 가격 곡선을 동시에 맞추는 실험을 했습니다. 그리고 보정된 모델들로 두 가지 구조화 상품의 가격을 계산했습니다.
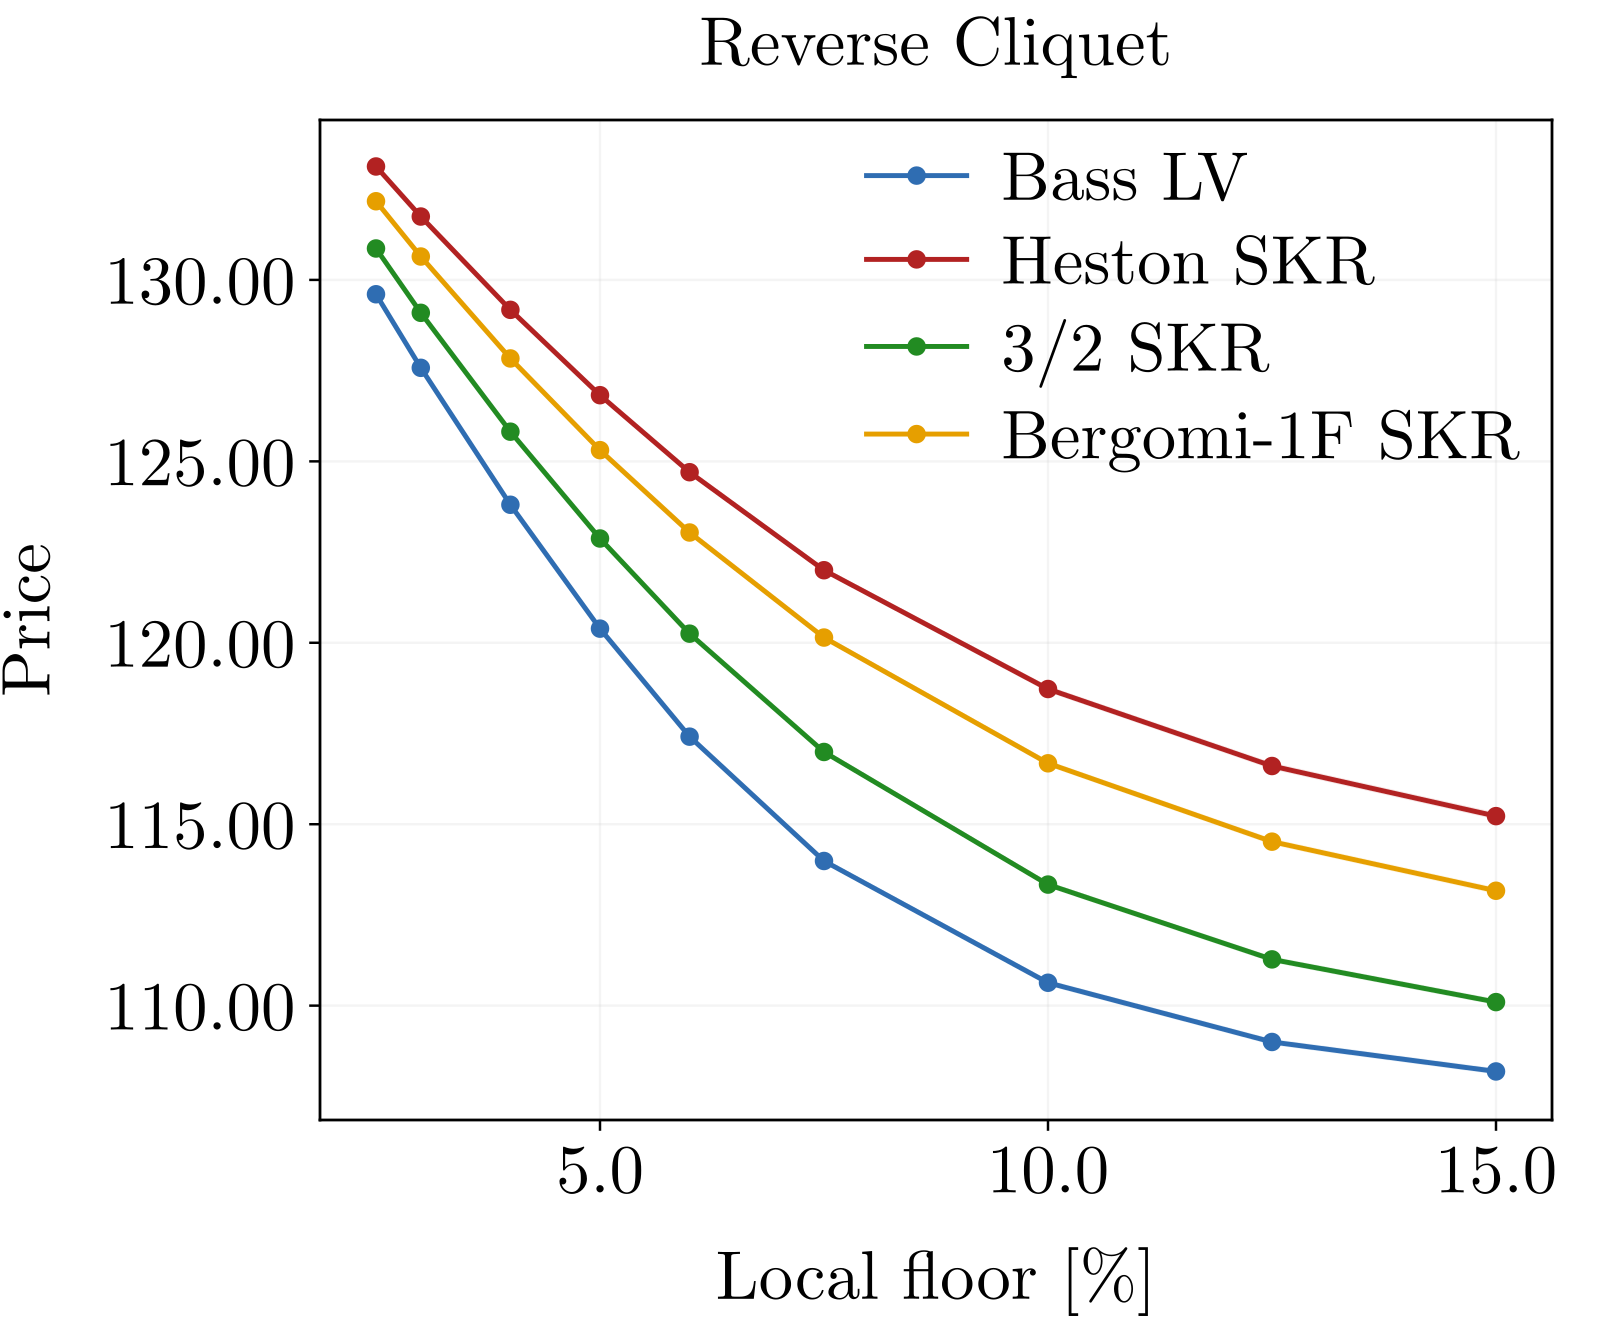
첫 번째 상품: 역클리켓(reverse cliquet). 쉽게 말하면 '매 분기 일정 한도 안에서의 손실만 인정해 주는' 구조의 상품입니다(실험 조건: 명목금액 100 기준, 분기 손실 한도 7.5%). 결과는 놀라웠습니다.
| 모델 | 상품 가격 (명목 100 기준) |
|---|---|
| Bass 국소 변동성 | 113.987 |
| Heston SKR | 122.000 |
| 3/2 모델 SKR | 116.991 |
| Bergomi SKR | 120.144 |
같은 시장 가격을 모두 정확히 맞췄는데도, 상품 가격이 113.99에서 122.00까지 — 약 8포인트 넘게 — 벌어졌습니다. 몬테카를로 오차가 0.04 수준밖에 안 되니, 이 차이는 계산 실수가 아니라 모델이 선택한 '사진을 잇는 방식'의 차이에서 나온 진짜 차이입니다.
두 번째 상품: 메모리 오토콜러블(정기적으로 쿠폰을 주다가 조건이 되면 조기 상환되는 상품, 분기 쿠폰 5%). 이 상품에서는 네 모델의 가격이 104.899~106.834로, 약 2포인트 안쪽으로 모였습니다. 상품 구조가 가격 경로에 덜 민감해서 차이가 작게 나온 것입니다.
이 결과가 말해 주는 것은 단순합니다. 시장 가격을 맞추는 것은 상품 가격의 정확성을 보장하지 못합니다. 사진은 같아도 동영상이 다르면, 경로가 중요한 상품의 값은 달라집니다. 반대로 경로 민감도가 낮은 상품에서는 모델 차이가 거의 안 나니, 상품 성격에 따라 모델 리스크 관리의 강도를 달리할 수 있습니다.
한계와 주의점
좋은 이야기만 있는 것은 아닙니다.
- 실증 검증이 넓지 않습니다. 시장 데이터는 2020년 6월 23일의 S&P 500 스냅샷 하나이고, 상품 실험도 두 개에 그칩니다. 다른 날짜, 다른 자산에서도 같은 결론이 나올지는 추가 확인이 필요합니다.
- 가격은 몬테카를로 추정입니다. 표에 적힌 숫자에는 각각 약 0.04 수준의 표준오차가 붙어 있습니다.
- 이론적 가정이 있습니다. 기준 모델이 마코비안(과거 전체가 아니라 현재 상태만 중요) 성질을 갖추고 있어야 하고, 여러 만기의 분포가 서로 '양립 가능'해야 하며, 수렴 증명에는 매끄러움 같은 기술적 조건이 붙습니다.
- 여러 자산을 함께 다룰 때는 꼬리(극단 상황) 구조가 모델에 의해 결정됩니다. 자산별 가격만 지정하면 자산들이 동시에 폭락할 확률 같은 결합 구조는 모델이 알아서 정한다는 뜻으로, 이 부분은 별도 점검이 필요합니다.
그래서 투자/실무엔?
일반 투자자에게는 '파생상품 가격은 모델이 정한다'는 사실 자체가 출발점입니다. 시장 가격이 똑같아도 상품 설계사가 쓰는 모델에 따라 구조화 상품의 값이 수 포인트씩 달라질 수 있고, 그 차이가 곧 마진이나 헤지 비용으로 돌아옵니다.
실무(자기자본 운용 등) 관점에서는 세 가지가 실용적입니다.
- 기존 인프라를 버리지 않고 업그레이드할 수 있습니다. 새 모델을 처음부터 만들지 않고, 쓰던 Heston·Bergomi 위에 보정 레이어만 얹으면 시장 가격에 완벽히 맞는 가격 엔진이 됩니다. 전환 비용이 낮다는 뜻입니다.
- 모델 리스크를 숫자로 관리할 수 있습니다. 동일 스마일 아래 상품 가격이 8포인트까지 벌어진다는 이번 실험 결과는, 모델 앙상블이나 모델 간 가격 스프레드 한도를 정하는 근거 자료가 됩니다.
- 계산 속도 덕분에 '매일 재보정'이 현실적입니다. 1초 이내 보정이면 장 시작 전마다 시장 가격을 다시 맞추고 구조화 상품 가격을 갱신하는 워크플로가 가능합니다.
물론 이 방법이 '정답 모델'을 찾아 주는 것은 아닙니다. 정확히 맞추는 대상(시장 가격)과 유지하는 성격(기준 모델)을 분리해 둔 설계일 뿐이고, 최종 판단은 여전히 운용자의 몫입니다.
더 알아보기
- 📄 원본 논문: arXiv:2609.39256
- 📊 5차원 점수: novelty 78 / applicability 83 / rigor 85 / reproducibility 62 / insight 78 (composite 78.6)
- 🏷️ 분과: B4
- 🔗 관련 논문:
python3 scripts/kb.py related 2609.39256- Fast reliable pricing and calibration of the rough Heston model (arXiv:2508.15080)
- The Mathematics of Volatility Surfaces (arXiv:2608.05198)
- Distributionally Robust Martingale Optimal Transport (arXiv:2106.07191)
관련 글
 강화학습 포트폴리오
가상 시장을 만들어 연습시킨 AI 포트폴리오 매니저 — vine copula 시뮬레이션과 강화학습이 거래비용을 41.5% 줄인 비결
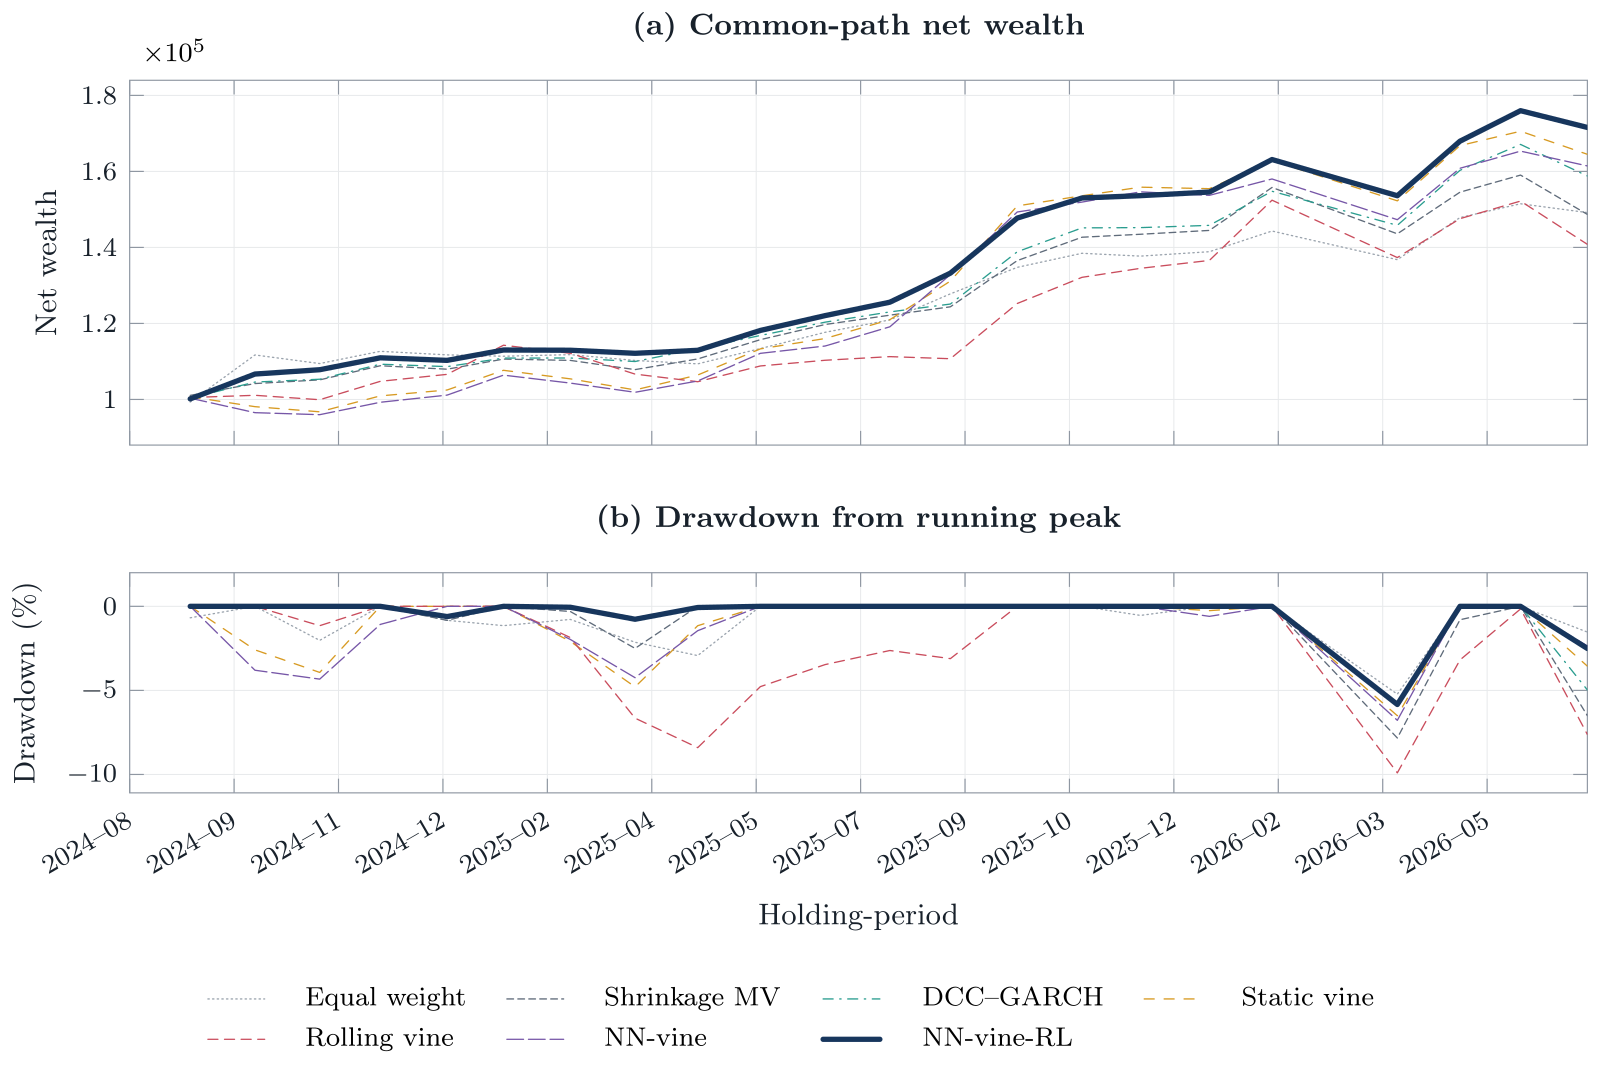
투자는 미래가 한 번뿐이라 연습할 수 없다. 이 논문은 자산 간 관계를 배워 가상 시장을 찍어내고, 그 가상 세계에서 강화학습 매니저를 훈련시켜 22개월 실전에서 연 34.13%, 샤프 2.31을 기록했다. 시뮬레이션 연습이 거래비용을 41.5% 줄인 과정과, '모형을 믿어도 되는가'를 수학적으로 따진 점을 쉽게 정리한다.
 포트폴리오 최적화A
옵션 가격 모형의 무차익 보장: GROMM과 S&P 옵션 219만 건 검증
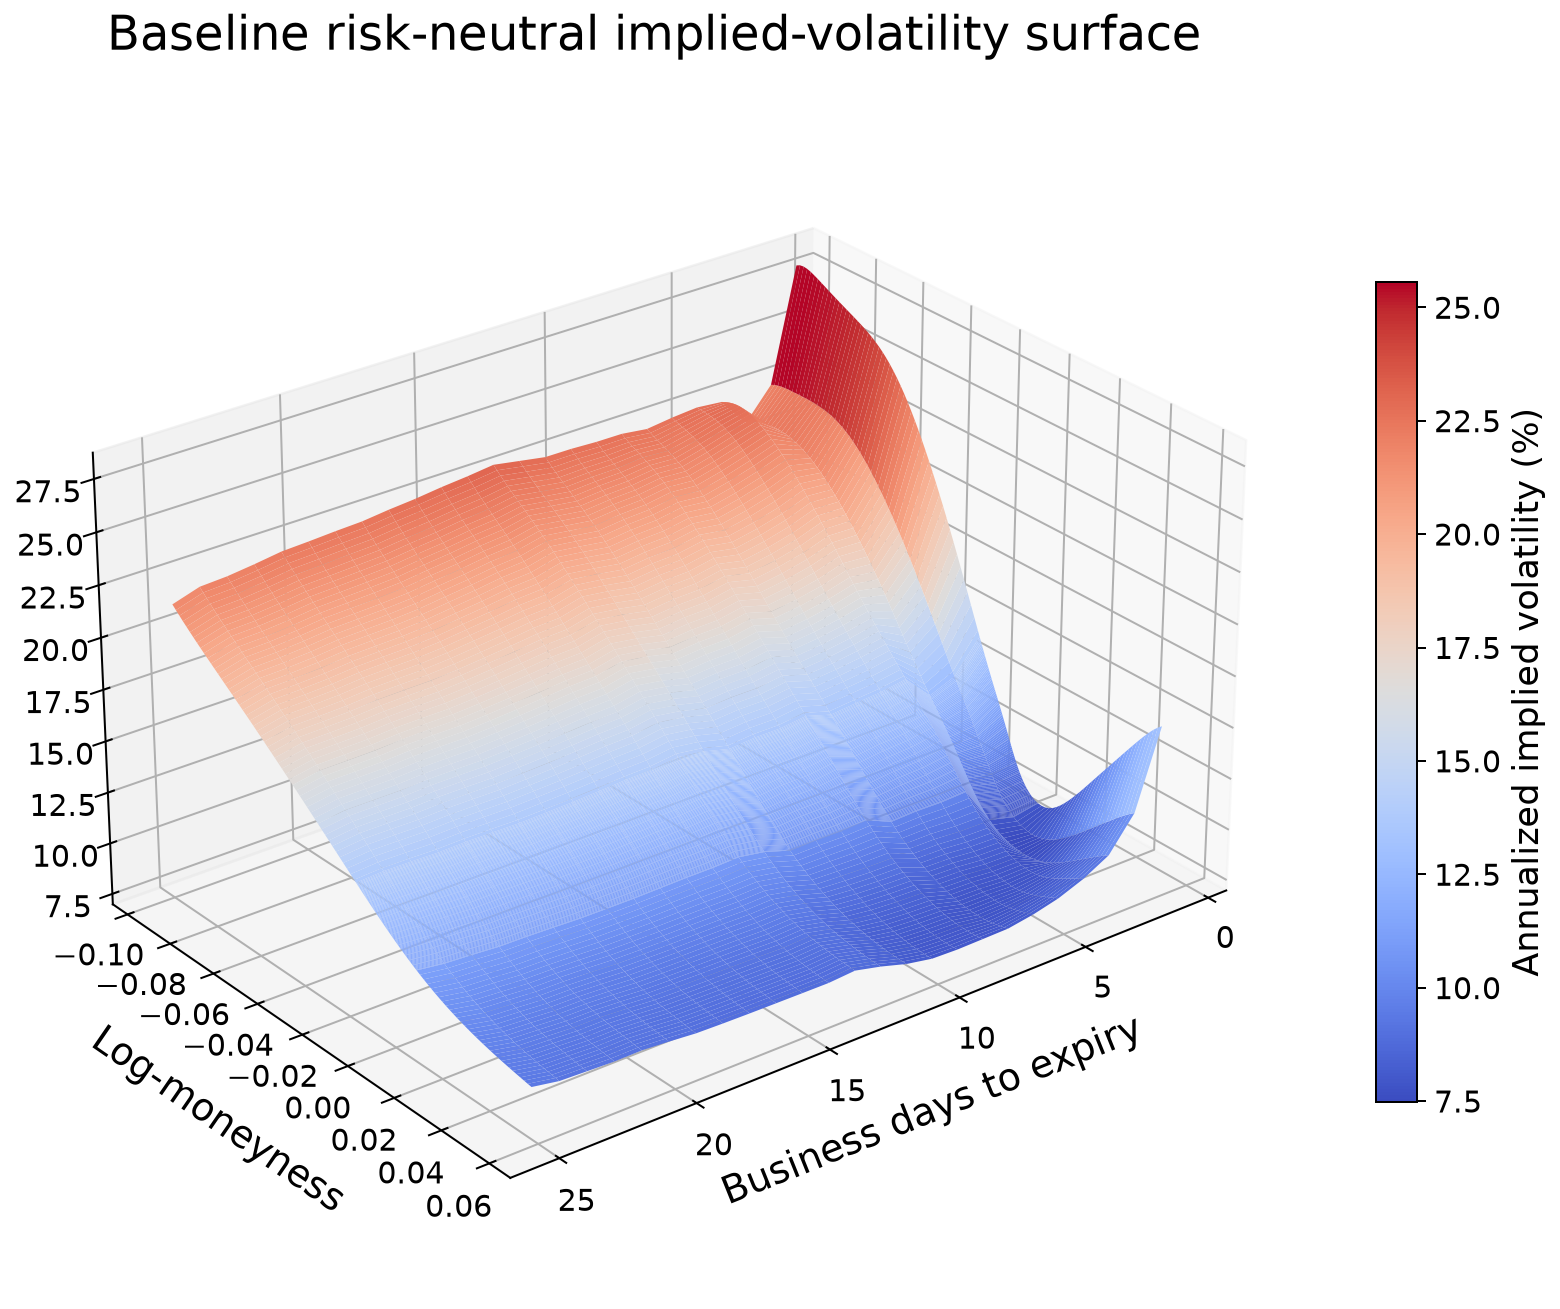
옵션 시장 모형이 '무차익'이라는 말을 증명하려면 무엇을 해야 할까. GROMM은 S&P 500 옵션 219만 개 호가로 가격표면을 맞추고, 5천 개 계약 전체에서 위험중립성을 검증했습니다. 국소변동성과 시나리오 생성의 시사점을 정리합니다.
 시계열 계량경제학A
유동성 배급이 정보의 가치를 바꾼다: AUC 0.80 모델이 0.70에 지는 이유
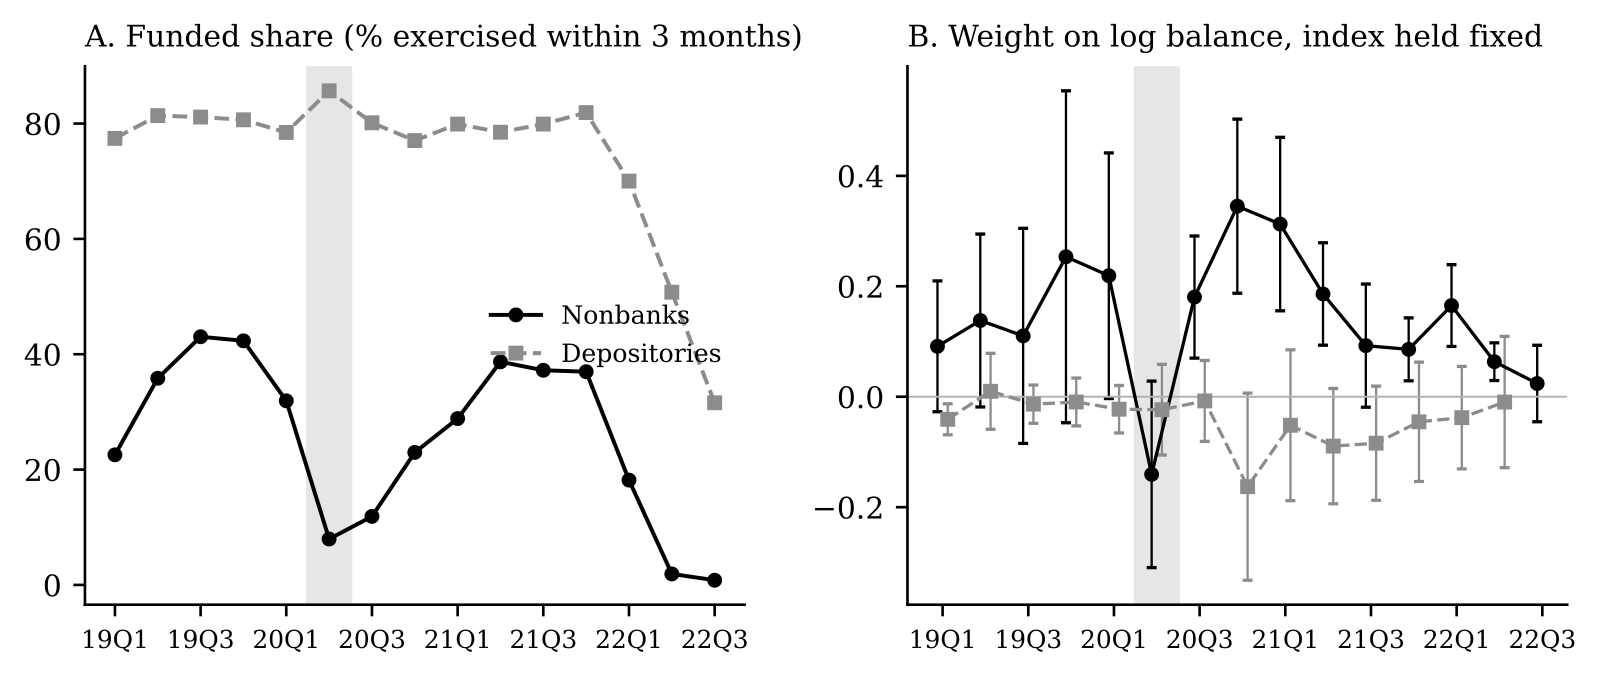
2020년 모기지 시장 위기에서 비은행 대출기관이 대출 매입을 미룬 이유를 190만 건 자료로 분석한 연구입니다. 유동성 제약이 투자 선택을 어떻게 왜곡하고, 예측 모델 평가(AUC)를 어떻게 바꾸는지 일반인 눈높이로 설명합니다.