
Stealing profits: Spread-based temporal hierarchy forecasting for day-ahead electricity markets
Arkadiusz Lipiecki, Nikolaos Kourentzes, Rafal Weron
"더 정확한 예측이 더 많은 수익을 보장하지 않는다" — 퀀트 트레이딩에서 가장 과소평가된 진실 중 하나입니다. 오늘 소개할 논문은 이 역설을 전력 시장에서 실증적으로 입증했습니다.
들어가며: 배터리로 전기를 사고파는 세상
요즘 유럽에는 대규모 배터리 에너지 저장 시스템(BESS)이 빠르게 늘어나고 있습니다. 이 배터리들은 싼 시간에 전기를 사서(충전) 비싼 시간에 팔고(방전) 싶어합니다. 일종의 '전기 장사'죠.
문제는 이겁니다: 어떤 시간이 싸고 어떤 시간이 비쌀지를 어떻게 예측할 것인가?
보통은 각 시간대의 전력 가격을 따로따로 예측한 다음, 예측이 비싼 시간과 싼 시간을 골라서 거래합니다. 직관적으로는 맞아 보이죠. 하지만 최근 발표된 한 논문은 이 접근 방식에 큰 구멍이 있다고 말합니다.
무엇이 문제였나: 가격을 맞혀도 돈을 잃는 이유
기존 방식은 이렇습니다:
- 내일0시,1시,2시, ...23시의 전력 가격을 각각 예측한다.
- 가장 비싼 시간과 가장 싼 시간을 골라 충전→방전을 한다.
이 방식의 치명적 약점이 있습니다. 바로 각 가격 예측이 서로 모순될 수 있다는 점입니다. 예를 들어, 모델이14시 가격을100원/MWh로,15시 가격을90원/MWh로 예측했다고 합시다. 이 두 예측은 "14시-15시 스프레드 = +10원"이라는 정보를 내포합니다. 하지만 또 다른 모델이 같은 시간대 스프레드를-5원으로 예측한다면? 두 예측이 서로 모순되는 거죠. 이렇게 되면 실제 거래에서 예상과 전혀 다른 결과가 나올 수 있습니다.
핵심은 이겁니다: 개별 가격을 잘 맞히는 것과, 가격 차이(스프레드)를 잘 맞히는 것은 다른 문제입니다. 배터리 차익거래의 실제 수익은 가격이 아니라 스프레드에서 나오니까요.
핵심 아이디어: 스프레드를 직접 예측하고 수학적으로 일관되게 만들기
이 논문이 제안하는 방법은 Temporal Hierarchy Forecasting, 줄여서 THieF입니다. 이름이 무시무시하지만 아이디어는 우아합니다.
###1단계: 모든 것을 한꺼번에 예측
24시간 개별 가격(24개)과 모든 시간 쌍의 스프레드(276개)를 하나의 큰 수학적 구조 안에서 동시에 예측합니다. 총300개의 예측값이 하나의300×24 합산 행렬(S_spread)로 묶입니다.
###2단계: 모순 제거 (조정)
300개 예측값이 서로 모순될 수 있으니, 수학적으로 가장 일관된 형태로 조정합니다. 조정 공식은 다음과 같습니다:
ỹ = S(S'W⁻¹S)⁻¹S'W⁻¹ ŷ
어렵게 보이지만 핵심은 단순합니다: "원래 예측값 ŷ에서 출발하되, 서로 모순되지 않으면서 원래 예측에 가장 가까운 값 ỹ를 찾아라." 여기서 W는 예측 오차의 공분산 행렬입니다.
###3단계: 어떤 예측 모델에도 적용 가능
이 조정 과정은 예측 모델 자체에 의존하지 않습니다. ARX(고전 시계열 모델), NARX(신경망 모델), 심지어 최근 주목받는 TabPFN(파운데이션 모델) 등 어떤 모델의 출력이든 THieF를 적용할 수 있습니다. 마치 렌즈를 씌우는 것처럼요.
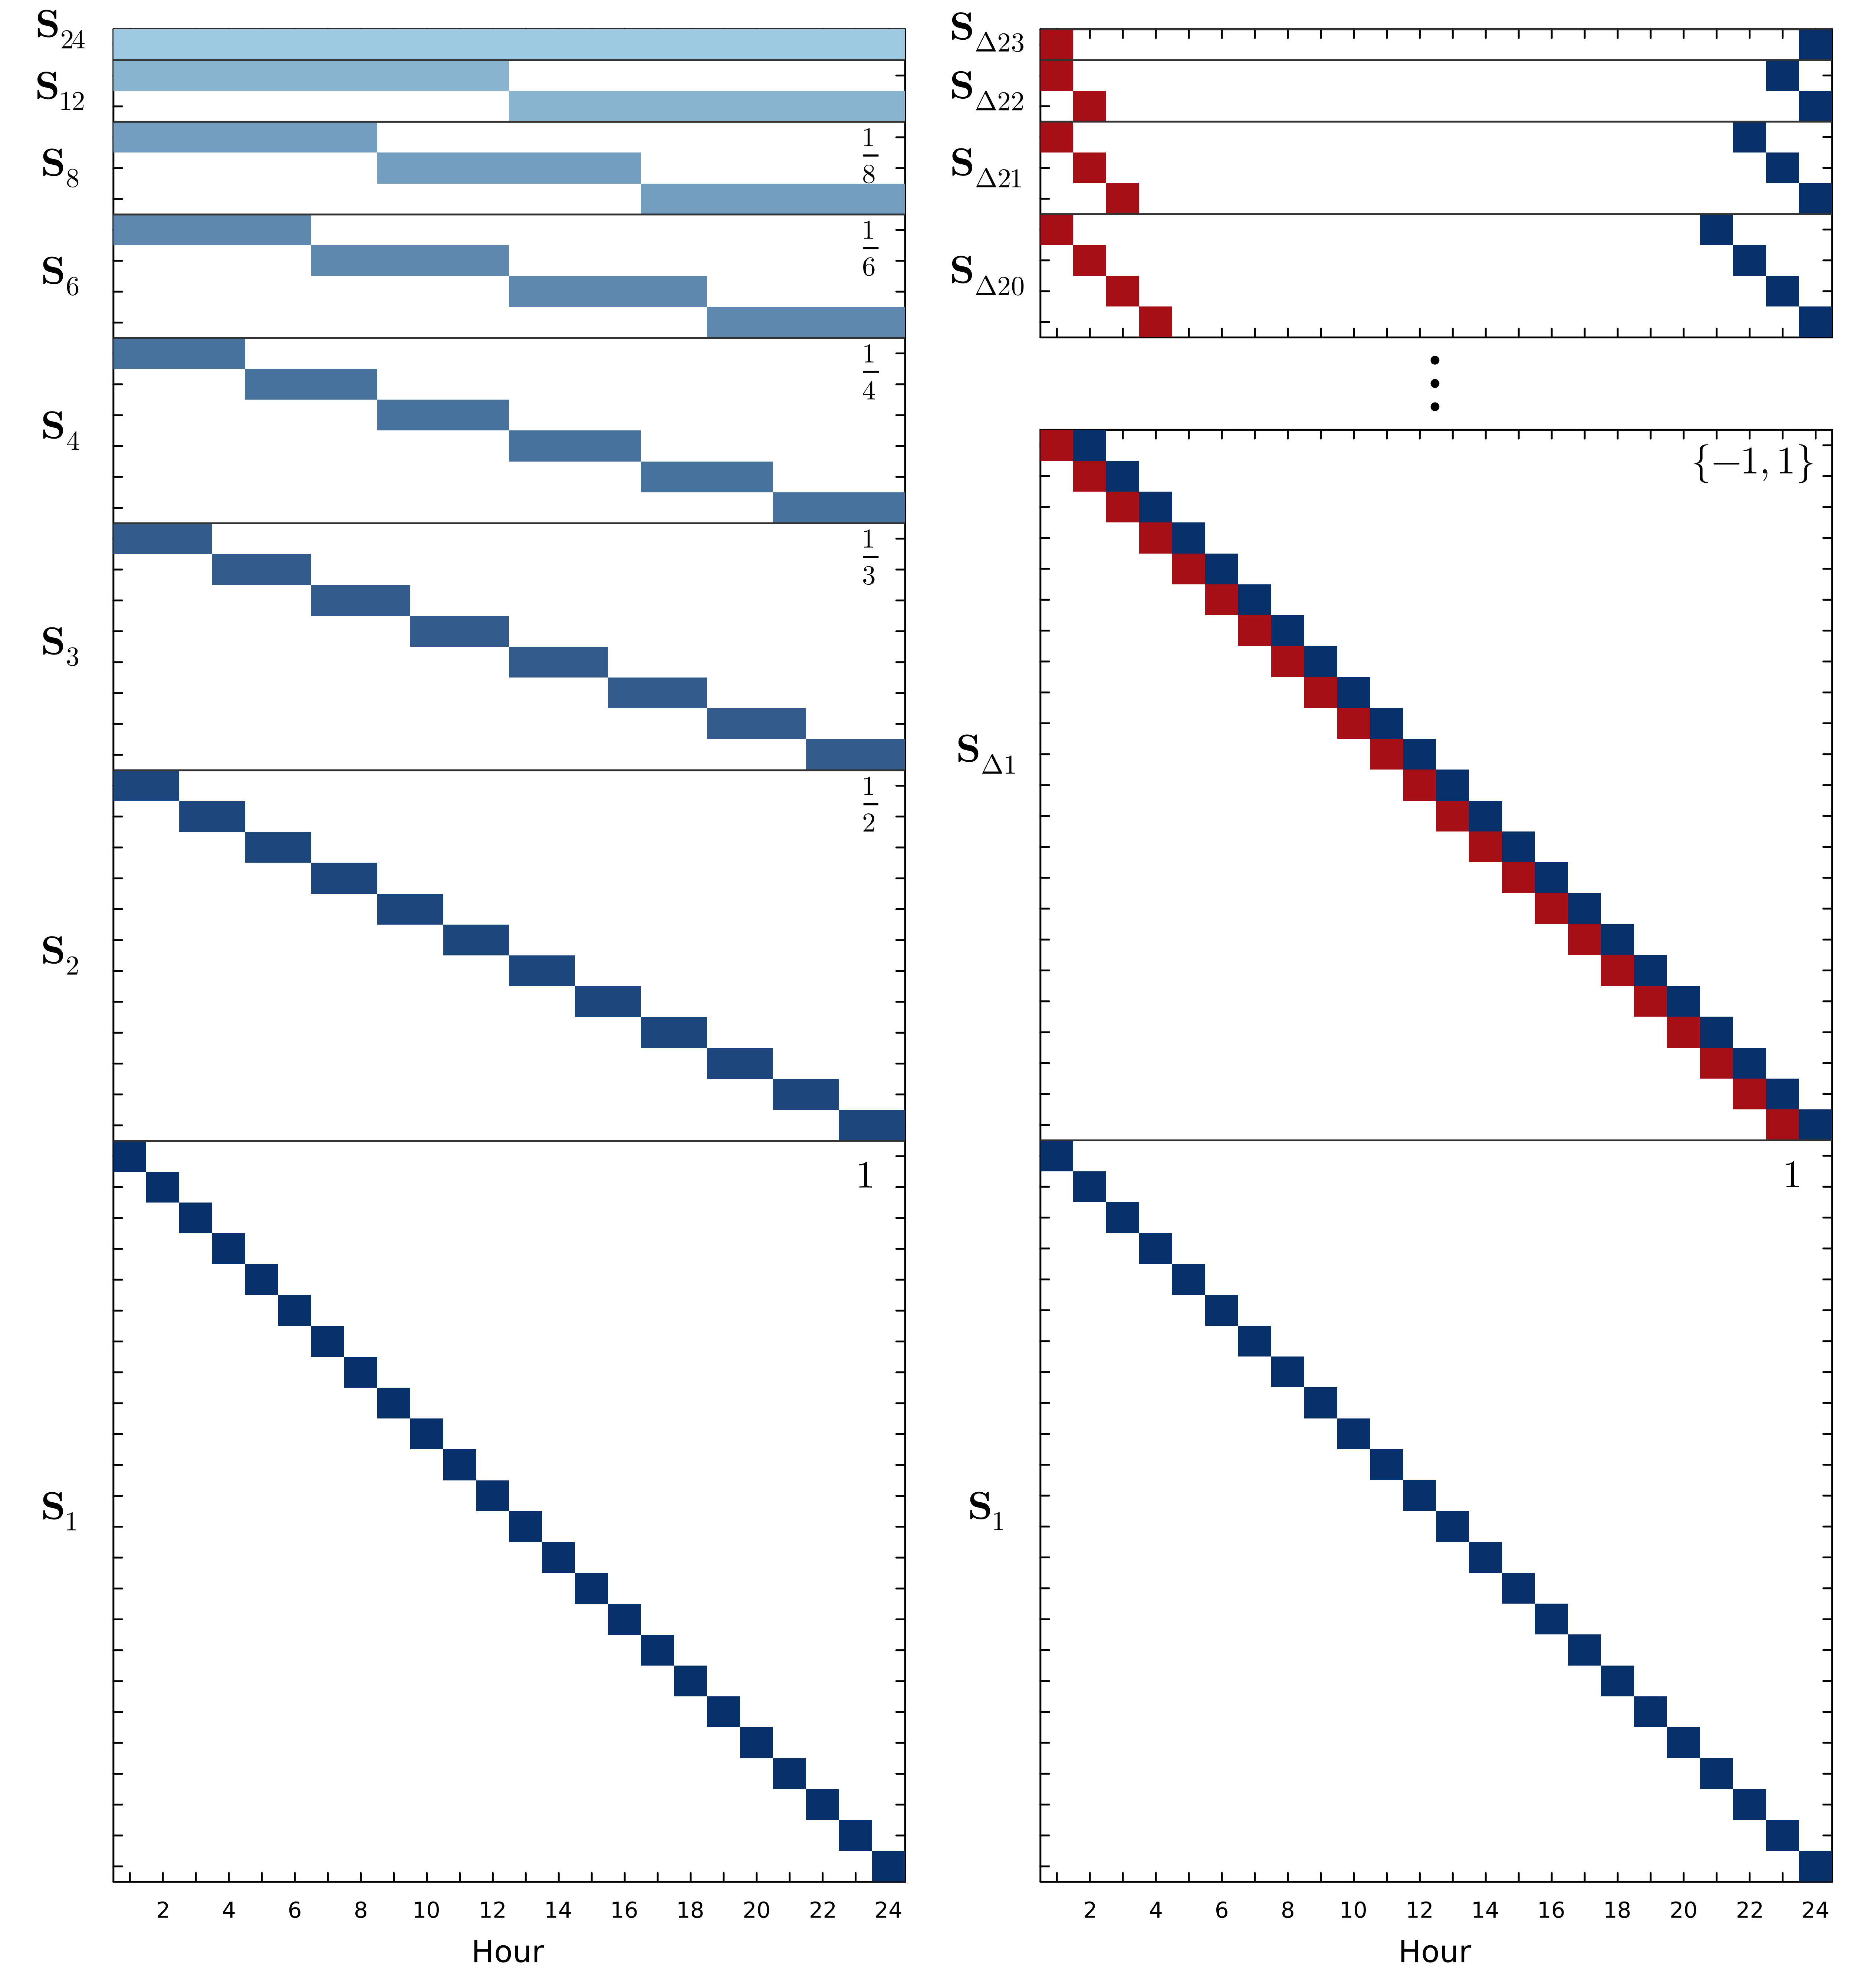
그림 설명: THieF가 사용하는 두 가지 합산 행렬. 왼쪽은24시간 가격을 묶는 구조, 오른쪽은 모든 시간 쌍의 가격 차이(스프레드)를 묶는 구조입니다. 이 행렬들을 통해 개별 가격과 스프레드 예측이 수학적으로 일관되게 조정됩니다.
결과 — 무엇을 알아냈나
연구팀은 독일과 스페인 전력 시장의 5년치(2021~2025) 데이터로 검증했습니다. 코로나 이후 에너지 위기, 음가격(전기값이 마이너스) 극단 이벤트까지 포함된 매우 도전적인 기간입니다.
숫자로 보는 성과
| 지표 | 시장 | 모델 | 개선 효과 |
|---|---|---|---|
| 예측 정확도 (RMSE) | 독일 | ARX | 15.1% 향상 |
| 일일 정확도 (dRMSE) | 독일 | ARX | 19.4% 향상 |
| 실제 수익 | 독일 (효율100%) | NARX | 154,265유로 (3.1%) 증가 |
| 실제 수익 | 스페인 (효율90%) | TabPFN | 47,282유로 (1.4%) 증가 |
숫자만 보면 "3% 개선이 뭐가 대단해?"라고 생각할 수 있습니다. 하지만 이건 예측 모델을 바꾸지 않고, 조정 방식만 바꿨을 때 나온 개선입니다. 기존 모델의 성능을 그대로 유지하면서 수학적 일관성만 추가한 것만으로 이 정도 수익 차이가 난다는 놀라운 결과죠.
가장 흥미로운 발견: 정확도-수익 역설
논문에서 가장 인상적인 발견은 이것입니다:
통계적으로 가장 정확한 모델(TabPFN)과 실제 가장 수익이 높은 모델(NARX+THieF)이 다르다.
TabPFN은 예측 오차(RMSE) 기준으로 가장 우수했습니다. 하지만 실제 배터리 거래 수익은 NARX에 THieF를 적용한 조합이 더 높았습니다.
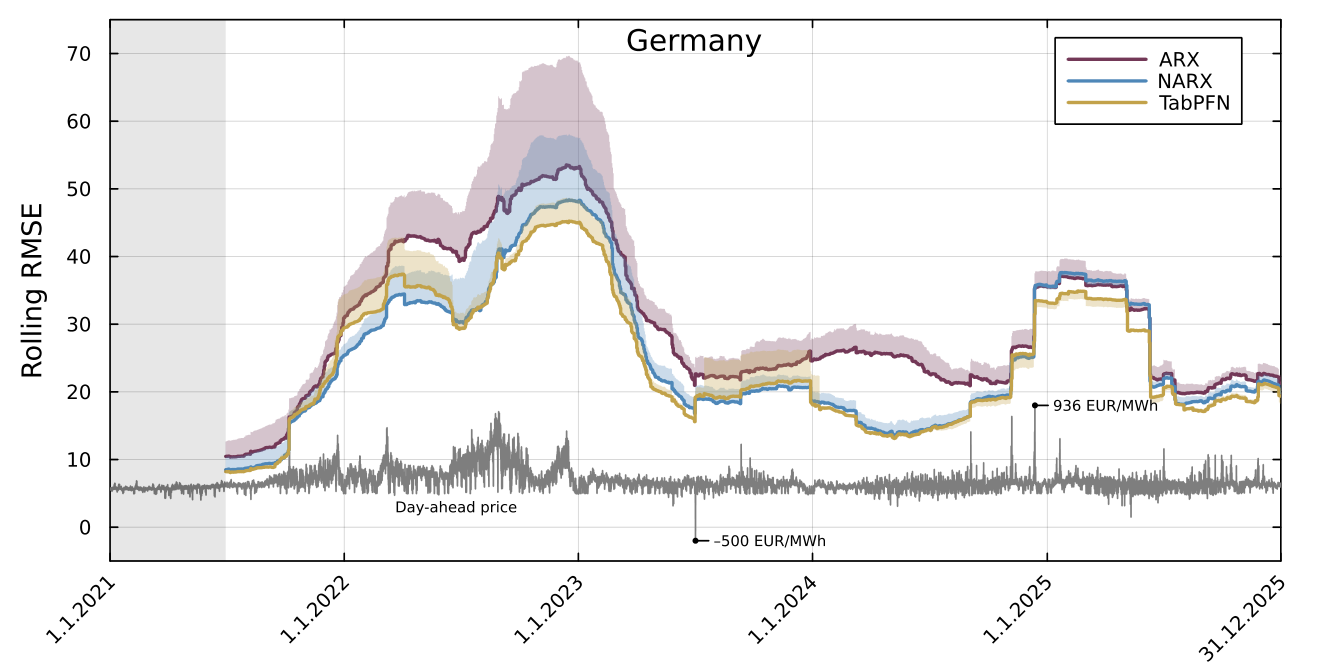
왜일까요?2023년7월2일 독일 시장에서 전력 가격이-500 EUR/MWh까지 폭락한 극단적 사건을 살펴보면 답이 보입니다. TabPFN 기본 모델은 이 사건을 제대로 포착하지 못해300유로 이상 손실을 봤지만, THieF를 적용한 모델은 손실을 회피했습니다. 극단적 상황에서의 방어력이 통계적 정확도보다 중요했던 겁니다.
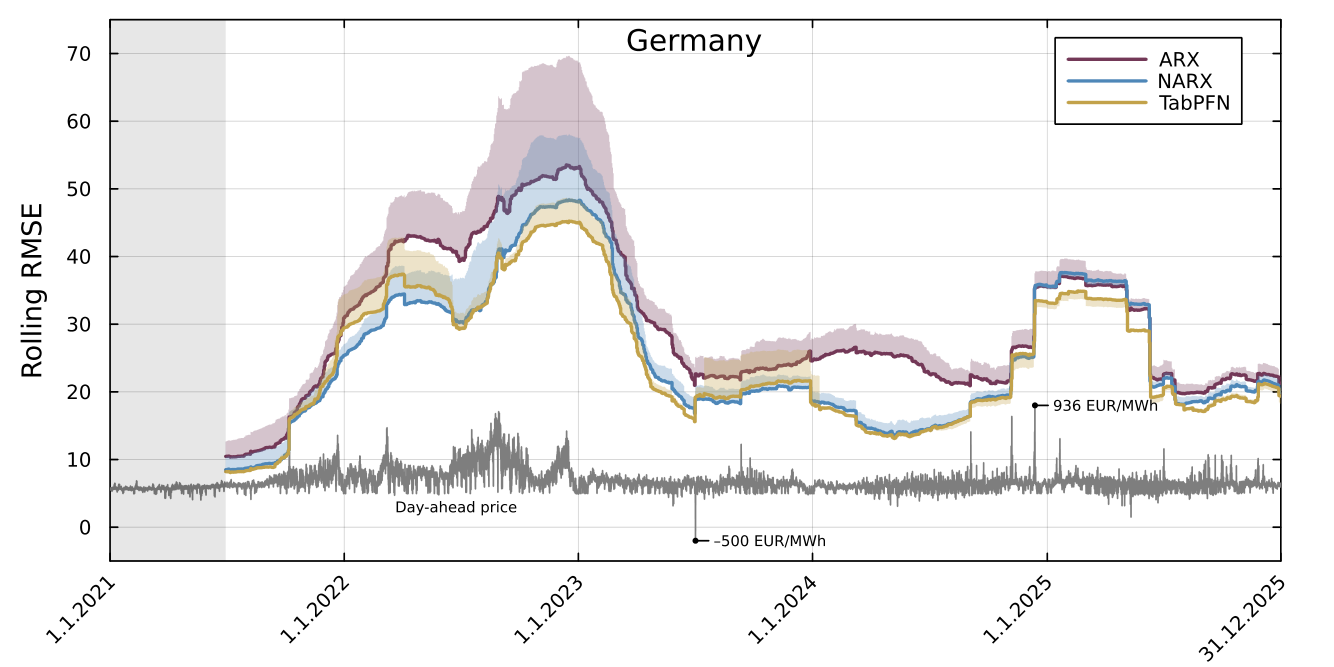
그림 설명:180일 롤링 윈도우로 본 예측 오차(RMSE) 변화. 실선은 THieF 적용 후, 음영 영역은 개선 효과를 나타냅니다. 에너지 위기 기간(2022~2023)에서도 THieF가 안정적으로 오차를 줄이고 있습니다.
한계와 주의점
완벽한 방법은 아닙니다. 솔직하게 한계도 짚어보겠습니다.
-
하루 한 사이클만 고려: 배터리를 하루에 한 번만 충전→방전한다고 가정합니다. 현실에서는 여러 번 사이클을 돌릴 수 있는데, 이 경우는 아직 검증되지 않았습니다.
-
시장에 영향을 주지 않는다고 가정: 우리가 거래해도 시장 가격이 변하지 않는 '가격 수용자(price-taker)'를 가정합니다. 대규모 배터리 운영자라면 시장 영향력을 고려해야 합니다.
-
유럽 전력 시장에 한정: 독일과 스페인 시장에서 검증되었습니다. 다른 시장(예: 한국 전력 시장, 원자재 선물 시장)에서의 효과는 별도 검증이 필요합니다.
-
배터리 효율 미통합: 실제 배터리의 충전/방전 손실(효율90% 정도)을 조정 구조에 직접 반영하지 않았습니다.
그래서 투자/실무엔?
이 논문의 교훈은 전력 시장을 넘어 스프레드 기반 트레이딩 전략 전반에 적용 가능합니다.
직접 적용 가능한 분야:
- 원유·천연가스 선물의 캘린더 스프레드 거래 (근월 vs 원월)
- 원자재의 시간 스프레드 차익거래
- 모든 저장 가능한 상품의 사재기 전략 최적화
핵심 교훈:
- 개별 가격이 아니라 스프레드를 직접 예측하라. 수익은 가격이 아니라 가격 차이에서 나옵니다.
- 예측값들 사이의 수학적 일관성을 확보하라. 모순된 예측은 실제 거래에서 예상 밖 손실을 만듭니다.
- 통계적 정확도 ≠ 수익성. 백테스트 목적함수는 예측 오차가 아니라 실제 수익으로 설계해야 합니다.
- 극단 상황에서의 방어력이 중요하다. 평소에는 비슷해 보여도, 위기 때 차이가 벌어집니다.
함께하기
최신 퀀트 트레이딩 연구를 한국어로 쉽게 전달합니다.
- 🌐ohselab.com — 더 많은 연구 소개
- 📧 뉴스레터 구독 — 매주 최신 논문 큐레이션
- 💬 상담 문의 — 시스템 트레이딩 전략 수립·구현 지원
더 알아보기
- 📄 원 논문: arXiv:2609.23223
- 5차원 점수: Novelty76 / Applicability84 / Rigor72 / Reproducibility35 / Insight79 (composite71.5)
- 관련 분과: B4 (시계열 계량경제학)
- 이 논문은2026년9월19일에 arXiv에 제출되었습니다.
관련 글
 딥러닝 가격 예측A
120억 개 캔들차트로 배운 AI, 주식·비트코인·환율까지 꿰뚫다 — Kronos 파운데이션 모델
45개 거래소, 120억 개 K-line 데이터로 사전학습한 금융 시계열 파운데이션 모델 Kronos를 소개합니다. 가격 예측, 변동성 예측, 합성 데이터 생성을 하나의 모델로 제로샷 처리하는 구조와 실전 시사점을 쉽게 풀어 설명합니다.
 강화학습 포트폴리오
가상 시장을 만들어 연습시킨 AI 포트폴리오 매니저 — vine copula 시뮬레이션과 강화학습이 거래비용을 41.5% 줄인 비결
투자는 미래가 한 번뿐이라 연습할 수 없다. 이 논문은 자산 간 관계를 배워 가상 시장을 찍어내고, 그 가상 세계에서 강화학습 매니저를 훈련시켜 22개월 실전에서 연 34.13%, 샤프 2.31을 기록했다. 시뮬레이션 연습이 거래비용을 41.5% 줄인 과정과, '모형을 믿어도 되는가'를 수학적으로 따진 점을 쉽게 정리한다.
 포트폴리오 최적화A
옵션 가격 모형의 무차익 보장: GROMM과 S&P 옵션 219만 건 검증
옵션 시장 모형이 '무차익'이라는 말을 증명하려면 무엇을 해야 할까. GROMM은 S&P 500 옵션 219만 개 호가로 가격표면을 맞추고, 5천 개 계약 전체에서 위험중립성을 검증했습니다. 국소변동성과 시나리오 생성의 시사점을 정리합니다.