
The Financing of Debt Relief: Intermediary Liquidity and the Value of Borrower Information
Arka P. Bandyopadhyay
돈이 부족한 회사는 "가장 좋은 기회"가 아니라 "현금을 가장 적게 쓰는 기회"를 고른다 — 그리고 이 사실이 AI 예측 모델의 가치까지 뒤집어 놓는다는, 190만 건의 실제 대출 데이터로 증명된 이야기.
들어가며
아파트를 사려고 대출을 받은 이웃이 3개월째 원리금을 못 내고 있습니다. 은행이라면 이 대출을 어떻게 처리할까요? 사실 모기지 세계에서는 이런 상황이 매일 수만 건씩 일어나고, 대출을 만든 회사(이하 "서비스사")가 골치를 씁니다. 차입자가 3번 연체하면 서비스사는 그 대출을 유동화 풀에서 액면가로 되사올 수 있는 권리를 갖게 됩니다(이를 "매입"이라 합니다). 매입하면 투자자에게 대신 내주던 돈(대지급)을 그만둘 수 있고, 이후에 차입자와 채무조정(상환 계획 변경 등)을 협상할 수 있게 됩니다.
문제는 현금입니다. 매입하려면 남은 대출 잔액 전액을 당장 현금으로 내야 합니다. "이 대출을 되사오면 좋겠다"고 판단하는 것과, "그 현금을 지금 댈 수 있는 것"은 완전히 다른 문제죠.
2020년 봄, 코로나 팬데믹이 터지자 미국 의회는 연방보증 모기지 차입자에게 상환 유예(forbearance)를 요청할 권리를 줬습니다(CARES Act). 체납이 폭증했고, 모든 서비스사의 대지급 의무가 한꺼번에 늘었습니다. 그런데 이상한 일이 벌어졌습니다. 같은 시장, 같은 풀 안에서 대출을 관리하던 두 부류의 회사가 정반대의 행동을 한 것입니다. 어떤 회사들은 매입을 거의 멈췄고, 어떤 회사들은 오히려 늘렸습니다. 이 대비가 무엇을 뜻하는지 190만 건의 데이터로 파헤친 논문이 나와 소개합니다.
무엇이 문제였나
채무조정은 본질적으로 "선 지출(먼저 돈이 나가는 일)"입니다. 차입자가 회복하기 전에 중개자(서비스사)가 현금을 먼저 넣어야 합니다. 문제는 이때의 선택이 항상 "가장 가치 있는 대출" 순으로 이루어지지 않는다는 점입니다.
- 현금이 넉넉하면 — 가치가 마이너스인 대출(되사와 봤자 손실인 대출)만 거절하면 됩니다. 선택 기준은 "이게 값지냐"입니다.
- 현금이 부족하면 — 값진 대출이라도 포기해야 합니다. 선택 기준이 "이게 값지냐"에서 "이게 값을 지불할 만큼 현금을 적게 쓰느냐"로 바뀝니다. 대출 잔액이 클수록 매입에 현금을 많이 쓰니까, 잔액이 큰 대출부터 뒤로 밀리는 거죠.
기존 연구들은 주로 "어떤 대출이 좋은가"(예측 모델)에 관심이 많았지만, "예산이 한정돼 있을 때 예측이 의사결정을 어떻게 바꾸는가", 그리고 더 나아가 "예산이 한정된 회사에게 어떤 예측 모델이 좋은 모델인가"는 거의 다루지 않았습니다.
핵심 아이디어
논문은 두 부분으로 구성됩니다. 하나는 자금 제약 하에서의 선택을 설명하는 이론 모형이고, 다른 하나는 2019~2022년 Ginnie Mae(미국 정부 모기지 유동화 기관) 시장의 실제 자료 검증입니다.
이론 모형은 놀랍도록 단순합니다. 후보 대출마다 "사적 가치"(되사왔을 때 회사에 남는 이익)와 "현금 소요량"(매입에 필요한 잔액)이 있고, 예산 안에서 가치를 최대화하려면 "현금 1달러당 가치"가 높은 순서대로 집행하면 됩니다. 그 기준선(이론에서는 그림자 가격 λ)을 넘는 대출만 매입하는 거죠. 이 "연속 배낭 문제"라는 오래된 최적화 구조를 금융에 붙여서 몇 가지 흥미로운 예측이 나옵니다.
첫째, "선택 왜곡"입니다. 예산이 쪼그라들면 매입 건수는 줄지만, 매입된 대출들의 평균 성공률은 오히려 올라갑니다. "위기 속에서도 구제 품질이 좋아졌다"는 지표가 사실은 "덜 도와서 평균이 올라간 것"일 수 있다는 뜻입니다. 처리된 대출만 보고 성과를 평가하면 안 되는 이유입니다.
둘째, "정보의 가치는 봉우리 모양"이라는 핵심 결과입니다. "이 대출이 잘 갚을 확률이 높다"는 예측(정보)이 주는 가치는 회사의 자금 사정에 따라 달라집니다.
- 현금이 거의 없으면 — 누구를 도울지 알아도 도울 수가 없으니 정보가 거의 쓸모없습니다.
- 현금이 무한하면 — 다 도울 수 있으니 정보는 "누구를 거절할지"에만 씁니다. 거절할 대상이 별로 없으면 가치가 0에 수렴합니다.
- 중간쯤에서 가치가 최대 — "좋은 소식 비율"과 자금 비중이 맞아떨어지는 지점에서 정보의 가치가 가장 큽니다.
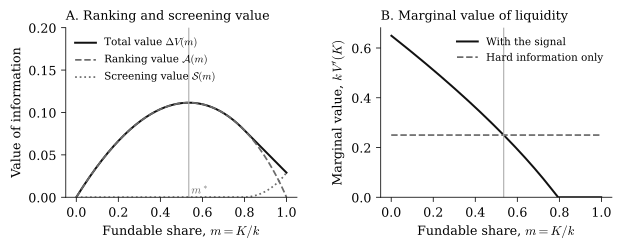
그리고 하나 더, 아주 실용적인 함의가 있습니다. 자금이 빠듯할 때는 정보가 유동성과 보완재(정보가 있으면 유동성 1달러의 값어치가 더 올라가고), 자금이 넉넉할 때는 대체재가 된다는 점입니다.
결과 — 무엇을 알아냈나
실제 데이터는 2019년 1월부터 2022년 9월까지, 120개 발행기관에 걸쳐 발생한 1,922,668건(약 190만 건)의 매입 옵션입니다. 관찰된 패턴은 이론 모형의 예측과 정확히 맞아떨어졌습니다.
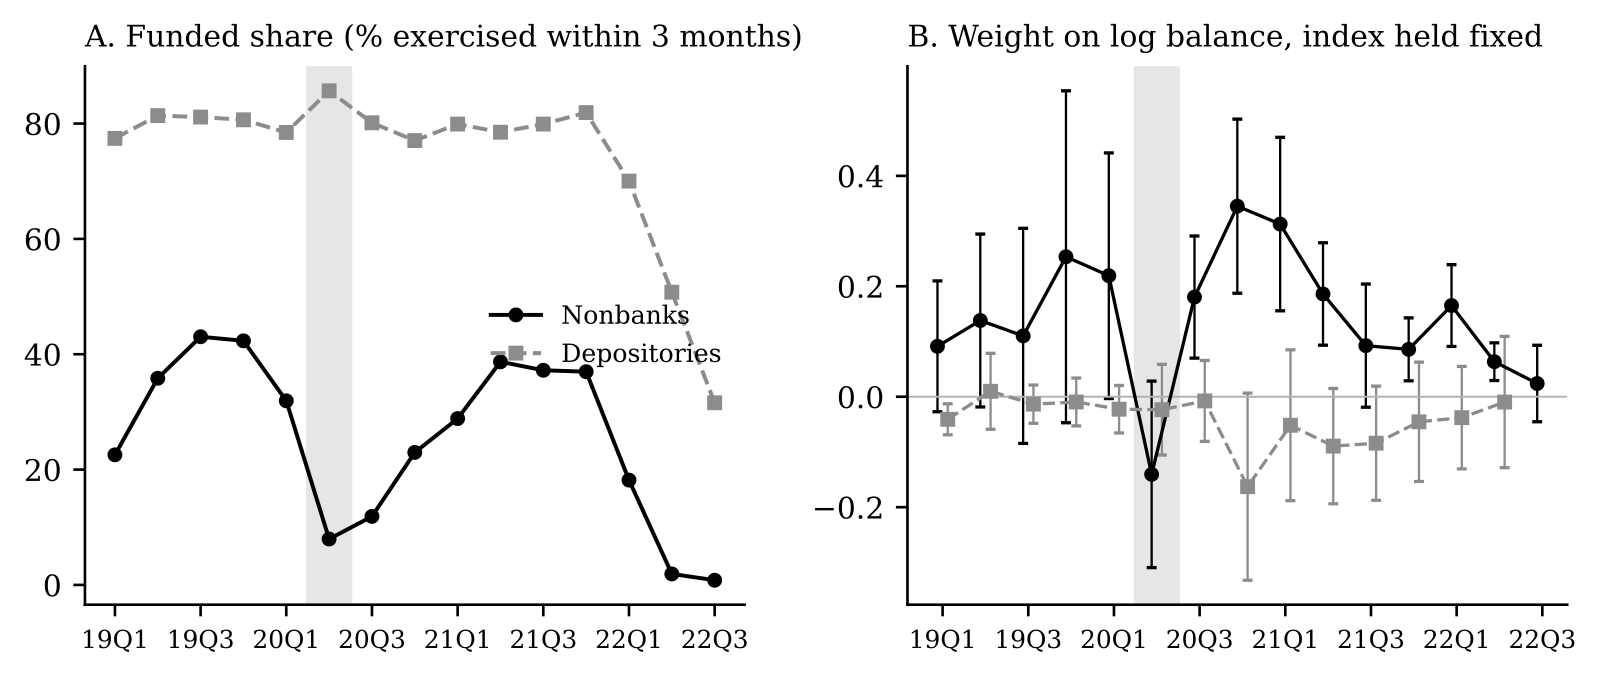
1. 위기 직후, 비은행은 큰 대출부터 피했습니다. 팬데믹 직전 3개월 내 매입률이 40.0%였던 비은행 서비스사는 2020년 3~6월에 8.3%로 폭락한 반면, 예금은행(은행 계열)은 80.5%에서 85.3%로 오히려 올랐습니다. 같은 풀, 같은 달 안에서 비교해도 비은행의 하락폭이 30.1%p 더 컸습니다(표준오차 9.3). 더 결정적인 건 선택의 방향인데, 비은행은 동일 발행기관·월 안에서 대출 잔액이 큰 쪽의 매입을 의도적으로 꺼렸습니다(표준화된 log 잔액 계수가 −0.32 log-odds 하락, 표준오차 0.06). 잔액이 클수록 현금을 많이 써야 하니까요. 은행 계열에는 이런 변화가 없었습니다.
2. "안 사는 것"이 아니라 "미루는 것"이었습니다. 동결기에 발생한 옵션의 매입률은 3개월 내 8.3%에 그쳤지만, 12개월 내 30.8%, 2022년 12월까지 40.2%로 올라갔습니다(팬데믹 전 코호트는 40.0% → 43.3% → 51.3%). 금액으로 보면, 동결기에 비은행에서 발생한 대출 잔액은 597억 달러(한화 대략 77조 원 수준)였고 3개월 내 매입은 40억 달러뿐이었습니다. 팬데믹 이전 속도를 그대로 적용하면 3개월 안에 188억 달러(대략 24조 원)를 더 사들였어야 합니다. 다만 그 격차는 24개월 시점에서 51억 달러로 크게 줄었습니다 — 초기 격차의 약 73%가 2년 안에 해소된 것입니다. 지연된 매입에는 평균 7.2개월이 걸렸고, 그 기간 동안 회사가 대신 납부한 원리금은 약 7억 달러입니다(나중에 회수 가능하므로 손실이라기보다 현금이 묶인 것입니다).
3. 순위를 포기하지 않았습니다. 회사들이 2016~2018년에 내린 실제 결정만으로 "무엇을 매입할지"의 순위를 학습해 보니, 위기에도(상대 반응 0.52) 그리고 회복기에는 더욱(0.67, 고정 순위 예측 0.71에 근접, 무작위 기준 0.47 상회) 그 순위에 맞춰 집행했습니다. 미뤄둔 대출을 나중에 처리할 때도 순위 가중치가 1.05로 유지됐습니다. 즉 기준은 그대로인데 현금이 없어 순서가 밀렸다는 뜻입니다.
4. 유예 대출 대비가 극단적이었습니다. 2020년 5~6월에 발생한 옵션의 약 90%가 상환 유예 상태였는데, 유예 대출의 3개월 매입률은 비은행 3.9%, 예금은행 87.6%였습니다. 유예 대출은 유예가 끝나기 전에는 처리할 수 없어 현금이 더 오래 묶입니다 — "현금 1달러당 가치"가 낮은 대출인 셈이죠.
5. 예측 모델 평가가 뒤집힙니다. 이게 이 논문의 진짜 보석입니다. 대출을 고르는 예측 모델의 품질은 보통 AUC로 평가합니다. 쉽게 말하면 "잘 갚을 사람과 못 갚을 사람을 잘 구분하는지"의 종합 점수죠. 그런데 논문은 보여 줍니다 — AUC는 "자금이 0%에서 100% 사이에서 균등하게 랜덤한 회사"에게 평균적으로 좋은 모델을 고르는 지표일 뿐이라고요.
실제로 두 모델을 비교해 봅시다. 모델 A는 "상위 20%는 확실히 잘 갚는다"고 정확히 짚고 나머지는 얼버무리는 타입(AUC 0.70)이고, 모델 B는 전체를 50%씩 "잘 갚음(0.8)/못 갚음(0.2)"으로 넓게 나누는 타입(AUC 0.80)입니다. AUC는 B가 이깁니다. 하지만:
- 자금 비중 7.2%(2020년 6월 비은행의 실제 매입률)라면? 모델 A가 모델 B보다 1.67배 가치 있습니다. 돈이 부족하니 "확실히 좋은 상위권"을 정확히 짚는 게 중요하기 때문입니다.
- 자금 비중 86.2%(예금은행의 매입률)라면? 모델 B가 모델 A의 약 2.4배 가치 있습니다. 널널하니 넓게 나눠 "거절할 하위권"을 잘 찾는 게 중요하죠.
두 회사가 서로 다른 모델을 골라야 하고, 둘 다 옳습니다. 남의 회사 기준(AUC)으로 우리 회사의 모델을 고르면 안 된다는 이야기입니다.
한계와 주의점
정직하게 짚어야 할 지점들이 많습니다.
- 인과 증명이 아닙니다. 회사들의 자금 사정(어느 시설에서 얼마나 빌리는지)은 직접 관측되지 않습니다. 논문은 대지급 부담, 발행 실적 같은 지표를 프록시로 쓰고, 저자 스스로 "유동성의 인과 효과를 추정한 것이 아니라 메커니즘 해석을 지지할 뿐"이라고 명시합니다. 비은행과 은행의 사전 추세가 완전히 평행하지 않았던 점도 제한 사항입니다.
- 매입은 채무조정 자체가 아닙니다. 매입 이후 차입자가 실제로 회복했는지, 파산했는지 데이터에 없습니다. "188억 달러가 지연됐다"는 말은 행동의 시점 차이이지 복리(사회적 손실) 추정치가 아닙니다.
- 정보의 가치가 최대라는 결과는 이론 모형 안의 결론입니다. "예측 모델에 투자하라"는 일반 명제가 아니라, 자금 비중·기회집합이 주어졌을 때의 조건부 결론입니다.
- 이해상충이 공개되어 있습니다. 저자는 2019~2021년에 Ginnie Mae 조기매입 시장에 참여하던 모기지 신용 투자사(Rocktop Partners)의 수석 데이터 사이언티스트로 근무했습니다. 해당 회사는 데이터 출처가 아니며 연구에 관여하지 않았다고 명시되어 있습니다.
- 원자료(대출 단위 공시)는 Ginnie Mae 약관상 재배포가 불가해, 코드와 집계 결과만 공개되어 완전한 재현 아카이브는 아닙니다.
그래서 투자/실무엔?
비전공 독자분들도 이 이야기를 투자로 옮겨 읽으실 수 있습니다.
- "자본 1달러당 가치"로 생각하기. 예산이 한정된 투자자에게는 기대수익이 큰 기회가 아니라 자본(증거금·마진·잠금 기간) 대비 가치가 큰 기회가 먼저입니다. 돈이 쪼들리면 아무리 좋은 기회도 뒤로 밀리는 것이 합리적 행동이라는 관점은, 위기 시 포트폴리오가 "왜 좋은 자산부터 팔리는지"를 설명해 줍니다.
- 성과 지표의 함정. 위기 때 실행된 포지션들의 평균 성과가 좋아 보인다면, 전략이 좋아진 게 아니라 선택이 가혹해진 것일 수 있습니다(이 논문의 Proposition 2). 트랙레코드를 읽을 때 꼭 체크할 부분입니다.
- AI 모델 선발 기준 재점검. 우리 회사의 자본 여력(가용 포지션 슬롯)에 맞춰 모델을 평가해야 합니다. 상단 정확도가 중요한 소수 집중 운용이라면 AUC가 낮은 모델이 이길 수 있습니다.
- "끝난 뒤의 보상"과 "지금의 현금"은 다르다. 이 논문의 또 다른 결론(Proposition 9)입니다. 완료 후에 주는 인센티브는 대상을 늘리지 못하고, 지금 쥐여 있는 현금만이 실행 규모를 키웁니다. 유동성 지원과 사후 보상은 대체재가 아닙니다.
더 알아보기
- 원문: The Financing of Debt Relief: Intermediary Liquidity and the Value of Borrower Information (arXiv:2610.12875)
- 5차원 점수(KB 기준, 참고): 참신성 72 · 적용성 42 · 엄밀성 78 · 재현성 62 · 통찰 77 — composite 65.5, A등급. 실증의 두께(약 190만 건, 공개 공시)와 이론의 명료함이 강점이고, 적용성이 낮게 잡힌 이유는 "모기지 채무조정"이라는 설정이 투자 운용과 직접 맞닿지 않기 때문입니다. 다만 이 리포트에서 보았듯 선택 편향 진단과 모델 평가 프레임은 투자에 그대로 이식 가능합니다.
- 관련 논문(KB 공유 엔티티 기준): Market Impact of Small Orders (arXiv:2201.02983), The Year-End Toll: Frictions Embedded in Option-Implied Rates (arXiv:2609.20224), Trends and Reversion in Financial Markets on Time Scales from Minutes to Decades (arXiv:2501.16772)
(이 글은 OHSE AI Lab의 일일 논문 리포트(2026-10-13 수집분)를 바탕으로 작성한 초안입니다. 발행 전 전문가 윤문이 추가될 예정입니다.)
관련 글
 강화학습 포트폴리오
가상 시장을 만들어 연습시킨 AI 포트폴리오 매니저 — vine copula 시뮬레이션과 강화학습이 거래비용을 41.5% 줄인 비결
투자는 미래가 한 번뿐이라 연습할 수 없다. 이 논문은 자산 간 관계를 배워 가상 시장을 찍어내고, 그 가상 세계에서 강화학습 매니저를 훈련시켜 22개월 실전에서 연 34.13%, 샤프 2.31을 기록했다. 시뮬레이션 연습이 거래비용을 41.5% 줄인 과정과, '모형을 믿어도 되는가'를 수학적으로 따진 점을 쉽게 정리한다.
 포트폴리오 최적화A
옵션 가격 모형의 무차익 보장: GROMM과 S&P 옵션 219만 건 검증
옵션 시장 모형이 '무차익'이라는 말을 증명하려면 무엇을 해야 할까. GROMM은 S&P 500 옵션 219만 개 호가로 가격표면을 맞추고, 5천 개 계약 전체에서 위험중립성을 검증했습니다. 국소변동성과 시나리오 생성의 시사점을 정리합니다.
 포트폴리오 최적화A
CVaR를 이긴 엑스펙타일 포트폴리오: Wasserstein 강건 최적화로 따져보니
리스크 측도를 CVaR에서 엑스펙타일(expectile)로 바꾸고 분포 불확실성까지 반영한 포트폴리오 최적화가 FTSE 13년 실증에서 9개 조합 전부 이겼다. 엑스펙타일의 백테스트 가능성, 지름자 선택, 퇴화 임계값까지 쉽게 풀어 설명한다.