
 📊 2026-05 월간
2026년 5월 AI 트레이딩 연구 한눈에 보기 — 성과를 어떻게 믿을 것인가?
2026년 5월 arXiv에 올라온 AI 트레이딩 연구 중 가장 주목할 만한 논문들을 테마별로 정리했습니다. 백테스트 신뢰성, LLM 에이전트 감사, 마켓메이킹 최적화, 포트폴리오 의사결정, 변동성 모형의 다섯 가지 연구 흐름을 살펴봅니다.
18분
AI 트레이딩백테스트+5
“마켓메이킹” 태그가 담긴 5개의 글
📊 2026-05 월간2026년 5월 arXiv에 올라온 AI 트레이딩 연구 중 가장 주목할 만한 논문들을 테마별로 정리했습니다. 백테스트 신뢰성, LLM 에이전트 감사, 마켓메이킹 최적화, 포트폴리오 의사결정, 변동성 모형의 다섯 가지 연구 흐름을 살펴봅니다.
 🗓️ 월간 리뷰
2025년 3월 금융 AI 논문 138편을 분석한 월간 종합. 포트폴리오 최적화의 비합리적 결함을 바로잡는 MMV 효용, 사모자산 배분의 5가지 현실 제약을 하나로 푸는 DKGP 모형, 헤지와 내부화 사이의 최적 균형, 시장 시뮬레이터의 진화, 그리고 이산에서 연속으로 연결되는 변동성 모델까지 — 포트폴리오의 '합리성'을 되찾기 위한 5가지 연구를 살펴봅니다.
 📊 2022-09 월간
2022년 9월에 발표된 금융 AI 연구를 4개 테마로 정리했다. VaR·ES를 신경망으로 학습하면서도 수학적 보증을 지키는 방법, 30년 된 포트폴리오 이론의 계산 병목을 푸는 알고리즘, 강화학습 실험환경을 표준화하는 도구, 그리고 고빈도 변동성 추정의 이론적 성과까지.
 📊 2021-01 월간
2021년 1월에 나온 금융 AI·퀀트 논문 중 가장 주목할 만한 연구들을 살펴봅니다. 포트폴리오 최적화, 알고리즘 트레이딩, 마켓메이킹, 강화학습, 파생상품 이론까지 — 수학적 이론이 실전 투자 도구로 변신하는 현장을 담았습니다.
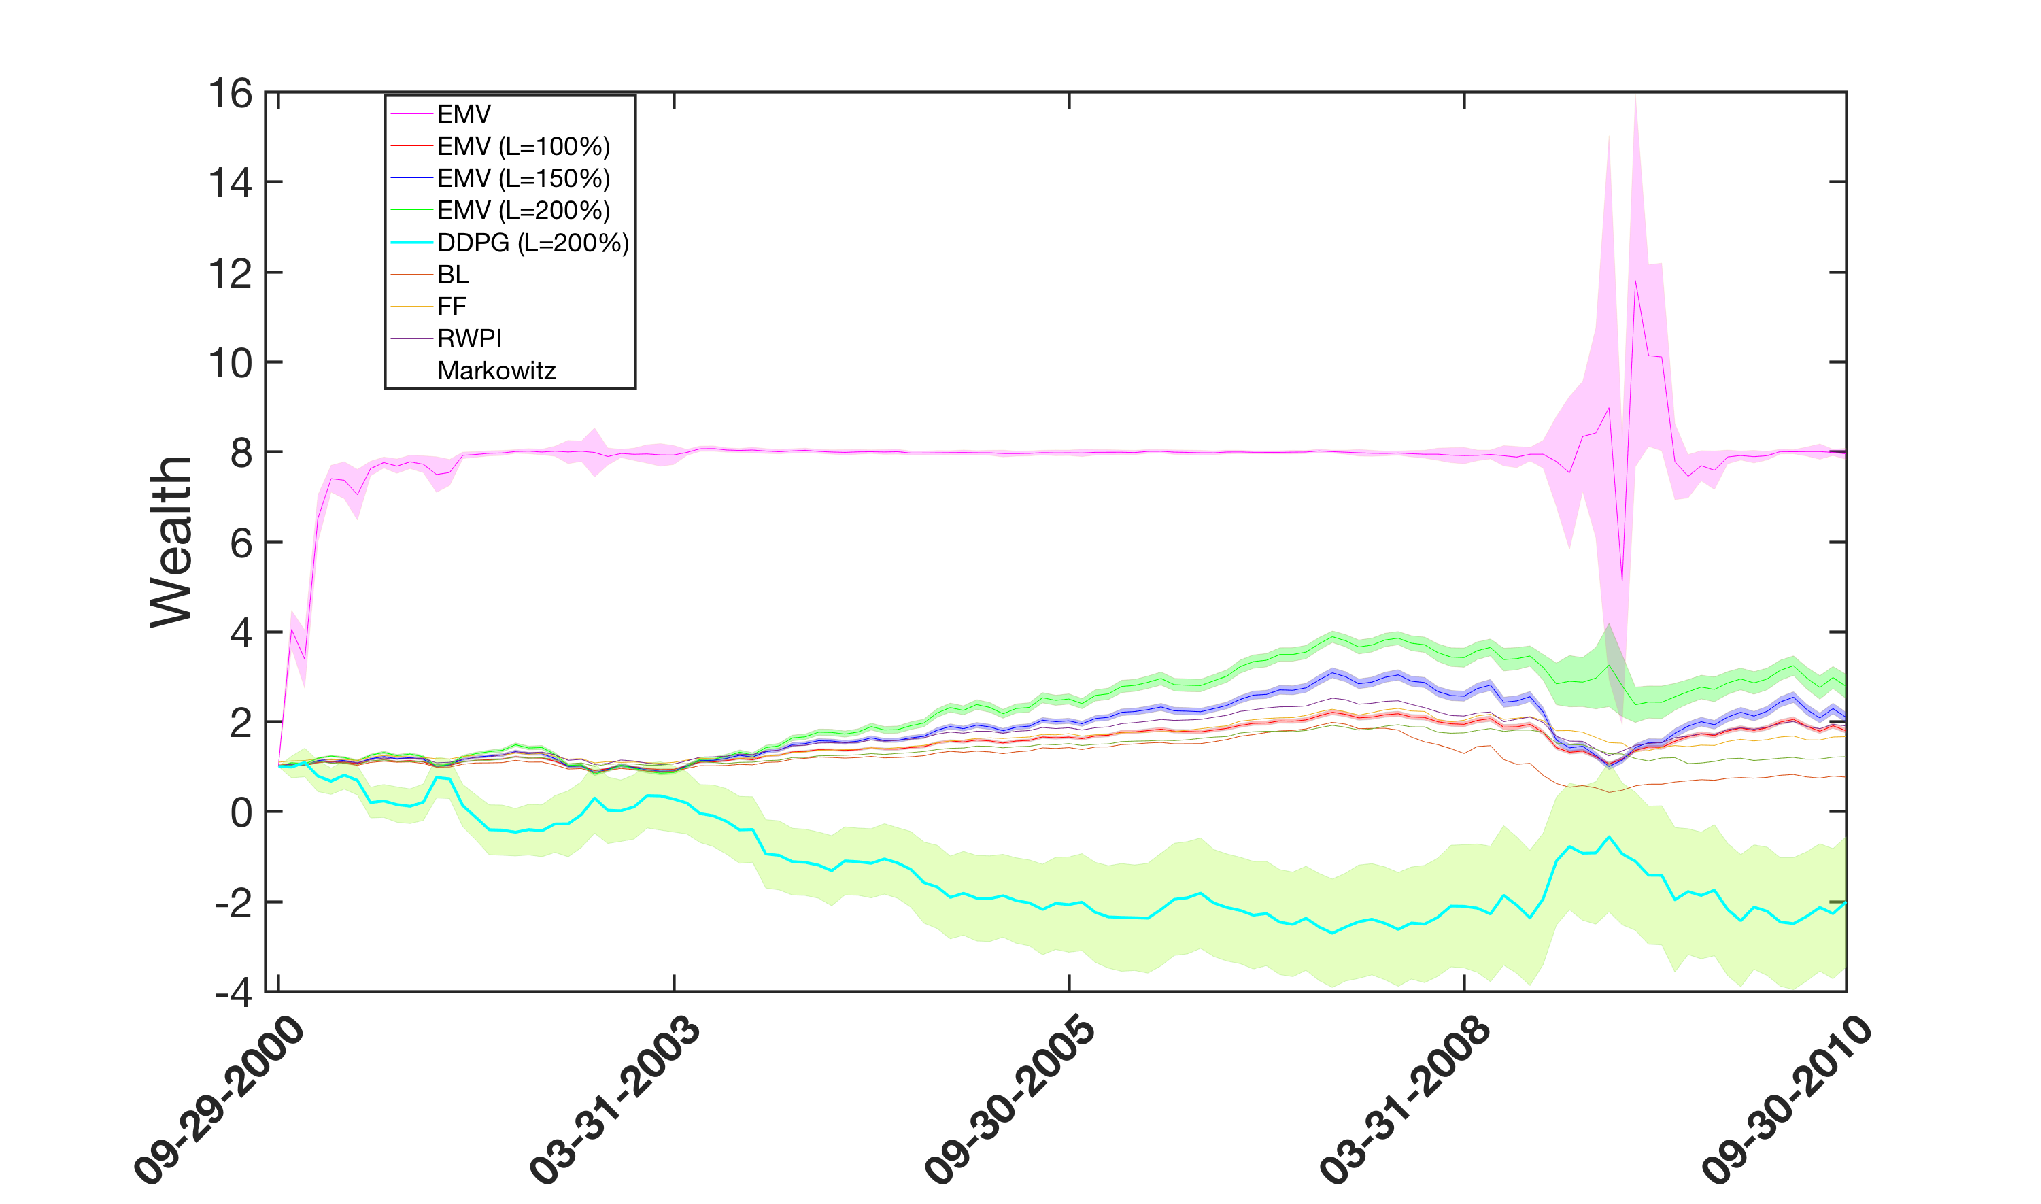 📊 2019-07 월간A
2019년 7월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다. 모델 없이 옵션 가격 상한을 구하는 수학, 미시구조에서 태어나는 거친 변동성, 금융 시계열을 생성하는 Quant GANs, 로보 투자의 진짜 수혜자, 강화학습 자산배분 — 생성형 AI 이전의 기초 공사 현장을 다룹니다.