
 포트폴리오 최적화A
CVaR를 이긴 엑스펙타일 포트폴리오: Wasserstein 강건 최적화로 따져보니
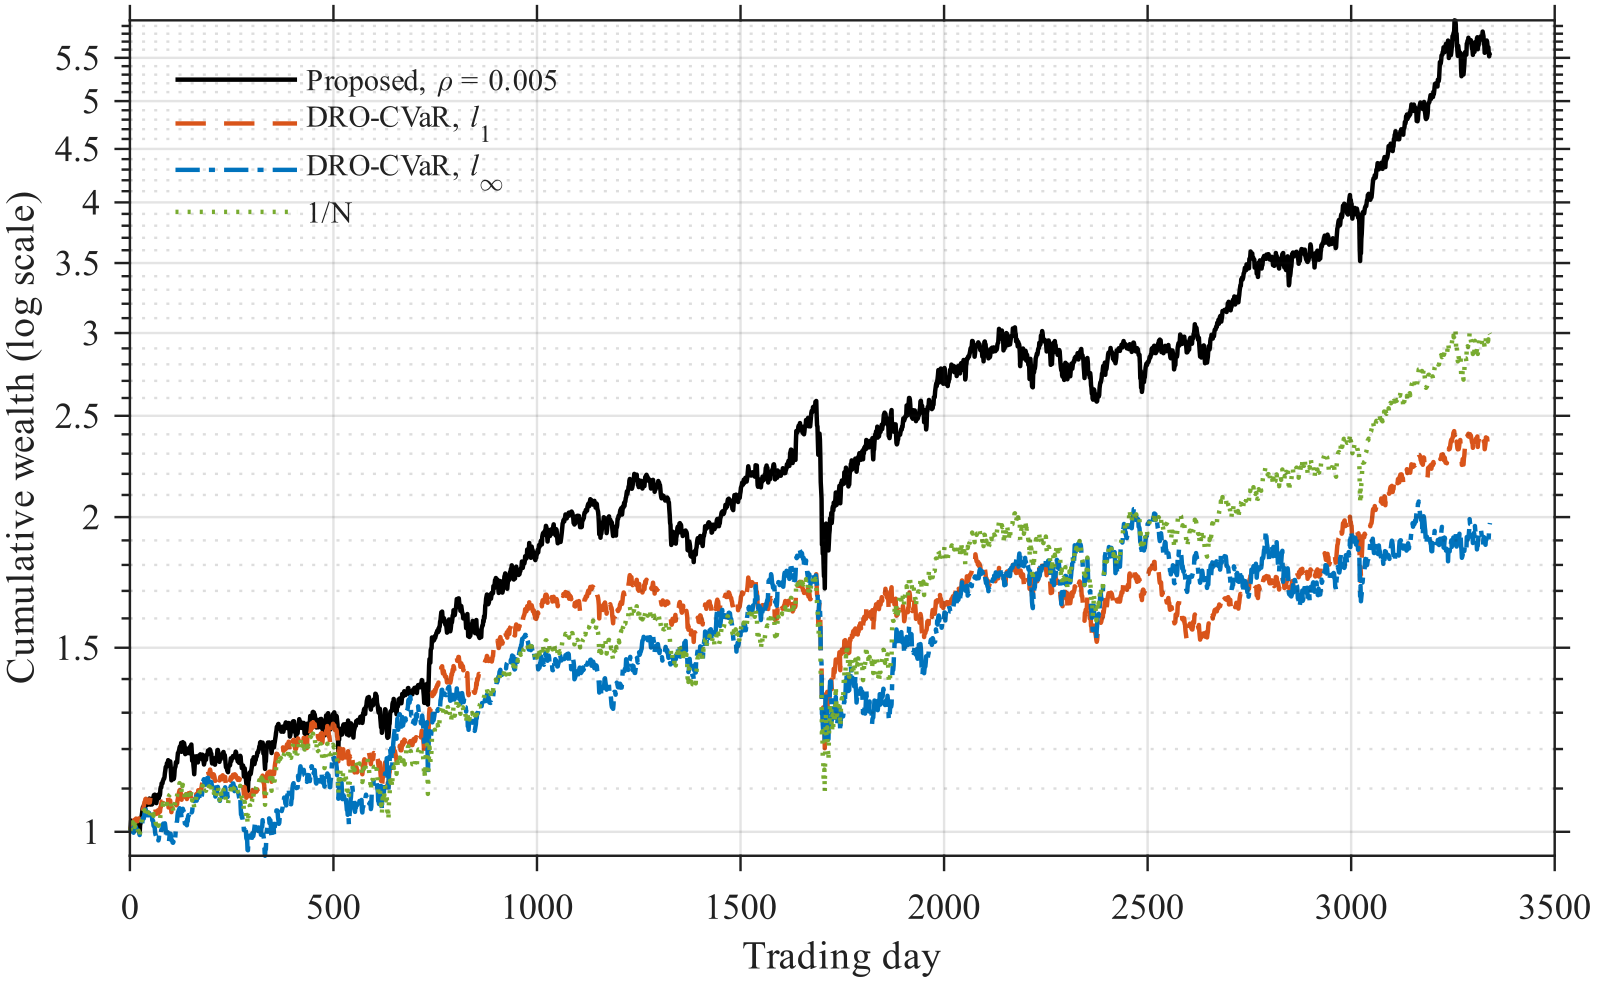
리스크 측도를 CVaR에서 엑스펙타일(expectile)로 바꾸고 분포 불확실성까지 반영한 포트폴리오 최적화가 FTSE 13년 실증에서 9개 조합 전부 이겼다. 엑스펙타일의 백테스트 가능성, 지름자 선택, 퇴화 임계값까지 쉽게 풀어 설명한다.
19분
엑스펙타일expectile 리스크 측도+5
“분포 강건 최적화” 태그가 담긴 4개의 글
포트폴리오 최적화A리스크 측도를 CVaR에서 엑스펙타일(expectile)로 바꾸고 분포 불확실성까지 반영한 포트폴리오 최적화가 FTSE 13년 실증에서 9개 조합 전부 이겼다. 엑스펙타일의 백테스트 가능성, 지름자 선택, 퇴화 임계값까지 쉽게 풀어 설명한다.
 📊 2022-06 월간
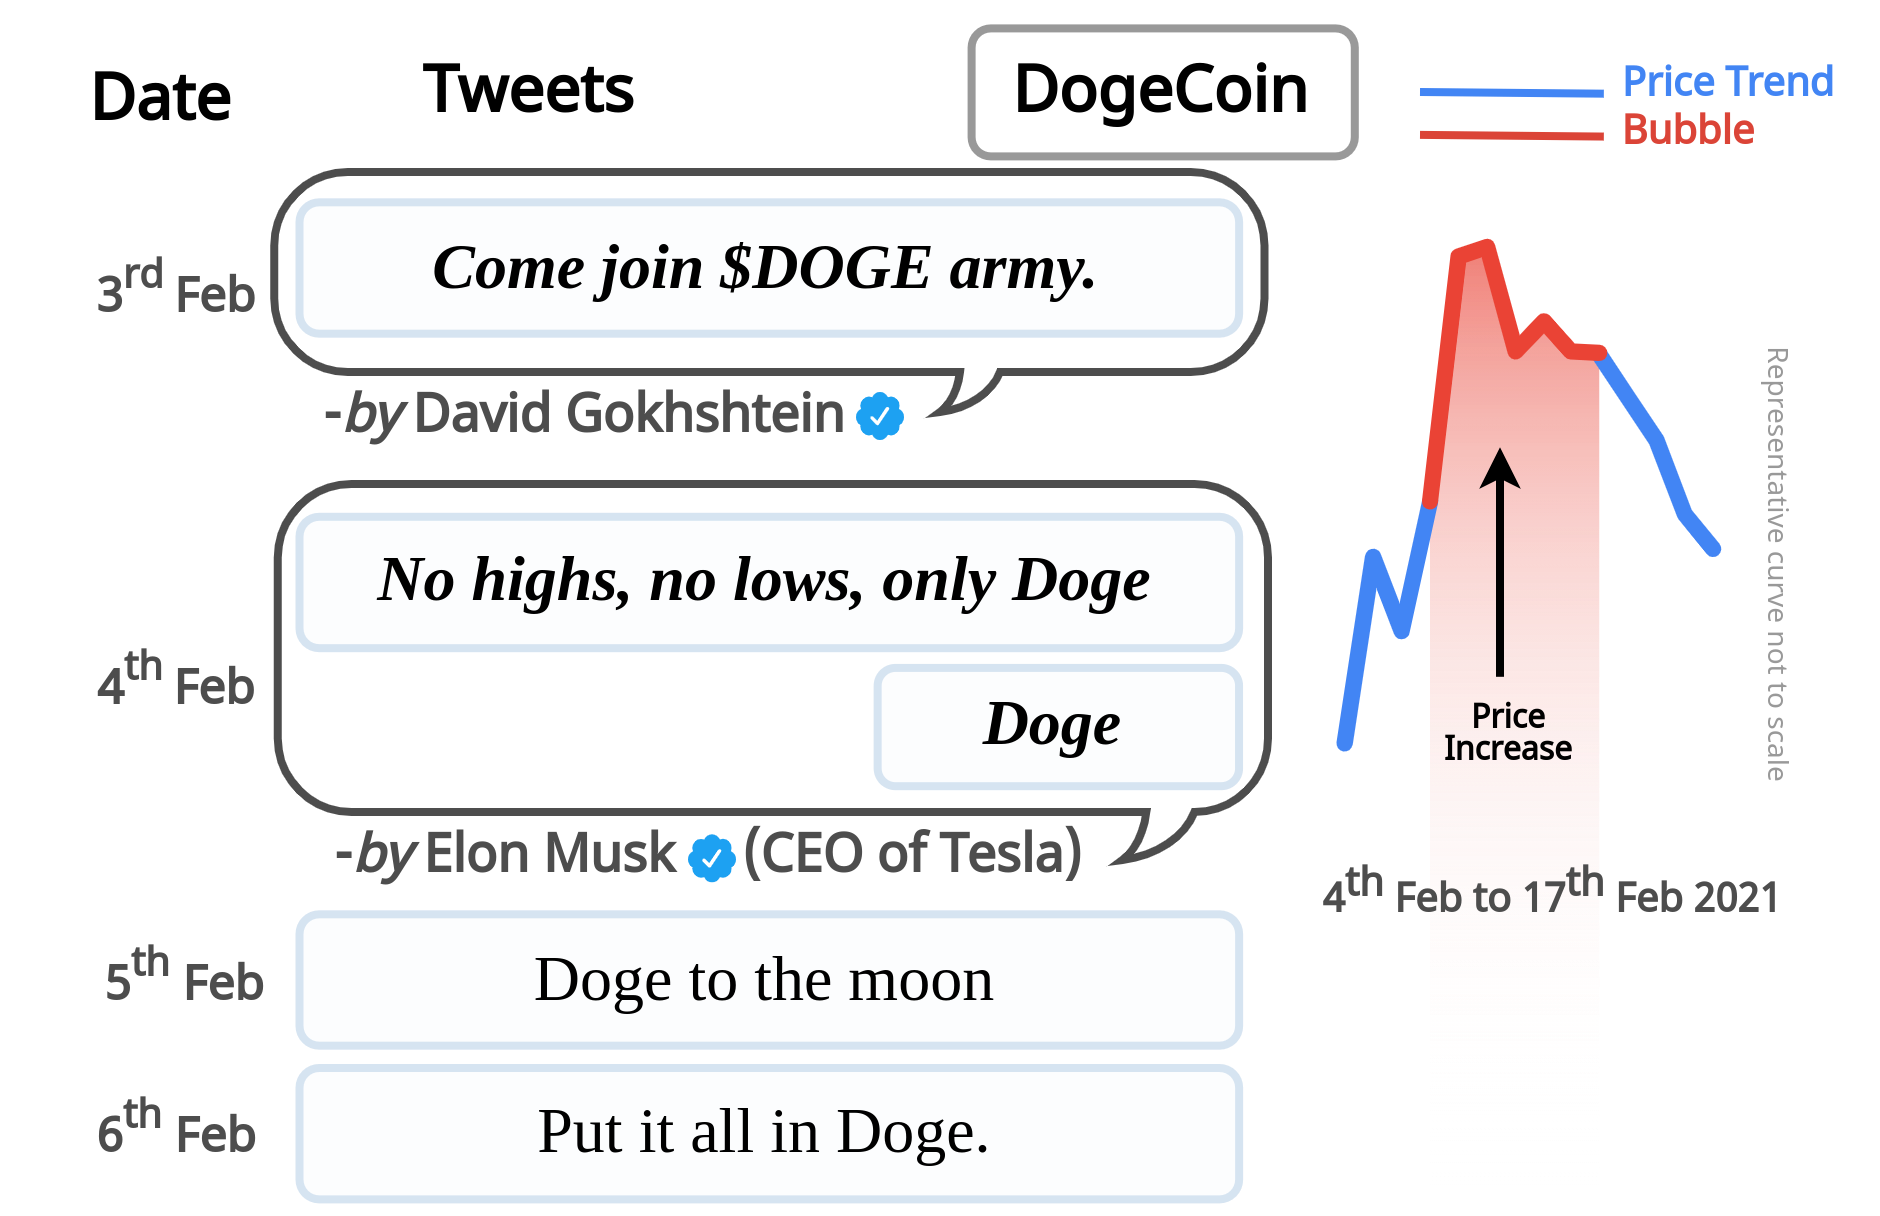
2022년 6월에 발표된 AI 투자 연구 중 주목할 만한 논문 5테마를 살펴봅니다. 분포강건 포트폴리오, 리스크 민감 강화학습, 변동성 보편성, 암호화폐 버블 탐지, DeFi 탈중앙화의 현실까지 — 불확실성을 회피하지 않고 시스템에 내장하는 최신 연구 동향을 쉽게 풀어 설명합니다.
 📊 2022-03 월간
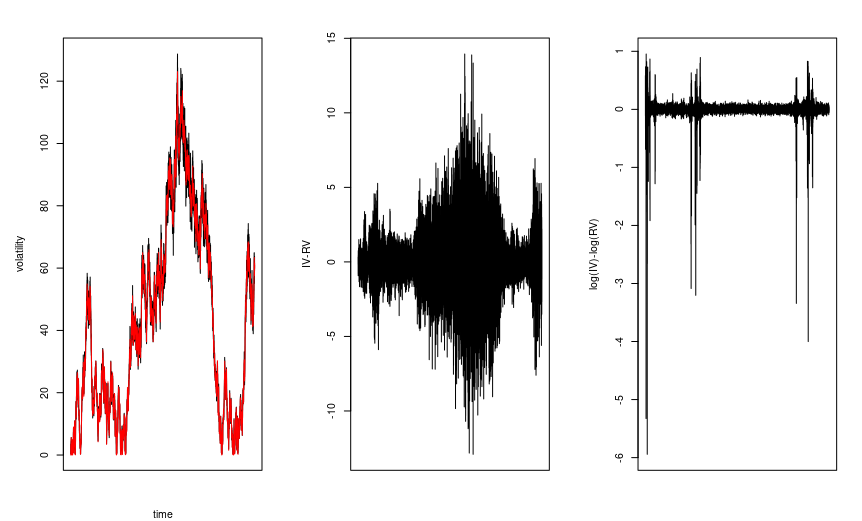
변동성의 거칠기가 사실은 측정 잡음이었다면? 인과 구조를 무시한 강건 최적화가 과도하게 보수적이었다면? 2022년 3월 금융 AI 연구가 묻는 핵심 질문을 쉽게 풀어쓴 월간 종합.
 📊 2021-03 월간
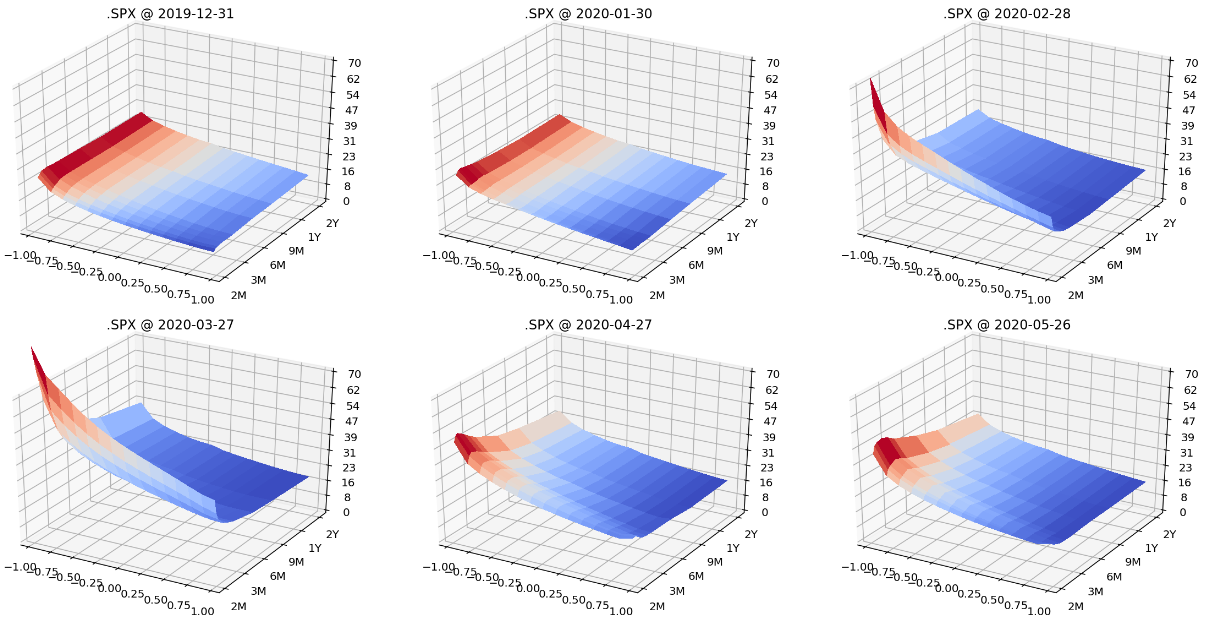
2021년 3월의 시스템 트레이딩 연구를 5개 테마로 분석합니다. 세금·정수주식 같은 현실 제약을 수백 밀리초에 풀어내는 포트폴리오 최적화부터, 딥러닝 헤징, 강화학습 주문집행, 금리 모형까지 — 이론과 실무의 간극을 좁히는 최신 연구를 쉽게 풀어 소개합니다.