
 알고리즘 트레이딩S
최적 집행 딥러닝 대리모델: 2022년 연구가 대규모 주문 스케줄을 짜는 법
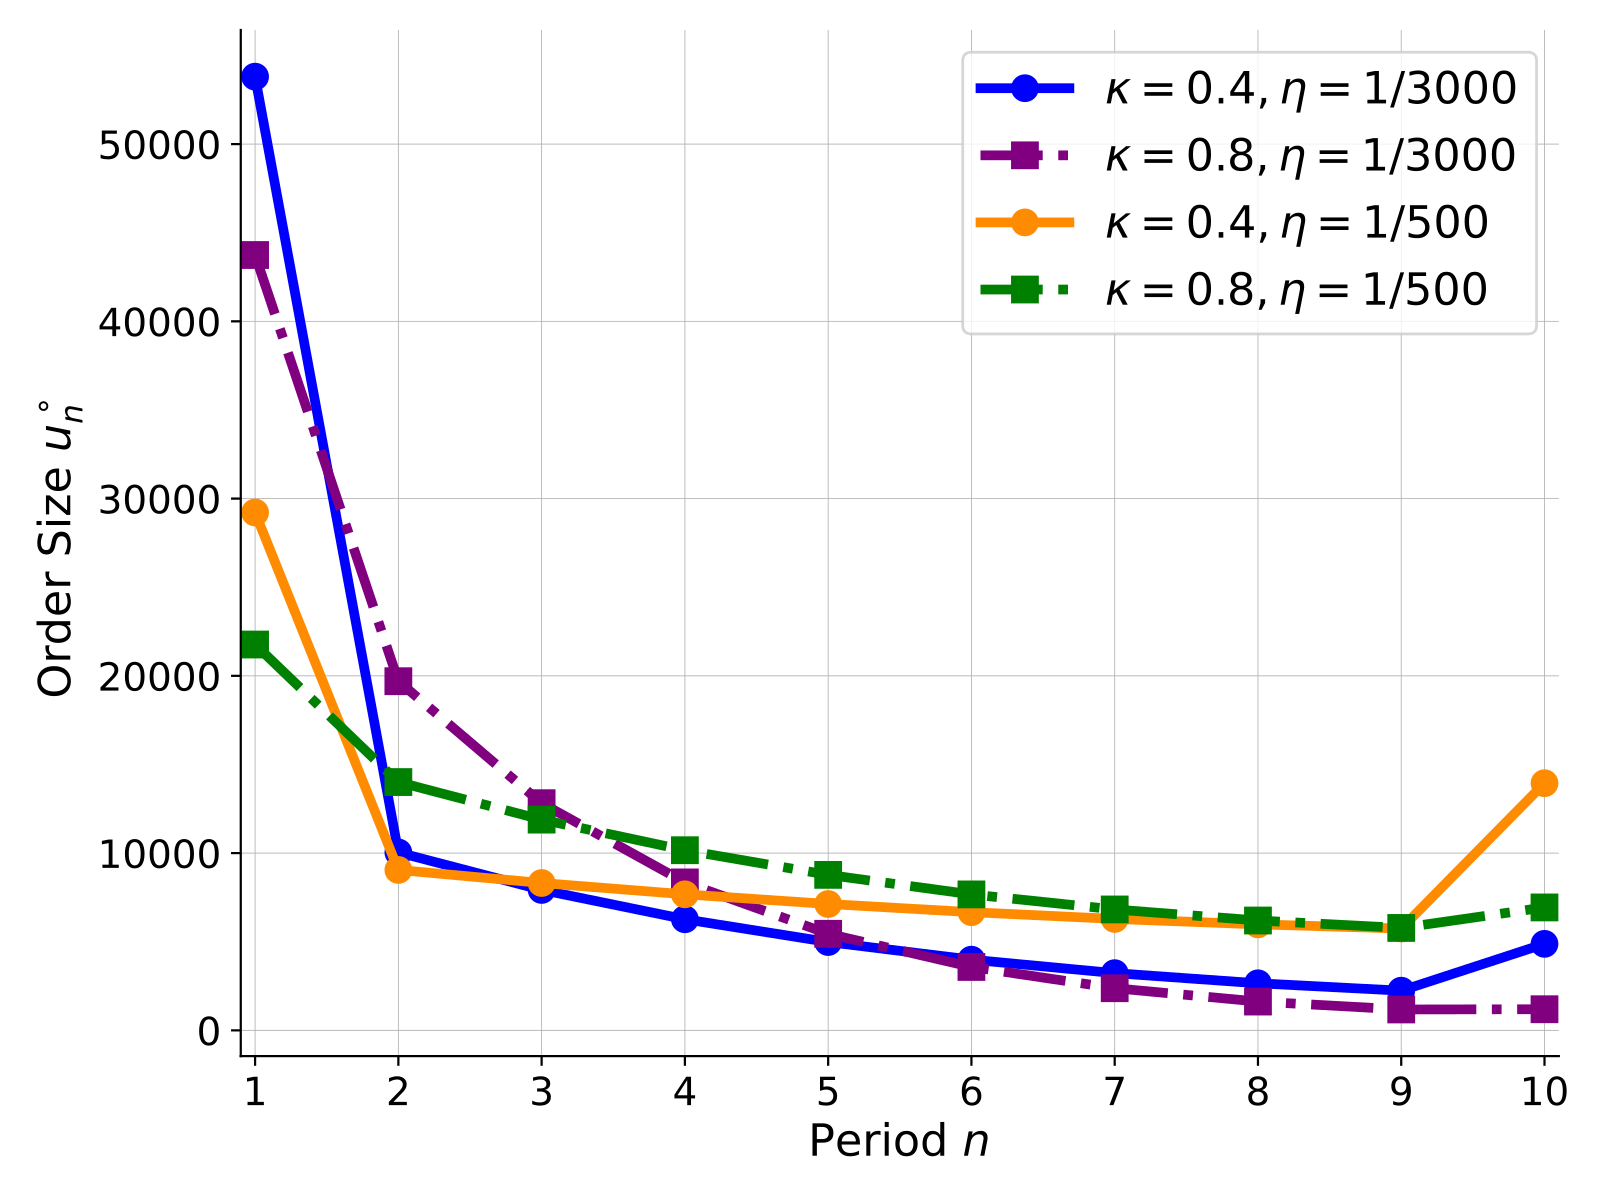
수십만 주를 팔 때 '얼마나 빨리, 어떻게 쪼개서' 팔아야 시장 충격을 최소화할까? 2022년 연구는 선형 충격에서는 공식 해를, 비선형 충격에서는 딥러닝 대리모델을 제안합니다. 시장 매개변수가 틀려도 견디는 설계와 실제 성능 수치까지 쉽게 풀어 설명합니다.
15분
최적 집행optimal execution+6
“최적 집행” 태그가 담긴 5개의 글
알고리즘 트레이딩S수십만 주를 팔 때 '얼마나 빨리, 어떻게 쪼개서' 팔아야 시장 충격을 최소화할까? 2022년 연구는 선형 충격에서는 공식 해를, 비선형 충격에서는 딥러닝 대리모델을 제안합니다. 시장 매개변수가 틀려도 견디는 설계와 실제 성능 수치까지 쉽게 풀어 설명합니다.
 📊 2025-06 월간
2025년 6월 arXiv에 올라온 금융·퀀트 논문 401편 중 128편을 분석한 월간 리포트. 딥 헤징, 변동성면 복원, 포트폴리오 이론, 최적 집행, LLM 금융 응용 등 5가지 테마로 정리했습니다.
 📊 2025-01 월간
2025년 1월 arXiv 금융·퀀트 논문 코호트 분석. 포트폴리오 최적화, 시계열 계량경제학, 시장 미시구조, 강화학습 기반 포트폴리오 관리 등 4가지 테마를 비전문가 눈높이로 정리했습니다.
 📊 2023-07 월간
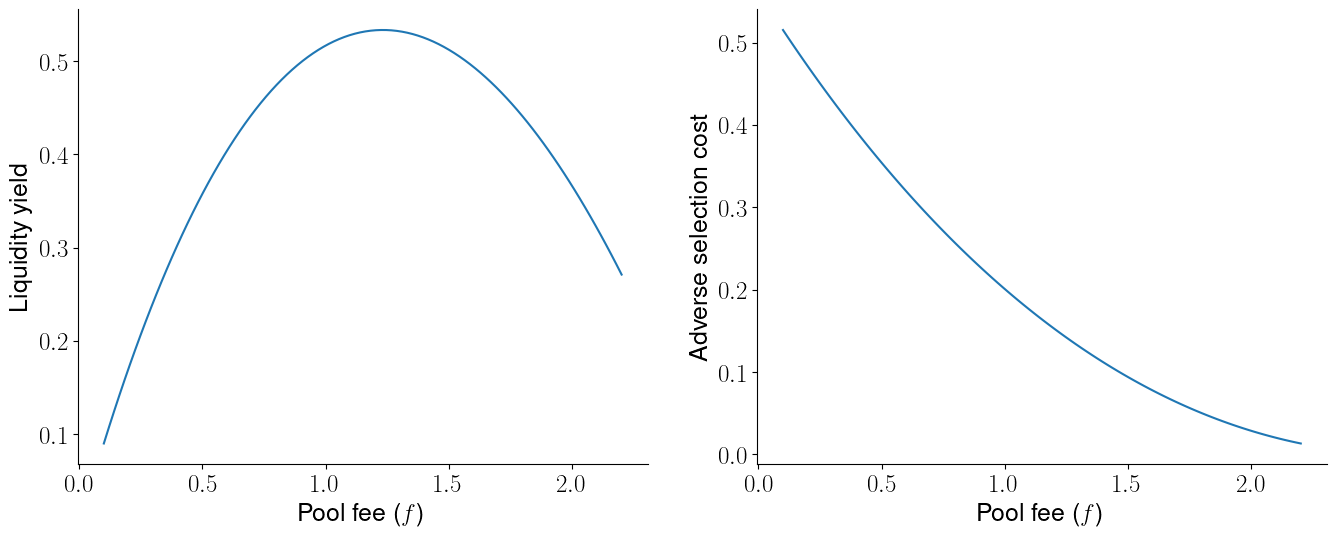
2023년 7월 금융 AI 연구 동향 — FinGPT로 촉발된 금융 LLM 민주화, 탈중앙 거래소 유동성의 비밀, 변동성의 거친 구조, 그리고 모델이 틀려도 버티는 헤징까지. 일반인도 이해할 수 있게 풀어쓴 월간 종합.
 📊 2022-01 월간
2022년 1월 arXiv에 공개된 AI 금융 연구를 5개 테마로 정리합니다. 고차원 포트폴리오의 VaR/CVaR 추정 가속, CVaR 기반 최적 집행 전략, 비동기 고빈도 데이터의 공분산 추정, 선행-후행 네트워크 클러스터링, 리스크 인식 강화학습 트레이딩까지 — 이론과 실전을 잇는 핵심 연구들을 쉽게 풀어 설명합니다.