
The Year-End Toll: Frictions Embedded in Option-Implied Rates
Useong Shin
들어가며: "무위험"이라는 말의 함정
주식 투자를 하다 보면 "무위험"이라는 말을 자주 듣습니다. 예를 들어, 은행 예금처럼 원금이 보장되는 상품이죠. 금융 이론에서도 비슷한 개념이 있습니다. 옵션 시장에서는 "박스 스프레드(box spread)"라는 전략으로 마치 은행 이자율 같은 금리를 뽑아낼 수 있는데, 이를 "옵션 내재금리(option-implied rate)"라고 부릅니다. 이론적으로는 무위험이라고 알려져 있죠.
그런데 정말 그럴까요? 마치 고속도로를 달리는데, "무료 도로"라고 적혀 있지만 알고 보니 톨게이트가 숨어 있었다면요? 바로 그 이야기를 해보겠습니다.
무엇이 문제였나: 이론과 현실 사이의 미세한 균열
옵션 시장에서 "박스 스프레드"란, 콜 옵션과 풋 옵션을 조합해 만기 시점의 payoff를 확정짓는 전략입니다. 예를 들어, 같은 만기의 콜을 사고 풋을 파는 조합으로, 주가가 어떻게 움직이든 정해진 금액을 받을 수 있죠. 이렇게 하면 마치 은행에 돈을 맡긴 것처럼 확정 금리를 얻을 수 있습니다.
문제는 이론적으로 "무위험"인 이 금리가, 실제 시장에서는 정말 깨끗하지 않다는 것입니다. 실제로 거래를 하려면 스프레드 비용, 증거금, 결산 절차 등 각종 마찰(friction)이 있죠. 그런데 이런 마찰이 특별한 날짜에 유독 커진다면? 바로 12월 31일, 즉 연말 결산일 경계입니다.
핵심 아이디어: 연말에 2~3bp가 숨어 있다
Useong Shin 교수의 논문은 SPX(S&P500)와 RUT(Russell2000) 옵션 데이터를 2012년부터 2025년까지 13년간 분석했습니다. 핵심 발견은 다음과 같습니다:
만기가 12월 31일을 처음으로 넘어가는 순간, 옵션 funding basis가 연환산이 아닌 2~3bp(basis point, 1bp=0.01%) 상승한다.
2~3bp라고 하면 굉장히 작게 느껴질 수 있습니다. 하지만 이게 왜 중요할까요?
- 고정 가격 wedge로 동작합니다. 일시적인 노이즈가 아니라, 구조적으로 내장된 비용입니다.
- 2010년대 중반에 강화되었습니다. 시간이 지나면서 사라지는 게 아니라 오히려 커지고 있죠.
- 다른 계약(SPX/RUT 이외)에서도 나타나고, 정부채 Covered Interest Parity(CIP)에서도 독립적으로 확인되었습니다.
- 독립적으로 구성된 옵션 패널에서도 재현되었습니다.
쉽게 말하면, 연말이 되면 옵션 시장 안에 숨어 있는 "통행료"가 2~3bp만큼 비싸진다는 것입니다. 이건 시장 참가자들이 대부분 인지하지 못하는 구조적 비용이죠.
결과: 무엇을 알아냈나
이 연구가 특히 흥미로운 이유는 "왜 연말에 이런 일이 생기는가"를 설명하기 때문입니다.
논문의 핵심 메시지는 이렇습니다: 옵션 내재금리를 "무위험"으로 해석하려면, 옵션 측과 벤치마크 측의 implementation wedge(구현 과정에서 발생하는 비용·차이)가 서로 상쇄되어야 합니다. 그런데 연말 결산일을 경계로 이 상쇄 조건이 깨지면서, funding basis에 2~3bp의 비용이 드러나게 되는 것이죠.
Put-call parity(풋-콜 패리티)라는 잘 알려진 공식을 이용해 discount rate를 정밀하게 추정할 수 있지만, 정밀하게 계산할 수 있다고 해서 경제적으로 "pure"하다는 뜻은 아니다라는 점을 이 연구는 보여줍니다.
실제 투자자 입장에서 생각해 봅시다. 만약 SPX 옵션으로 캘린더 스프레드를 짜는데, 한쪽 다리의 만기가 12월 전이고 다른 쪽이 12월 후라면? 이 2~3bp의 wedge가 전략의 수익성에 영향을 미칠 수 있습니다. 특히 대규모 포지션을 운용하는 기관 투자자에게는 무시할 수 없는 비용이죠.
한계와 주의점
정직하게 말하면, 이 연구에는 몇 가지 한계가 있습니다:
- 연말 효과만 분석했습니다. 분기말(3월, 6월, 9월)이나 반기말에도 비슷한 효과가 있는지는 별도 연구가 필요합니다.
- 2~3bp는 연환산이 아닙니다. 실제 거래에서 이 비용이 의미 있는 수준인지는 포지션 규모와 보유 기간에 따라 달라집니다.
- 옵션 시장의 유동성·스프레드 비용은 별도로 분석되지 않았습니다. 실제 체결 시의 비용은 이보다 클 수 있습니다.
- 단일 저자 연구이며, 학술 프리프린트(동료 심사 전) 상태입니다.
그래서 투자/실무엔?
이 연구가 자기자본 운용에 주는 시사점은 명확합니다:
-
만기 선택에 연말 경계를 반영하세요. SPX·RUT 옵션으로 캘린더 스프레드를 구성할 때, 12월 31일 경계를 전략적으로 활용하거나 회피할 수 있습니다.
-
벤치마크 금리 선택이 중요합니다. funding basis가 벤치마크에 따라 달라지므로, 옵션 기반 상대가치 전략의 정확한 비용 추정에 이 wedge를 반영해야 합니다.
-
자금조달 비용 모델에 입력하세요. 연말 funding 비용을 사전에 가격에 반영하는 모델의 핵심 변수로 활용할 수 있습니다.
-
"무위험"이라는 말을 조심하세요. 이론적으로 무위험이라도 실제 구현에는 비용이 따릅니다. 특히 캘린더 경계에서는요.
함께하기
이런 연구를 더 보고 싶다면? 저희 웹사이트에서 최신 논문 분석과 투자 인사이트를 받아보실 수 있습니다.
- 📧 뉴스레터 구독: ohselab.com
- 💬 상담 문의: ohselab.com
- 🐦 팔로우: ohselab.com
더 알아보기
- 📄 원문 논문: arXiv:2609.20224
- 5차원 점수 참고: Novelty 76 / Applicability 79 / Rigor 73 / Reproducibility 35 / Insight 80 (Composite 66.8)
- 관련 논문:
python3 scripts/kb.py related 2609.20224
이 글은 2026년 9월 10일 데일리 수집된 논문을 기반으로 작성되었습니다. 초안 상태이며, 발행 전 윤문이 필요합니다.
관련 글
 시장 미시구조A
지갑 주소만으로 '똑똑한 돈'을 알아볼 수 있다고요?
탈중앙화 거래소에서 공개된 지갑 주소로 정보성 있는 거래자를 식별하고, 이를 통해 단기 가격을 예측할 수 있다는 놀라운 실증 연구를 소개합니다.
 시장 미시구조B
주문 흐름은 정말 언제나 중요할까? — 크립토 선물에서 밝혀진 '상태 의존성'
크립토 선물의 호가창(L2) 유동성 상태와 주문 흐름의 예측력을 체계적으로 분리한 연구. 주문 흐름의 가치는 자산과 시장 상태에 따라 크게 달라진다는 흥미로운 발견을 소개합니다.
 시계열 계량경제학B
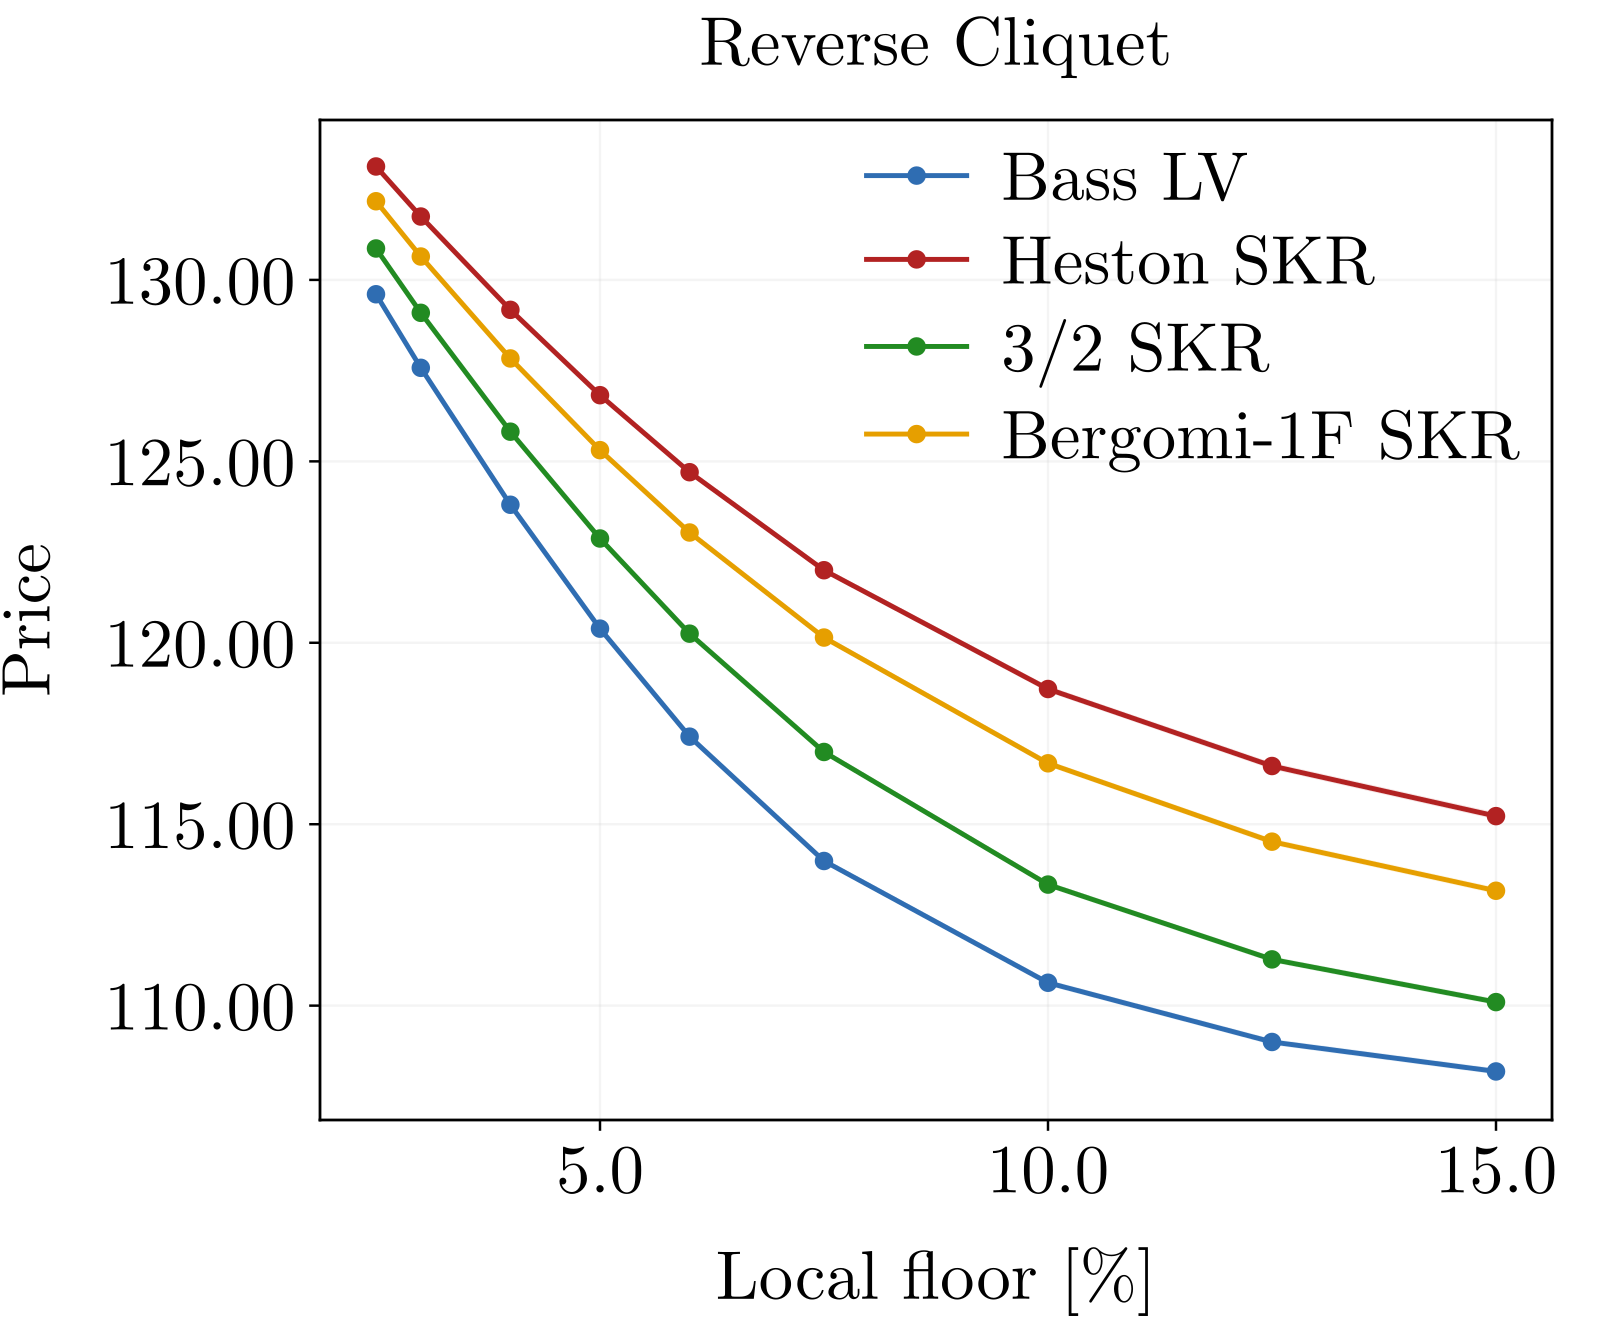
같은 시장 가격, 다른 상품 값 — 옵션 모델을 시장에 '딱 맞추는' 초고속 보정법
유럽 옵션 시장 가격은 정확히 맞추면서도, 복잡한 변동성 모델의 성격은 그대로 유지하는 'SKR 보정' 연구를 일반인 눈높이로 풀어 설명합니다. 왜 같은 시장 가격을 써도 구조화 상품 값이 8포인트 넘게 벌어지는지, 그리고 이 보정이 1초도 안 걸리는 이유를 다룹니다.