
한 달에 쏟아지는 수백 편의 금융·AI 논문, 뭐가 정말 의미 있을까요?
2020년 5월, 전 세계 연구자들은 금융 시장의 다양한 문제를 인공지능과 수학으로 풀어내는 논문 171편을 발표했습니다. 그중 86편이 금융 실무와 관련 있었고, 10편이 최우수 등급(A-tier)을 받았습니다. 이번 달에는 파생상품 가격 계산의 혁신, 시장 주문 흐름의 내생적 구조 분석, 포트폴리오 최적화의 새로운 접근법, 전력 시장 예측, 그리고 ESG 기반 리스크 분석이라는 다섯 가지 테마를 골라, 논문을 읽지 않은 분도 끝까지 이해할 수 있게 풀어보겠습니다.
테마 1: 파생상품 가격과 리스크 관리 — 천 번의 시뮬레이션을 한 번에 계산하다
일상의 비유로 시작합니다
여러분이 복권에 당첨될 확률을 계산한다고 상상해 보세요. 모든 경우의 수를 하나하나 시뮬레이션하면 정확하지만 시간이 오래 걸립니다. 그런데 "미분"이라는 수학적 도구를 쓰면, 비슷한 경우의 수들을 한꺼번에 계산할 수 있습니다. 파생상품 가격 계산도 이와 비슷합니다. 옵션 같은 파생상품의 가격을 구하려면 보통 수만 번의 시뮬레이션(몬테카를로 방법)을 돌려야 하는데, 이 논문은 그 시뮬레이션을 극적으로 줄이는 방법을 제시합니다.
이 논문이 한 일
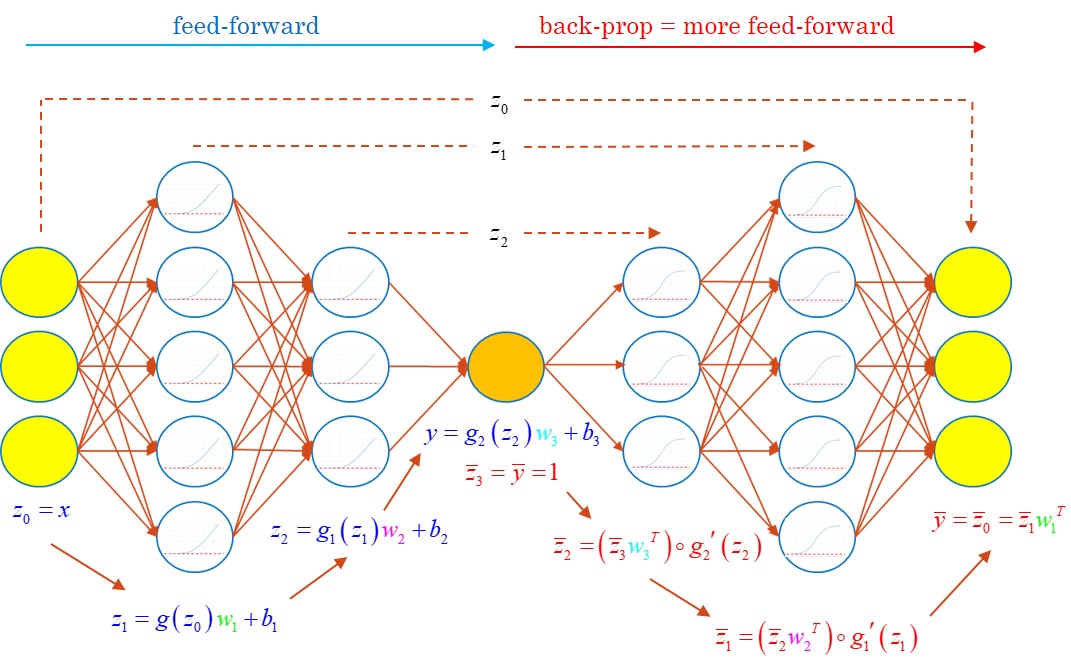
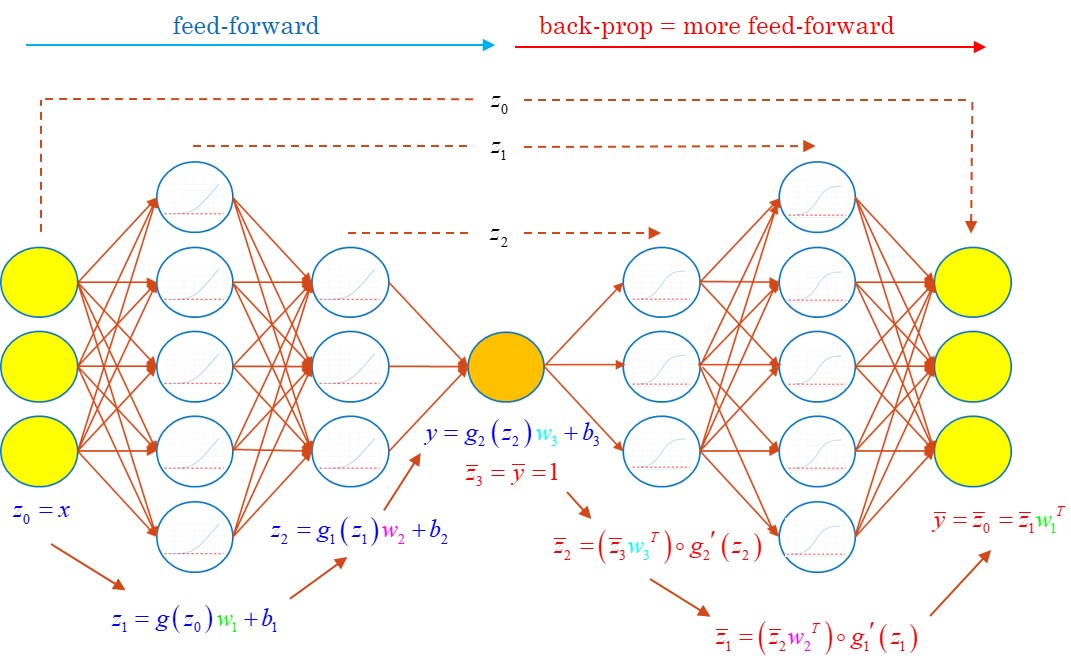
B Huge와 A Savine이 제안한 차별적 머신러닝(Differential Machine Learning)은 자동 미분(AAD)과 신경망을 결합한 방법입니다. 핵심 아이디어는 단순합니다: 기존 몬테카를로 시뮬레이션에서 이미 계산되는 민감도(그리스 문자: 델타, 베가 등)를 신경망 학습에 추가 입력으로 활용하라는 것입니다.
마치 요리사가 "맛"뿐 아니라 "향"까지 함께 평가하면 더 정확한 레시피를 만들 수 있는 것과 같습니다. 신경망이 가격뿐 아니라 가격의 변화율까지 동시에 학습하므로, 훨씬 적은 데이터로 높은 정확도를 달성합니다.
구체적 결과는 인상적입니다:
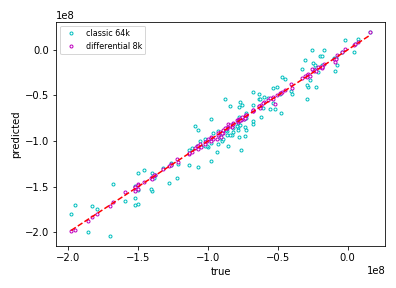
- 1,000개 표본만으로도 기존 몬테카를로 수준의 정확도를 달성
- 트레이딩북 평가 오류: 차별적 방법 1.77M vs 기존 방법 12.85M (약 7배 개선)
- 트윈 네트워크 구조로 가격과 민감도를 동시에 학습
이것이 투자자에게 의미하는 것
파생상품 데스크에서는 매일 수천 개의 옵션 가격을 실시간으로 계산해야 합니다. 차별적 머신러닝을 적용하면 계산 속도를 수십 배 높이면서도 정확도를 유지할 수 있습니다. 특히 대규모 트레이딩북의 리스크를 빠르게 평가해야 하는 리스크 관리팀에게 직접적인 도움이 됩니다. (arXiv:2005.02347)
같은 테마에서 두 가지 추가 연구도 눈에 띕니다. SVI(스토캐스틱 변동성 보간) 모델에서 무차익 조건을 수학적으로 보장하는 방법(arXiv:2005.03340, A-tier, 74.7점)과, 딥러닝으로 xVA(신용·자본 조정값)를 한 번에 계산하는 방법(arXiv:2005.02633, B-tier)이 발표되었습니다.
테마 2: 시장 미시구조와 호가 분석 — 가격 변동의 진짜 원인을 분리하다
일상의 비유
호수에 돌을 던지면 파문이 퍼집니다. 그런데 그 파문이 사라지기 전에 또 다른 돌이 떨어지면, 두 파문이 겹쳐서 더 큰 파동이 됩니다. 주식 시장에서도 비슷한 일이 벌어집니다. 한 건의 주문이 가격을 움직이면, 그 움직임이 다른 참가자들을 자극해서 또 다른 주문을 유발합니다. 이렇게 "내부에서 스스로 증폭되는" 움직임이 전체 가격 변동의 얼마나 될까요?
이 논문이 한 일
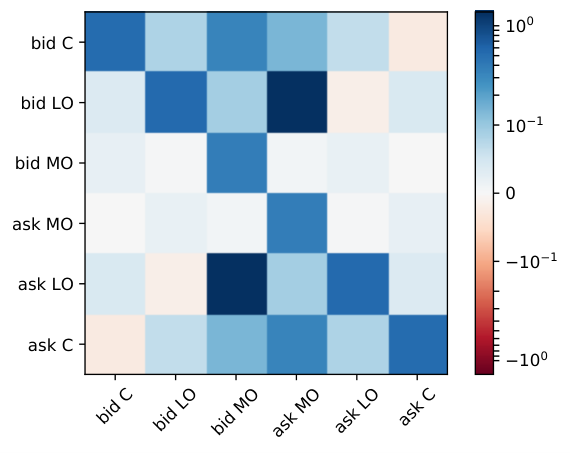
이차 호크스 모델(Quadratic Hawkes)을 제안합니다. 기존 호크스 모델은 과거 사건이 미래 사건의 발생률을 높이는 "자기 흥분" 과정을 모델링했습니다. 여기에 제곱항을 추가해서, 사건 간의 비선형 상호작용까지 포착합니다.
핵심 발견은 놀랍습니다: 유로 Stoxx 50 지수의 고빈도 호가 데이터를 분석한 결과, 전체 외생적 활동의 17~19%만이 진짜 외생적 충격이었고, 나머지는 시장 내부에서 발생한 내생적 피드백이었습니다.
마치 "폭풍이 분다"고 생각했는데, 사실은 "파도가 서로 부딪혀 더 큰 파도를 만들었던 것"과 같습니다. 저자들은 여기서 더 나아가 Zumbach 효과(과거 수익률이 미래 활동률에 미치는 영향)를 분리하는 데 성공했습니다.
이것이 투자자에게 의미하는 것
시장 미시구조 전략을 짜는 분에게 이 결과는 중요합니다. 가격 변동의 80% 이상이 내생적 피드백이라면, 주문 흐름의 자기 상관 구조를 모델링하는 것만으로도 상당한 예측력을 얻을 수 있습니다. 알고리즘 트레이딩에서 주문 실행 타이밍을 최적화할 때도, 내생적 변동과 외생적 충격을 구분하면 불필요한 반응을 줄일 수 있습니다. (arXiv:2005.05730)
같은 테마의 추가 연구로, 호가 단위를 매수·매도 측면에 따라 다르게 설정하는 방법(arXiv:2005.14126, A-tier, 66.3점)과, 암호화폐 시장의 펌프 앤 덤프를 탐지하는 방법(arXiv:2005.06610, A-tier, 66.1점)이 발표되었습니다.
테마 3: 포트폴리오 최적화 — 큰 주문의 영향까지 고려한 최적 배분
일상의 비유
수산시장에서 생선을 많이 사려고 하면, 사는 양이 늘어날수록 가격이 올라갑니다. 1kg을 사면 1만 원이지만, 100kg을 사면 kg당 1만2천 원이 될 수 있습니다. 주식 시장에서도 마찬가지입니다. 대량 주문을 하면 주가가 움직여서, 계획했던 가격보다 불리한 가격에 체결됩니다. 포트폴리오 최적화에서 이 "시장 충격"을 무시하면 실제 수익률은 모델 예측과 크게 다를 수 있습니다.
이 논문이 한 일
내생적 가격 영향을 고려한 효용 최적화 프레임워크를 제시합니다. 기존 포트폴리오 최적화는 "시장 가격은 내 주문과 무관하다"고 가정합니다. 하지만 대규모 기관투자자의 주문은 시장 가격 자체를 움직입니다. 이 논문은 주문 크기에 비례하는 영구적 가격 영향(permanent price impact)을 모델에 통합하고, 그 안에서 투자자의 효용을 최대화하는 포트폴리오를 구합니다.
이것이 투자자에게 의미하는 것
대규모 자산을 운용하는 기관투자자에게 직접 해당됩니다. 기존 모델이 "이론태 최적"이라고 제안한 포트폴리오를 실제로 실행하면 시장 충격으로 인해 상당한 비용이 발생합니다. 이 프레임워크를 사용하면 실행 비용까지 포함한 진짜 최적 포트폴리오를 구할 수 있습니다. (arXiv:2005.04312, A-tier, 70.6점)
포트폴리오 최적화 분야에서는 이밖에도 세 가지 A-tier 연구가 발표되었습니다:
- 클러스터 기반의 최소분산 포트폴리오(arXiv:2005.08703, A-tier, 69.5점)
- 함수 공간에서의 포트폴리오 최적화(arXiv:2005.12774, A-tier, 68.6점)
- 강건한 전방 최적화(arXiv:2005.10660, A-tier, 67.5점)
테마 4: 딥러닝 예측과 퀀트 전략 — 전력 가격부터 페어 트레이딩까지
일상의 비유
전력 시장은 독특합니다. 낮에는 에어컨 수요로 가격이 치솟고, 밤에는 내려갑니다. 게다가 갑자기 발전소가 멈추면 가격이 급등합니다. 이런 "튀는 값"이 많은 가격을 예측하는 것은 기존 통계 모델로는 어렵습니다. 마치 소음이 많은 방에서 친구의 목소리를 듣는 것과 같습니다.
이 논문이 한 일
영점 팽창 t-혼합 모형(zero-inflated t-mixture)으로 전력 시장의 일중 가격 경로를 생성합니다. 이름이 복잡하지만 아이디어는 직관적입니다: 전력 가격 데이터에는 "정상 구간"과 "가격이 0이 되거나 급등하는 특수 구간"이 공존합니다. 이 두 구간을 각각 다른 분포로 모델링하고, t-분포의 꼬리가 두꺼운 특성을 활용해서 극단적 가격 변동도 잘 잡아냅니다.
이것이 투자자에게 의미하는 것
에너지 트레이딩에서 일중 가격 경로를 정확히 모델링하면 최적의 전력 구매·판매 타이밍을 결정할 수 있습니다. 또한 이 방법론은 금융 시장의 다른 "스파이크" 현상(예: 변동성 급등, 유동성 고갈)에도 적용 가능합니다. (arXiv:2005.01365, A-tier, 67.8점)
같은 테마에서 비선형 모델을 활용한 페어 트레이딩(arXiv:2005.09794, B-tier, 60.9점), 다중 그래프 컨볼루션 네트워크로 종목 간 관계를 학습하는 주식 예측(arXiv:2005.04955, B-tier, 57.9점), 그리고 신경망 기반 VaR 추정(arXiv:2005.01686, B-tier, 59.9점)이 발표되었습니다.
테마 5: 뉴스와 ESG에서 리스크 신호를 읽다
일상의 비유
신문 헤드라인을 읽으면 그 회사의 미래가 어떨지 감이 옵니다. "환경 규제 강화"라는 뉴스를 보면 관련 기업의 주가가 떨어질 수 있다는 직관이 생기죠. 문제는 이 "감"을 수학적으로 정량화하는 것입니다. 하루에 수천 건의 뉴스가 쏟아지는데, 사람이 일일이 읽을 수는 없으니까요.
이 논문들 이 한 일
ESG2Risk(arXiv:2005.02527, B-tier, 57.2점)는 ESG(환경·사회·지배구조) 관련 뉴스를 딥러닝으로 분석해서 기업별 주식 변동성을 예측하는 모델을 제안합니다. ESG 이슈가 부정적일수록 해당 기업의 주가 변동성이 커진다는 패턴을 데이터로 검증했습니다.
DRNews(arXiv:2005.11706, B-tier, 57.2점)는 분산 뉴스 표현(distributed news representation)을 활용해 주가를 예측합니다. 뉴스 기사를 고차원 벡터로 변환하고, 이 벡터의 시계열 패턴이 주가 움직임과 어떤 관계가 있는지 학습합니다.
이것이 투자자에게 의미하는 것
ESG 투자가 확대되는 현실에서, ESG 뉴스를 리스크 신호로 활용하는 것은 자연스러운 흐름입니다. 다만 두 연구 모두 B-tier로, 아직 실전 적용에는 추가 검증이 필요합니다. 특히 한국어 뉴스에 적용하려면 별도의 언어 모델 적응 과정이 필요합니다.
월 전체 Big Picture: 전통 금융 수학과 현대 머신러닝의 수렴
2020년 5월의 연구를 관통하는 하나의 큰 흐름이 있습니다: 전통적 수학 금융의 정밀함과 현대적 머신러닝의 유연함이 결합되고 있다는 것입니다.
차별적 머신러닝(테마 1)은 몬테카를로 시뮬레이션의 수학적 구조를 신경망 학습에 그대로 활용합니다. 이차 호크스 모델(테마 2)은 확률론의 고전적 프레임워크에 비선형 확장을 더합니다. 내생적 가격 영향을 고려한 포트폴리오 최적화(테마 3)는 미시구조 이론과 최적 제어를 결합합니다. 전력 가격 모델(테마 4)은 통계학의 혼합 분포에 딥러닝을 접목합니다.
한 가지 분명한 점은, "AI가 금융 수학을 대체하는 것이 아니라, 금융 수학이 AI를 더 강하게 만든다"는 것입니다. 이번 달 최우수 논문들의 공통점은 기존 이론의 수학적 구조를 존중하면서, 거기에 머신러닝의 계산적 이점을 더했다는 점입니다.
더 알아보기
이 글에서 다룬 논문들의 등급별 정리입니다.
A-tier (최우수)
| 논문 | 분과 | 점수 |
|---|---|---|
| Differential Machine Learning | 파생상품 가격 | 79.1 |
| Quadratic Hawkes | 시장 미시구조 | 75.1 |
| No arbitrage SVI | 파생상품 가격 | 74.7 |
| Utility maximization under endogenous pricing | 포트폴리오 최적화 | 70.6 |
| k-BAHC GMV | 포트폴리오 최적화 | 69.5 |
| Functional opt | 포트폴리오 최적화 | 68.6 |
| Intraday electricity prices | 딥러닝 예측 | 67.8 |
| Robust forward | 포트폴리오 최적화 | 67.5 |
| Side-specific tick sizes | 시장 미시구조 | 66.3 |
| Pump and dumps | 시장 미시구조 | 66.1 |
B-tier (우수)
| 논문 | 분과 | 점수 |
|---|---|---|
| Deep xVA solver | 파생상품 가격 | — |
| Pairs trading nonlinear | 퀀트 전략 | 60.9 |
| Neural VaR | 리스크 관리 | 59.9 |
| Multi-GCN stocks | 주식 예측 | 57.9 |
| ESG2Risk | ESG/리스크 | 57.2 |
| DRNews | NLP/센티먼트 | 57.2 |
함께하기: ohselab.com에서 시스템 트레이딩 연구를 계속 팔로우하세요.
📚 이 글에서 다룬 논문 (16편)
- A
- A
- BDeep xVA solver -- A neural network based counterparty credit risk management framework
Alessandro Gnoatto, Athena Picarelli, Christoph Reisinger
- ANon-parametric Estimation of Quadratic Hawkes Processes for Order Book Events
Antoine Fosset, Jean-Philippe Bouchaud, Michael Benzaquen
- BOn bid and ask side-specific tick sizes
Bastien Baldacci, Philippe Bergault, Joffrey Derchu 외 1명
- APump and Dumps in the Bitcoin Era: Real Time Detection of Cryptocurrency Market Manipulations
Massimo La Morgia, Alessandro Mei, Francesco Sassi 외 1명
- B
- AReactive Global Minimum Variance Portfolios with $k-$BAHC covariance cleaning
Christian Bongiorno, Damien Challet
- BMean-Variance Portfolio Management with Functional Optimization
Ka Wai Tsang, Zhaoyi He
- BEnsemble Forecasting for Intraday Electricity Prices: Simulating Trajectories
Michał Narajewski, Florian Ziel
- BMulti-Graph Convolutional Network for Relationship-Driven Stock Movement Prediction
Jiexia Ye, Juanjuan Zhao, Kejiang Ye 외 1명
- BNeural Networks and Value at Risk
Alexander Arimond, Damian Borth, Andreas Hoepner 외 2명
- BESG2Risk: A Deep Learning Framework from ESG News to Stock Volatility Prediction
Tian Guo, Nicolas Jamet, Valentin Betrix 외 2명
- B
등급은 오세에이아이연구소가 참신성·실전 적용성·엄밀성·재현성·인사이트를 종합해 매긴 것입니다. S·A 등급 전체 목록은 Awesome AI Trading Research에서 볼 수 있습니다.
관련 글
 📊 2025-02 월간
TRADES: Generating Realistic Market Simulations with Diffusion Models
2025년 2월 arXiv에 공개된 시스템 트레이딩 핵심 논문 7편을 분석합니다. 뉴스를 읽는 트레이딩 AI,알파를 자동 발굴하는 LLM 에이전트, 시장충격의 비밀, DeFi 최적화까지 — AI가 금융 의사결정의 핵심 레이어에 진입하고 있습니다.
 📊 2026-04 월간
AI가 진짜 돈을 움직이기 시작했다 — 2026년 4월 금융 AI 연구 하이라이트
2026년 4월 금융 AI 연구 동향. LLM 에이전트가 실제 자본으로 온체인 거래를 시작하고, 백테스트의 허상이 대규모 실증으로 검증된 달의 핵심 논문들을 살펴봅니다.
 📊 2026-03 월간
AI가 주식을 예측할 수 있을까? — 2026년 3월 금융 AI 연구 리뷰
2026년 3월 금융 AI 논문 734편을 분석한 월간 종합. LLM의 시간 편향 문제, 백테스트 엔진의 숨겨진 오차, 포트폴리오 최적화의 새로운 수학, LOB 시뮬레이션의 현실화, 강화학습 트레이딩 시스템의 실전 전환까지 — 신뢰할 수 있는 금융 AI를 만드는 5가지 연구 테마를 살펴봅니다.