
매달 수백 편의 금융·AI 논문이 쏟아집니다. 그중 정말 중요한 것만 골라, 전공자가 아닌 분들도 이해할 수 있게 풀어드립니다.
들어가며: "주식을 사면 옆 주식도 움직인다"는 당연한 사실의 비밀
2020년 3월, 전 세계 금융시장은 코로나19 팬데믹 충격으로 역사적 폭락을 경험했습니다. 원유 가격이 마이너스로 떨어지고, 채권·주식·통화가 동시에 요동쳤습니다. 바로 이 시기에 학자들은 한 가지 근본적인 질문을 던졌습니다: "우리가 오래 사용해온 금융 이론 모형들이 이런 극단적 상황에서도 여전히 작동하는가?"
2020년 4월에 발표된 논문들의 대답은 명확했습니다: 아닙니다. 새로운 접근이 필요합니다.
그달에 나온 핵심 논문들을 네 가지 테마로 나눠 살펴보겠습니다. 어렵게 느껴질 수 있지만, 일상의 비유를 곁들여 풀어볼게요.
테마 1: "한 종목을 사면 다른 종목도 움직인다" — 교차영향의 비밀
문제가 뭐였을까?
우리가 주식을 살 때, 당연히 그 주식 가격에 영향을 줍니다. 그런데 놀랍게도 다른 관련 주식의 가격도 같이 움직입니다. 예를 들어 삼성전자 주식을 대량으로 사면, SK하이나 주요 고객사 주식까지 영향을 받을 수 있습니다. 이 현상을 교차영향(cross-impact)이라고 부릅니다.
문제는 이 교차영향을 어떻게 수학적으로 모델링하느냐입니다. 여러 모형이 제안되었지만, 어떤 모형은 이론적으로 말이 안 되고, 어떤 모형은 실제 데이터에 맞지 않았습니다.
뭐가 새로 나왔나?
Mehdi Tomas 연구팀은 교차영향 모형이 반드시 만족해야 할 기본 원칙(공리)을 처음으로 체계적으로 정리했습니다. 마치 건물을 지을 때 물리 법칙을 지켜야 하듯, 교차영향 모형도 금융시장의 기본 법칙을 따라야 한다는 겁니다.
구체적으로 세 가지 핵심 속성을 제시했습니다:
- 무차익 원리: 이 모형이 예측하는 가격 움직임에 돈을 벌 수 있는 무위험 기회가 없어야 합니다.
- 단위 불변성: 달러든 원이든, 주 단위든 톤 단위든 표현만 바뀔 뿐 결론이 같아야 합니다.
- 유동성 안정성: 거래량이 늘어나면 영향력이 줄어드는 합리적 패턴을 따라야 합니다.
그리고 세 가지 서로 다른 자산 클래스(원유 선물, 채권·지수, 개별 주식)에서 기존 모형들을 실험했습니다. 결과? 두 모형만이 모든 시장에서 안정적으로 작동했고, 그중 하나만이 모든 이론적 원칙을 동시에 만족했습니다.
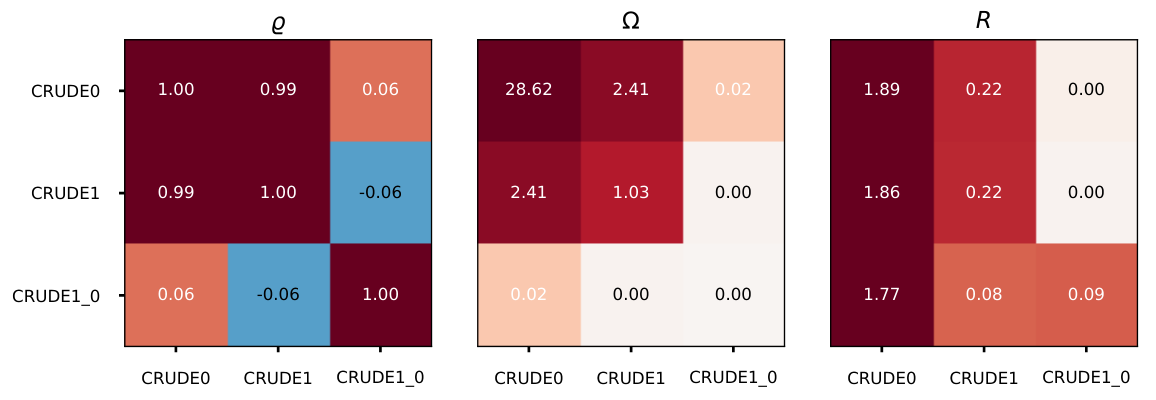
그림 설명: 원유 선물 시장에서 추정한 세 가지 행렬입니다. 왼쪽은 각 상품 간 가격 움직임의 상관관계, 가운데는 주문 흐름의 공통 움직임, 오른쪽은 한 상품의 주문이 다른 상품 가격에 미치는 영향력을 보여줍니다. 세 행렬이 서로 다른 구조를 가지고 있다는 것이 핵심입니다.
왜 중요할까?
대형 기관이 수십억 원어치 주식을 사고팔 때, "같이 움직이는" 다른 종목들의 비용까지 고려해야 진짜 거래 비용을 알 수 있습니다. 이 연구가 찾아낸 "올바른" 모형은 최적 주문 집행 알고리즘, 포트폴리오 리스크 관리에 바로 적용할 수 있습니다.
📄 논문: How to build a cross-impact model from first principles (composite: 76.9, A티어)
같은 테마의 다른 논문들
- 현물 변동성 추정 (2004.01865): 초고빈도 거래 데이터에는 "미시구조 잡음"이 섞여 있어서, 그냥 계산하면 변동성이 왜곡됩니다. 이 논문은 pre-averaging이라는 기법으로 잡음을 제거한 뒤 변동성을 추정하는 최적 방법을 제시했습니다. 핵심 발견: 지수 함수 모양의 커널이 통계적으로 가장 효율적이라는 것입니다.
테마 2: "공분산 행렬을 예측하지 말고 비중을 직접 예측하라" — 포트폴리오의 새로운 접근
문제가 뭐였을까?
포트폴리오(여러 종목을 모은 투자 묶음)를 만들 때, 가장 유명한 방법이 마코위츠의 "평균-분산 최적화"입니다. 이 방법은 이렇게 작동합니다:
- 각 종목의 기대수익률을 예측한다
- 종목 간 공분산 행렬(서로 얼마나 같이 움직이는지)을 추정한다
- 수학 공식으로 최적 비중을 계산한다
문제는 2단계의 공분산 행렬 추정이 매우 어렵다는 것입니다. 특히 종목이 많아지면(예:30개), 추정 오차가 급격히 커지고, 역행렬을 구하는 과정에서 오차가 폭발합니다.
뭐가 새로 나왔나?
Fabrizio Cipollini 연구팀은 관점을 완전히 바꿨습니다. "공분산 행렬을 추정한 뒤 비중을 계산하지 말고, 아예 비중 자체를 직접 예측하자"는 아이디어입니다.
일상 비유를 들어볼게요. 요리할 때 "각 재료의 정확한 양을 계산한 뒤 넣는 것"(전통적 방법) 대신, "맛을 보면서 바로 간을 맞추는 것"(새로운 방법)이라고 생각하면 됩니다.후자가 더 빠르고 실용적일 수 있습니다.
구체적으로, Dow Jones30 지수 구성종목을 대상으로 고빈도 데이터(하루에 수천 개 가격)에서 최적 포트폴리오 비중의 시계열을 만들고, 이것의 움직임을 직접 예측하는 Dynamic Conditional Weights (DCW) 모형을 개발했습니다.
또한 새 성과 지표인 "손익분기 거래비용"을 도입했습니다. 이 지표는 "거래비용이 얼마까지면 이 포트폴리오가 다른 것보다 나은가"를 알려줍니다.
결과: DCW가 기존 모든 방법(모형 기반, 모형 무관)을 모든 지표에서 압도했습니다. 분산, 확정등가물(실질 수익), 회전율(거래 빈도), 손익분기 거래비용 — 어느 것을 봐도 DCW가 가장 좋았습니다.
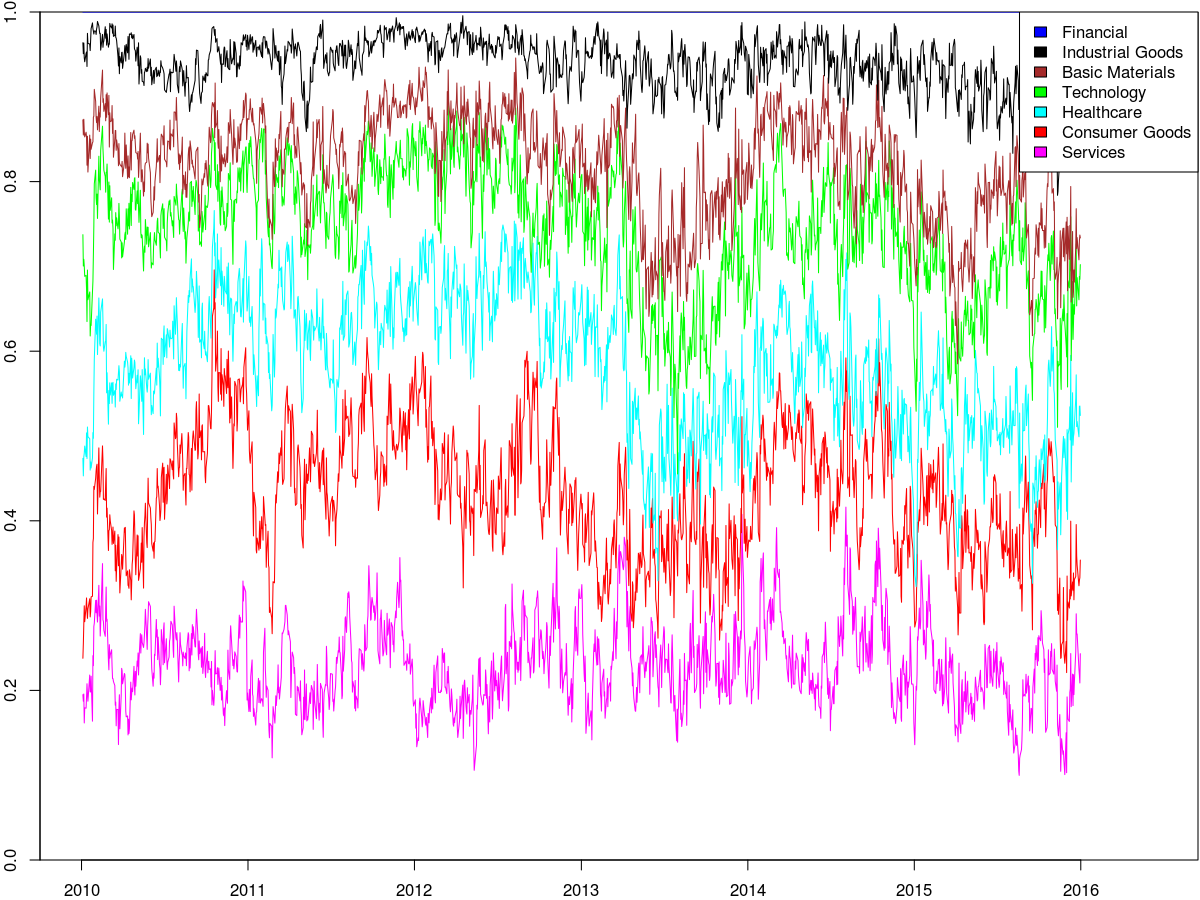
그림 설명:2005년부터2015년까지 네 종목의 포트폴리오 비중이 어떻게 변했는지를 보여줍니다. DCW 모형은 이 패턴을 직접 학습해 예측합니다. 시장 상황에 따라 비중이 크게 변동하는 것을 확인할 수 있습니다.
왜 중요할까?
실제 투자에서는 "이론적으로 최적인가"보다 "실제로 적용 가능한가"가 더 중요합니다. DCW는 공분산 행렬 추정이라는 어려운 단계를 건너뛰고, 실제 거래비용과 회전율까지 고려해 바로 실행 가능한 비중을 제시합니다. 자기자본을 운용하는 팀이라면 바로 프로토타입을 만들어볼 수 있는 접근법입니다.
📄 논문: A dynamic conditional approach to portfolio weights forecasting (composite: 73.8, A티어)
같은 테마의 다른 논문들
-
고정수익 포트폴리오 (2004.02312): 채권 포트폴리오에서는 분산 최소화보다 금리·신용 스트레스 시나리오와 규제 한도(듀레이션, 등급 비중 등)가 더 중요하다는 실무적 프레임을 제시했습니다.
-
부(wealth)가 포트폴리오에 미치는 영향 (2004.10096): 투자자의 자본 규모와 위험 선호에 따라 최적 포트폴리오가 어떻게 달라지는지를5개 구성요소로 분해해 설명했습니다. "부자와 서민의 최적 포트폴리오는 다르다"는 당연한 사실을 수학적으로 증명한 셈입니다.
테마 3: "시장이 바뀌었는지 어떻게 아는가" — 변동성 국면 탐지
문제가 뭐였을까?
주식시장은 항상 같은 상태로 움직이지 않습니다. 잠잠한 시기, 폭락하는 시기, 급등하는 시기 — 이렇게 다른 "국면(regime)"이 반복됩니다. 그런데 이 국면을 실시간으로 감지하는 것은 매우 어렵습니다.
기존 방법은 보통 "국면이3개 있다", "전환 확률은 이 정도다" 같은 가정을 미리 해야 했습니다. 하지만 실제 시장은 훨씬 복잡하고 예측 불가능합니다.
뭐가 새로 나왔나?
Arjun Prakash 연구팀은 사전 가정 없이 데이터만으로 변동성 국면을 자동으로 탐지하는 방법을 개발했습니다. 요리 비유를 다시 쓰면, "레시피를 미리 정하지 않고, 재료의 맛만 보고 어떤 요리인지 맞추는 것"과 같습니다.
구체적으로 이렇게 작동합니다:
- 시계열을 변화점(changepoint)으로 나눕니다 — "여기서부터 시장 성격이 바뀌었다"는 지점들입니다.
- 각 구간의 분포를 비교하는 거리 행렬을 만듭니다 — "이 두 구간은 얼마나 다른가?"
- 이 거리 행렬을 클러스터링합니다 — 비슷한 구간끼리 같은 "국면"으로 묶습니다.
- 국면의 수는 자동으로 결정됩니다 — "국면이3개다"라고 미리 정하지 않습니다.
이 방법을 금융 지수, 대형주, ETF, 통화쌍에 적용했습니다. 결과적으로 의미 있는 변동성 클러스터링 구조를 발견했고, 이를 바탕으로 실시간 리스크 회피 전략을 설계·검증했습니다.
왜 중요할까?
2020년 3월 같은 패닉 장세에서는 기존 모형이 갑자기 작동을 멈춥니다. 이 연구가 제시한 비지도 학습 방법은 "시장이 지금 어떤 상태인지를 데이터로부터 직접 읽어내기" 때문에, 급변하는 환경에 더 빠르게 적응할 수 있습니다. 멀티에셋 리스크 오버레이(여러 자산의 위험을 한꺼번에 관리하는 도구)로 바로 확장 가능합니다.
📄 논문: Structural clustering of volatility regimes for dynamic trading strategies (composite: 72.7, A티어, Applied Mathematical Finance 게재)
테마 4: "평균-분산만으로는 이상현상을 잡을 수 없다" — 팩터 투자의 재발견
문제가 뭐였을까?
주식시장에는 오래전부터 알려진 "이상현상(anomalies)"이 있습니다. 예를 들어:
- 가치 효과: 싼 주식이 비싼 주식보다 장기적으로 더 잘 나갑니다.
- 모멘텀 효과: 최근 오른 주식이 계속 오르는 경향이 있습니다.
전통적으로 이 이상현상은 평균-분산 프레임워크 안에서 분석되었습니다. "이 팩터가 평균 수익률을 높이고 분산을 줄이는가?"로 평가한 것입니다.
뭐가 새로 나왔나?
Stelios Arvanitis 연구팀은 관점을 바꿨습니다. 실제 투자자는 평균-분산만 보지 않는다는 것입니다. 전망이론(Prospect Theory)에 따르면, 사람들은:
- 이익보다 손실을 더 크게 느낍니다 (손실회피)
- 확률을 실제보다 과소 또는 과대평가합니다 (S자 효용)
이런 "사람다운" 투자자의 관점에서 이상현상을 다시 평가하면, 결론이 달라질 수 있습니다.
연구팀은 전망 확률지배(Prospect Stochastic Dominance)라는 새로운 검정 방법을 개발했습니다. 이 방법은 "이 새로운 팩터가 기존 팩터로는 설명되지 않는 진짜 투자 기회를 제공하는가?"를 검증합니다.
결과: 분석한 이상현 상 중 상당수가 전망이론형 투자자의 투자기회집합을 실제로 확장했습니다. 게다가 샘플 내·외 결과가 놀라울 정도로 일관적이었습니다 — 이것은 "데이터 마이닝의 산물"이 아니라 진짜 현상이라는 강력한 증거입니다.
왜 중요할까?
"이 팩터가 수익을 내는 이유가 뭔가?"라는 질문에 대한 답이 바뀔 수 있습니다. 전통적 CAPM(자본자산가격결정모형)으로 설명되지 않는 이상현 상이 있다면, 그것은 시장의 비효율이 아니라 투자자의 심리적 특성을 반영하는 것일 수 있습니다. 이 관점은 팩터 선별과 포트폴리오 구성에 직접적인 시사점을 줍니다.
📄 논문: Spanning analysis of stock market anomalies under Prospect Stochastic Dominance (composite: 72.4, A티어)
월 전체 Big Picture: "가정을 재검토하는 시대"
2020년 4월의 연구를 관통하는 하나의 메시지가 있습니다: "우리가 오래 사용해온 금융 이론의 가정들이 실제 시장에서 어떻게 깨지는지를 직시하고, 더 현실적인 대안을 찾아야 한다"는 것입니다.
- 교차영향 연구는 "자산 간 영향은 독립적이다"라는 가정을 깨뜨립니다.
- DCW 연구는 "공분산 행렬을 정확히 추정할 수 있다"라는 가정을 우회합니다.
- 변동성 국면 연구는 "시장은 정상(stationary)이다"라는 가정을 거부합니다.
- 전망이론 연구는 "투자자는 평균-분산만 본다"라는 가정을 확장합니다.
코로나19 팬데믹이라는 역사적 충격이 이 연구들에 영감을 주었을 가능성이 높습니다. 극단적 시장 환경에서 기존 모형이 무너지는 것을 직접 경험한 학자들이, 더 강건하고 현실적인 프레임워크를 찾기 시작한 것입니다.
이 방향은 이후6년간의 금융 AI 연구 흐름을 예고하는 신호탄이었습니다. 2026년의 우리는 이미 LLM 기반 트레이딩 에이전트, 강화학습 포트폴리오 관리 등을 이야기하지만, 그 기반이 되는 "시장의 불완전성과 비정상성을 정면으로 다루는" 이 연구들이 없었다면 불가능했을 것입니다.
함께하기
이런 연구 동향을 매달 정리해 드립니다.
- 📬 구독: ohselab.com에서 뉴스레터를 신청하세요.
- 💬 상담: 체계적 투자 전략에 대해 궁금한 점이 있으시면 언제든 연락주세요.
- 🔔 팔로우: 최신 연구 하이라이트를 가장 먼저 받아보세요.
더 알아보기
| # | 논문 | 티어 | composite | 분과 |
|---|---|---|---|---|
| 1 | 교차영향 모형 공리적 속성 | A | 76.9 | 시장 미시구조 |
| 2 | DCW 포트폴리오 비중 직접 예측 | A | 73.8 | 포트폴리오 최적화 |
| 3 | 비지도 변동성 국면 탐지 | A | 72.7 | 시계열 계량경제학 |
| 4 | 전망 확률지배 팩터 검정 | A | 72.4 | 팩터 투자 |
| 5 | 현물 변동성 추정 최적 수렴률 | A | 69.0 | 시장 미시구조 |
| 6 | 크립토 개발자 네트워크 | A | 68.8 | 시계열 계량경제학 |
| 7 | VG-OU 정확 시뮬레이션 | A | 68.1 | 시계열 계량경제학 |
| 8 | 고정수익 포트폴리오 LP | A | 67.9 | 포트폴리오 최적화 |
| 9 | SPX-VIX 최적수송 캘리브레이션 | A | 66.5 | 시계열 계량경제학 |
| 10 | 부 의존 효용 포트폴리오 | A | 65.6 | 포트폴리오 최적화 |
| 11 | VaR 기여도 확률0 해소 | A | 65.2 | 포트폴리오 최적화 |
5차원 점수는 논문별 개별 페이지에서 확인하세요. 이 글에서 다룬 논문들의 더 깊은 분석은
analysis/reports/backfill/2004.md를 참조하세요.
📚 이 글에서 다룬 논문 (11편)
- AHow to build a cross-impact model from first principles: Theoretical requirements and empirical results
Mehdi Tomas, Iacopo Mastromatteo, Michael Benzaquen
- BA dynamic conditional approach to portfolio weights forecasting
Fabrizio Cipollini, Giampiero M. Gallo, Alessandro Palandri
- BStructural clustering of volatility regimes for dynamic trading strategies
Arjun Prakash, Nick James, Max Menzies 외 1명
- ASpanning analysis of stock market anomalies under Prospect Stochastic Dominance
Stelios Arvanitis, Olivier Scaillet, Nikolas Topaloglou
- AKernel Estimation of Spot Volatility with Microstructure Noise Using Pre-Averaging
José E. Figueroa-López, Bei Wu
- BFrom code to market: Network of developers and correlated returns of cryptocurrencies
Lorenzo Lucchini, Laura Alessandretti, Bruno Lepri 외 2명
- AJoint Modelling and Calibration of SPX and VIX by Optimal Transport
Ivan Guo, Gregoire Loeper, Jan Obloj 외 1명
- BWealth Effect on Portfolio Allocation in Incomplete Markets
Chenxu Li, Olivier Scaillet, Yiwen Shen
- AAvoiding zero probability events when computing Value at Risk contributions
Takaaki Koike, Yuri F. Saporito, Rodrigo S. Targino
등급은 오세에이아이연구소가 참신성·실전 적용성·엄밀성·재현성·인사이트를 종합해 매긴 것입니다. S·A 등급 전체 목록은 Awesome AI Trading Research에서 볼 수 있습니다.
관련 글
 📊 2026-09 월간
2026년 9월의 금융 AI 연구: 측정이 통념을 뒤집고, 검증이 창의성을 압도하다
2026년 9월 arXiv에 공개된 금융 AI 연구를 5개 테마로 정리했습니다. 1년치 CME 실측 데이터로 HFT 설계 원칙을 뒤집은 S티어 논문, 수천 개 LLM 에이전트의 프로덕션 현실, anytime-valid 심판으로 팩터 거짓발견을 5~11배 줄이는 방법, 매직 스트라이크로 분산 계약을 정밀 산정하는 수학, drawdown을 강건하게 제어하는 포트폴리오 이론까지 — 측정과 검증이 창의성을 압도하는 달이었습니다.
 📊 2021-11 월간
공분산을 깨끗하게, 헤징을 안정적으로 — 2021년 11월 금융 AI 연구 탐구
2021년 11월 arXiv에 올라온 금융 AI 연구 중 주목할 만한 논문 다섯 편을 살펴봅니다. 공분산 행렬 정제, 리스크 측도 추정, 딥헤징의 안정성, end-to-end 포트폴리오 최적화, 팩터 간 인과구조 분석까지 — 이론과 실전 사이의 간극을 좁히는 연구들을 쉽게 풀어 설명합니다.
 📊 2020-03 월간
2020년3월 퀀트 연구 하이라이트: 시장조성의 강건성부터 DeFi 이론까지
2020년3월 arXiv에 발표된 퀀트·알고리즘 트레이딩 연구 중 A등급 논문들을 다섯 가지 연구 테마로 정리합니다. 적대적 강화학습 시장조성, 공분산 행렬 필터링, 시장충격의 멱법칙, 롱숏 vs 롱온리 선택, 그리고 DeFi AMM 이론까지.