
한 달간의 최신 연구를 다섯 가지 테마로 쉽게 풀어드립니다.
들어가며
2020년3월은 전 세계 금융시장이 코로나19 팬데믹의 첫 충격을 받은 달입니다. 주가가 폭락하고, 유동성이 증발하고, 변동성이 치솟았죠. 바로 그 시기에 arXiv에는 "어떻게 더 안정적으로 거래하고 포트폴리오를 구성할 것인가"라는 근본적인 질문에 답하려는 논문들이 쏟아져 나왔습니다.
그 달에 나온 A등급 논문14편을 다섯 가지 연구 테마로 묶어 살펴봅니다. 어렵게 느껴질 수 있는 주제들을 일상의 비유와 함께 풀어볼게요.
테마1: "상대방이 일부러 망치려 해도 버텨라" — 시장조성의 강건성
문제의식
시장조성자(market maker)는 살 사람과 팔 사람 사이에서 가격을 제시하며 유동성을 제공합니다. 마치 동네 전당포 주인처럼, 사겠다는 가격(bid)과 팔겠다는 가격(ask) 사이의 차이인 스프레드로 수익을 내죠. 그런데 만약 다른 참가자들이 일부러 시장조성자를 속이려 한다면 어떨까요?
전통적인 시장조성 모형(Avellaneda-Stoikov,2008년)은 시장 환경이 고정되어 있다고 가정합니다. 하지만 현실에서는 다른 참가자들이 시장조성자의 전략을 파악하고 그에 맞춰 움직일 수 있습니다.
핵심 아이디어
리버풀 대학교의 Spooner와 Savani는 이 문제를 적대적 게임으로 재구성했습니다. 시장조성자와 "적대자(adversary)"가 동시에 학습하는 구조인데요, 적대자는 시장조성자에게 불리한 방향으로 시장 환경(가격 드rift, 주문 도착률 등)을 조작합니다.
마치 복서가 상대방의 펀치 패턴을 분석하면서 훈련하는 것과 비슷합니다. 실제 시합에서는 예상치 못한 상대를 만나지만, 혹독한 훈련을 거친 복서는 어떤 상대에게도 강건하죠.
무엇을 알아냈나
세 가지 학습 환경을 비교했습니다:
| 학습 환경 | 샤프 비율 | 재고 변동성(표준편차) |
|---|---|---|
| 고정 환경(FIXED) | 5.57 | 7.55 |
| 랜덤 환경(RANDOM) | 5.65 | 7.14 |
| 적대적 환경(STRATEGIC) | 9.78 | 1.94 |
적대적 환경에서 학습한 시장조성자는 샤프 비율이 76% 향상되고, 재고 변동성은 73% 감소합니다. 종단 웰페이어는 약3% 소폭 줄어들지만, 위험 대비 수익이 극적으로 개선되는 거죠.
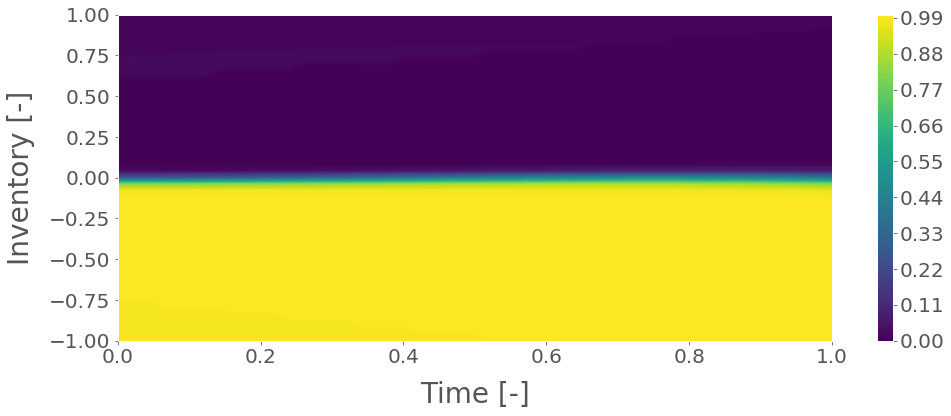
흥미로운 점은, 적대자가 학습한 행동이 이론적 내쉬 균형과 일치한다는 것입니다. 재고가 양이면 가격을 떨어뜨리고, 음이면 올리는 방식으로 시장조성자를 괴롭히죠.
한계와 주의점
이 실험은 실제 시장이 아닌 Avellaneda-Stoikov 시뮬레이터에서 진행되었습니다. 실제 시장의 복잡성(다수 시장조성자, 비정상적 주문 흐름 등)은 반영되지 않았습니다. 또한 단일 시장조성자만 모델링했기 때문에, 여러 시장조성자가 경쟁하는 현실의 올리고폴리 상황은 다루지 못합니다.
그래서 투자/실무엔?
자기자본 시장조성 전략을 운영하는 경우, 다양한 시장 환경에서의 스트레스 훈련이 단일 환경 백테스트보다 훨씬 강건한 전략을 만들어낼 수 있다는 실증적 근거입니다. 코드는 GitHub에서 공개되어 있어 직접 실험해볼 수 있습니다.
테마2: "데이터가 적을 때도 믿을 수 있는 공분산" — 포트폴리오 최적화의 핵심 재료
문제의식
포트폴리오를 구성하려면 자산 간의 공분산(서로 얼마나 같이 움직이는지)을 알아야 합니다. 그런데 데이터가 적으면 — 예를 들어20일 동안의 수익률만 가지고100개 종목의 관계를 추정하려 하면 — 공분산 행렬이 엉망이 됩니다. 마치 열 번 만난 사람의 성격을 파악하려는 것과 비슷하죠.
핵심 아이디어
Bongiorno와 Challet은 BAHC(Bootstrapped Average Hierarchical Clustering)라는 방법을 제안했습니다. 이름이 좀 어렵지만, 원리는 직관적입니다:
- 데이터를 여러 번 리샘플링(부트스트래핑)합니다
- 각 리샘플에서 자산들을 유사한 움직임끼리 묶습니다(계층 클러스터링)
- 여러 번의 결과를 평균냅니다
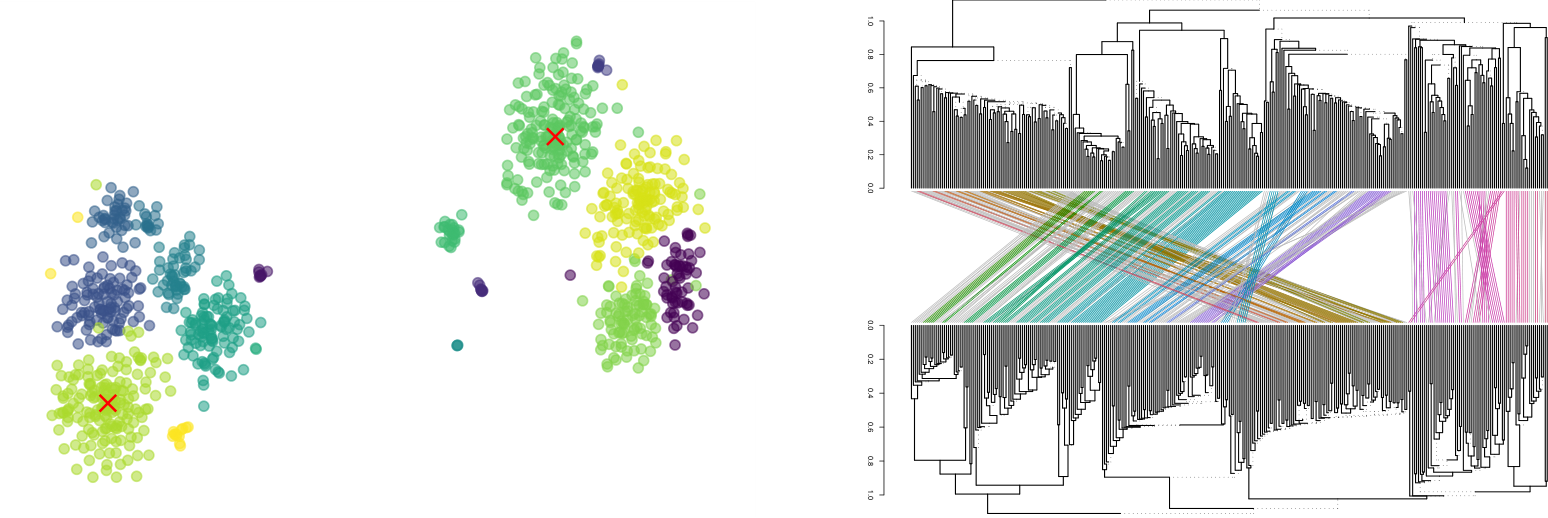
한 번만 묶으면 나무 구조 하나에 매이지만, 여러 번 평균내면 "이 자산들은 아마 이 그룹에 속할 확률이 높다"는 확률적 그림이 나옵니다.
무엇을 알아냈나
100개 랜덤 미국/홍콩 주식으로10,000회 시뮬레이션한 결과:
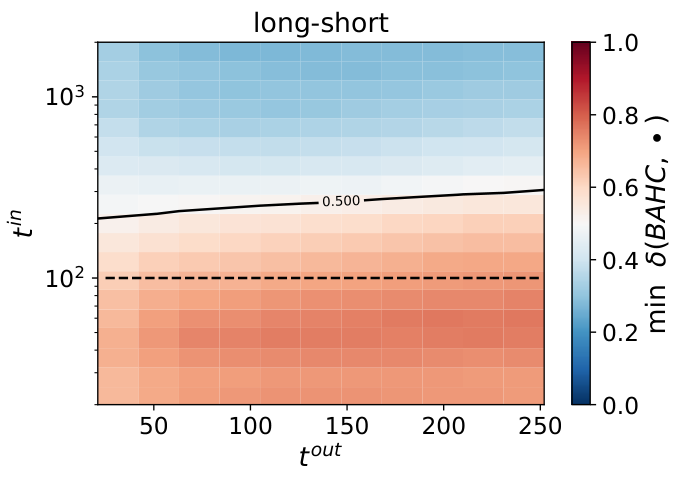
- 추정 포인트가300개 미만(q>0.5)에서 BAHC가 가장 낮은 실현 리스크를 달성
- Ledoit-Wolf, QuEST 등 기존 방법 대비 60% 이상의 확률로 우수
- 모든 추정창 길이에서 기존 계층 클러스터링(HCAL)보다 일관되게 개선
R과 Python 패키지(BAHC)로 바로 사용할 수 있습니다.
한계와 주의점
복잡한 중첩 구조는 아직 과소적합할 수 있고, 단일 HCAL보다 계산 비용이 높습니다(부트스트랩여러 번 수행). 하지만 짧은 추정창에서의 안정성 향상이 이 비용을 상쇄한다고 저자들은 주장합니다.
그래서 투자/실무엔?
멀티에셋 포트폴리오에서 롤링 공분산을 추정할 때, 기존 Ledoit-Wolf 샤링크 방법 대비 실현 리스크를 낮출 수 있는 실용적 대안입니다. 특히 자산 수가 많고 추정창이 짧을수록 효과가 큽니다.
테마3: "큰 주문이 시장을 얼마나 움직이나" — 시장충격의 수학
문제의식
1,000주를 한 번에 사면 주가가 올라갑니다. 이것이 "시장충격"이죠. 그런데 이 충격이 주문량에 비례해서 선형적으로 증가할까요, 아니면 다른 패턴을 보일까요? 대량 주문을 분할 실행하는 알고리즘을 설계하려면 이 질문에 대한 정확한 답이 필요합니다.
핵심 아이디어
Çetin과 Waelbroeck은 정보거래자(inside information를 가진 투자자)의 신호 분포 형태가 시장충격의 수학적 형태를 결정한다는 균형 이론을 제시했습니다.
모형에는 세 종류의 참가자가 등장합니다:
- 유동성 공급자: 지정가 주문으로 LOB를 채움
- 딜러: 랜덤 초기 재고를 가진 경쟁적 중개인
- 정보 내부자: 자산의 진짜 가치에 대한 신호를 가진 투자자
무엇을 알아냈나
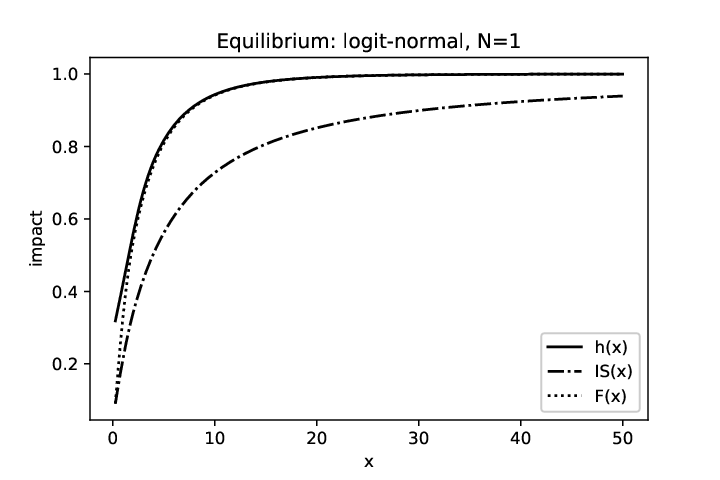
핵심 발견은 시장충격의 점근적 형태가 신호 분포의 꼬리 두께에 따라 달라진다는 것입니다:
- 뚱뚱한 꼬리 신호: 시장충격이 주문량의 거듭제곱(멱법칙)으로 증가 — M−F(x) ∝ x^(−ρ⁺)
- 가벼운 꼬리 신호: 시장충격이 로그로 증가 — M−F(x) ∝ (log x)^(−1/n)
또 하나 흥미로운 결과: 스프레드(매수-매도 호가 차이)는 노이즈 거래의 분산과 무관합니다. 오직 내부자의 정보 우위와 내부자 수에만 의존하죠.
내부자가 많아지면 경쟁 때문에 각자의 이익이 줄어들고, 충분히 많아지면 총 이익이 사라집니다.
한계와 주의점
정적(단일 기간) 모형이며, 위험중립 에이전트를 가정합니다. 유계 신호 분포 가정이 필요하고, 실제 LOB 데이터에 대한 실증 검증은 아직 이루어지지 않았습니다.
그래서 투자/실무엔?
대규모 리밸런싱이나 알파 전략의 주문 분할 알고리즘을 설계할 때, 시장충격이 선형이 아니라 비선형으로 증가한다는 점을 고려해야 합니다. 특히 정보 비대칭이 큰 종목에서는 충격이 더 클 수 있다는 이론적 근거를 제공합니다.
테마4: "숏을 칠 것인가, 말 것인가" — 팩터 투자의 영원한 질문
문제의식
주식 팩터 전략(가치, 모멘텀, 저변동성 등)을 운영할 때, 롱(사기) 포지션만 가지고 지수 선물로 헤지할 것인가(헤지 롱온리), 아니면 롱과 숏을 동시에 가져갈 것인가(롱숏)? 숏을 치면 비용(대차 수수료, 시장충격)이 들지만, 숏 려그에서도 예측력을 얻을 수 있습니다.
핵심 아이디어
Bouchaud 그룹은 이 질문에 대한 이론적 임계값을 제시했습니다. 숏 려그의 예측력이 일정 수준(약40%)을 넘으면, 비용을 감안해도 롱숏이 더 낫다는 것이죠.
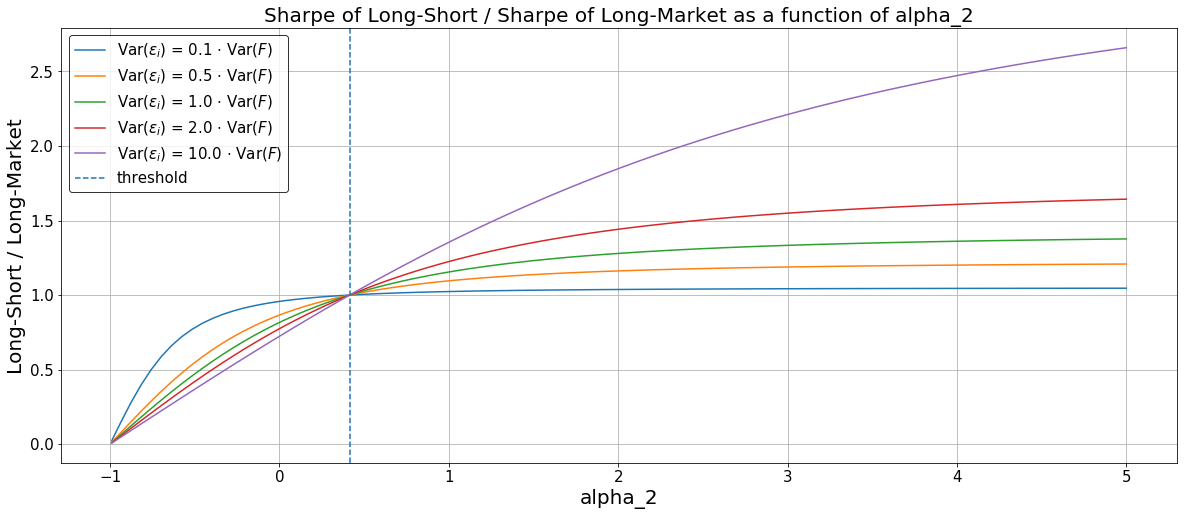
무엇을 알아냈나
글로벌 주식(미국·캐나다, 유럽, 일본, 호주)2000~2020년 기간,5개 팩터로 검증했습니다 ($1B AUM 기준):
| 지표 | 헤지 롱온리 | 롱숏 |
|---|---|---|
| 샤프 비율 | 0.56 | 0.98 |
| 평균 최대낙폭 | −8.2% | −3.9% |
| 총 연간 비용 | 4.8% | 8.0% |
롱숏이 샤프75% 높고, 최대낙폭50% 낮습니다. 비용은60% 높지만 순수익이 크게 우수하죠. 숏 려그에 최적 가중 약30%를 배분하는 것이 좋습니다.
대부분의 주식 팩터가40% 임계값을 초과하지만, SMB(소형주 프리미엄)는 유일하게 미달입니다.
한계와 주의점
AUM이10억 달러를 넘으면 상황이 달라집니다. 시장충격이 초선형으로 증가하고, 대차 가능 물량이 줄어들면서 롱숏의 이점이 역전될 수 있습니다. 헤지에 사용하는 지수 선물 종류에 따라 결과가 민감하게 변하기도 합니다.
그래서 투자/실무엔?
팩터 전략의 AUM이 수억 달러 규모라면, 대부분의 팩터에서 롱숏이 헤지 롱온리보다 위험 조정 수익이 좋습니다. 다만 대형 AUM으로 갈수록 숏 려그의 capacity 제약을 반드시 고려해야 합니다.
테마5: "은행 없이도 시장을 만들 수 있을까" — DeFi 시장 설계의 이론적 기반
문제의식
2020년3월은 DeFi(탈중앙화 금융)가 폭발적으로 성장하던 시기입니다. Uniswap, Balancer 같은 프로토콜은 중개자 없이도 토큰을 교환할 수 있게 해주죠. 하지만 "이런 시스템이 정말로 공정한 가격을 만들어낼까?"라는 이론적 질문에 대한 답은 부족했습니다.
핵심 아이디어
스탠퍼드 대학교의 Angeris와 동료들은 Uniswap, Balancer, Curve를 포괄하는 CFMM(Constant Function Market Maker)의 이론적 기반을 볼록최적화로 통일했습니다.
핵심은 CFMM이 제공하는 가격 정보의 품질을 수학적으로 정량화하고, 준비금 비율과 슬리피지(가격 미끄러짐) 간의 관계를 명확히 한 것입니다.
무엇을 알아냈나
CFMM의 가격 오라클이 조작 가능하지 않은 조건을 이론적으로 규정했습니다. 또한 온체인에서 제공되는 가격 정보의 정확성 한계를 수학적으로 도출했죠.
한계와 주의점
경로 의존적 옵션(아시안, 배리어 등)에는 직접 적용할 수 없고, 정적 투자 가정이 필요합니다. 다중 만기 결합 분포로의 확장은 미래 과제입니다.
그래서 투자/실무엔?
온체인 AMM의 가격 괴리를 이용한 차익거래, 유동성 공급 리스크 평가, 오라클 조작 가능성 분석에 직접 활용할 수 있습니다. DeFi 시장에 참여하려는 기관 투자자에게는 필수적인 이론적 프레임워크입니다.
월 전체 Big Picture
2020년3월의 A등급 논문14편을 관통하는 하나의 메시지가 있습니다: "기존 시스템의 취약점을 수학적으로 이해하고, 더 강건한 대안을 설계하라."
시장조성에서는 적대적 학습으로 강건성을 확보하고, 포트폴리오에서는 부트스트래핑으로 추정 불안정성을 줄이며, 주문집행에서는 시장충격의 비선형 형태를 이론적으로 규명하고, 팩터 투자에서는 롱숏 선택의 실증적 근거를 제시합니다. 그리고 DeFi라는 새로운 시장 인프라에 대해서는 볼록최적화라는 오래된 수학적 도구로 이론적 기반을 다집니다.
팬데믹의 격변기에 나온 논문들답게, "어떻게 더 안정적으로 거래할 것인가"라는 근본적 질문으로 회귀하는 연구들이 많았습니다. 그 답이 점점 더 정교해지고 있다는 것이 이 분야의 발전을 보여줍니다.
더 알아보기
이 글에서 다룬 논문들의 상세 분석은 백필 리포트 analysis/reports/backfill/2003.md에서 확인할 수 있습니다.
| 논문 | 분과 | 티어 | 핵심 키워드 |
|---|---|---|---|
| Covariance matrix filtering with bootstrapped hierarchies | 포트폴리오 최적화 | A | 공분산 필터링, 계층 클러스터링, 부트스트랩 |
| Robust Market Making via Adversarial RL | 고빈도 트레이딩 | A | 적대적 강화학습, 시장조성, 강건성 |
| Convex Optimization Over Risk-Neutral Probabilities | 포트폴리오 최적화 | A | 위험중립분포, 볼록최적화, 파생상품 |
| Informed trading, LOB and implementation shortfall | 시장 미시구조 | A | 정보거래, 시장충격, 멱법칙 |
| Equity Factors: To Short Or Not To Short | 팩터 투자 | A | 롱숏, 헤지 롱온리, 공매도 |
| Improved Price Oracles: CFMM | 알고리즘 트레이딩 | A | DeFi, AMM, 가격 오라클 |
ohselab과 함께 퀀트 연구의 최전선을 탐구합니다.
- 🔬 연구 상담: ohselab.com
- 📧 뉴스레터 구독
- 🐦 팔로우
발행일: 2020-04-01 | 생성일: 2026-09-28 | 모델: mimo-v2.5-pro
📚 이 글에서 다룬 논문 (6편)
- ACovariance matrix filtering with bootstrapped hierarchies
Christian Bongiorno, Damien Challet
- BRobust Market Making via Adversarial Reinforcement Learning
Thomas Spooner, Rahul Savani
- BConvex Optimization Over Risk-Neutral Probabilities
Shane Barratt, Jonathan Tuck, Stephen Boyd
- BEquity Factors: To Short Or Not To Short, That Is The Question
Florent Benaych-Georges, Jean-Philippe Bouchaud, Stefano Ciliberti
- AImproved Price Oracles: Constant Function Market Makers
Guillermo Angeris, Tarun Chitra
등급은 오세에이아이연구소가 참신성·실전 적용성·엄밀성·재현성·인사이트를 종합해 매긴 것입니다. S·A 등급 전체 목록은 Awesome AI Trading Research에서 볼 수 있습니다.
관련 글
 📊 2025-12 월간
크립토 백테스트가 거짓말하는 이유, 그리고 2025년 12월 퀀트 연구의 다섯 가지 흐름
2025년 12월 arXiv에 올라온 금융 AI·퀀트 연구 중 주목할 만한 다섯 가지 흐름을 살펴봅니다. 크립토 백테스트의 과대평가 문제부터 팩터 알파의 수명까지, 실전에 가까워지는 퀀트 연구의 최신 동향을 쉽게 풀어 설명합니다.
 📊 2023-09 월간
2023년 9월 퀀트 리서치 한눈에 보기: 단순함이 이기고, 데이터가 힘이다
2023년 9월에 발표된 퀀트·AI 금융 논문 중 주목할 만한 연구를 4가지 테마로 살펴봅니다. 포트폴리오 필터링의 단순함, 생성형 AI의 오더북 진출, 글로벌 데이터 스케일링, 계층적 RL과 DeFi 최적화까지.
 📊 2023-08 월간
2023년 8월 퀀트 리서치 한눈에 보기: 포트폴리오 이론에서 실행까지
2023년 8월에 발표된 퀀트·AI 금융 논문 중 주목할 만한 연구 5가지 테마를 살펴봅니다. 포트폴리오 리밸런싱 이론, GPU 가속 시뮬레이터, 네트워크 모멘텀, 딥러닝 벤치마크, RL 시장조성까지.