
 포트폴리오 최적화A
블랙박스 포트폴리오 솔버, 정말 믿어도 될까? — 정책 품질을 수학적으로 인증하는 새로운 방법
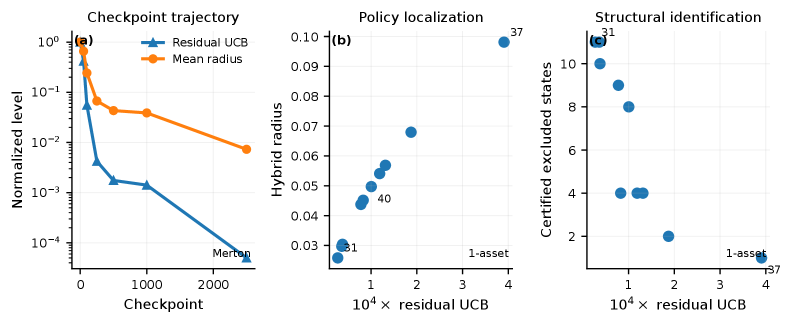
동적 포트폴리오 최적화에서 신경망·수치 솔버의 결과를 정책 거리와 제약 활성면으로 동시에 인증하는 Same-Grid Duality 프레임워크를 쉽게 풀어 설명합니다.
13분
포트폴리오 최적화정책인증+4
“강화학습” 태그가 담긴 36개의 글
포트폴리오 최적화A동적 포트폴리오 최적화에서 신경망·수치 솔버의 결과를 정책 거리와 제약 활성면으로 동시에 인증하는 Same-Grid Duality 프레임워크를 쉽게 풀어 설명합니다.
 📊 2026-06 월간
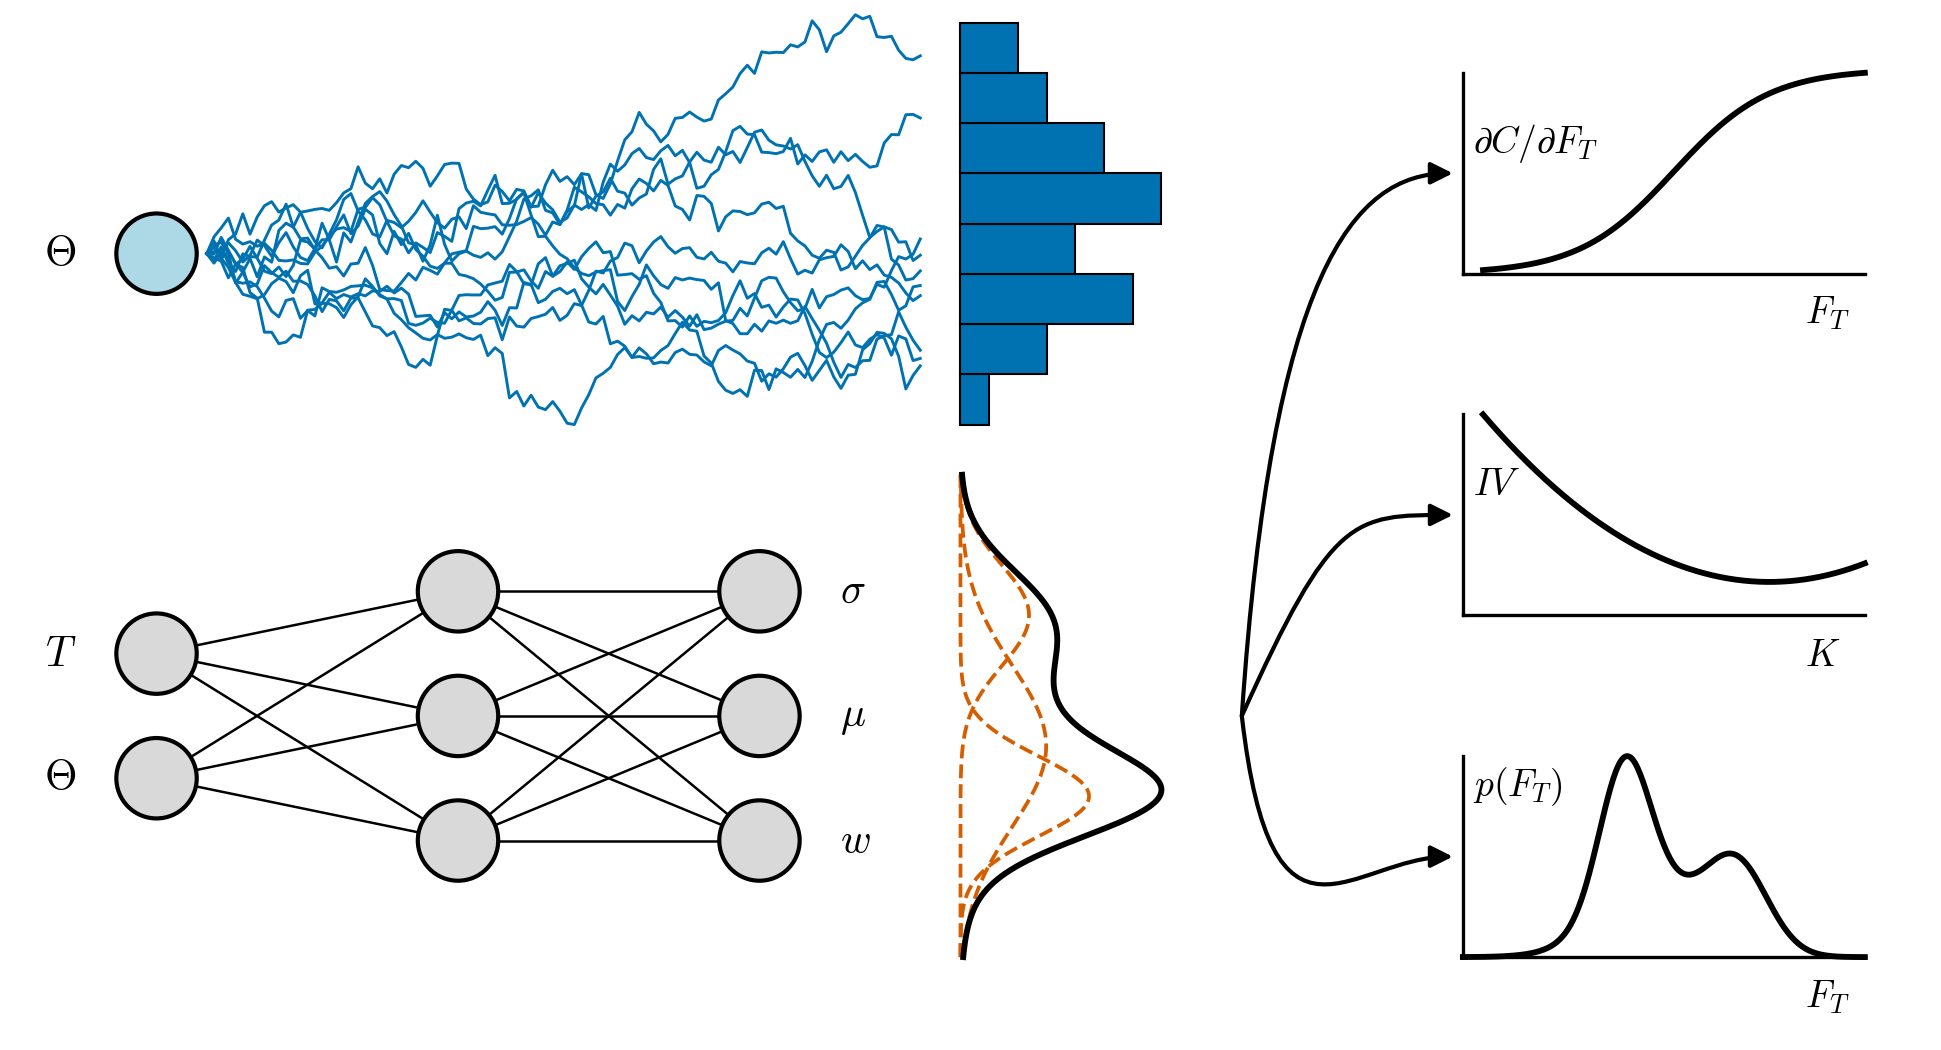
2026년 6월 arXiv에 올라온 금융 AI 연구를 5개 테마로 정리합니다. AMM 수수료를 변동성에 맞춰 자동으로 조정하는 이론, LLM 속에 숨어 있는 비트코인 선호 편향, GPU로 수백 개 계좌를 109초 만에 리밸런싱하는 엔진까지 — 이달의 핵심 발견을 쉽게 풀어 설명합니다.
 강화학습 포트폴리오A
강화학습(RL) 기반 포트폴리오 전략이 실전에서 손실로 이어지는 이유를 이론적으로 분석한 논문을 소개합니다. 실행 비용과 청산 마찰을 무시한 RL이 마이opic 최적화에 왜 뒤처지는지, 그리고 투자자에게 어떤 시사점을 주는지 설명합니다.
 📊 2026-03 월간
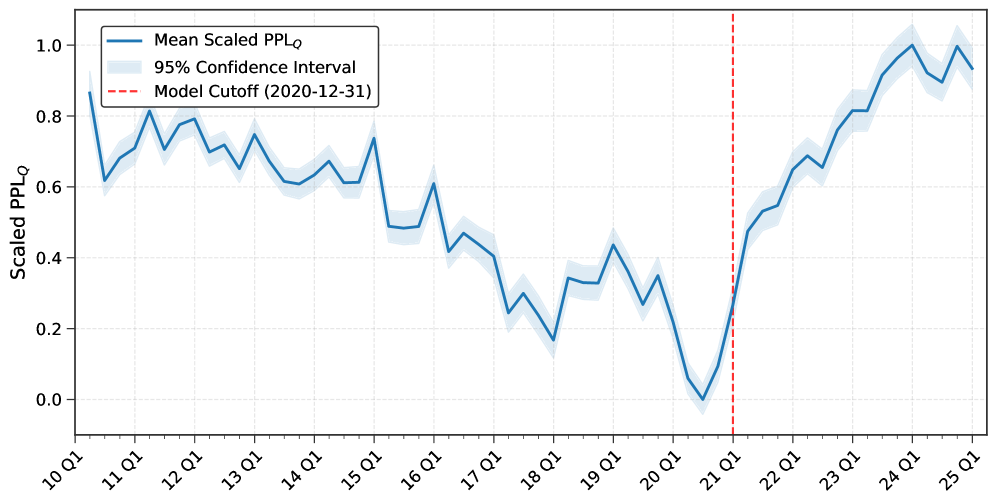
2026년 3월 금융 AI 논문 734편을 분석한 월간 종합. LLM의 시간 편향 문제, 백테스트 엔진의 숨겨진 오차, 포트폴리오 최적화의 새로운 수학, LOB 시뮬레이션의 현실화, 강화학습 트레이딩 시스템의 실전 전환까지 — 신뢰할 수 있는 금융 AI를 만드는 5가지 연구 테마를 살펴봅니다.
 📊 2025-12 월간
2025년 12월 arXiv에 올라온 금융 AI·퀀트 연구 중 주목할 만한 다섯 가지 흐름을 살펴봅니다. 크립토 백테스트의 과대평가 문제부터 팩터 알파의 수명까지, 실전에 가까워지는 퀀트 연구의 최신 동향을 쉽게 풀어 설명합니다.
 📊 2025-10 월간
2025년 10월 arXiv에 올라온 AI 트레이딩 핵심 논문 5테마를 살펴봅니다. 헤지·포트폴리오·강화학습 실행·LLM 에이전트 검증·시장 미시구조까지, '백테스트 수익'을 '실전 수익'으로 바꾸기 위한 최신 연구 동향을 쉽게 풀어 설명합니다.
 📊 2025-05 월간
2025년 5월 arXiv에 발표된 퀀트·AI 트레이딩 연구를 종합 분석합니다. LLM 펀드매니저의 실시간 성능 검증, 포트폴리오 이론의 자동화, 강화학습의 리스크 통합, 디파이 유동성 최적화 등 8건의 A-tier 논문을 5개 테마로 정리했습니다.
 📊 2025-02 월간
2025년 2월 arXiv에 공개된 시스템 트레이딩 핵심 논문 7편을 분석합니다. 뉴스를 읽는 트레이딩 AI,알파를 자동 발굴하는 LLM 에이전트, 시장충격의 비밀, DeFi 최적화까지 — AI가 금융 의사결정의 핵심 레이어에 진입하고 있습니다.
 📊 2025-01 월간
2025년 1월 arXiv 금융·퀀트 논문 코호트 분석. 포트폴리오 최적화, 시계열 계량경제학, 시장 미시구조, 강화학습 기반 포트폴리오 관리 등 4가지 테마를 비전문가 눈높이로 정리했습니다.
 📊 2024-12 월간
2024년 12월 arXiv에 올라온 AI 퀀트 연구를 5가지 테마로 정리합니다. 포트폴리오 최적화의 강건성, 연속시간 강화학습, 금융 정보 신경망, 미시구조의 확산모델, LLM 감성분석까지 — 이론이 현실의 불확실성과 마주한 이야기.
 📊 2024-10 월간
2024년 10월 발표된 AI 금융 연구 중 가장 주목할 만한 논문들을 살펴봅니다. 포트폴리오 최적화의 공분산 추정 문제부터 강화학습 기반 트레이딩, 생성형 AI를 활용한 거시경제 예측까지 — 현실적 제약 속에서 더 안정적인 투자 전략을 만드는 최신 연구 동향을 쉽게 풀어 설명합니다.
 📊 2024-09 월간
2024년 9월 arXiv에 올라온 양적 금융 논문들을 분석합니다. 포트폴리오 최적화의 추정 편향, 저베타 프리미엄의 재정의, ChatGPT로 기업 투자 의도 읽기, 경쟁적 주문 실행, 강건한 강화학습까지 — '평균적으로 좋은' 것에서 '조건부로 견고한'으로 연구의 무게추가 이동하고 있습니다.
 📊 2024-08 월간
2024년 8월 arXiv 금융 AI 논문 분석. 확산과정 최적정지를 RL로 푸는 새 프레임워크, 수익률 분포 예측, 극단 손실 헤지, 금융 특화 기반모델 등 주목할 연구 5가지를 살펴봅니다.
 📊 2024-05 월간
2024년 5월 아카이브에서 발견한 놀라운 연구들: 펀드 수익률의 '폰지형' 메커니즘, 공개 데이터만으로 고빈도 트레이딩을 추적하는 방법, 그리고 현재가 집중이 최적이 아닌 이유까지.
 📊 2024-04 월간
2024년 4월 arXiv 시스템 트레이딩 연구를 테마별로 분석합니다. 주가 수익률을 토큰으로 학습하는 StockGPT, DeFi 유동성 공급자의 구조적 손실, 그리고 옵션 가격 경계를 구하는 딥러닝 방법론까지.
 📊 2023-09 월간
2023년 9월에 발표된 퀀트·AI 금융 논문 중 주목할 만한 연구를 4가지 테마로 살펴봅니다. 포트폴리오 필터링의 단순함, 생성형 AI의 오더북 진출, 글로벌 데이터 스케일링, 계층적 RL과 DeFi 최적화까지.
 📊 2023-08 월간
2023년 8월에 발표된 퀀트·AI 금융 논문 중 주목할 만한 연구 5가지 테마를 살펴봅니다. 포트폴리오 리밸런싱 이론, GPU 가속 시뮬레이터, 네트워크 모멘텀, 딥러닝 벤치마크, RL 시장조성까지.
 📊 2023-06 월간
2023년 6월 arXiv에 공개된 양적 트레이딩·퀀트 투자 연구를 5개 테마로 정리합니다. 오픈소스 금융 LLM, 시너지 알파 자동 생성, 포트폴리오 모형 리스크, 메타학습 기반 주가 예측, RL 에이전트의 규범 학습까지 — 금융 AI가 빠르게 진화하던 시기의 핵심 연구를 살펴봅니다.
 📊 2023-04 월간
2023년 4월, AI가 금융에 본격 침투하기 시작한 전환기. ChatGPT의 주가 예측 능력, 강화학습 트레이딩 인프라, 포트폴리오 최적화의 수학적 발전을 살펴봅니다.
 📊 2023-02 월간
2023년 2월 arXiv에서 포착된 금융 AI 연구 동향. 포트폴리오 최적화의 정규분포 탈피, 강화학습 평가 체계의 성숙, DeFi 라우팅 알고리즘, 딥러닝-계량경제학 결합을 다룬다.
 📊 2023-01 월간
2023년 1월에 나온 AI 금융 연구를 살펴봅니다. 주식을 팔 때 발생하는 가격 충격을 로봇이 실시간으로 학습하고, 수천 개 종목을 그래프로 분석하며, 투자자 감정까지 읽는 최신 기술을 쉽게 풀어 설명합니다.
 📊 2022-11 월간
2022년 11월 시스템 트레이딩 연구 동향. 금융 RL 벤치마크 인프라(FinRL-Meta), 주문장 데이터 표현의 결정적 영향, 기대수익 없이 포트폴리오를 짜는 리스크 버짓팅, 비마코비안 최적 청산의 해석적 해.
 📊 2022-10 월간
2022년 10월에 나온 금융 AI 핵심 논문 4편을 소개합니다. 거래소 매칭 알고리즘의 형식 검증, rough volatility의 통계적 추론, 온라인 포트폴리오의 후회 경계 개선, CVaR 기반 동적 위험 최적화까지—수학이 금융의 신뢰성을 높이는 한 달이었습니다.
 📊 2022-09 월간
2022년 9월에 발표된 금융 AI 연구를 4개 테마로 정리했다. VaR·ES를 신경망으로 학습하면서도 수학적 보증을 지키는 방법, 30년 된 포트폴리오 이론의 계산 병목을 푸는 알고리즘, 강화학습 실험환경을 표준화하는 도구, 그리고 고빈도 변동성 추정의 이론적 성과까지.
 📊 2022-06 월간
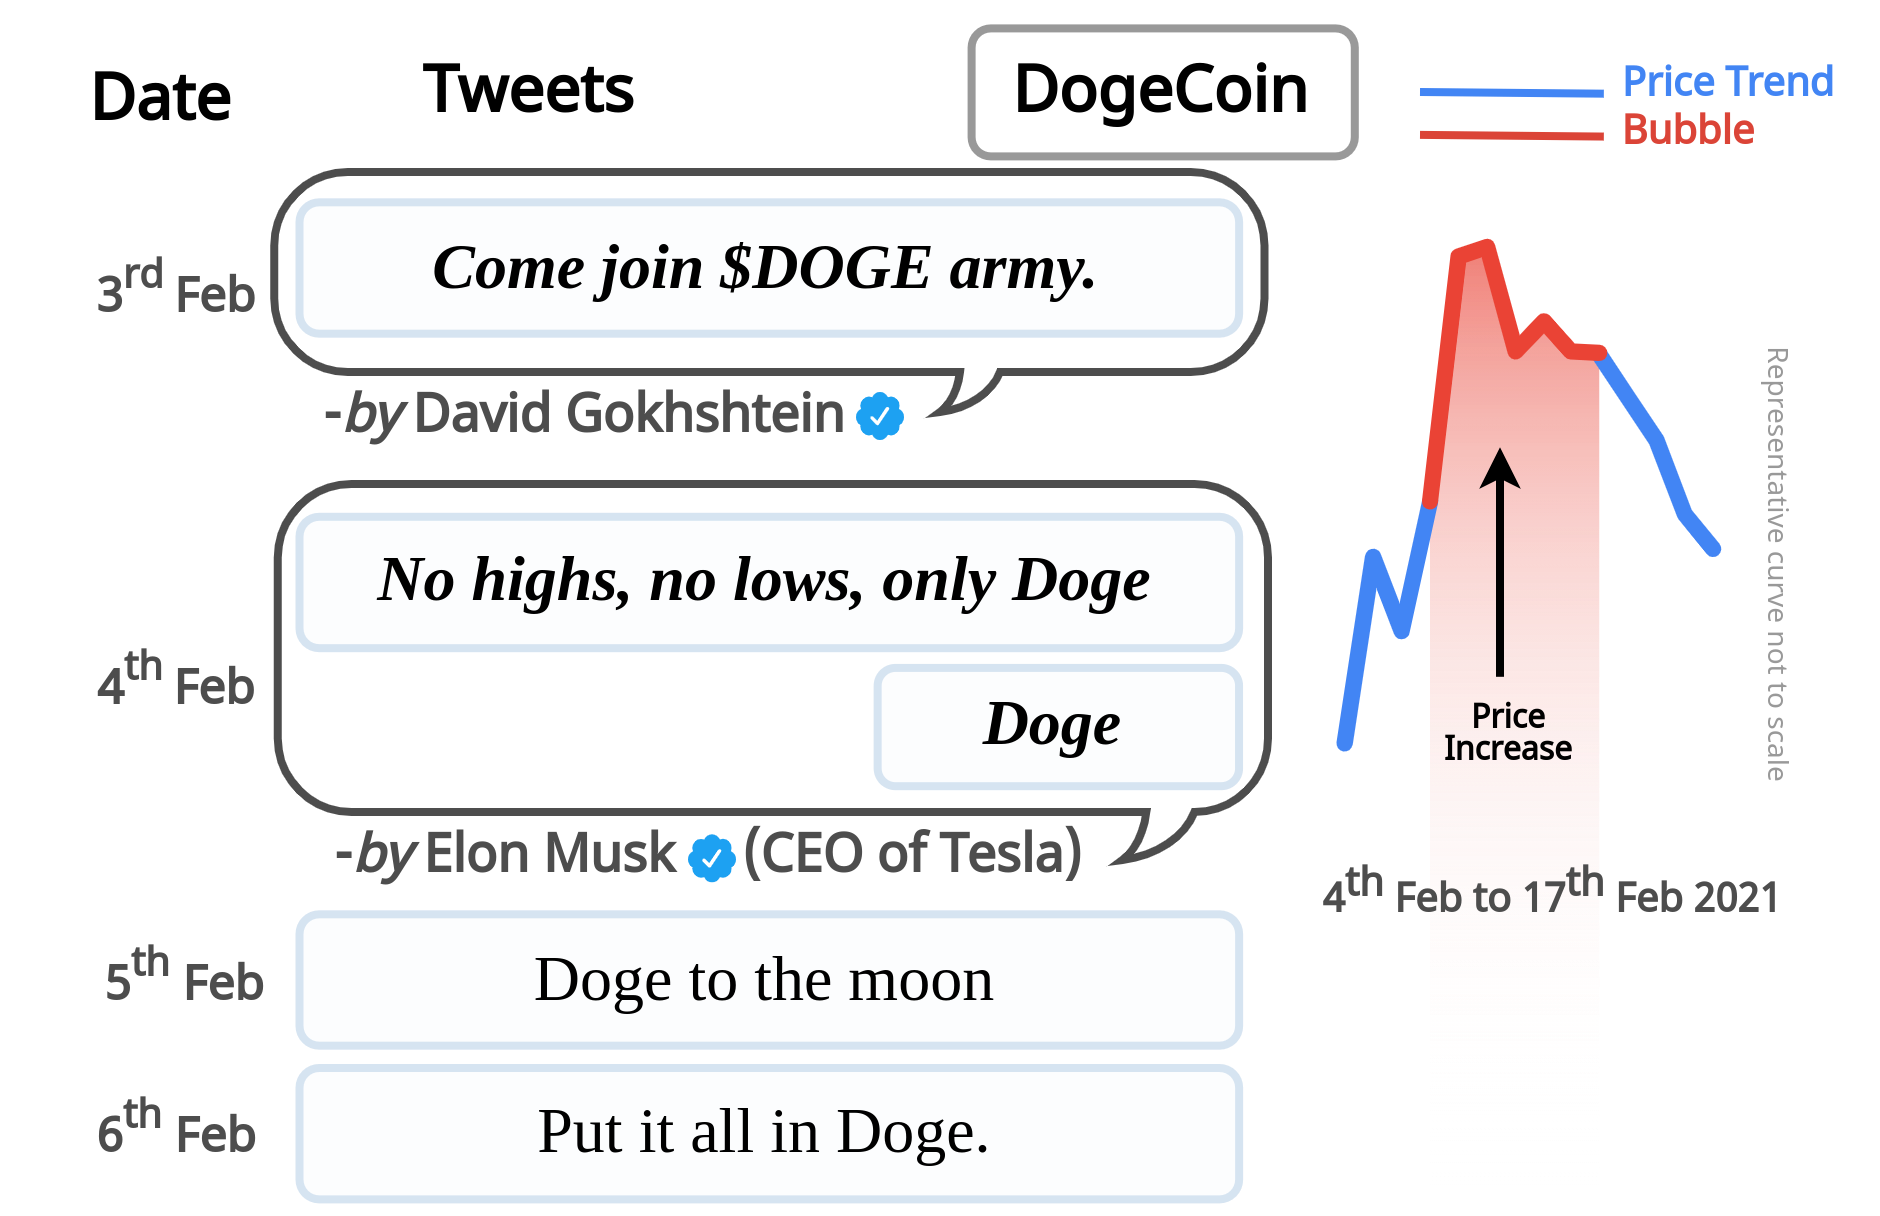
2022년 6월에 발표된 AI 투자 연구 중 주목할 만한 논문 5테마를 살펴봅니다. 분포강건 포트폴리오, 리스크 민감 강화학습, 변동성 보편성, 암호화폐 버블 탐지, DeFi 탈중앙화의 현실까지 — 불확실성을 회피하지 않고 시스템에 내장하는 최신 연구 동향을 쉽게 풀어 설명합니다.
 📊 2021-12 월간
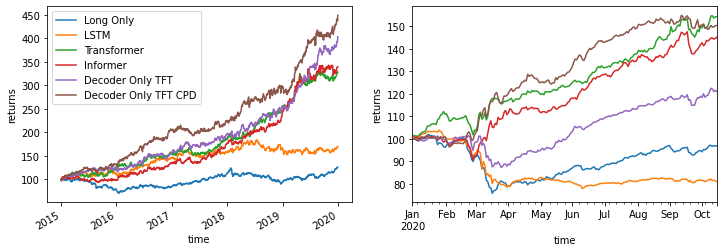
2021년 12월 금융 AI 연구 동향. 포트폴리오 공분산 추정의 함정, Transformer 기반 모멘텀 트레이딩, CEX vs DEX 시장 품질 비교, 그리고 이모지로 주가를 예측하는 감정 분석 도구를 살펴봅니다.
 📊 2021-11 월간
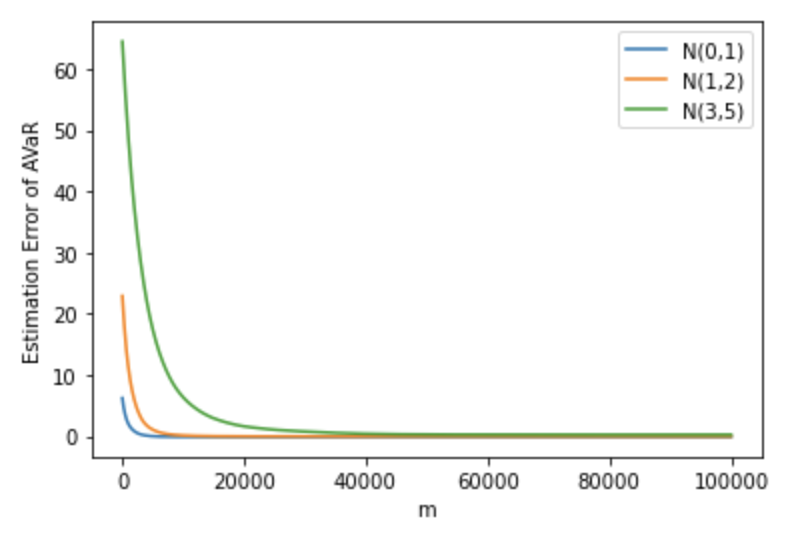
2021년 11월 arXiv에 올라온 금융 AI 연구 중 주목할 만한 논문 다섯 편을 살펴봅니다. 공분산 행렬 정제, 리스크 측도 추정, 딥헤징의 안정성, end-to-end 포트폴리오 최적화, 팩터 간 인과구조 분석까지 — 이론과 실전 사이의 간극을 좁히는 연구들을 쉽게 풀어 설명합니다.
 📊 2021-10 월간
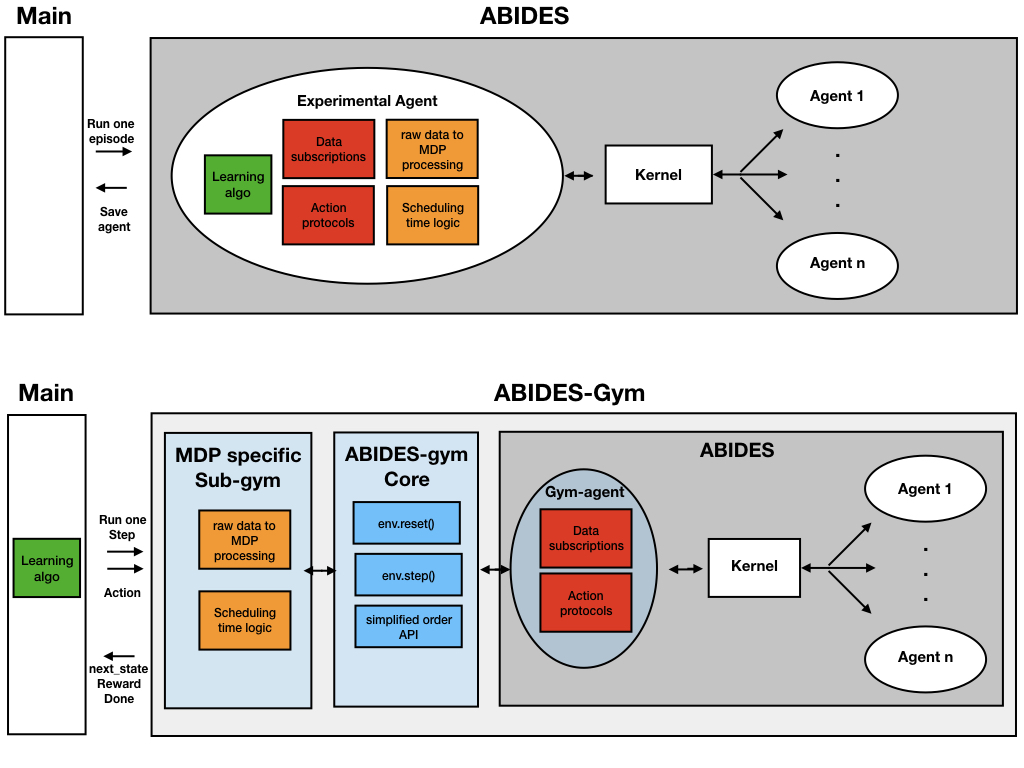
2021년 10월 AI 트레이딩 핵심 논문 5편을 테마별로 분석합니다. 시장 시뮬레이터, 포트폴리오 이론, 주문 실행 최적화, 그래프 기반 주식 예측, 강화학습 평가까지 — 시장을 어떻게 모델링하고 그 안에서 최적의 행동을 찾을 것인가에 대한 최신 연구를 쉽게 풀어 설명합니다.
 📊 2021-09 월간
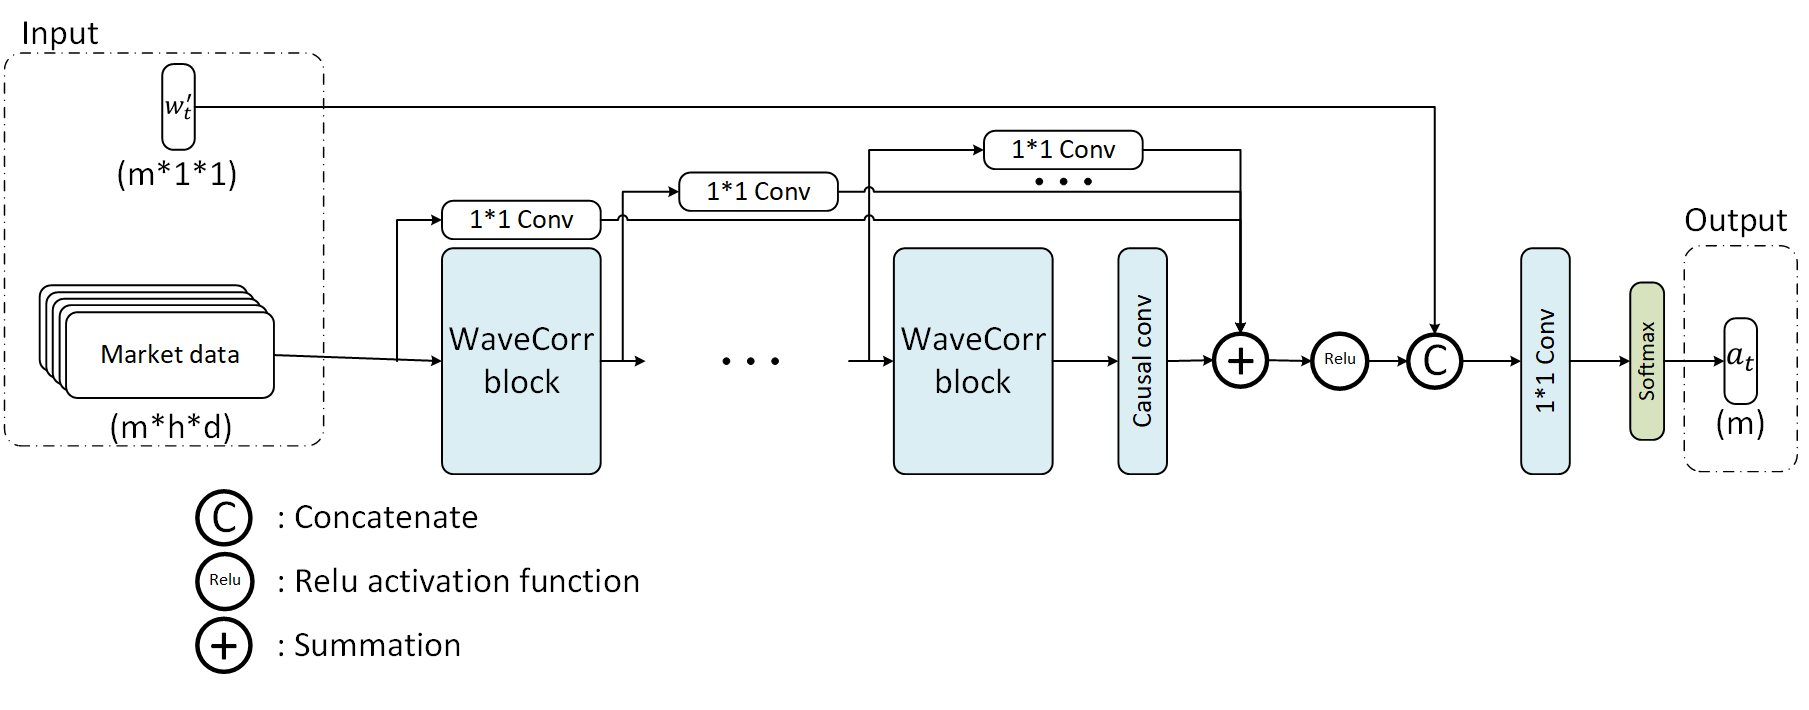
2021년 9월 arXiv에 올라온 금융 AI·시스템 트레이딩 논문 중 주목할 만한 11편을 5개 테마로 정리했습니다. 포트폴리오 공분산 추정, 강화학습, 금융 데이터 분석, 의존구조 모델링, 암호화폐 시장 분석까지.
 📊 2021-08 월간
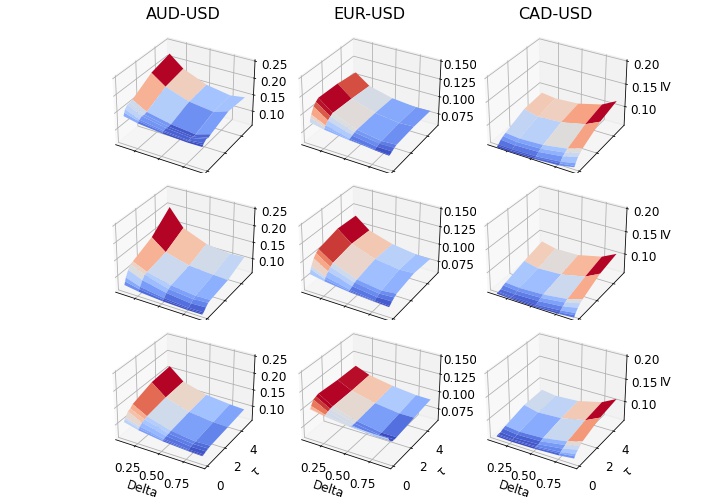
2021년 8월에 발표된 AI 금융 연구 15편(A등급)을 5개 테마로 정리했습니다. 변동성 표면 생성, 뉴스 네트워크, 포트폴리오 손실함수, 암호자산 네트워크, 강화학습 이론까지 — '좋은 예측'을 넘어 '좋은 결정'으로 가는 연구 동향을 살펴봅니다.
 📊 2021-04 월간
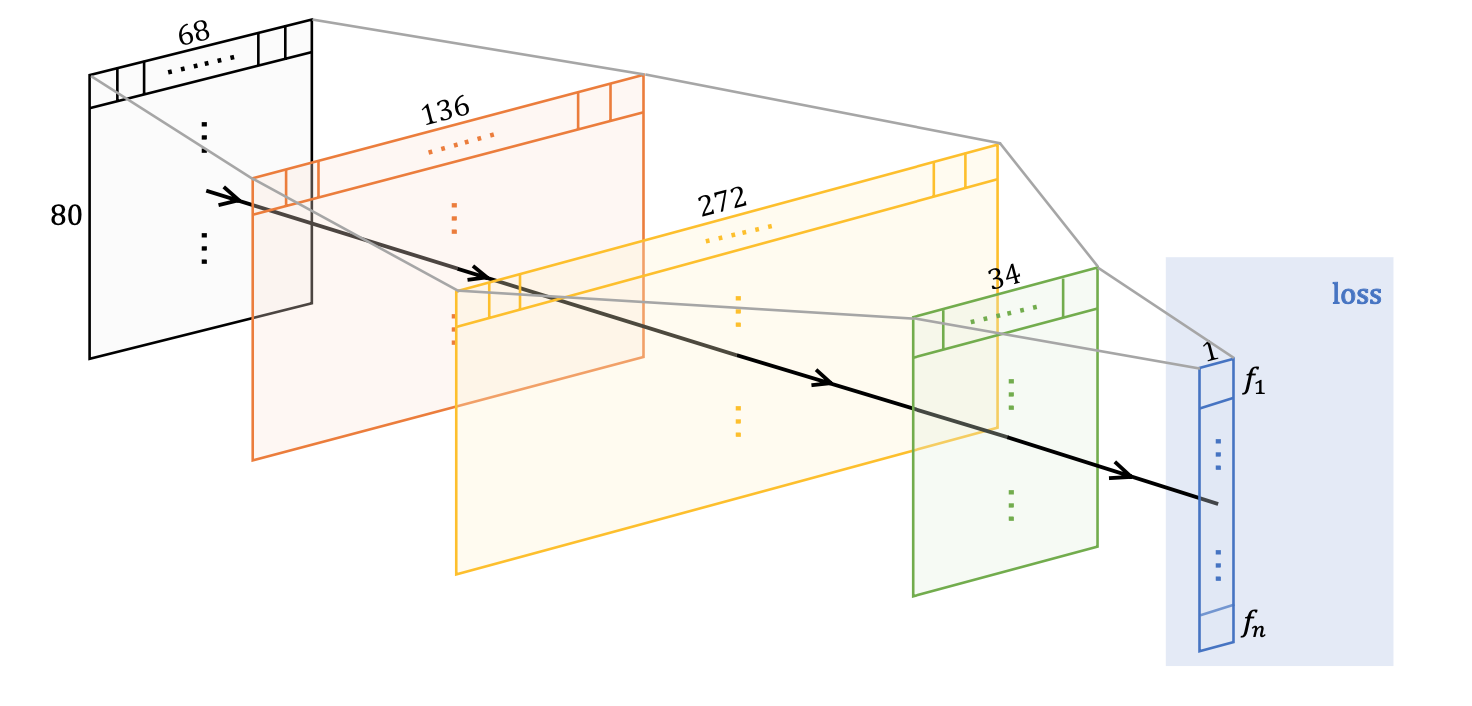
2021년 4월 arXiv에 올라온 금융 AI 논문 중 주목할 만한 연구를 4가지 테마로 정리합니다. CoVaR 백테스트 불가능성, 전력 시장 최적 입찰, 랭킹 기반 롱·숏 포트폴리오, Hermite 다항식 옵션 가격결정 등을 살펴봅니다.
 📊 2021-02 월간
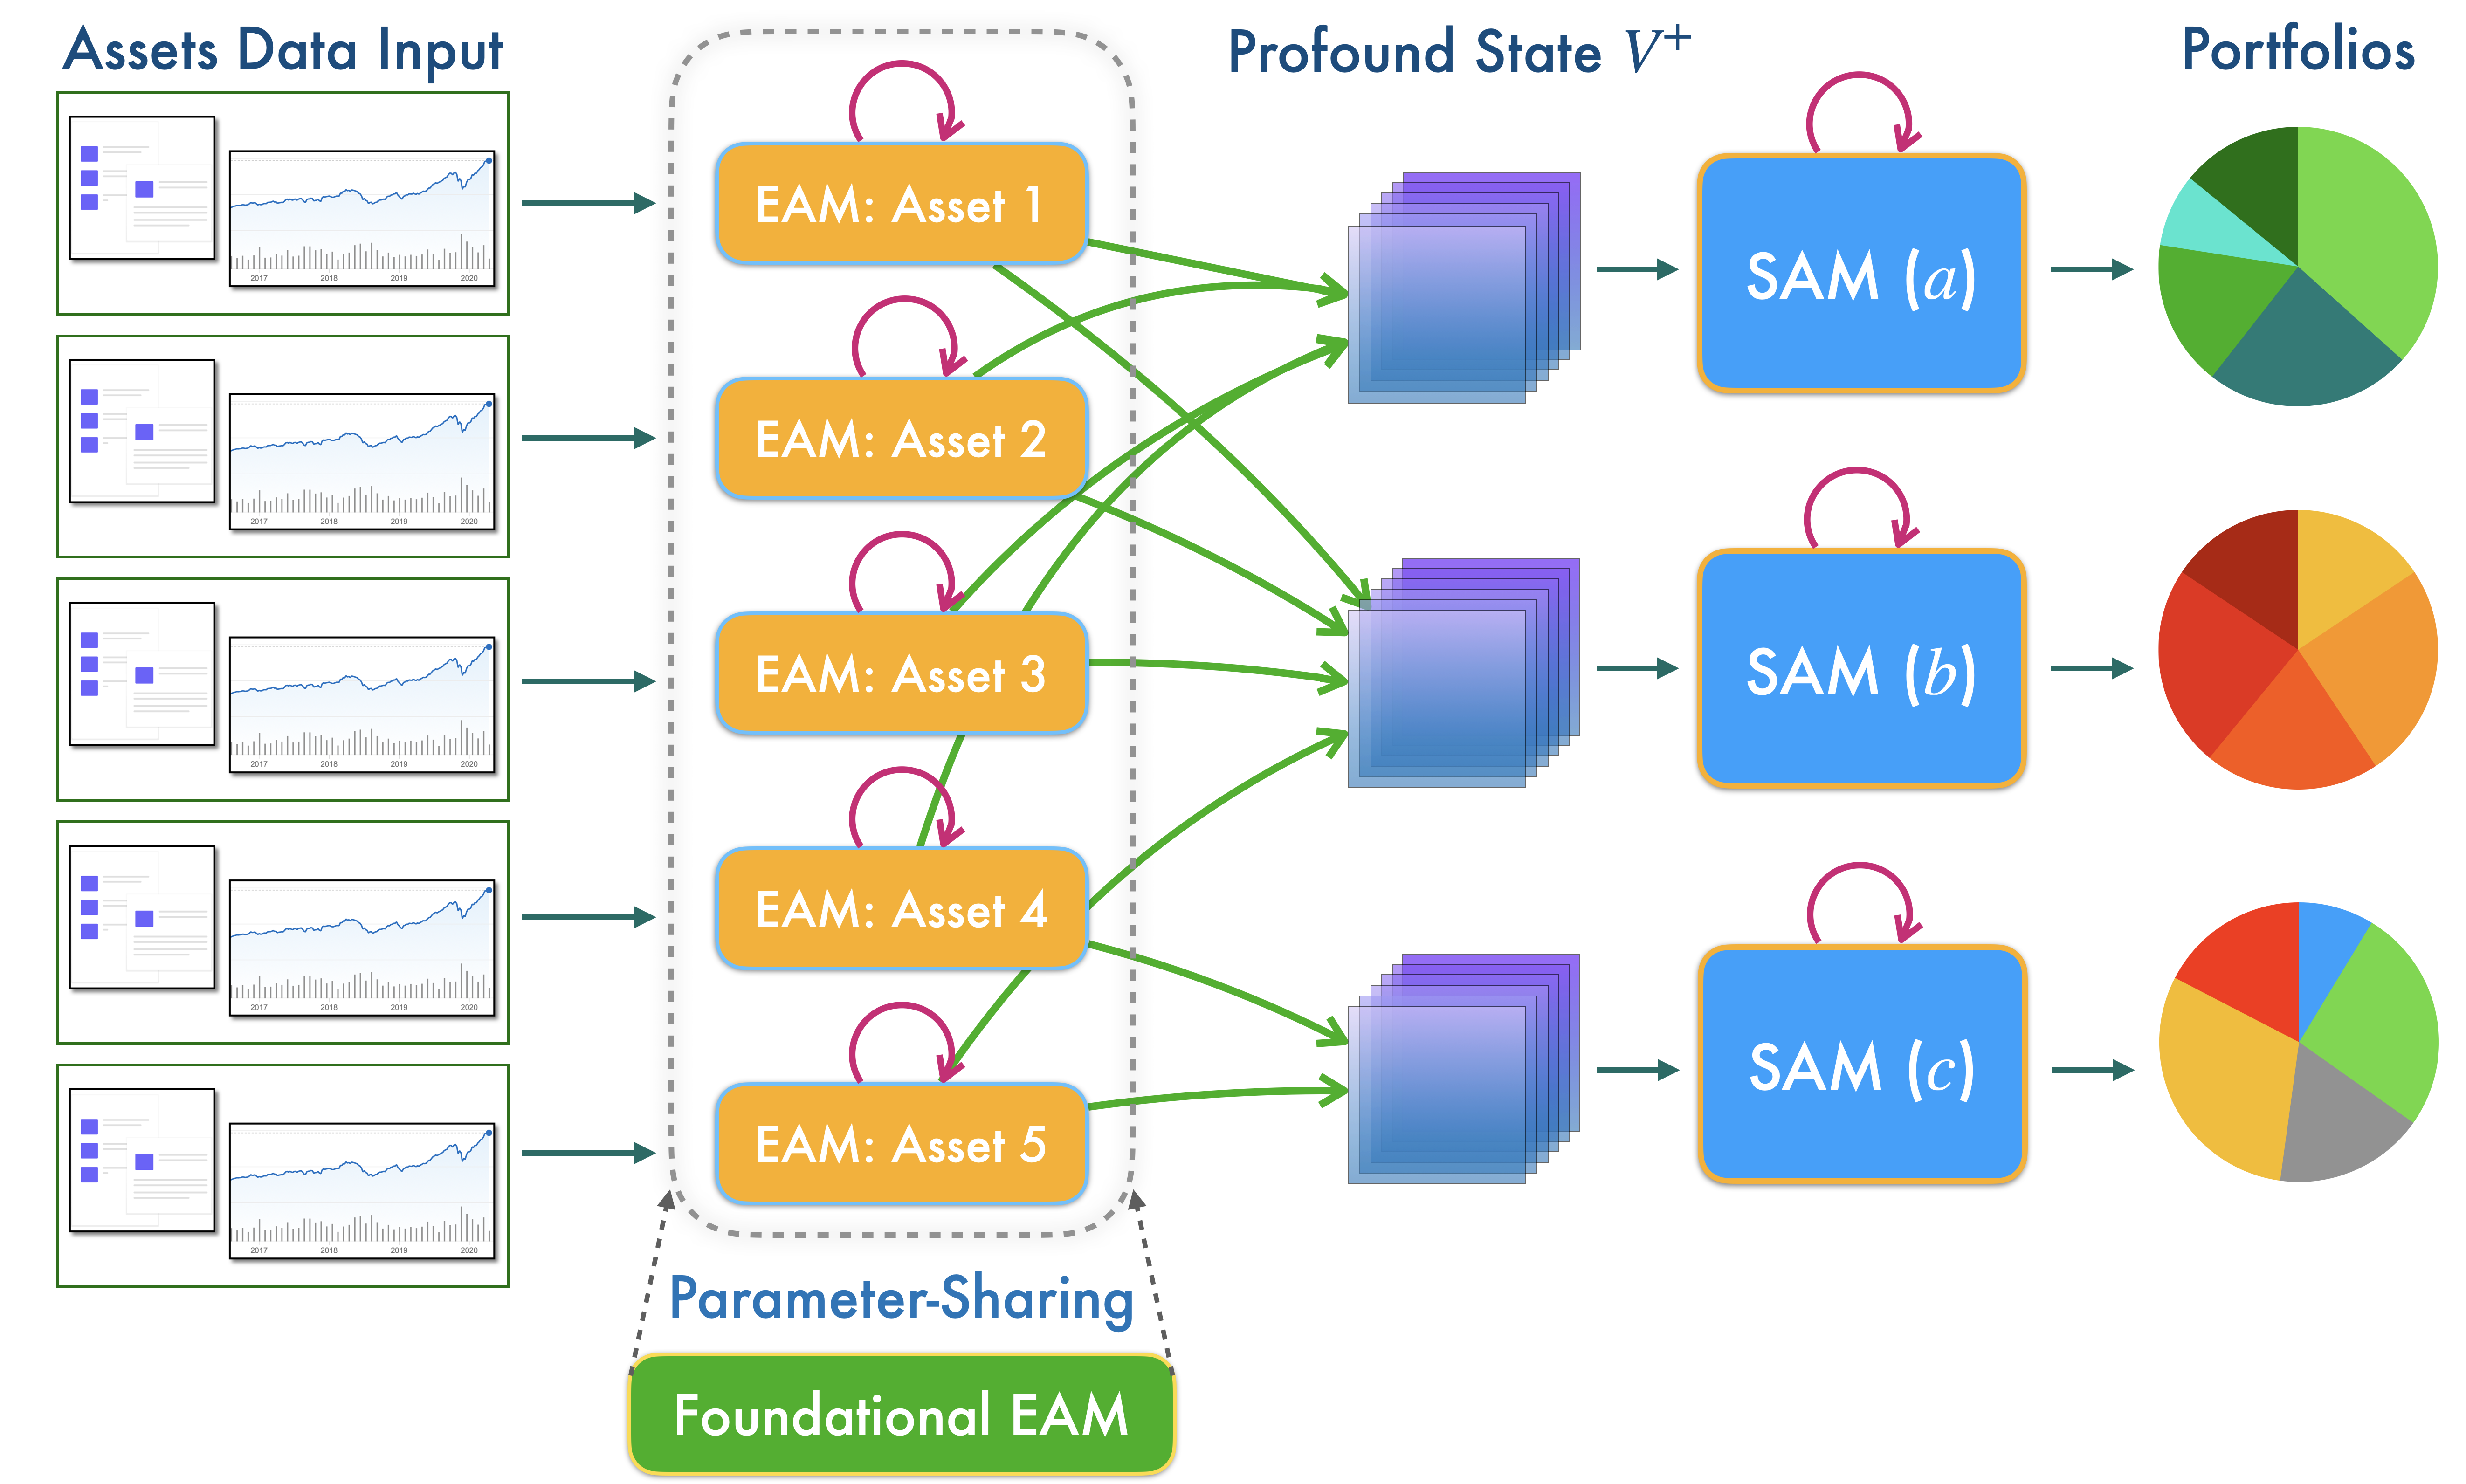
2021년 2월 arXiv에 공개된 시스템 트레이딩 연구를 테마별로 살펴봅니다. 예측-최적화 통합, 야간 변동성 모델링, 숏스퀴즈 이론화, 위험회피 강화학습, 팩터 검정의 다중가설 통제까지 — 분리된 파이프라인을 연결하는 아이디어들이 쏟아진 달이었습니다.
 📊 2021-01 월간
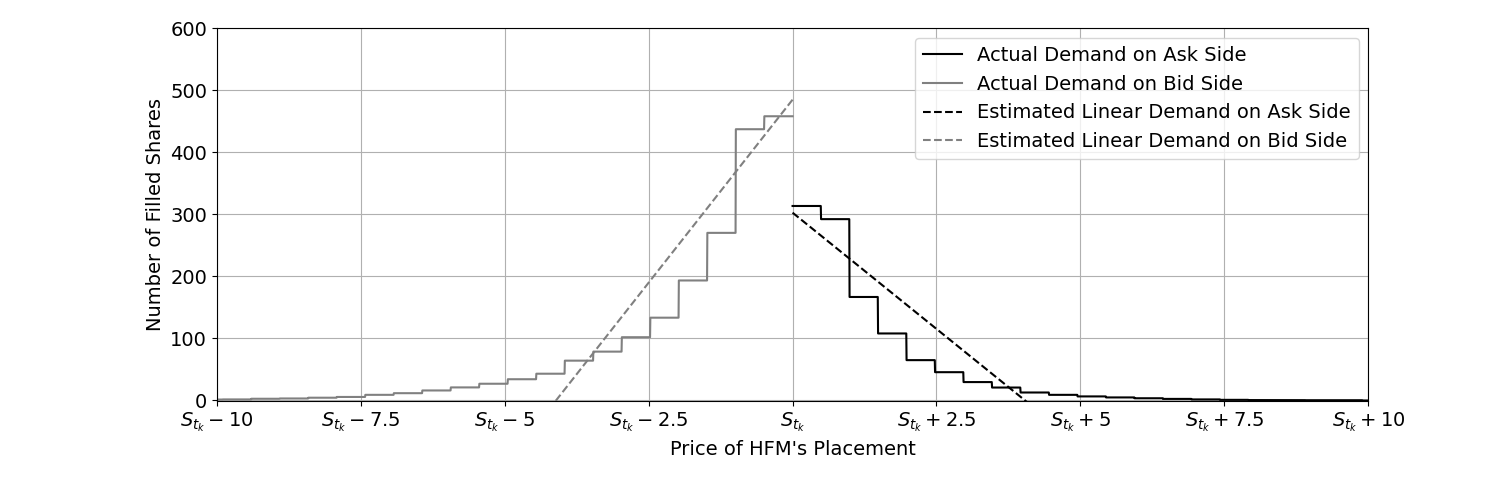
2021년 1월에 나온 금융 AI·퀀트 논문 중 가장 주목할 만한 연구들을 살펴봅니다. 포트폴리오 최적화, 알고리즘 트레이딩, 마켓메이킹, 강화학습, 파생상품 이론까지 — 수학적 이론이 실전 투자 도구로 변신하는 현장을 담았습니다.
 📊 2020-11 월간
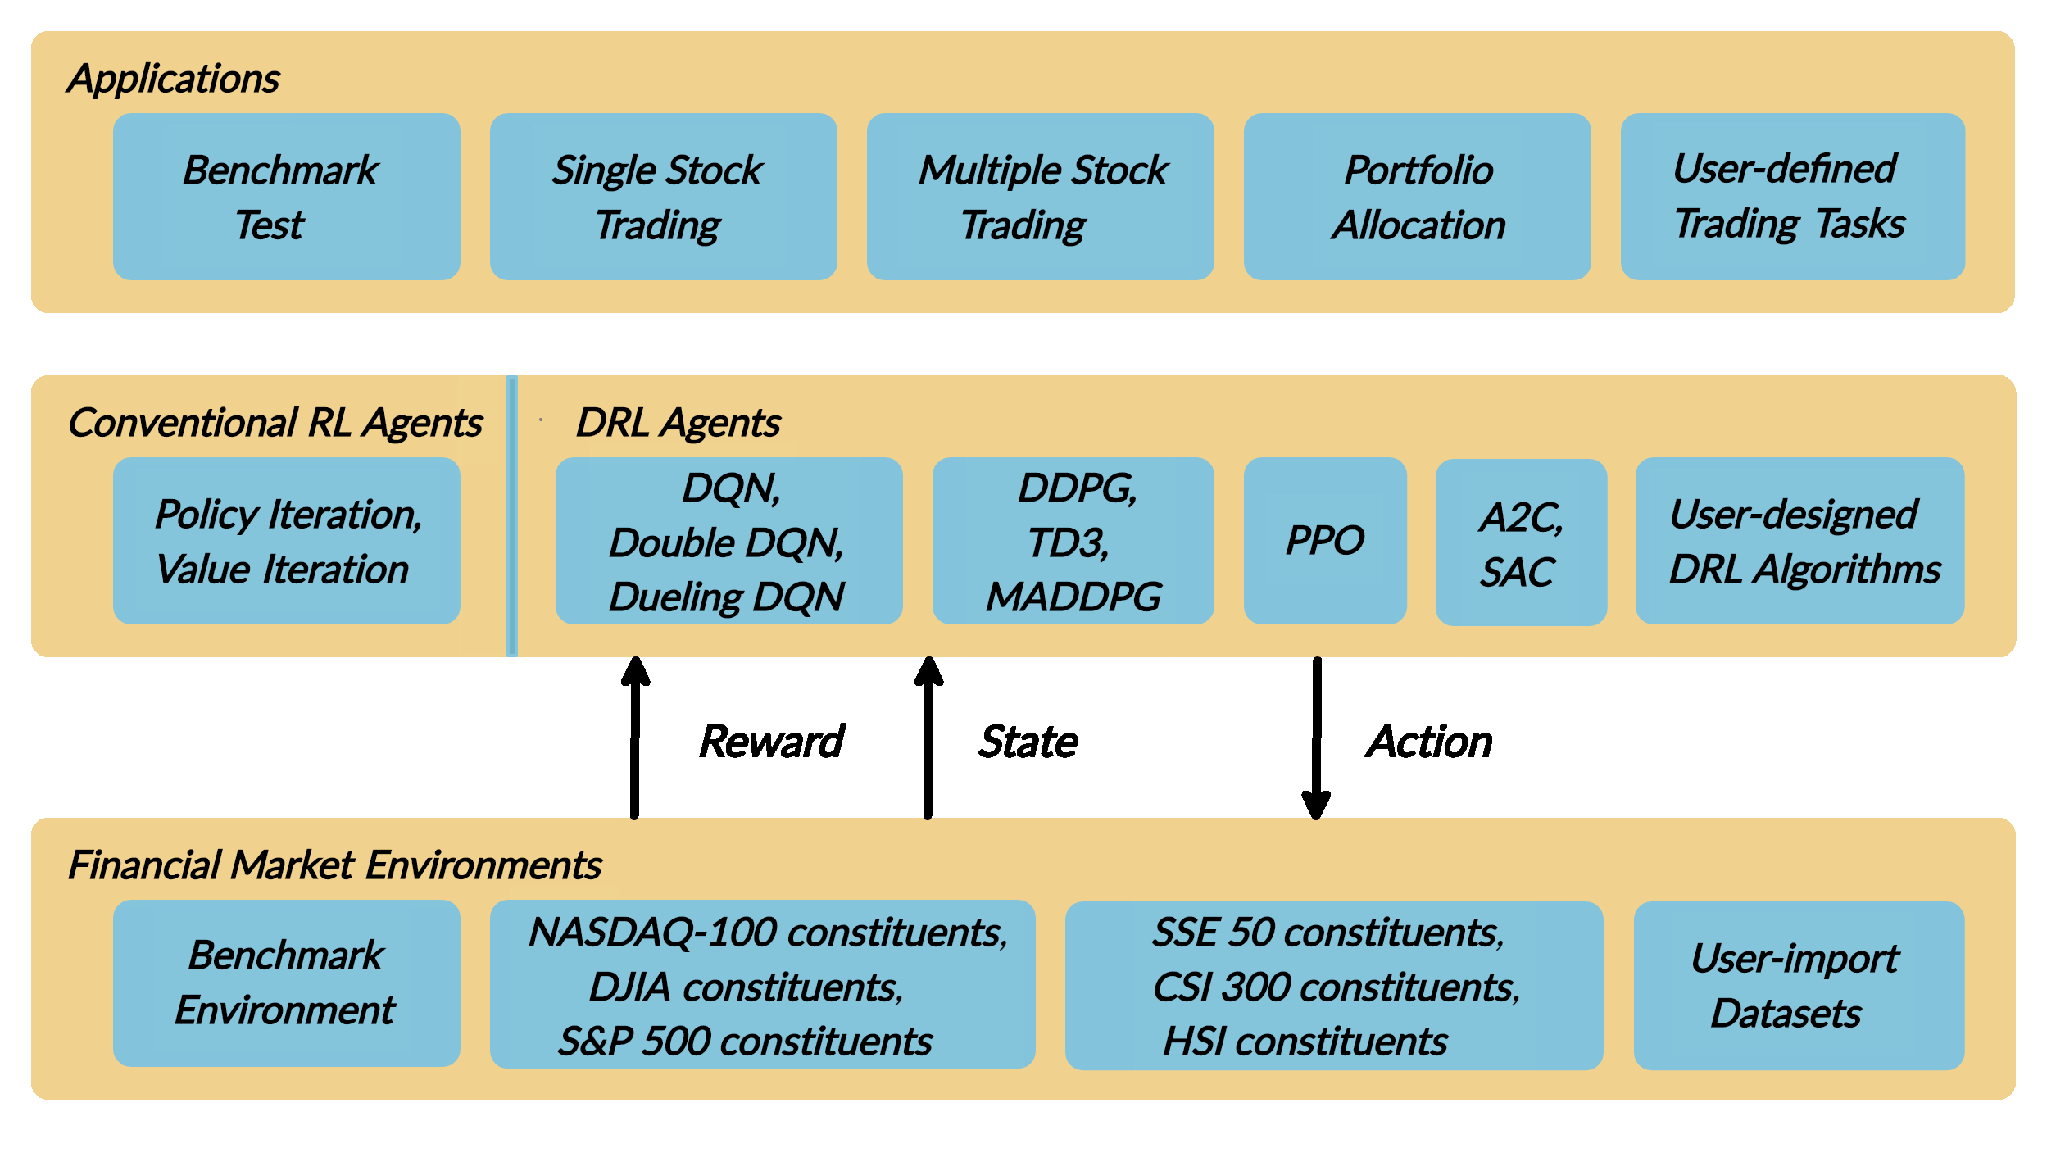
2020년 11월 arXiv에 공개된 금융 AI 연구를 5개 테마로 정리했습니다. 딥 ERM의 overlearning 이론, TailCoR의 위기 감지, Factor Graphical Lasso의 고차원 포트폴리오, LSTM 기반 경로의존 파생상품 가격결정, 모델 프리 트레이딩 분석 — 딥러닝의 가능성과 위험을 동시에 보여준 달이었습니다.
 📊 2020-10 월간
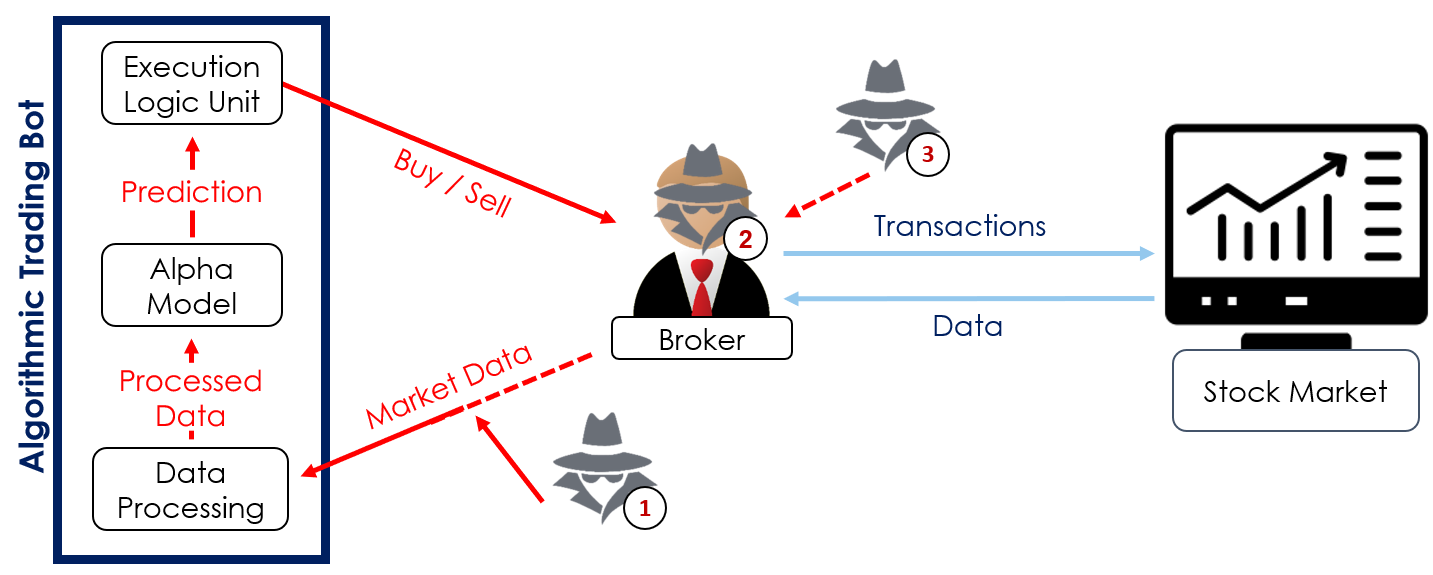
2020년 10월 arXiv에 공개된 AI 금융 연구를 다섯 가지 주제로 정리합니다. 알고리즘 트레이딩의 보안 취약성, 꼬리 위험 추정의 숨은 편향, 옵션 리스크 계산의 ML 혁신, 실전 데이터 검증 예측 모델, 그리고 포트폴리오 이론과 강화학습의 만남까지—실전 단계에 진입한 ML 트레이딩의 가능성과 그림자를 함께 살펴봅니다.
 📊 2020-03 월간
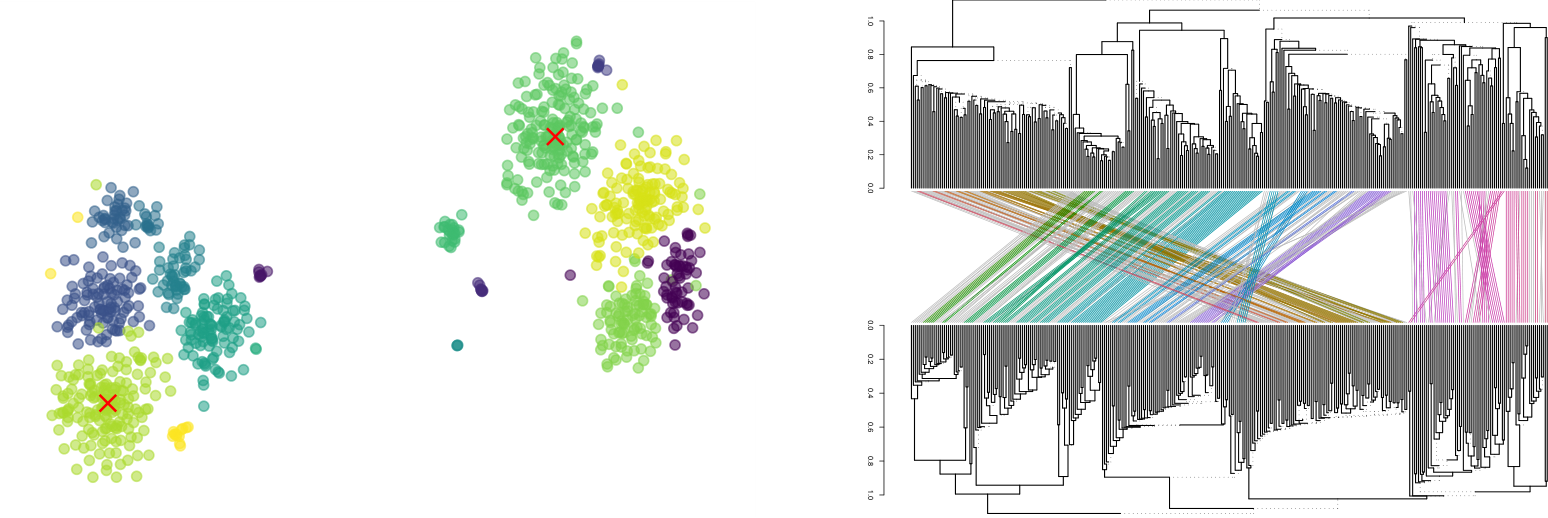
2020년3월 arXiv에 발표된 퀀트·알고리즘 트레이딩 연구 중 A등급 논문들을 다섯 가지 연구 테마로 정리합니다. 적대적 강화학습 시장조성, 공분산 행렬 필터링, 시장충격의 멱법칙, 롱숏 vs 롱온리 선택, 그리고 DeFi AMM 이론까지.