
 📊 2025-08 월간
2025년 8월 AI 트레이딩 연구 한눈에 보기: 금융 데이터에 특화된 AI가 온다
2025년 8월 arXiv에서 발굴한 AI 트레이딩·퀀트 투자 논문 170편을 5개 연구 테마로 정리. 금융 K-line 파운데이션 모델 Kronos, AMM의 LVR을 옵션 이론으로 재해석, 의사결정 직접 최적화 공분산 추정, LLM의 위치 편향 메커니즘 감사, 크립토 시계열 생성 벤치마크까지.
25분
시스템 트레이딩AI 트레이딩+9
“AMM” 태그가 담긴 7개의 글
📊 2025-08 월간2025년 8월 arXiv에서 발굴한 AI 트레이딩·퀀트 투자 논문 170편을 5개 연구 테마로 정리. 금융 K-line 파운데이션 모델 Kronos, AMM의 LVR을 옵션 이론으로 재해석, 의사결정 직접 최적화 공분산 추정, LLM의 위치 편향 메커니즘 감사, 크립토 시계열 생성 벤치마크까지.
 📊 2024-05 월간
2024년 5월 아카이브에서 발견한 놀라운 연구들: 펀드 수익률의 '폰지형' 메커니즘, 공개 데이터만으로 고빈도 트레이딩을 추적하는 방법, 그리고 현재가 집중이 최적이 아닌 이유까지.
 📊 2024-04 월간
2024년 4월 arXiv 시스템 트레이딩 연구를 테마별로 분석합니다. 주가 수익률을 토큰으로 학습하는 StockGPT, DeFi 유동성 공급자의 구조적 손실, 그리고 옵션 가격 경계를 구하는 딥러닝 방법론까지.
 📊 2023-09 월간
2023년 9월에 발표된 퀀트·AI 금융 논문 중 주목할 만한 연구를 4가지 테마로 살펴봅니다. 포트폴리오 필터링의 단순함, 생성형 AI의 오더북 진출, 글로벌 데이터 스케일링, 계층적 RL과 DeFi 최적화까지.
 📊 2023-03 월간
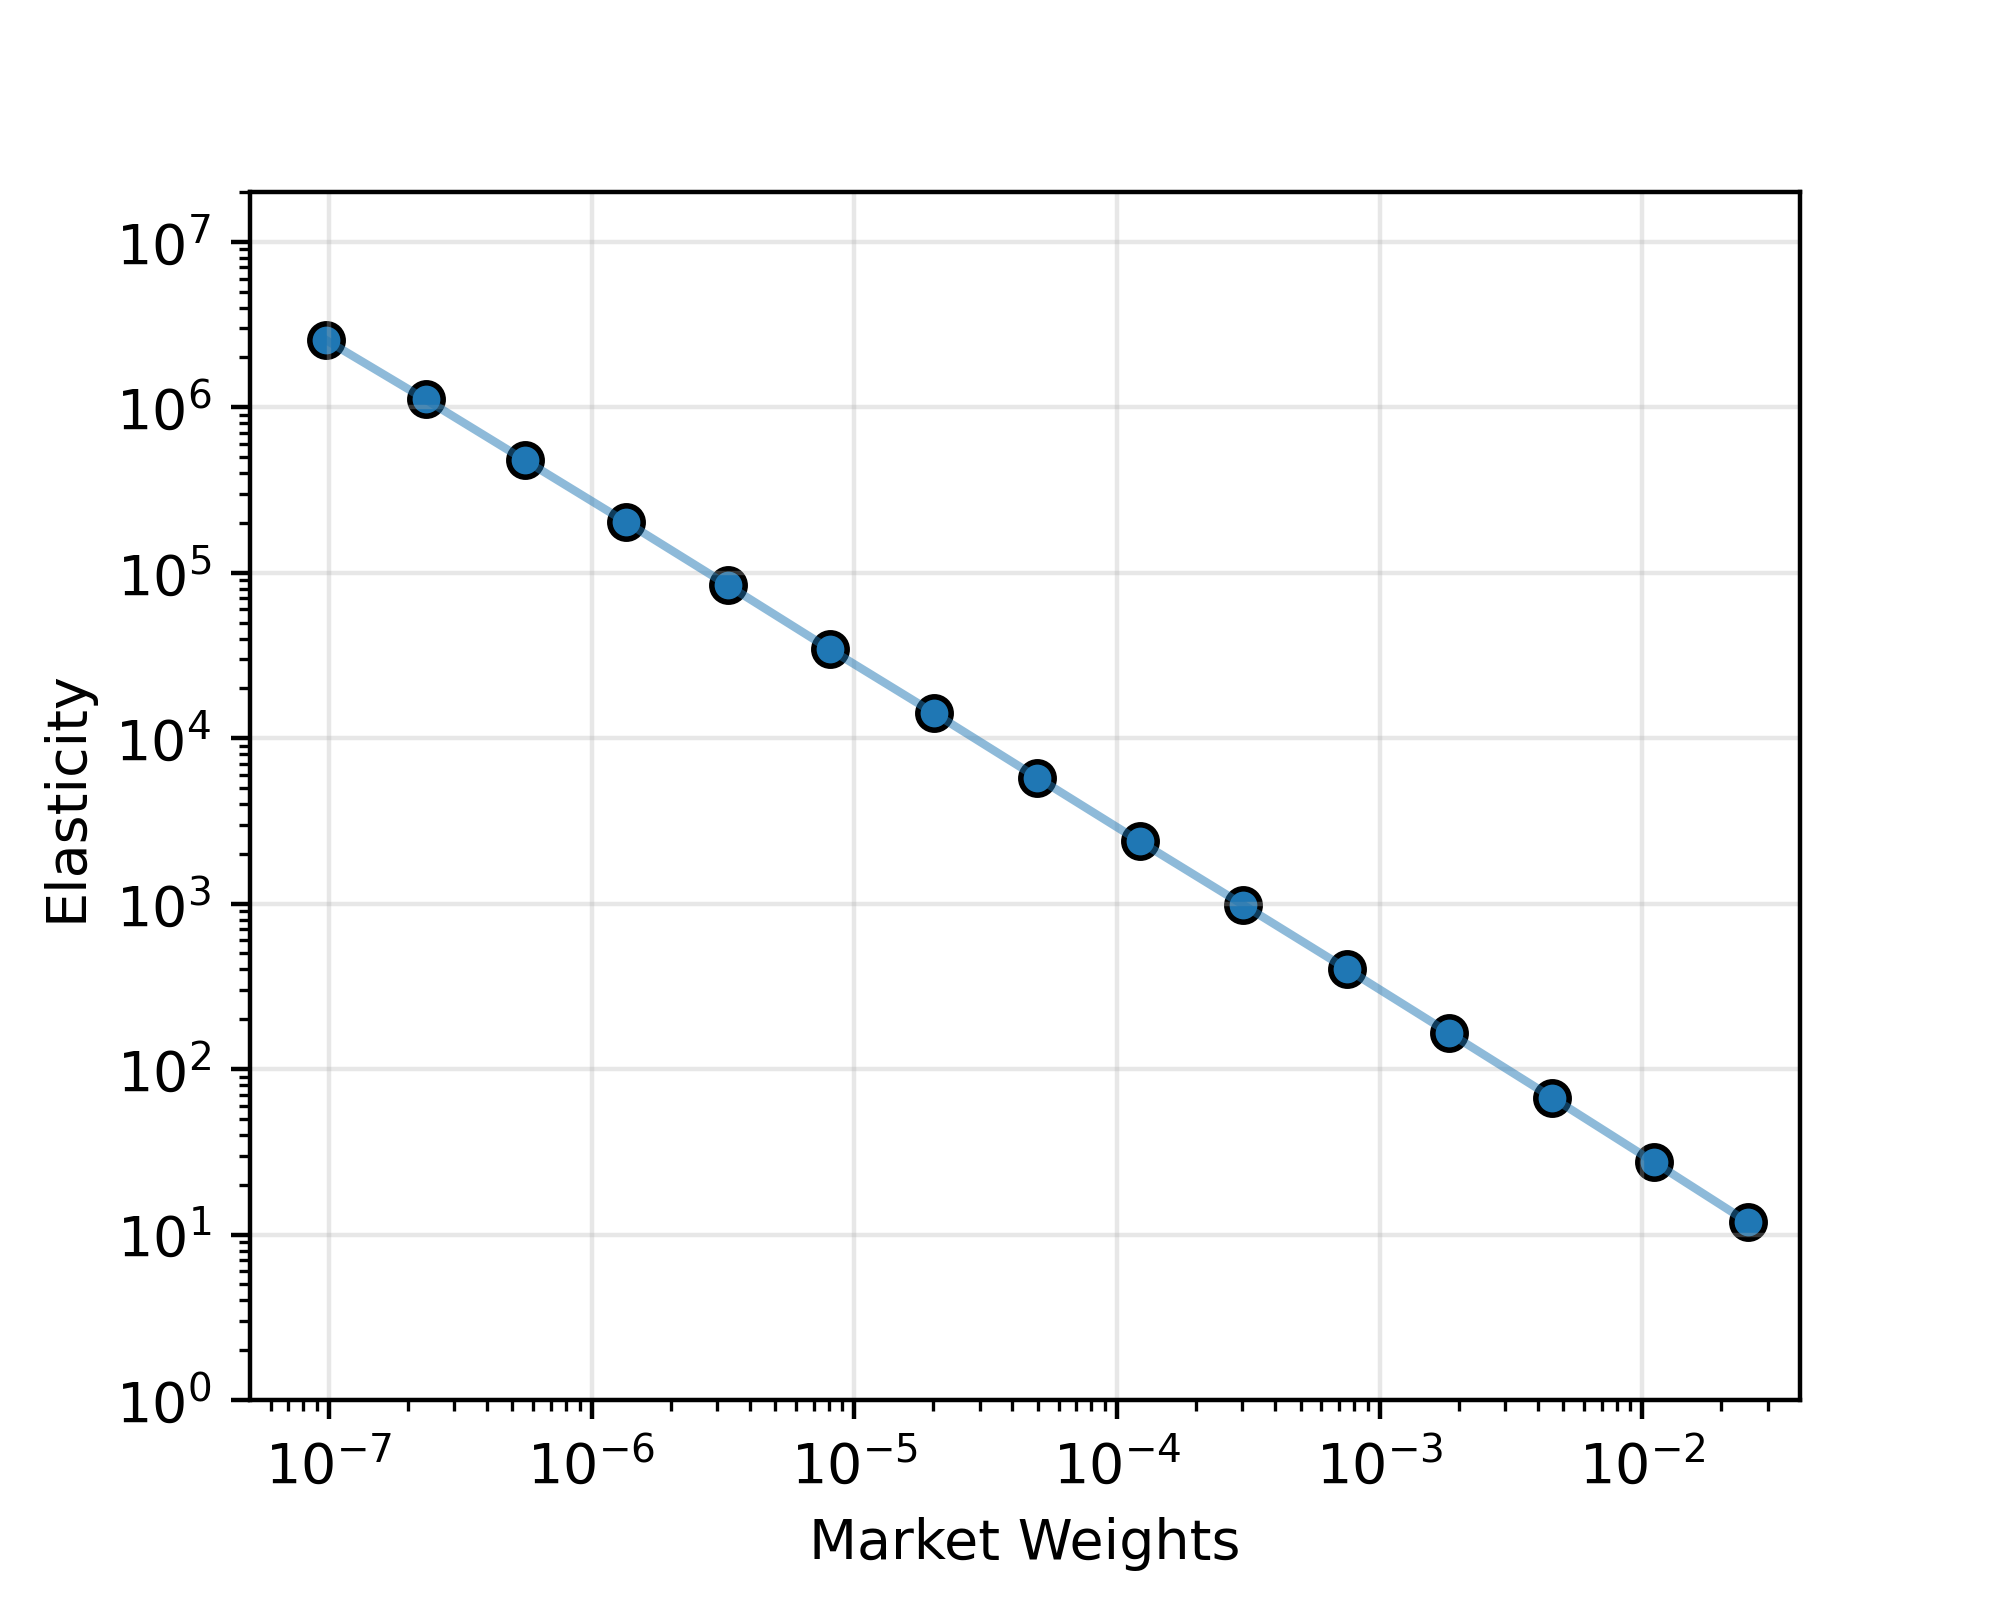
2023년 3월 arXiv에 공개된 금융·퀀트 연구 중 주목할 논문 5테마를 소개합니다. 퀀트 수요의 비탄력성, 고빈도 변동성 추정, 금융 특화 LLM, 포트폴리오 최적화 통합 프레임워크, DeFi 마켓메이킹까지.
 📊 2023-02 월간
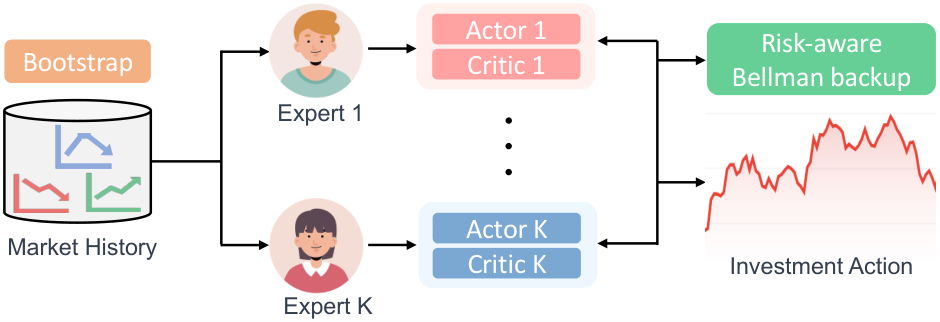
2023년 2월 arXiv에서 포착된 금융 AI 연구 동향. 포트폴리오 최적화의 정규분포 탈피, 강화학습 평가 체계의 성숙, DeFi 라우팅 알고리즘, 딥러닝-계량경제학 결합을 다룬다.
 📊 2022-08 월간
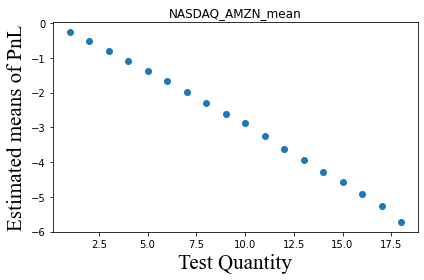
Uniswap 유동성 공급자가 왜 손해 보는지 폐형식으로 증명한 연구, 주문 실행에 위험 인식 AI를 도입한 밴딧 알고리즘, 포트폴리오 최적화의 모델 오차 민감도를 정량화한 이론까지 — 2022년 8월의 핵심 논문 세 편을 쉽게 풀어 설명합니다.