2018년 6월, 미국 국채 선물 시장에서 "A 종목을 사면 B 종목 가격이 왜 움직이는가"를 수식으로 증명한 논문, 70년 된 포트폴리오 문제에 "벨만 원리는 사실 깨지지 않았다"고 선언한 논문, 그리고 "게임의 보상을 늦게 주면 AI가 못 배운다"고 말한 논문이 같은 달에 나왔다. 화려한 수익률 예측 대신, 우리가 쓰는 투자 수단이 '언제 깨지는가'를 점검하는 연구들로 가득한 달 — 2018년 6월의 금융 연구를 다섯 갈래로 풀어 본다.
들어가며: "더 예측하기"보다 "더 안 깨지게" 하던 여름
2018년 6월의 금융시장은 소란스러웠다. 미-중 무역 갈등이 본격화했고, 비트코인은 반년 전 고점의 3분의 1 수준에서 헤매고 있었다. 그런데 그 달의 금융 연구 흐름은 놀랍도록 차분하다. "이번 달 대박 종목 예측" 같은 논문은 거의 없고, 대신 이런 질문들이 상위권을 채웠다.
- 여러 종목을 한꺼번에 팔 때, 내 주문이 다른 종목 가격까지 밀어 올리는 힘을 어떻게 알 수 있는가?
- "수익을 크게"와 "위험을 작게"를 동시에 추구할 때, 오늘 세운 계획이 내일에도 최적인가?
- 주가의 움직임을 만드는 숨은 힘(시장 상태)을 모르는 채로 어떻게 최적으로 거래하는가?
모두 "더 정확한 예측"이 아니라 "무너지지 않는 구조"에 대한 질문이다. 마치 건물을 더 높이 짓기 전에 "우리 기초는 사실 잘 서 있는가"를 하나하나 다시 점검하는 여름 같았달까. 이 글은 이 달의 연구를 다섯 개 테마로 묶어, 논문을 읽지 않은 분도 따라올 수 있게 풀어 본다.
테마 1. 한 종목의 주문이 다른 종목 가격을 움직인다 — 교차충격의 비밀
시장에는 '보이지 않는 다리'가 있다
주식을 대량으로 팔면 그 주식 가격이 내려간다 — 이건 직관적으로 알 수 있다. 그런데 묘한 일이 하나 더 있다. 국채 2년물을 대량으로 팔면 5년물 가격도 움직인다. 종목이 다르니까 아무 관계 없어야 할 것 같은데, 시장에는 '보이지 않는 다리'가 있어서 한쪽에서 큰 주문이 나오면 다른 쪽도 같이 흔들린다. 이를 교차충격(cross-impact)이라고 부른다.
대형 포트폴리오를 청산하거나 헤지하는 사람에게 이 다리는 아주 중요하다. "내가 2년물을 팔면 5년물에도 손해가 생기는구나"를 알아야 청산 순서와 속도를 정할 수 있으니까. 문제는 이 다리의 강도, 즉 교차충격 행렬을 실제 데이터에서 뽑아 보면 엉뚱한 숫자가 나온다는 데 있었다. 추정 방법에 따라 행렬이 뒤집히지 않고(비대칭), 심지어 "음수의 유동성"처럼 물리적으로 말이 안 되는 값까지 나오는 일이 반복 보고됐다.
이 달의 대표 논문: 이론이 답을 알고 있었다
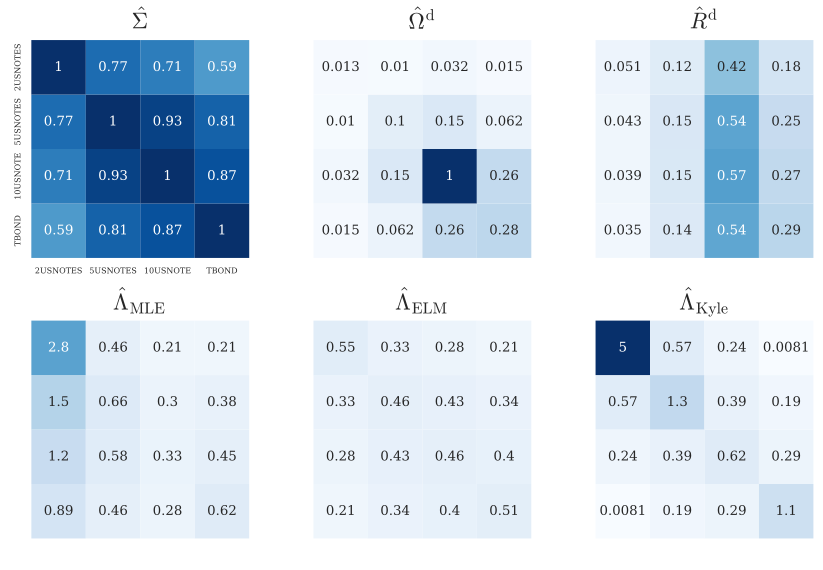
2018년 6월의 4위 논문(복합점수 68.4)인 The Multivariate Kyle model: More is different는 이 문제에 대해 "이론이 이미 답을 알고 있다"고 말한다. 자본운용사 CFM과 에콜 폴리테크니크의 연구진은 고전적인 가격형성 모형인 케일(Kyle) 모형을 자산 여러 개로 확장하고 한 가지를 증명했다 — 균형에서 유도되는 교차충격 행렬은 유일하게 결정되고, 대칭이며, 어떤 방향으로도 '음수 유동성'이 나올 수 없다는 것(수학적으로는 양의정부호라는 성질이다).
그리고 미국 국채 선물(2년·5년·10년·30년 만기, 2016년 데이터)에 세 가지 추정 방법을 비교해 보았다.
| 추정 방법 | 데이터에의 부합도 | 모순 없는가 (정합성) | '음수 유동성' 회피 |
|---|---|---|---|
| 통계적 최대우도 | 가장 좋음 | 약간 부족 | 약함 |
| EigenLiquidity 모형 | 중간 | 부족 | 약함 |
| 케일 모형이 지시하는 구조 | 약간 부족 | 완벽 | 압도적 |
흥미로운 결과는 "숫자가 데이터에 조금 덜 붙는 대신, 모순이 전혀 없는 숫자"를 주는 방법이 이론이 지시하는 구조였다는 점이다. 세 방법 중 유일하게 가격 상관과 충격 추정의 정합성이 완벽했고(불일치 지표 0), '양의 유동성'을 보장하는 지표는 다른 방법의 10배 이상이었다. 쉽게 말해, "약간 덜 예쁜 숫자"가 "결코 깨지지 않는 숫자"였던 셈이다.
이 테마의 공통 인사이트: 시장의 '물리'를 무시하면 추정은 망가진다
같은 달의 다른 논문들도 같은 방향을 가리킨다. Order-book modelling and market making strategies는 실제 주문장에 "기억"이 있어(마르코프가 아닌 의존성) 이를 반영해야 시장조성 전략이 유로스톡스50 선물 백테스트에서 살아남는다고 보여 준다. Optimal Market Making in the Presence of Latency는 회선 지연(latency)이 시장조성 수익의 명시적 조건을 바꾼다고 계산한다 — 정보 없는 시장가 주문이 충분히 자주 들어올 때, 그리고 거래 시간이 충분히 길 때만 지연이 있어도 수익이 난다는, 꽤 까다로운 조건이다. Foreign Exchange Markets with Last Look은 외환 브로커가 체결을 거부할 수 있는 권리('Last Look')를 지연 차익거래 손실을 메우는 장치로 쓴다는 모형을 제시한다.
이 네 논문이 함께 말하는 것은 이겁니다. "얼마에 팔 수 있는가"는 우리의 전략이 아니라, 자산 사이의 다리, 대기열의 기억, 회선의 속도, 체결 거부권이라는 시장의 물리가 정한다. 좋은 실행 알고리즘은 이 물리부터 정직하게 모델링한다.
테마 2. "오늘의 최적 계획이 내일도 최적인가" — 70년 된 문제의 반전
매달 갈아치우는 다이어트 계획의 함정
다이어트 계획을 세울 때를 생각해 보자. "3개월 뒤에 5kg 빼기"를 목표로 오늘 운동량을 정했다. 그런데 한 달 뒤에 결과를 다시 보면, 그때의 나에게는 다른 계획이 더 좋아 보인다. 계획을 매번 갱신하면 결국 처음 계획은 아무 의미가 없어진다. 투자에서도 똑같은 일이 벌어진다. "수익을 크게, 위험은 작게"라는 두 목표를 합쳐 하나의 점수로 만드는 순간, 장기 계획은 시간이 지나면 스스로 깨진다 — 이를 시간 비일관성이라고 부르며, 동적 포트폴리오 최적화의 고질적 난제였다.
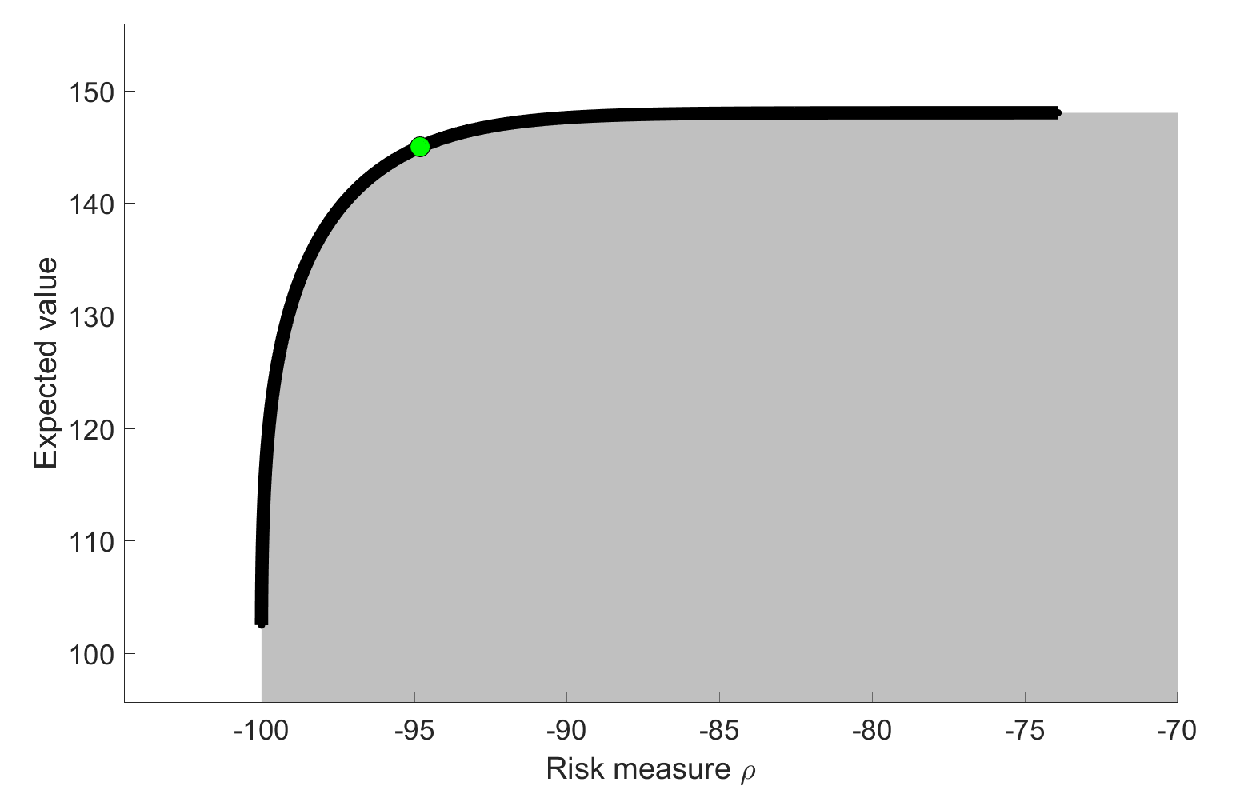
이 달의 1위 논문(복합점수 70.2)인 Time consistency of the mean-risk problem는 이 난제에 상상 밖의 해답을 내놓는다. "두 목표를 합치지 말고, 그냥 둘로 남겨 두라"는 것이다.
핵심 아이디어: 합치지 않으면 벨만 원리가 돌아온다
수학금융의 기본 도구인 벨만 원리("큰 문제를 뒤에서 앞으로 작은 문제들로 쪼갤 수 있다")는 점수 하나로 합친 문제에서는 깨지지만, 두 목표를 쌍으로 유지하면 되살아난다. 다만 "점수의 최댓값"이 아니라 "더 나은 포트폴리오들의 집합"이 뒤로 재귀한다는, 조금 더 일반화된 형태로. 연구진은 이를 집합값 벨만 원리라 명명하고, 이 틀이야말로 벡터 최적화에 맞는 올바른 원리라고 주장한다.
계산도 실제로 해 보았다. 10년간 매일 거래하는 이항 시장(주식 연 4% 기대수익, 채권 0%), 초기 자금 100, 최악 1% 구간의 평균 손실(CVaR)을 위험 기준으로 쓰는 설정이다.
- 초기 시점의 효율적 포트폴리오들은 기대 말기 자금 102.48~148.02 구간에 펼쳐진다.
- 그런데 흔히 쓰는 "무식한" 전략들과 비교하면 격차가 드러난다. 예를 들어 "주식만 보유" 전략은 기대 자금 148.02로 가장 높아 보이지만, 최악 1% 구간의 평균 자금이 0.08에 그친다 — 거의 전부 잃는다는 뜻이다. 반면 이 프레임워크가 짜 준 전략은 같은 기대값 148.02에서 최악 1% 구간 평균이 약 73.90을 지킨다. 위험에서 약 100배의 차이다.
- 전략의 형태도 직관적이다. 포트폴리오가 잘 불어나면 주식 비중을 높게 가져가고, 자금이 위험 한계에 다가가면 채권으로 물러선다. 위험에 무게를 더 주는 '움직이는 가중치'가 자동으로 도출된다.
이 테마의 공통 인사이트: 최적화의 답은 목적함수가 아니라 '정합성'이 만든다
같은 테마의 논문들도 "좋은 포트폴리오란 무엇인가"를 다른 각도에서 다시 묻는다. What Makes An Asset Useful?는 아주 실무적인 질문 — "새 자산을 사야 하나 말아야 하나?" — 에 대해 "그 자산 자체가 아니라, 이미 가진 자산들에 대한 상대적 유용성으로 판단해야 한다"고 답한다. 새 자산이 (1) 기존 포트폴리오에 충분히 새로운 분산화를 더하고 (2) 예측 가능성이 있으며 (3) 꼬리위험을 줄여 주고 (4) 사서 묻어 두기에도 맞으면 유용하다 — 네 가지 기준에 대응하는 검정 절차까지 제시한다. 이 밖에 주식 변동성과 부도위험이 공통 요인으로 묶일 때의 투자 결정(1806.07175), 효용 최적 포트폴리오가 사실 평균-분산 효율적이라는 조건부 증명(1806.08005), 그리고 표본이 적을 때 공분산 추정을 안정시키는 비선형 요인 모형(1806.03294)까지 — "무엇을 사느냐"보다 "어떤 기준 위에 담느냐"가 성과를 가른다는 메시지가 반복된다.
테마 3. 바스켓 옵션 가격을 100배 빠르게 — 확률의 '지도'를 바꿔서
드문 사건을 시뮬레이션하면 너무 비싸다
옵션 가격은 보통 몬테카를로 시뮬레이션 — 가능한 미래 경로를 수십만 번 뽑아 평균을 내는 방식 — 으로 계산한다. 그런데 깊은 외가격 옵션처럼 "돈이 되는 경우"가 극히 드문 상품이면 문제가 생긴다. 10만 번 시뮬레이션해도 실제 돈이 되는 경우가 몇 번 안 나오니, 가격 추정이 흔들린다. 드문 사건을 보기 위해 표본을 더 뽑자니 비용이 천정부지다.
전통적인 해법은 중요도표본추출이다. "드문 사건이 자주 일어나는 가상의 세계"에서 시뮬레이션한 뒤 가중치로 원래 세계로 되돌리는 것. 비유하자면, 교통사고 확률을 알고 싶을 때 평소 도로 대신 '사고가 자주 나는 구간'을 집중 관찰하는 것이다. 문제는 이 가상 세계를 어떻게 만드느냐에 결과의 질이 크게 좌우된다는 점이다.
이 달의 대표 논문: 이론이 '가장 좋은 가상 세계'를 알려 준다
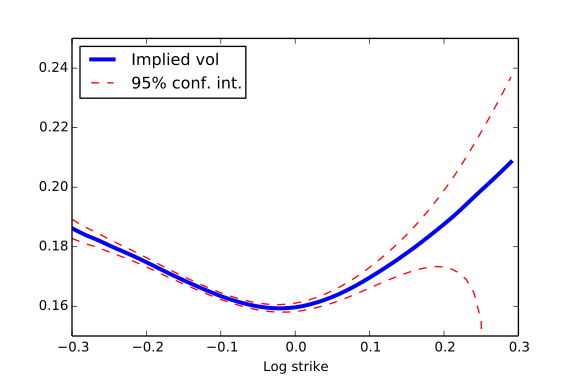
Long-time large deviations for the multi-asset Wishart stochastic volatility model and option pricing는 유명한 헤스턴 변동성 모형을 자산 여러 개로 확장한 위샤트(Wishart) 모형에서, (1) 장기 만기 바스켓 옵션의 가격 근사식과 (2) 점근적으로 최적인 중요도표본추출을 한꺼번에 유도한다. 방법은 장기 로그수익률의 "대편차 원리" — 드문 사건이 얼마나 드문지를 나타내는 정밀한 속도 함수 — 를 증명하는 것이다.
수치 결과는 인상적이다. 2개 자산 바스켓 풋 옵션, 10만 개 경로 시뮬레이션 기준:
| 만기 | 행사가 | 방법의 효과 (분산 감소 배수) |
|---|---|---|
| 0.5년 | 0.7 (깊은 외가격) | 119배 |
| 0.5년 | 0.8 | 202배 |
| 0.5년 | 1.0 (평가가) | 3.15배 |
| 5년 | 1.0 (평가가) | 3.22배 |
같은 정확도를 내는 데 필요한 시뮬레이션이 수십~수백 배 줄어든다. 돈이 되는 경우가 희귀할수록 효과가 크지만, 평범한 평가가 옵션에서도 3~4배라 실용적이다. 추가 계산 비용은 20% 미만이고 시뮬레이션 수가 늘수록 무시할 수준이 된다. 장기 근사식의 정확도는 이론 극한으로의 수렴 실험으로 확인된다.
이 테마의 공통 인사이트: 파생 가격의 병목은 '모형'이 아니라 '계산'이다
같은 달의 다른 계산 연구들도 같은 결론이다. 미국식 옵션의 가치함수를 셰비셰프 다항식으로 근사해 모형 의존 계산을 사전 단계로 옮기는 방법(1806.05579), 멀티레벨 몬테카를로와 입자 필터를 결합한 옵션 가격 추정(1806.01734), 그리고 서브헤지·초헤지 가격의 이론적 건전성을 섭동 분석으로 정리한 연구(1806.03543) — "어떤 확률 아래에서 시뮬레이션하는가", "어떤 함수 기저로 근사하는가"를 잘 고르는 것이 새 모형 하나보다 클 수 있다는 공통 인사이트가 남는다.
테마 4. 숨은 시장 상태를 배우며 매매하기 — 강화학습의 '늦은 보상' 문제
시장에는 '지금 뭔가 다른 상태'라는 감이 있다
경험 많은 트레이더들은 말한다. "요즘 시장이 평소와 다르다"고. 평균회귀가 강한 구간인지, 추세가 지배하는 구간인지 — 이 '상태'를 알면 매매 속도를 다르게 가져가야 한다. 문제는 이 상태가 눈에 보이지 않는다는 것이다. 우리는 가격과 주문 흐름만 관찰할 수 있고, 진짜 상태는 그 뒤에 숨어 있다.
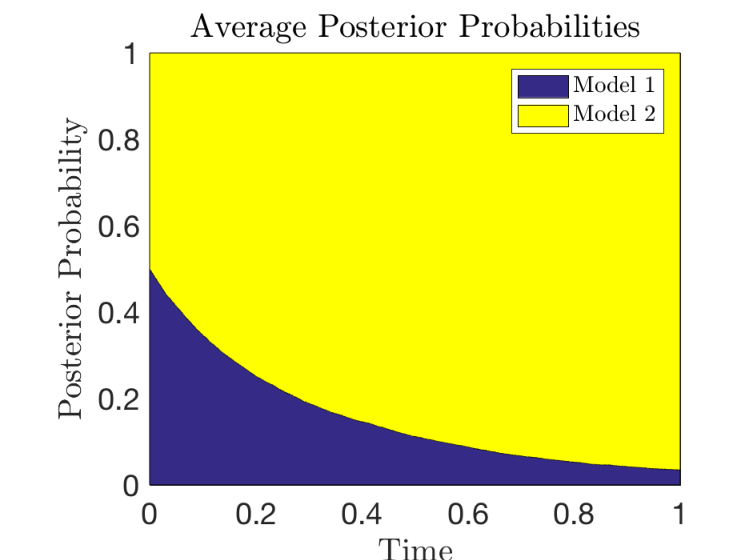
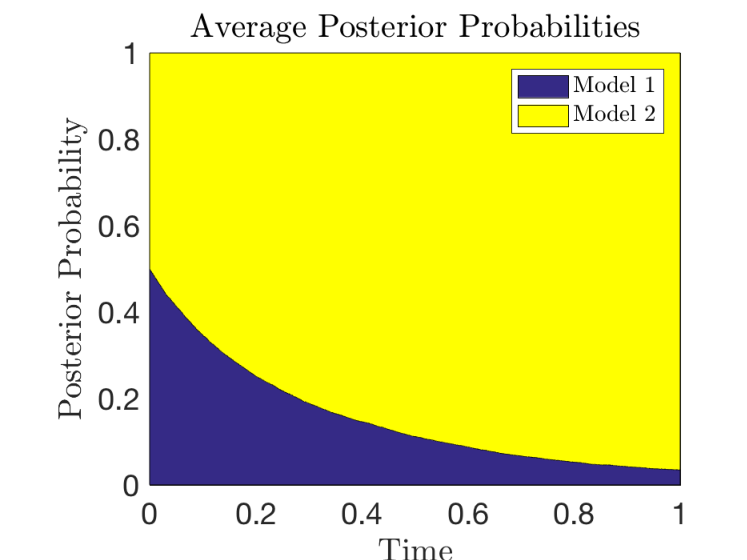
이 달의 2위 논문(복합점수 69.9)인 Trading algorithms with learning in latent alpha models는 이 문제를 정면으로 푼다. 숨은 상태(잠재 알파)를 베이지안 필터로 실시간 추정하면서, 최적 거래 속도를 "고전적 청산 알고리즘 + 상태 추정치로 조절되는 보정항"이라는 아름다운 폐쇄형으로 유도해 냈다. 저자는 토론토대의 필립 카스그랭과 세바스찬 자이묑(이 논문 계열의 유명한 연구자다)이다.
결과: 97% 확신, 그리고 73% 승률
시뮬레이션에서 가격이 5.15로 회귀하는 두 가지 숨은 상태를 두고(사전확률 50대 50), 트레이더가 1만 주를 청산하는 시나리오를 돌려 보았다.
- 거래 기간이 끝날 무렵 트레이더는 평균적으로 진짜 상태를 97% 이상 확신한다.
- 상태를 배우는 전략은 상태를 무시하고 도는 고전적 전략을 최소 73%의 시뮬레이션에서 이긴다.
- 전략의 형태가 재미있다. 가격이 오를 것으로 판단되면 청산을 일부러 미루고 후반에 더 비싸게 판다 — 사람이 아니라 수식이 스스로 "기다렸다 판다"는 판단을 한 것이다.
더 흥미로운 건 실데이터 검증이다. 2014년 인텔(INTC) 주식의 오전 10~11시 초 단위 가격에 모형을 보정한 결과, 숨은 상태의 수는 BIC 기준 5개, ICL 기준 1개로 나오며 진짜 상태 수는 그 사이라는 솔직한 결론을 냈다. 상태별 평균회귀 목표가의 차이는 3센트 미만이라서, 상태를 가르는 것은 '어디로 돌아가는가'가 아니라 '얼마나 강하게 돌아가는가'였다. 상태 지속 시간은 수 초에서 800초 이상 — 트레이더가 상태가 바뀌기 전에 감지하고 행동할 시간이 충분히 있다는 뜻이다.
이 테마의 공통 인사이트: 핵심은 예측 정확도가 아니라 '어디에 돌릴 것인가'
이 달 코호트에서 기계학습이 실전 매매에 붙은 논문은 이 테마가 유일하다 — 2018년 6월은 "금융 AI"가 아직 연구 주류가 되기 직전이다. 그러나 남은 논문들의 방향은 오늘의 화두와 정확히 겹친다. RUDDER: Return Decomposition for Delayed Rewards는 강화학습의 고질적 문제 — 보상이 늦게 주어지면 어떤 행동이 결과를 냈는지 알 수 없다 — 를 "보상을 시퀀스 전체 수익의 기여도로 재분배"해 푼다. 결과가 '수익 배분'인 투자 문제에 정확히 들어맞는 아이디어이며, 아타리 게임에서 PPO 기반 성능을 끌어올렸고 코드도 공개되어 있다(금융 데이터 검증은 아직 없어, 방향 참고용으로 읽어야 한다). 한편 1806.05876은 RNN 모듈을 연결한 "인공 뇌" 구조로 수익률과 변동성을 나란히 예측해 구간 예측 성공률 80% 이상을 보고했다(검증이 다소 소규모라 주의가 필요하다).
테마 5. 금리 모형의 두 언어가 하나였다 — 이론의 '정리'가 실무에 주는 것
복잡한 모형일수록 좋은가?
채권·금리 파생의 세계에는 서로 다른 '언어'가 있었다. 가바이가 2007년 제안한 선형성 생성(LG) 과정 — 거시경제의 수수께끼를 풀 때 쓰인 유명한 접근 — 과, 2017년에 나온 선형-유리(LR) 모형 — 이자율 기간구조를 다루는 실용적 격. 둘 다 "가격이 선형으로 나와서 계산이 쉬운 모형"이었지만, 정확한 관계가 밝혀지지 않았다.
이 달의 On the Relation Between Linearity-Generating Processes and Linear-Rational Models는 EPFL·ETH 취리히·HEC 파리의 수학금융 석학들이 "이 둘은 사실 같은 세계의 두 언어"임을 엄밀히 증명했다. 모든 LG 과정은 LR 모형으로 옮길 수 있고, 반대도 성립한다. 게다가 놀라운 결론이 하나 더 있다 — 장기적으로는 어떤 복잡한 LG 모형도 더 낮은 차원의 LR 모형으로 단순화할 수 있다는 것(관측 동치의 관점에서). 그리고 LR 모형은 금리가 음이 되는 시대(2016년 이후 유럽·일본)에도 무리 없이 쓸 수 있다는 실용적 강점까지 갖췄다.
쉽게 말하면 이렇다. 복잡한 금리 모형을 열심히 짜다가도, 결국엔 더 단순한 선형 모형으로 옮겨 앉아도 된다는 '보증서'를 이론이 내 준 것이다. 모델링을 하다 보면 "이 복잡함이 정말 필요한가"를 의심하게 마련인데, 그 질문에 대한 수학적 답이 이 논문이다.
이 테마의 공통 인사이트: 좋은 모형은 '예쁜 수식'이 아니라 정합성이다
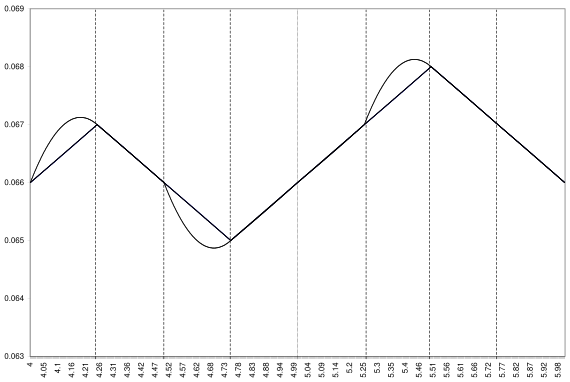
같은 테마의 논문들도 "실무에 맞는 모형"을 향한다. 시장이 실제로 보는 금리(LIBOR, 스왑 금리) 사이를 보간할 때 무차익이 유지되는 조건을 다룬 연구(1806.08107), 채권시장의 근사 헤지를 무한차원 방정식으로 정식화한 연구(1806.04025), 그리고 아주 실무적인 문제 — CDS(신용부도스왑) 거래가 거의 없는 소규모 시장에서 부도확률을 어떻게 추정해야 회계 기준(IFRS 13)에 맞는가 — 를 다룬 연구(1806.07667)가 있다. 마지막 논문의 결론은 의외로 소박하다: 최소분산 헤지 논리에 따르면 시장 내재 확률이 아니라 실물 확률(real-world probability)을 써야 한다는 것. 시장의 관행과 회계 기준까지 맞춰야 진짜 좋은 모형이라는 이야기다.
(이 테마의 그림은 대표 논문(1806.03153)이 수식 중심이라, 같은 테마의 1806.08107 논문 그림으로 대체한다.)
2018년 6월 연구의 큰 그림: "여럿이면 단순함이 깨진다(More is different)"
이 달의 대표 논문 부제가 모든 것을 요약한다 — "More is different". 자산이 하나에서 여러 개로 늘면 교차충격은 이론이 지시하는 모순 없는 구조를 지켜야 하고(테마 1), 기간이 하나에서 여러 개로 늘면 벨만 원리는 '점수'가 아니라 '집합'에 대해 성립하며(테마 2), 변동성 모형이 확장되면 장기 극한과 시뮬레이션 효율이 한꺼번에 정리되고(테마 3), 트레이더가 시장을 모른 채 관찰하면 최적 속도는 필터로 보정되며(테마 4), 금리 모형의 두 언어는 사실 하나로 합쳐진다(테마 5).
그리고 이 달의 모든 연구가 향하는 방향은 놀랍도록 일관된다. "모형을 더 화려하게 만드는 것"이 아니라, "모형이 깨지지 않는 지점을 찾는 것." 교차충격 추정을 물리적으로 모순 없게 만들기, 포트폴리오 계획을 시간에 걸쳐 일관되게 만들기, 옵션 계산을 수십 배 효율화하기, 숨은 상태를 배우며 청산하기 — 2018년 6월, 기계학습이 금융 연구의 주류로 진입하기 직전의 여름에, 수학금융이 자기 구조를 정합성의 언어로 다시 조이던 달의 기록이다.
더 알아보기
이 글에서 다룬 논문들의 원문이다(모두 arXiv 프리프린트이며, 복합점수는 자체 5차원 평가 — 새로움·적용성·엄밀성·재현성·통찰 — 에 기반한다).
- The Multivariate Kyle model: More is different — A등급, 복합점수 68.4 (새로움 72 / 적용성 76 / 엄밀성 79 / 재현성 45 / 통찰 78)
- Time consistency of the mean-risk problem — A등급, 복합점수 70.2 (78 / 58 / 83 / 52 / 77)
- Trading algorithms with learning in latent alpha models — A등급, 복합점수 69.9 (76 / 78 / 82 / 48 / 72)
- Long-time large deviations for the multi-asset Wishart stochastic volatility model and option pricing — A등급, 복합점수 66.7 (68 / 61 / 86 / 42 / 67)
- What Makes An Asset Useful? — A등급, 복합점수 69.5 (72 / 68 / 73 / 55 / 76)
- RUDDER: Return Decomposition for Delayed Rewards — A등급, 복합점수 65.9 (78 / 38 / 78 / 72 / 72)
- On the Relation Between Linearity-Generating Processes and Linear-Rational Models — B등급, 복합점수 63.4 (68 / 43 / 88 / 48 / 66)
- Order-book modelling and market making strategies — B등급, 복합점수 64.8
- Optimal Market Making in the Presence of Latency — B등급, 복합점수 64.6
- Foreign Exchange Markets with Last Look — B등급, 복합점수 61.2
2018년 6월 코호트 전체 106편 중 관련 논문은 60편이며, 이 글은 상위 30편을 다섯 테마로 묶어 다루었다. 월간 종합 리포트(전체 통계와 S/A 목록 포함)는 analysis/reports/backfill/1806.md에 정리되어 있다.
📚 이 글에서 다룬 논문 (30편)
- ATime consistency of the mean-risk problem
Gabriela Kováčová, Birgit Rudloff
- ATrading algorithms with learning in latent alpha models
Philippe Casgrain, Sebastian Jaimungal
- A
- AThe Multivariate Kyle model: More is different
Luis Carlos García del Molino, Iacopo Mastromatteo, Michael Benzaquen 외 1명
- ALong-time large deviations for the multi-asset Wishart stochastic volatility model and option pricing
Aurélien Alfonsi, David Krief, Peter Tankov
- ARUDDER: Return Decomposition for Delayed Rewards
Jose A. Arjona-Medina, Michael Gillhofer, Michael Widrich 외 3명
- BOrder-book modelling and market making strategies
Xiaofei Lu, Frédéric Abergel
- B
- BPortfolio Choice with Market-Credit Risk Dependencies
Lijun Bo, Agostino Capponi
- BOn the Relation Between Linearity-Generating Processes and Linear-Rational Models
Damir Filipovic, Martin Larsson, Anders B. Trolle
- BPerturbation analysis of sub/super hedging problems
Sergey Badikov, Mark H. A. Davis, Antoine Jacquier
- BMean-Variance Efficiency of Optimal Power and Logarithmic Utility Portfolios
Taras Bodnar, Dmytro Ivasiuk, Nestor Parolya 외 1명
- BAffine processes under parameter uncertainty
Tolulope Fadina, Ariel Neufeld, Thorsten Schmidt
- BForeign Exchange Markets with Last Look
Alvaro Cartea, Sebastian Jaimungal, Jamie Walton
- BOptimal Dividend Distribution Under Drawdown and Ratcheting Constraints on Dividend Rates
Bahman Angoshtari, Erhan Bayraktar, Virginia R. Young
- BOptimal Control of Constrained Stochastic Linear-Quadratic Model with Applications
Weiping Wu, Jianjun Gao, Junguo Lu 외 1명
- BOptimal portfolio selection in an Itô-Markov additive market
Zbigniew Palmowski, Łukasz Stettner, Anna Sulima
- BTime-inhomogeneous polynomial processes
María Fernanda del Carmen Agoitia Hurtado, Thorsten Schmidt
- BA Feynman-Kac type formula for a fixed delay CIR model
Federico Flore, Giovanna Nappo
- BConvergence to the Mean Field Game Limit: A Case Study
Marcel Nutz, Jaime San Martin, Xiaowei Tan
- BA new approach for American option pricing: The Dynamic Chebyshev method
Kathrin Glau, Mirco Mahlstedt, Christian Pötz
- BMeasuring the response of gold prices to uncertainty: An analysis beyond the mean
Jamal Bouoiyour, Refk Selmi, Mark Wohar
- BOn The Ruin Problem With Investment When The Risky Asset Is A Semimartingale
Lioudmila Vostrikova, Jérôme Spielmann
- BApplications of Gaussian Process Latent Variable Models in Finance
Rajbir-Singh Nirwan, Nils Bertschinger
- BCredit Value Adjustment for Counterparties with Illiquid CDS
Ola Hammarlid, Marta Leniec
등급은 오세에이아이연구소가 참신성·실전 적용성·엄밀성·재현성·인사이트를 종합해 매긴 것입니다. S·A 등급 전체 목록은 Awesome AI Trading Research에서 볼 수 있습니다.
관련 글
 📊 2019-03 월간A
2019년 3월 금융 AI 연구: 거친 변동성에서 감정 네트워크까지
2019년 3월 arXiv에 올라온 금융 AI 논문 56편을 5개 테마로 정리했습니다. 거친 변동성 옵션 가격의 근사 수학, 신경망 조건부 밀도 추정 벤치마크, 공분산 앙상블 리스크 모형, 시장조성 백테스트의 함정, 1,944개 암호화폐의 감정 네트워크까지 — 예측이 아니라 분포와 근사가 중심이던 시대의 연구입니다.
 📊 2026-09 월간
2026년 9월의 금융 AI 연구: 측정이 통념을 뒤집고, 검증이 창의성을 압도하다
2026년 9월 arXiv에 공개된 금융 AI 연구를 5개 테마로 정리했습니다. 1년치 CME 실측 데이터로 HFT 설계 원칙을 뒤집은 S티어 논문, 수천 개 LLM 에이전트의 프로덕션 현실, anytime-valid 심판으로 팩터 거짓발견을 5~11배 줄이는 방법, 매직 스트라이크로 분산 계약을 정밀 산정하는 수학, drawdown을 강건하게 제어하는 포트폴리오 이론까지 — 측정과 검증이 창의성을 압도하는 달이었습니다.
 📊 2026-08 월간
2026년 8월의 금융 AI 연구: 이론과 실전의 간극이 좁혀지는 달
2026년 8월 arXiv에 공개된 금융 AI 연구를 4개 테마로 정리했습니다. 포트폴리오 최적화의 실전화, LLM 에이전트 벤치마크 전쟁, 변동성 표면의 수학적 통일, 뉴스 NLP의 시간 누수 감사 — 이론이 실제로 작동하는 도구로 변하는 순간을 포착했습니다.