시장의 가격표를 단 하나도 틀리지 않고 외우게 만드는 수학, 몬테카를로 시뮬레이션보다 약 20배 빨라진 옵션 가격 계산, "지금 팔까요, 더 기다릴까요?"를 사람이 읽을 수 있는 규칙으로 답하는 AI — 2018년 12월의 금융 AI 연구는 한편으로는 수학을 더 깊이 파고, 다른 한편으로는 새로운 시장과 새로운 도구를 실험했습니다.
들어가며: 2018년 겨울, 수학과 AI가 교차하던 시점
맛집을 운영한다고 상상해 보세요. 메뉴판의 모든 가격은 정해져 있고(시장 가격), 손님은 저마다 다른 취향으로 음식을 주문합니다(다양한 옵션). 그런데 주방의 레시피(수학적 모형)가 아무리 정교해도, 메뉴판 가격과 정확히 일치하는 음식을 내놓지 못하면 장사가 꼬입니다. 파생상품 시장에서 '모형 보정(calibration)'이란 바로 이 일입니다 — 시장에서 실제로 거래되는 옵션 가격과 모형이 내놓는 가격을 하나도 어긋나지 않게 맞추는 것.
2018년 12월의 금융 AI 연구는 이 "가격 맞추기"의 수학을 한 단계 끌어올리는 동시에, 전혀 다른 방향의 실험들도 시작하고 있었습니다. "언제 멈출까"라는 의사결정 문제를 AI에게 맡기되 사람이 납득할 수 있게 만드는 연구, 전력 시장처럼 변덕스러운 곳에서 "예측이 정말 통하는지"를 정직하게 따지는 연구, 그리고 비트코인이라는 새로운 자산이 어떤 구조적 한계를 갖고 있는지 수치로 증명하는 연구가 같은 달에 나왔습니다.
이번 달 코호트는 arXiv에 게시된 80편 중 46편이 우리 기준을 통과했고, 그중 6편이 A등급을 받았습니다. 다섯 개 이야기를 따라가 보겠습니다.
테마 1: 시장 가격에 '정확히' 맞추기 — 파생 보정의 수학
왜 흥미로운가
앞서의 비유로 돌아가 봅시다. 지금까지의 레시피는 가장 기본적인 메뉴(바닐라 옵션) 가격까지만 정확히 맞출 수 있었습니다. 그런데 손님이 "이 음식이 3분 안에 식으면 서비스로 바꿔 주세요" 같은 특이한 주문(배리어 옵션, 룩백 옵션 등 '경로 의존' 옵션)을 하면 레시피가 틀어지기 시작합니다. 왜냐하면 이런 옵션의 가격은 가격의 여정 전체에 달려 있는데, 기존 수학은 "특정 시점의 모습만" 맞추도록 설계되어 있었거든요.
대표 논문: 경로 의존 최적수송으로 이색옵션까지 정확히 맞추기
이 연구(1812.03526, 이달 전체 1위, 종합점수 74.0)는 호주 Monash University의 Ivan Guo와 Grégoire Loeper가 발표했습니다. 핵심 아이디어는 세 단계로 요약됩니다.
- 제약을 "여정 전체"로 확장합니다. 기존의 '최적수송(optimal transport)' 이론 — 쉽게 말해 두 분포를 가장 싼 비용으로 옮기는 방법 — 은 특정 시점의 분포만 맞추면 되었습니다. 이 연구는 가격의 경로에 걸친 제약까지 허용하는 새로운 틀을 세웠습니다.
- 쌍대성(duality)으로 문제를 풀 수 있게 만듭니다. 이론적으로 "이 문제의 해는 이런 방정식(경로 의존 편미분방정식)으로 표현된다"는 다리를 놓아, 실제로 계산할 수 있는 형태로 만들었습니다.
- 차원을 줄이는 요령을 제시합니다. '준여과(semifiltrations)'라는 새 개념으로, 제약과 비용 함수가 주어지면 무엇을 상태 변수로 삼아야 하는지 알려 줍니다.
무엇을 알아냈나
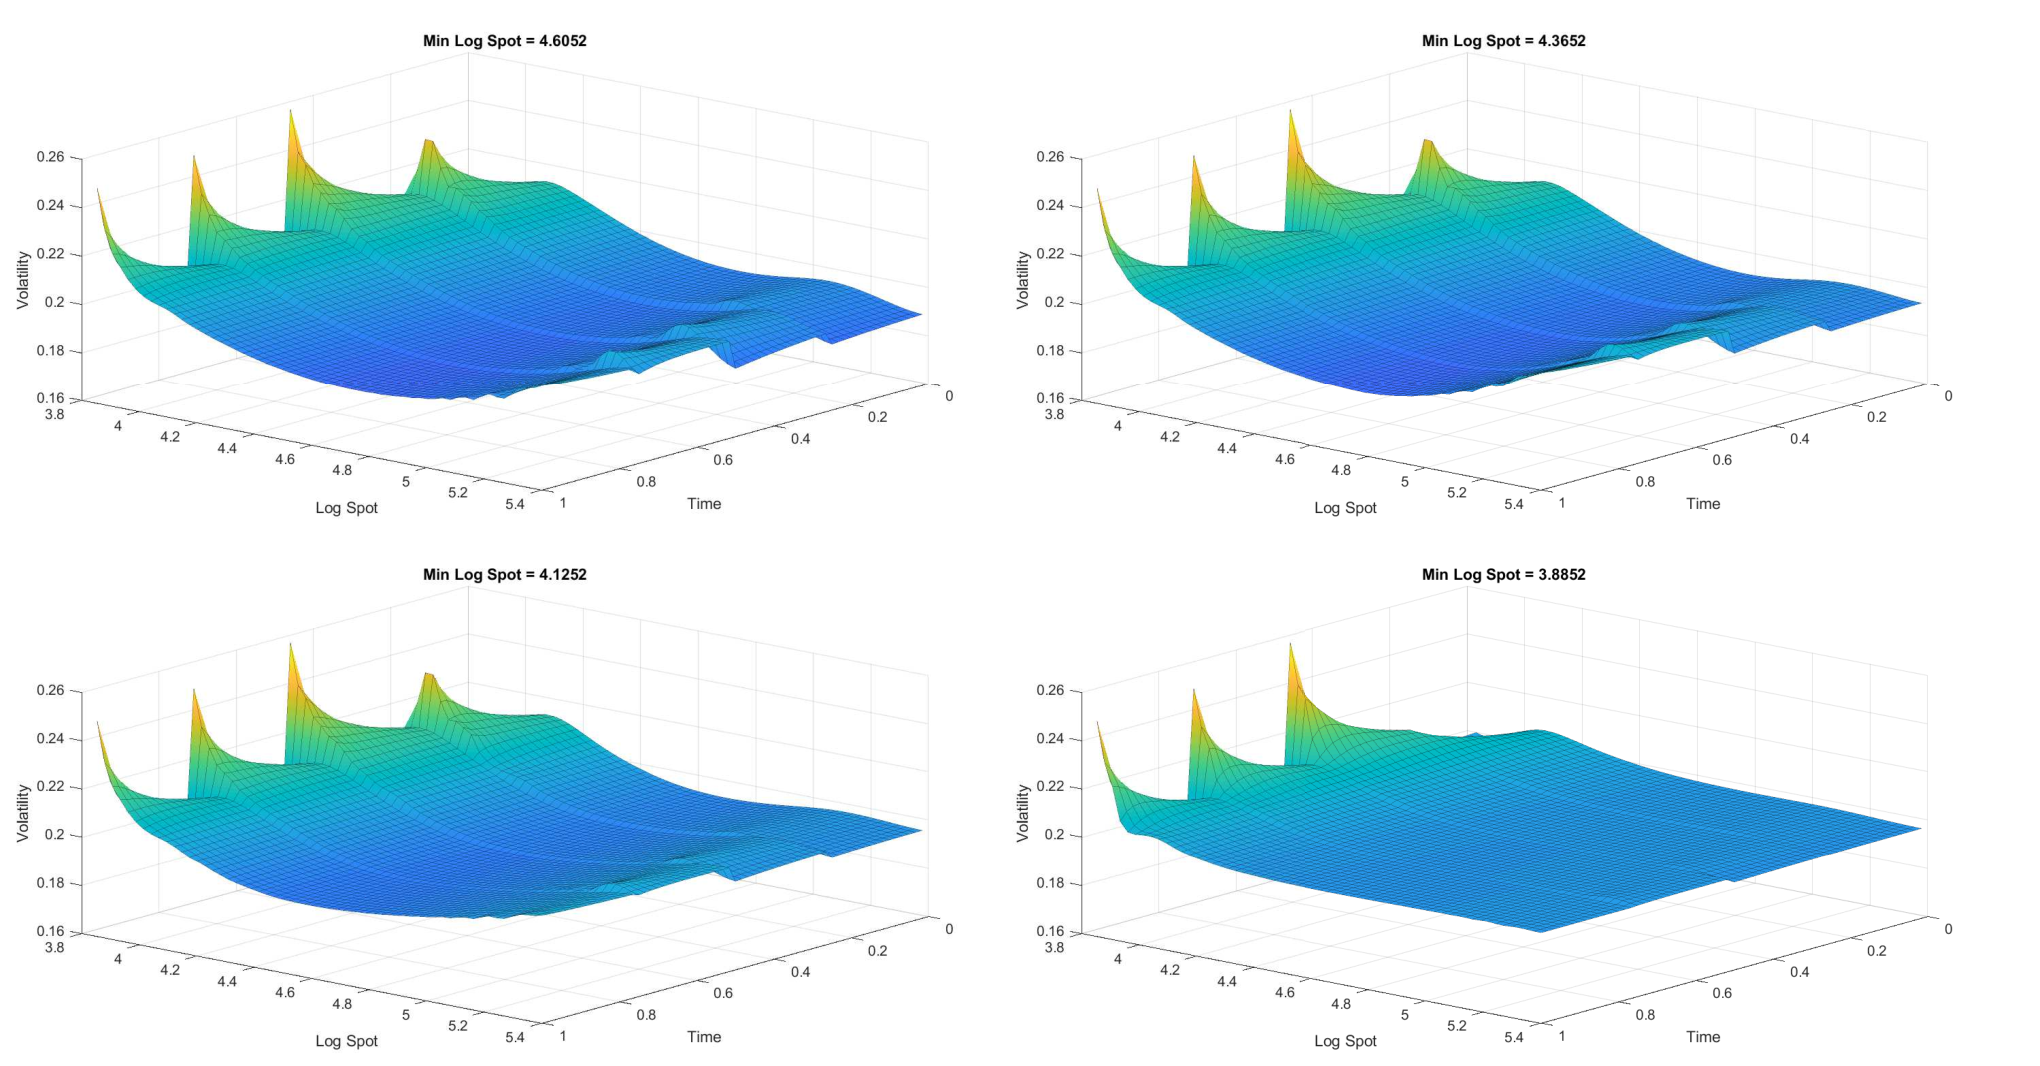
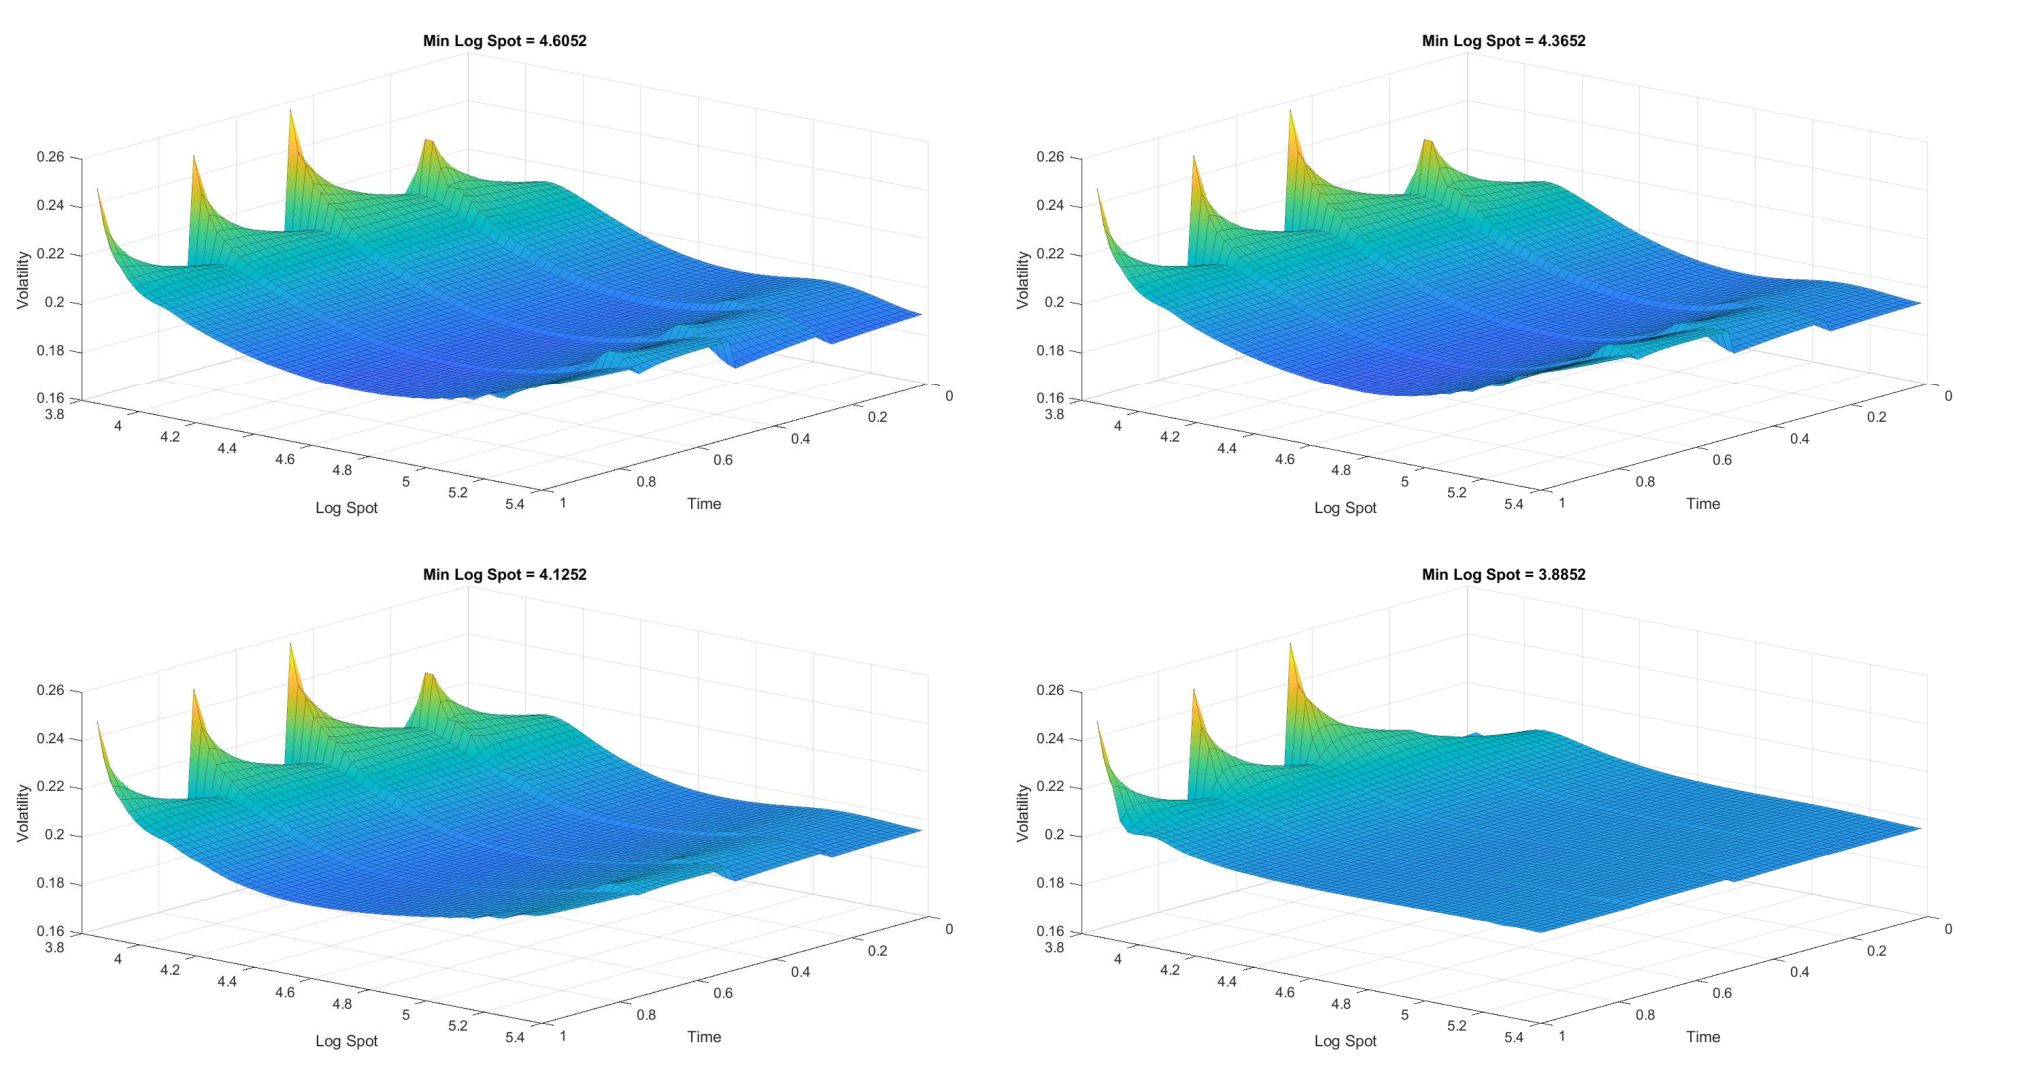
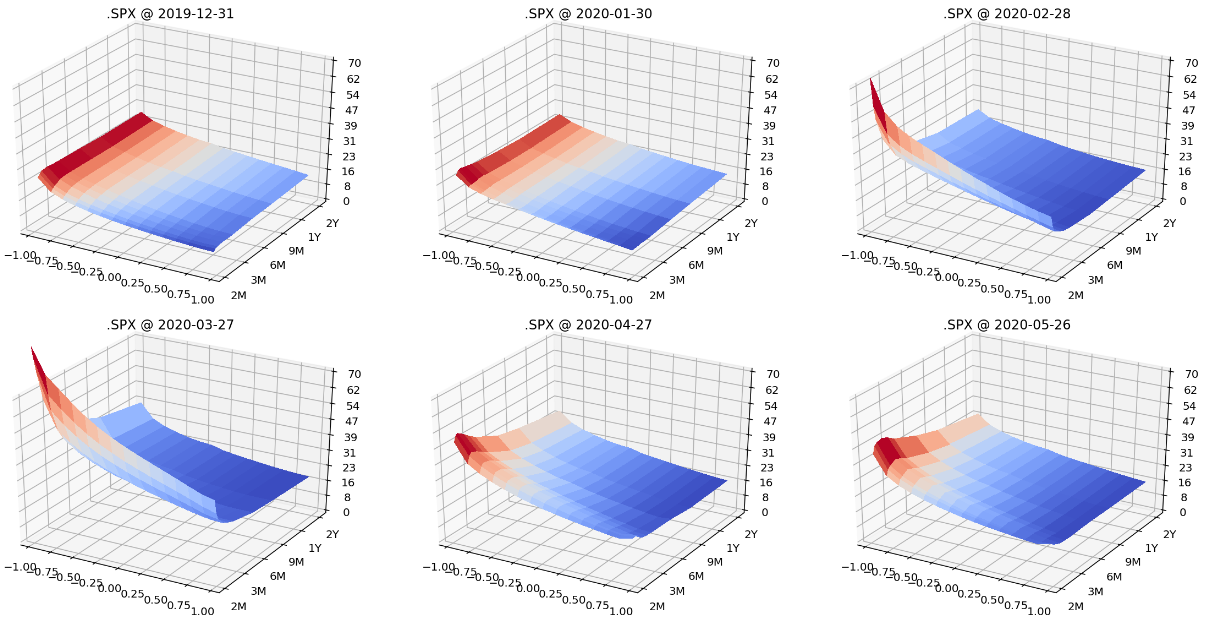
저자들은 실제로 유러피언 풋 옵션 전체(모든 행사가격, 4개 만기)에 더해, 하향 배리어 풋(down-and-in, down-and-out)과 고정 행사가격 룩백 풋의 가격까지 동시에 정확히 맞추는 변동성 함수를 계산해 냈습니다(위 그림). 그리고 한 가지 흥미로운 대조를 보여 주었는데요 — 유러피언 옵션만으로 보정한 변동성과, 유러피언 + 배리어 옵션을 함께 보정한 변동성이 모습이 크게 달라진다는 것입니다. 특이한 옵션의 가격이 "변동성에 대한 새로운 정보"를 담고 있다는 뜻이고, 그것을 무시하면 모형이 자연히 틀어진다는 뜻입니다.
한계와 조심할 점
엄밀성은 이달 최고 수준(84점)이지만, 공개된 코드가 없어(재현성 52점) 실무에 옮기려면 직접 구현해야 합니다. 수치 예제도 1개 기초자산 기준이라, 여러 자산으로 확장하면 계산이 다시 어려워집니다. "정확히 맞춘다"는 말은 주어진 가격에 맞춘다는 뜻이지, 미래 예측이나 헤지 성능을 보장한다는 뜻이 아니라는 점도 기억하세요.
이 테마의 공통 인사이트
같은 달의 다른 연구들은 이 정밀함을 "실무 속도"로 바꾸는 문제를 다룹니다. 1812.07803은 Heston 같은 변동성 모형의 옵션 가격을 빠른 근사 공식으로, 1812.09904는 SABR 모형을 '변동성의 변동성' 전개로 빠르게 계산합니다. 1812.01914는 Heston에 점프를 더한 새 변동성 모형을 제안합니다. 한 문장으로: "맞추어야 할 대상은 늘어나는데, 계산 시간은 늘어나면 안 된다" — 이 딜레마가 파생 데스크의 영원한 숙제입니다.
테마 2: 거친 변동성의 계산 난제 — 느린 모형을 실무 속도로
왜 흥미로운가
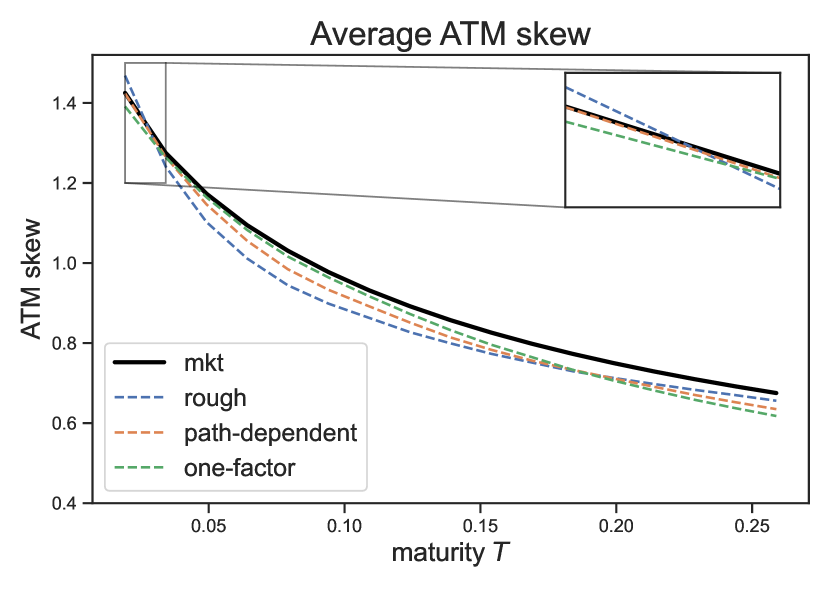
주가의 변동성(가격이 흔들리는 정도)을 들여다보면, 매끈한 곡선이라기보다 울퉁불퉁한 절벽 지형 같습니다. 큰 움직임 뒤에는 작은 움직임들이 다닥다닥 붙어 있고, 확대해도 비슷한 모양이 반복되죠. 이런 '거친 변동성(rough volatility)' 현상을 반영한 모형은 실제 시장 데이터를 놀랍도록 잘 설명하지만, 결정적인 약점이 있었습니다 — 계산이 너무 느립니다. 분석 공식이 없어 몬테카를로 시뮬레이션(무작위 시뮬레이션을 수십만 번 돌려 평균을 내는 방식)에만 의존해야 했고, 보정에는 그 과정을 수없이 반복해야 했습니다.
대표 논문: 격자로 정밀 측정한다 — rBergomi 옵션 가격을 약 20배 빠르게
이 연구(1812.08533, 종합점수 65.3)는 Christian Bayer, Chiheb Ben Hammouda, Raúl Tempone가 발표했습니다. 비유하자면 이렇습니다. 넓은 들의 평균 고도를 재야 할 때, 몬테카를로는 무작위로 점을 찍어 측정하는 방식이고, 이 논문의 접근은 격자를 규칙적으로 놓고 측정하는 방식입니다. 무작위 샘플링의 '운'에 흔들리지 않고, 필요한 곳에 겹겹이 격자를 밀집시키는(적응형 희소 격자) 방식이죠.
핵심 요소는 세 가지입니다: (1) 적응형 희소 격자 구적법(ASGQ)과 준몬테카를로(QMC)라는 두 가지 결정론적 계산 방식, (2) 브라운 브리지 구조를 이용한 변수 배치, (3) 리처드슨 외삽이라는 오차 줄이기 요령.
무엇을 알아냈나
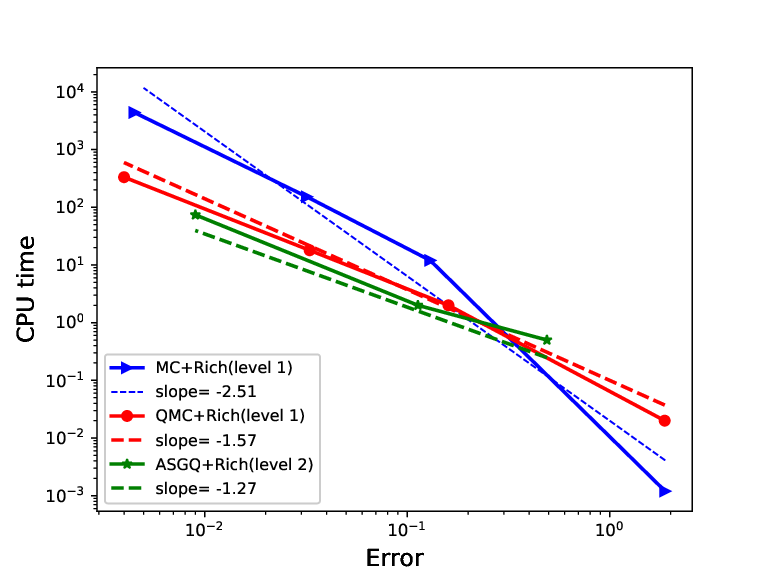
숫자가 인상적입니다. 한 실험 설정에서 총 오차 약 0.4% 수준의 옵션 가격을 계산하는 데, ASGQ는 몬테카를로 작업량의 약 3.8%, QMC는 약 4.7%면 충분했습니다. 쉽게 말해 20배 이상 빠른 셈이죠. 오차 1% 미만을 목표로 할 때는 두 결정론적 방법 모두 몬테카를로를 크게 앞섰습니다.
한계와 조심할 점
중요한 단서가 붙습니다. 이런 이점은 "충분히 낮은 오차 허용치" 구간에서 확인된 것이며, 극도로 높은 정밀도가 필요한 상황까지 이어진다고 저자들은 주장하지 않습니다. 또한 수치 실험은 몇 가지 파라미터 설정에 기준하며, 실제 시장 데이터 보정 전반에서의 검증은 후속 과제입니다.
이 테마의 공통 인사이트
같은 달의 1812.05315은 합성곱 신경망으로 거친 변동성 모형의 핵심 파라미터(횔더 지수)를 추정하는 보정 접근을 제안합니다. 한편 1812.11201과 1812.10876은 "모형이 틀릴 수도 있다"는 전제에서의 헤지 비용을 다룹니다. 한 문장으로: "계산을 빠르게 하되, 모형이 틀렸을 때의 대가까지 계산해 두라."
테마 3: '언제 멈출까'를 학습하다 — 해석 가능한 최적 정지
왜 흥미로운가
"지금 팔까요, 아니면 조금 더 기다릴까요?" — 옵션을 언제 행사할지, 보유 주식을 언제 정리할지, 투자를 언제 중단할지의 공통 이름이 '최적 정지(optimal stopping)' 문제입니다. AI에게 이 질문을 맡기면 대체로 잘 답합니다. 그런데 금융에서는 답이 "왜 그런지"를 설명하지 못하면 통과가 안 됩니다. 청산·운용 검토를 사람이 거쳐야 하거든요.
대표 논문: AI의 결심을 '결정트리'로 읽을 수 있게
이 연구(1812.07211, 종합점수 72.1)는 INSEAD의 Dragos Florin Ciocan과 UCLA의 Velibor V. Mišić가 발표했습니다. 대담한 선택을 했습니다 — 정책(행동 규칙) 자체를 이진 결정트리로 학습한 것입니다. 대충 이런 모습입니다.
"내재가치가 66.08 이하면 → 멈춘다. 아니면 시간이 50.5 이하면 → 계속 간다. 아니면 → 멈춘다."
누구나 읽고 "아, 지금은 가치가 낮고 시간이 남았으니 계속 가라는 거구나"라고 납득할 수 있습니다. 문제는 이런 트리를 잘 만드는 것이 기술적으로 까다롭다는 것인데, 저자들은 (1) 트리 정책이 최적 정책을 충분히 근사할 수 있다는 이론, (2) 데이터로부터 트리를 학습하는 문제의 수렴성, (3) 위에서 아래로 하나씩 붙여가는 계산 가능한 휴리스틱을 함께 제시했습니다.
무엇을 알아냈나
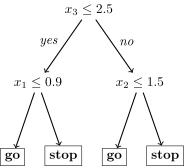
놀라운 결과는 성능입니다. 옵션 행사 문제의 합성 데이터와 실제 S&P 500 데이터 실험에서, 이 트리 정책은 시뮬레이션-회귀나 마팅게일 쌍대성 같은 최신의 '블랙박스' 기법들을 능가했습니다. 예를 들어 16개 자산·4단계·초기가격 90 설정에서 평균 최종 보상이 기존 대표 기법(LS)은 51.62인 반면 트리 정책은 58.82였습니다. 성능을 위해 해석 가능성을 포기한 것이 아니라, 오히려 둘 다 얻은 셈입니다.
한계와 조심할 점
트리를 위에서부터 쌓아 올리는 방법은 '휴리스틱'이라 최적이라는 보장이 없습니다. 그리고 어떤 변수(가격, 시간, 내재가치 등)를 트리에 넣느냐에 성능이 크게 좌우됩니다 — 실험에서 변수를 덜 넣은 트리는 확실히 나빴습니다. 거래비용이 없는 시뮬레이션 기준 결과라는 점도 감안해야 합니다.
이 테마의 공통 인사이트
이 달에는 학습 기반 의사결정의 '초석' 논문들이 함께 나왔습니다. 1812.03565(A등급)은 강화학습의 근본 질문 — "모델을 아는 편이 얼마나 유리한가" — 를 수학적으로 따져, 정책 평가에서는 단순한 모델 기반 방법이 크게 유리함을 증명했습니다. 1812.06600은 최적 매매 실행을 딥 Q-러닝으로 풀었고, 1812.02340은 과거 투자 경험을 '기억'에 담아 쓰는 지속 학습을 제안합니다. 한 문장으로: "금융의 AI는 잘 맞추는 것만큼, 왜 그런 결정을 했는지 설명하는 것이 중요하다."
테마 4: 예측이 안 통하는 곳의 발견 — 전력 인트라데이 시장
왜 흥미로운가
"가격을 예측한다"는 연구는 넘쳐납니다. 그런데 정작 중요한 질문은 "어디까지 예측이 통하고, 어디서부터 안 통하는가"입니다. 독일의 전력 시장은 이 질문을 연구하기에 안성맞춤이었습니다. 날씨에 따라 전기 생산이 출렁이는 탓에, 발전사들은 배송 직전까지 전기를 사고팔 수 있는 '인트라데이' 시장에서 끊임없이 거래합니다. 이 시장에서 예측이 통한다면, 진짜 돈이 되는 정보일 테죠.
대표 논문: 시간별 시장은 예측 불가, 15분 시장은 예측 가능
이 연구(1812.09081, 종합점수 69.3)는 독일 Duisburg-Essen 대학의 Michal Narajewski와 Florian Ziel가 발표했습니다. 독일 EPEX 인트라데이 시장의 ID3 가격(거래가 끝나기 3시간 전의 체결들을 거래량 가중으로 평균한 지수)을 예측 대상으로, 라소·엘라스틱넷 같은 정규화 회귀 기법으로 약 1,003일치의 표본 외 예측 실험을 했습니다.
결과는 두 갈래로 갈렸습니다.
- 시간별(24개) 상품: 예측이 통하지 않았습니다. 어떤 정교한 모형도 "가장 최근 가격"이라는 초보적인 예측을 이기지 못했습니다. 시장이 이미 가격 정보를 다 소화했다는 뜻 — 소위 '약형 효율' 상태입니다.
- 15분별(96개) 상품: 예측 여지가 남아 있었습니다. 거래가 적어 '최신 가격'이 불안정한 탓인데, 여기서는 엘라스틱넷으로 추정한 모형이 의미 있게 더 잘 맞췄습니다.
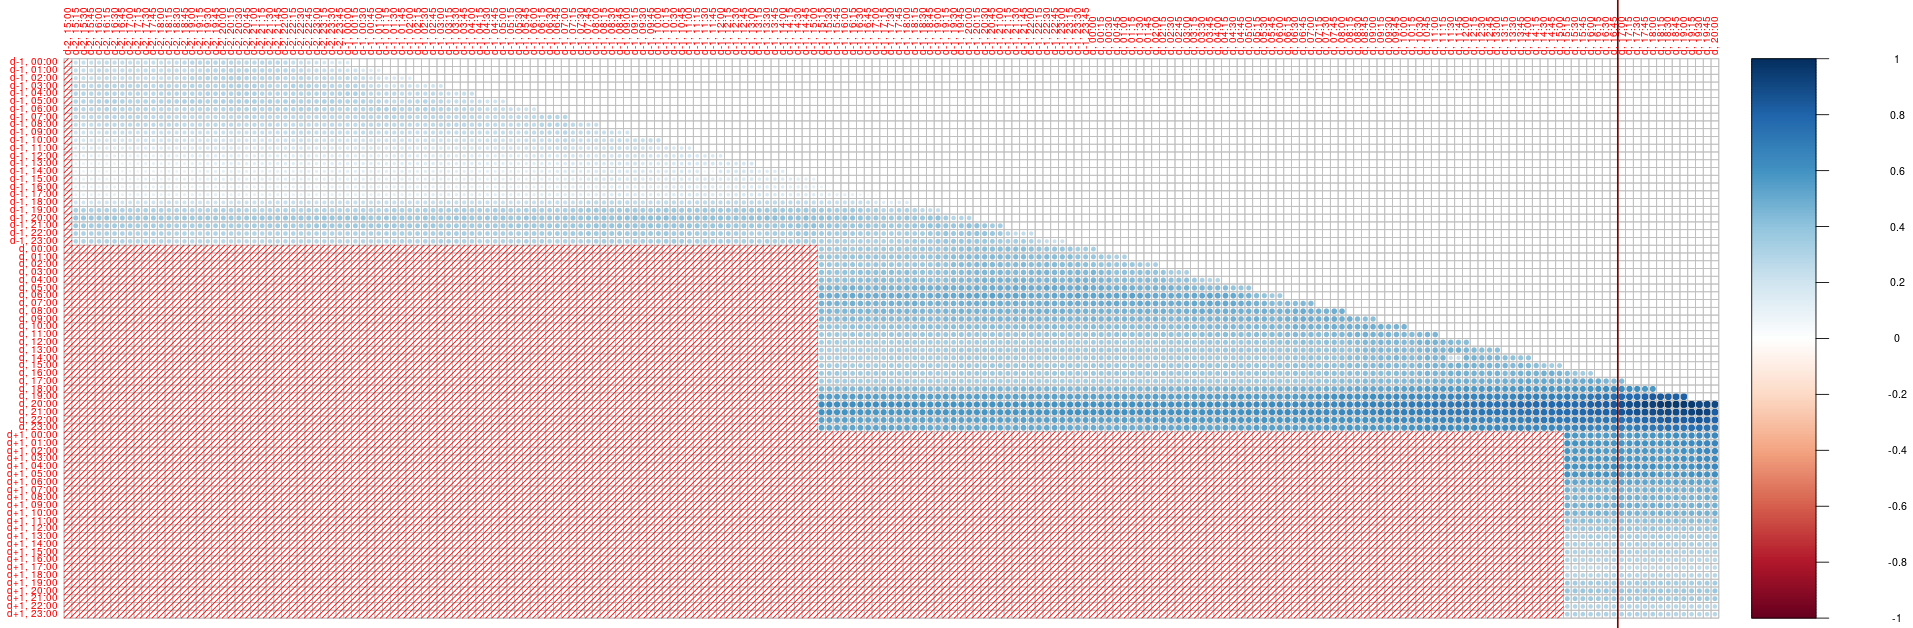
그 모형이 고른 핵심 변수 세 가지도 직관적입니다 — 해당 상품의 인트라데이 '경매' 가격, 해당 상품의 최신 값, 가장 가까운 시간대 시간별 상품의 최신 값. 게다가 수학적 세부 사항 하나가 실용적 교훈을 주었는데요, 데이터를 변환했다가 되돌리는 과정(asinh 역변환)을 수학적으로 올바르게 처리하면 같은 모형의 예측이 유의미하게 개선된다는 것입니다. 사소해 보이지만, 예측 시스템의 성능을 좌우하는 디테일이죠.
한계와 조심할 점
독일 시장·특정 지수에 대한 실증 결과라 다른 시장으로의 일반화는 검증이 필요하고, 예측이 통하는 15분 시장에서도 거래비용까지 넣은 '실전 수익성'은 이 연구의 범위 밖입니다.
이 테마의 공통 인사이트
예측의 '불확실성'을 정직하게 표시하는 연구들도 같은 정신입니다. 1812.02433은 시장에 공개된 매수/매도 호가 곡선을 이용해 전력 현물가격 예측의 오차 범위를 '옷 입히고', 1812.10479는 뉴스와 가격을 함께 읽는 딥러닝으로 주식 변동성을 예측합니다. 한 문장으로: "예측력의 경계를 아는 일도, 예측하는 일만큼 중요하다."
테마 5: 신뢰에는 시간이 걸린다 — 블록체인 차익거래의 한계
왜 흥미로운가
2018년, 비트코인은 '새로운 자산'으로서 실증 연구의 대상이 되기 시작했습니다. 두 거래소의 비트코인 가격이 조금 다르다면? 싼 곳에서 사서 비싼 곳에 팔면 무조건 이익일까요? 이 질문에 대해 이 달의 대표 논문은 "아니다, 그 차이는 마찰의 그림자다"라고 답합니다.
대표 논문: 블록체인의 '신뢰'에는 대가가 있다
이 연구(1812.00595, 종합점수 66.0)는 빈 대학의 Nikolaus Hautsch, wikifolio의 Christoph Scheuch, 코펜하겐 대학의 Stefan Voigt가 발표했습니다. 논리는 이렇습니다.
- 블록체인은 중앙 청산소를 없애는 대신 '합의'에 의존합니다. 그런데 합의에는 시간이 걸립니다 (샘플 기간에 블록은 평균 9.7분 간격으로 생성되었습니다).
- 거래소 간 차익거래는 자산을 옮기는 그 시간 동안 가격이 변할 위험(가격 위험)을 감수해야 합니다.
- 반면 거래소 안에서만 결제하면 지연은 없어지지만, 이번에는 거래소가 부도날 위험(부도 위험)이 생깁니다.
저자들은 "차익거래 한계선"이라는 개념으로 이 대가를 계량했습니다. 위험회피 성향을 가진 차익거래자 입장에서, 가격 괴리가 이 선보다 작으면 애초에 거래할 이유가 없거든요. 비트코인 네트워크 데이터와 거래소 호가창 데이터로 계산한 결과, 이 한계선은 거래소별로 평균 91197 베이시스포인트(약 0.92%) 수준이었고, 거래소별 '보안 요건'(입금 확인에 필요한 블록 수)이 그 한계선의 평균 약 23%를 차지했습니다. "안전하게 확인할수록 차익거래 비용이 커진다"는 뜻입니다.
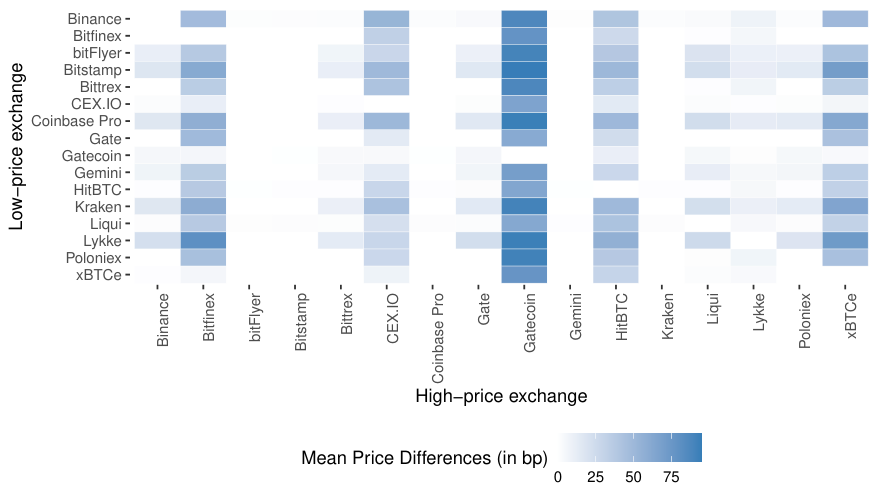
실증 결과도 논리와 일치했습니다 — 거래소 간 가격 괴리는 정산 지연이 큰 기간에 커졌고, 부도 위험이 낮은 거래소끼리는 괴리가 더 작았습니다. 결론은 우아하면서 냉정합니다: 블록체인 트레이딩의 마찰을 없애려면 결국 '신뢰할 수 있는 중개'의 핵심 부품을 다시 도입해야 한다.
한계와 조심할 점
한계선의 절대 수준은 위험회피 계수 가정에 민감합니다(저자들도 직접 경고합니다). 그리고 비트코인·중앙화 거래소 기준 결과라, 탈중앙화 거래소나 다른 자산으로는 다시 검증해야 합니다.
이 테마의 공통 인사이트
같은 달의 미시구조 연구들이 "거래의 미시적 결함"을 보여 줍니다. 1812.07318은 거래 사이의 시간 간격에 '0이 너무 많은' 현상을 포착하는 모형을, 1812.07529는 인사이더 거래 이론의 고전적 통념을 정정합니다. 한 문장으로: "가격 차이는 그냥 생기지 않는다 — 그 뒤의 마찰(지연, 대기, 정보 비대칭)을 모형화해야 거래의 기회와 함정이 보인다."
월 전체 Big Picture
2018년 12월의 다섯 이야기는 하나의 문장으로 모입니다 — "다루지 못하던 영역으로 수학을 밀어 넣되, 계산과 검증의 한계는 정직하게 밝혀라." 보정의 수학은 바닐라에서 이색옵션으로 확장되었고(테마 1), 거친 변동성의 계산은 무작위 시뮬레이션에서 정밀한 격자 측정으로 바뀌었으며(테마 2), '언제 멈출까'의 답은 사람이 읽을 수 있는 규칙으로 거듭났습니다(테마 3). 동시에 전력시장 연구는 "여기까지가 예측의 한계다"를 정확히 표시했고(테마 4), 비트코인 연구는 새로운 자산이 새로운 종류의 마찰을 가져온다는 사실을 수치로 증명했습니다(테마 5).
이 달이 특별한 이유는 전환기의 풍경이기 때문입니다. 강화학습의 이론적 기초 비교, 모델 없는 최적 매매, 신경망 보정, 뉴스 기반 변동성 예측이 막 자리를 잡기 시작했지만, 여전히 연구의 중심은 정교한 수학과 정직한 실증에 있었습니다. 2020년대의 "AI가 정말 돈을 벌 수 있는가"라는 질문 앞에서, 우리가 여전히 되돌아보게 되는 것 — 예측의 한계를 인정하고, 계산의 속도를 챙기며, 규칙을 설명할 수 있게 만드는 이 기본기 — 가 바로 2018년 12월의 논문들에 담겨 있습니다.
더 알아보기
원문 링크와 5차원 평가 점수
이 글에서 다룬 논문들의 원문과, 우리 지식 베이스가 매긴 5차원 점수입니다(신규성 / 적용성 / 엄밀성 / 재현성 / 통찰, 종합점수는 이들의 가중 합).
| 논문 | 티어 | 종합 | 신규성 | 적용성 | 엄밀성 | 재현성 | 통찰 |
|---|---|---|---|---|---|---|---|
| 1812.03526 경로 의존 옵션 보정 | A | 74.0 | 78 | 73 | 84 | 52 | 76 |
| 1812.07211 해석 가능한 최적 정지 | A | 72.1 | 78 | 70 | 82 | 48 | 76 |
| 1812.09081 전력 인트라데이 가격 예측 | A | 69.3 | 63 | 72 | 78 | 48 | 76 |
| 1812.00595 블록체인 차익거래의 한계 | A | 66.0 | 75 | 65 | 82 | 45 | 78 |
| 1812.08533 rBergomi 옵션 가격 가속 | A | 65.3 | 72 | 68 | 62 | 55 | 69 |
| 1812.03565 모델 기반/모델 없는 RL의 격차 | A | 65.3 | 78 | 42 | 86 | 48 | 76 |
| 1812.07803 변동성 모형 옵션 폐쇄형 근사 | B | 64.8 | 62 | 70 | 78 | 42 | 61 |
| 1812.02433 전력 예측 불확실성 옷 입히기 | B | 62.3 | 68 | 62 | 66 | 38 | 72 |
| 1812.01914 알파-스테이블 Heston 모형 | B | 61.4 | 66 | 52 | 77 | 35 | 70 |
| 1812.09904 SABR 변동성의 변동성 전개 | B | 61.2 | 68 | 72 | 62 | 38 | 59 |
| 1812.02340 지속 학습 투자 의사결정 | B | 61.0 | 68 | 70 | 58 | 35 | 63 |
| 1812.07318 0이 많은 거래 지속시간 모형 | B | 60.6 | 68 | 55 | 76 | 48 | 70 |
| 1812.11201 강건한 초헤지의 동적 접근 | B | 59.0 | 65 | 38 | 84 | 42 | 62 |
| 1812.10479 뉴스+가격 다중모달 변동성 예측 | B | 57.2 | 62 | 61 | 57 | 42 | 58 |
| 1812.06600 딥 Q-러닝 최적 실행 | B | 57.1 | 62 | 68 | 54 | 42 | 59 |
| 1812.10876 모호성 하의 효율적 헤지 | B | 53.4 | 58 | 36 | 76 | 38 | 55 |
| 1812.07529 Kyle-Back 인사이더 거래 | B | 52.7 | 67 | 39 | 78 | 35 | 70 |
| 1812.05315 신경망으로 rBergomi 보정 | B | 51.2 | 65 | 55 | 45 | 30 | 60 |
우리 지식 베이스에서 함께 읽을 논문
- 파생 보정 계열: Calibration of Local Volatility Models with Stochastic Interest Rates, Detecting and repairing arbitrage in traded option prices, Stochastic Knothe-Rosenblatt: Light-speed Calibration of Stochastic Local Volatility Models
- 최적 정지·강화학습 계열: Deep neural network expressivity for optimal stopping problems
- 예측·변수 선택 계열: Smoothing Quantile Regression Averaging, The Efficient Frontier from a LASSO Solver, Post-Screening Portfolio Selection
- 부도·연결 구조 계열: Dependent Default Modeling through Multivariate Generalized Cox Processes
이 글은 2018년 12월 arXiv 백필 코호트(전체 80편, 관련 46편)의 평가 결과를 바탕으로 작성했습니다. 모든 수치는 원문 논문에서 인용했으며, 블로그 성격상 일부 이론적 세부사항은 생략했습니다. 심층 분석은
analysis/reports/backfill/1812.md를 참고하세요.
📚 이 글에서 다룬 논문 (26편)
- A
- A
- AEconometric modelling and forecasting of intraday electricity prices
Michał Narajewski, Florian Ziel
- ABuilding Trust Takes Time: Limits to Arbitrage for Blockchain-Based Assets
Nikolaus Hautsch, Christoph Scheuch, Stefan Voigt
- AHierarchical adaptive sparse grids and quasi Monte Carlo for option pricing under the rough Bergomi model
Christian Bayer, Chiheb Ben Hammouda, Raul Tempone
- BThe Alpha-Heston Stochastic Volatility Model
Ying Jiao, Chunhua Ma, Simone Scotti 외 1명
- BA volatility-of-volatility expansion of the option prices in the SABR stochastic volatility model
Olesya Grishchenko, Xiao Han, Victor Nistor
- BThe robust superreplication problem: a dynamic approach
Laurence Carassus, Jan Obloj, Johannes Wiesel
- BContinual Learning Augmented Investment Decisions
Daniel Philps, Tillman Weyde, Artur d'Avila Garcez 외 1명
- BDouble Deep Q-Learning for Optimal Execution
Brian Ning, Franco Ho Ting Lin, Sebastian Jaimungal
- BUsing published bid/ask curves to error dress spot electricity price forecasts
Gunnhildur H. Steinbakk, Alex Lenkoski, Ragnar Bang Huseby 외 2명
- BMultimodal deep learning for short-term stock volatility prediction
Marcelo Sardelich, Suresh Manandhar
- BZero-Inflated Autoregressive Conditional Duration Model for Discrete Trade Durations with Excessive Zeros
Francisco Blasques, Vladimír Holý, Petra Tomanová
- BOn pricing rules and optimal strategies in general Kyle-Back models
Umut Çetin, Albina Danilova
- BCalibration of Local Volatility Models with Stochastic Interest Rates using Optimal Transport
Benjamin Joseph, Gregoire Loeper, Jan Obloj
- ADetecting and repairing arbitrage in traded option prices
Samuel N. Cohen, Christoph Reisinger, Sheng Wang
- AStochastic Knothe-Rosenblatt: Light-speed Calibration of Stochastic Local Volatility Models
Mathias Beiglböck, Manuel Hasenbichler, Gudmund Pammer
- A
- BDependent Default Modeling through Multivariate Generalized Cox Processes
Djibril Gueye, Alejandra Quintos
등급은 오세에이아이연구소가 참신성·실전 적용성·엄밀성·재현성·인사이트를 종합해 매긴 것입니다. S·A 등급 전체 목록은 Awesome AI Trading Research에서 볼 수 있습니다.
관련 글
 📊 2024-01 월간
러프 변동성은 정말 최선일까? 2024년 1월 금융 AI 연구 하이라이트
2024년 1월 arXiv에 공개된 금융 AI 연구 중 주목할 만한 논문들을 살펴봅니다. rough volatility 모델의 실증 검증, FDR 통제 기반 포트폴리오 최적화, LLM 에이전트 감성분석 등 5개 테마를 친절하게 풀어냅니다.
 📊 2023-12 월간A
2023년 12월의 금융 AI 연구: 모형을 덜 믿고, 데이터를 더 믿는 다섯 가지 이야기
2023년 12월 arXiv의 금융 연구를 5개 테마로 정리했습니다. 경로를 기억하는 옵션 가격결정(시그니처), 최악의 시나리오를 계산하는 리스크 측도(약한 최적수송), 모형 없이 포트폴리오를 배우는 강화학습, 1밀리초 만에 독성 주문을 탐지하는 온라인 베이지안 신경망, 시간이 지나도 약속을 지키는 균형 전략까지 — 2023년 말 금융공학의 흐름을 쉽게 풀어 설명합니다.
 📊 2021-03 월간
Robustifying Conditional Portfolio Decisions via Optimal Transport
2021년 3월의 시스템 트레이딩 연구를 5개 테마로 분석합니다. 세금·정수주식 같은 현실 제약을 수백 밀리초에 풀어내는 포트폴리오 최적화부터, 딥러닝 헤징, 강화학습 주문집행, 금리 모형까지 — 이론과 실무의 간극을 좁히는 최신 연구를 쉽게 풀어 소개합니다.