
왜 이 연구들이 흥미로운가? 금융공학의 고전적 프레임워크인 "평균-분산 최적화"는 1952년 마코위츠 이후 70년 가까이 쓰이고 있지만, 실제 투자 현장에서는 세금, 탄소 규제, 극단적 손실, 옵션 가격의 불일치 같은 현실적 문제가 항상 따라다닙니다. 2020년 8월에 올라온 논문들은 이 간극을 좁히는 데 주력하고 있습니다.
들어가며: 이상과 현실 사이의 간극
투자 포트폴리오를 짤 때 가장 먼저 배우는 것이 "수익률의 평균을 최대화하고 분산을 최소화하라"는 마코위츠의 원칙입니다. 마치 요리책에서 "소금을 적당히 넣고, 불을 적당히 올려라"라고 말하는 것처럼, 원칙은 간단해 보이죠.
하지만 실제 부엌(투자 현장)에 서면 이야기가 달라집니다. 세금을 고려해야 하고, 환경 규제에 맞춰야 하고, 시장이 갑자기 폭락하는 "꼬리 위험"에 대비해야 하고, 옵션 가격이 서로 모순될 때 어떻게 처리해야 할지 판단해야 합니다. 2020년 8월에 arXiv에 올라온 논문들은 바로 이 "현실의 부엌"에서 벌어지는 문제들을 수학적으로 풀어낸 연구들입니다.
첫 번째 테마: 포트폴리오에 세금을 넣는 법
무엇이 문제였나?
포트폴리오 최적화를 돌리면 "A 주식을 100주 사고, B 주식을 50주 팔아라"라는 결과가 나옵니다. 그런데 실제로 B 주식을 팔면 양도소득세가 발생합니다. 세금을 무시하고 최적화하면, 이론적으로는 완벽한 포트폴리오가 세금 때문에 실제 수익률은 형편없을 수 있습니다. 미국에서는 세금 손실 수확(tax-loss harvesting)이라는 전략도 있지만, 이것도 복잡한 세금 규칙(워시 세일 방지, 장단기 세율 차이 등)을 고려해야 합니다.
블랙록 연구팀의 해결책
블랙록 AI Labs가 발표한 논문은 이 문제를 볼록 최적화(convex optimization)로 근사하는 실용적 방법을 제시합니다.
핵심 아이디어를 쉽게 말하면 이렇습니다. 세금 관련 항목은 본래 비선형(non-convex)이어서 직접 풀기가 어렵습니다. 그런데 이 비선형 함수의 "포장지"인 볼록 포락(convex envelope)을 구하면, 원래 문제와 거의 같은 답을 주면서도 훨씬 빠르게 풀 수 있는 볼록 문제가 됩니다. 저자들은 이것을 "곡률 차용(borrowing curvature)"이라고 부릅니다.
실제 성능은 어떨까요? 744개의 테스트 문제에서 이 방법이 기존의 혼합정수 최적화(MIP)보다 706번 더 좋은 결과를 냈고, 그중 678번은 전역 최적해와 일치했습니다. 평균 격차는 0.02 베이시스 포인트 — 사실상 구별 불가능한 수준입니다. S&P 500 벤치마크 대비 2002~2019년 기간의 세금 손실 수확 전략도 검증했습니다.
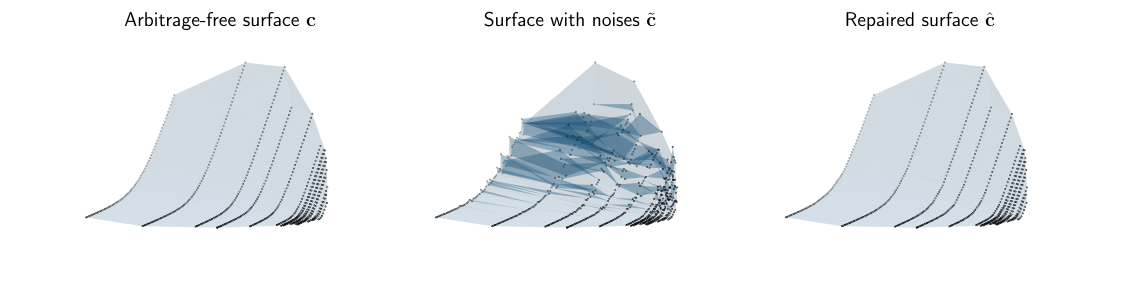
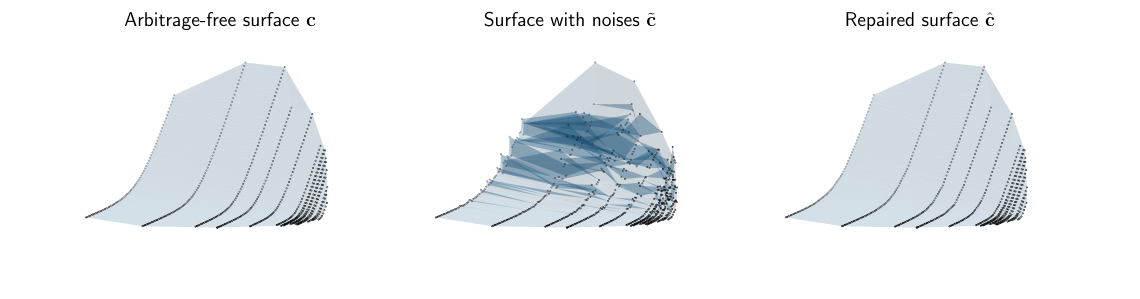
이 그림은 같은 달에 발표된 옵션 차익거래 논문의 스트레스 테스트 결과입니다. 25%의 노이즈를 추가해도 수리 방법이 안정적으로 작동하는 것을 보여줍니다.
이 연구가 특별한 이유는 블랙록이 실제 운용에서 검증했다는 점입니다. 이론적 우아함을 넘어 수 초 안에 대규모 포트폴리오의 리밸런싱을 실행할 수 있는 수준입니다.
함께 눈여겨볼 논문들
같은 테마에서 탄소 위험을 포트폴리오에 통합한 연구(arXiv:2008.13198)도 주목할 만합니다. "탄소 베타"라는 개념으로 기업의 탄소 배출이 주가에 미치는 영향을 정량화하고, 이를 포트폴리오 최적화의 제약조건으로 넣는 방법을 제시합니다. ESG 투자가 단순한 윤리적 선택이 아니라 리스크 관리의 일부가 되고 있음을 보여주는 연구입니다.
또한 수익률 분포가 정규분포가 아닐 때(실제로 거의 항상 그렇습니다) 왜도와 첨도까지 반영하는 고차 모멘트 포트폴리오 연구(arXiv:2008.00863)도 이달의 특징입니다.
이 테마의 공통 메시지: 기존 포트폴리오 최적화 프레임워크 안에 새로운 현실 제약(세금, ESG, 비정규 분포)을 '붙여 넣는' 실용적 접근법이 활발히 발전하고 있다.
두 번째 테마: 극단적 손실을 추정하는 새로운 방법
무엇이 문제였나?
"시장이 3시그마 이상 움직일 확률은 0.3% 정도"라고 말하지만, 실제로는 그보다 훨씬 자주 일어납니다. 금융 데이터는 두꺼운 꼬리(thick tail)를 가지고 있어서, 정규분포 가정에서의 통계 도구들이 제대로 작동하지 않습니다.
특히 CVaR(조건부 가치-at-위험) — 쉽게 말하면 "최악의 1% 상황에서 평균적으로 얼마나 잃는가" — 을 최적화하려면 극단적 손실 영역의 데이터가 필요한데, 그 영역의 데이터는 당연히 매우 적습니다. 수백 개의 과거 데이터로 99% CVaR를 정확히 추정하기란 거의 불가능합니다.
importance sampling으로 문제를 외삽하다
이 논문은 기발한 아이디어를 제시합니다. 무거운 꼬리 분포는 자기유사성(self-similarity)을 가지고 있습니다. 쉽게 말하면, 꼬리의 중간 부분과 끝 부분이 비슷한 모양을 한다는 뜻입니다. 그래서 중간 수준의 꼬리(데이터가 충분한 영역)에서 표본을 수집한 뒤, Hill 추정량으로 꼬리의 "두꺼운 정도"를 추정하고, 원하는 수준까지 외삽(extrapolation)합니다.
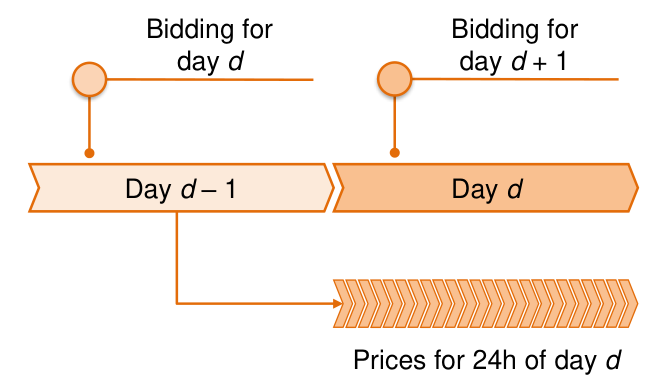
이 그림은 같은 달의 전력 가격 예측 논문에서 가져온 것입니다. 하루 전 경매 시장의 구조를 보여주며, 예측 모델의 검증이 왜 중요한지를 상기시켜 줍니다.
성능은 놀랍습니다. 차원 50100에서 그래디언트 추정 RMSE가 기존 방법보다 **510배 낮고**, 포트폴리오 최적화의 상대오차는 제안 방법 17% vs 기존 100% 이상입니다. 오차 수렴속도도 4배 빠릅니다.
쉽게 비유하면, 날씨 예보에서 "내일 비 올 확률"을 추정할 때 10년치 데이터만으로 "100년에 한 번 폭풍"의 위험까지 추정하는 것과 비슷합니다. 중간 크기의 폭풍 패턴을 관찰하고, 거기서 극단적 상황을 외삽하는 것이죠.
함께 눈여겨볼 논문들
베이지안 실현 EGARCH 모델(arXiv:2008.05147)은 고빈도 데이터의 실현변동성 정보와 왜곡 Student-t 분포를 결합해 VaR·ES의 극단위험 예측을 개선합니다. 일별 포트폴리오 리스크 한도, 레버리지 조절, 스트레스 경보에 바로 활용할 수 있습니다.
또한 멀티 암드 밴딧 이론으로 여러 전략 중 하방위험 최저 후보를 효율적으로 탐색하는 연구(arXiv:2008.07606)도 있습니다. 제한된 예산으로 최선의 전략을 고르는 문제를 수학적으로 다룹니다.
이 테마의 공통 메시지: 두꺼운 꼬리의 희소한 표본을 효율적으로 다루는 것이 포트폴리오 리스크 관리의 핵심 과제이다.
세 번째 테마: 예측 모델, 정말로 잘 작동하는가?
무엇이 문제였나?
"우리 모델은 기존 방법보다 15% 더 정확합니다"라는 논문이 수없이 많습니다. 하지만 정작 그 정확도가 어떤 데이터에서, 어떤 기간에, 어떤 지표로 측정된 것인지는 종종 불분명합니다. 전력 가격 예측 분야만 해도 20년간 수백 편의 논문이 발표되었지만, 대부분 고유한 비공개 데이터셋과 짧은 테스트 기간을 사용해 재현이 불가능합니다.
벤치마크의 힘
이 논문은 전력 가격 예측(EPF) 분야에 오픈 액세스 벤치마크 프레임워크를 도입합니다. 5개 시장(Nord Pool, PJM, EPEX-BE/FR/DE)에서 각 6년(2184일)의 데이터를 표준화하고, 마지막 2년을 테스트 기간으로 분리합니다.
핵심 제안은 두 가지입니다:
-
sMAPE와 rMAE 지표 사용: 기존 MAPE 지표는 실제 가격이 0에 가까울 때 부풀려지는 문제가 있습니다. 대칭 MAPE(sMAPE)와 시장 간 비교가 가능한 상대 MAE(rMAE)를 권장합니다.
-
통계 검정 의무화: 두 모델의 차이가 우연인지 아닌지를 Diebold-Mariano(DM) / Giacomini-White(GW) 검정으로 확인해야 합니다.
비교 결과, LEAR(Lasso 기반 ARX 모델)이 일별 재보정 110초로 빠르고 견고한 기준선을 제공하며, DNN(4층 신경망)은 25분의 재보정 시간이 필요하지만 더 정확할 수 있습니다. 중요한 것은 어떤 모델이든 동일한 환경에서공평하게 비교해야 한다는 점입니다.
epftoolbox 파이썬 패키지로 즉시 재현 가능합니다.
두꺼운 꼬리에서의 추론 문제
같은 맥락에서, 이 논문은 금융경제학에서 흔히 사용하는 OLS(최소제곱법) + 로버스트 표준오차 방법이 두꺼운 꼬리 예측변수 하에서 심각하게 왜곡됨을 보여줍니다.
쉽게 말하면, 주식 수익률 데이터에는 극단적 관측치(대폭락·대폭등)가 자주 나타나는데, 기존 통계 방법은 이런 관측치에 너무 민감하게 반응합니다. 저자가 제안하는 bounded-influence 추정량은 가중치 ‖X_j‖^를 사용해 극단 관측치의 영향력을 줄입니다. 놀랍게도 이 방법은 기존 소프트웨어를 그대로 사용할 수 있어서, 데이터를 전처리한 뒤 표준 OLS를 실행하기만 하면 됩니다.
실증분석(S&P 500, 416종목)에서 이 추정량 기반 저베타 포트폴리오의 Sharpe ratio가 인덱스 대비 0.109 vs 0.077로 우위를 보였습니다.
이 테마의 공통 메시지: "더 복잡한 모델 = 더 좋은 예측"이라는 가정을 체계적으로 검증하는 것이 중요하다. 장기 OOS, 강한 베이스라인, 통계 검정의 원칙은 어떤 자산에든 적용된다.
네 번째 테마: 옵션 가격의 불일치를 자동으로 고치다
무엇이 문제였나?
옵션 시장에서는 같은 기초자산의 다양한 행사가격·만기 옵션이 거래됩니다. 이론적으로는 이 가격들 사이에 차익거래 기회가 없어야 합니다(비싸게 사고 싸게 팔 수 있는 기회가 없어야 한다는 뜻). 하지만 실제 시장 데이터에는 종종 이런 불일치가 존재합니다. Bloomberg 같은 상업 데이터셋에도 말이죠.
이 불일치를 방치하면 옵션 가격 기반의 모델 캘리브레이션, 리스크 중립 밀도 추정 등 후속 작업이 모두 오염됩니다.
LP로 탐지하고 ℓ¹로 수리하다
이 논문은 6가지 정적 차익거래 제약(Outright, Vertical Spread, Vertical Butterfly, Calendar Spread 등)을 정의하고, 이 위반을 선형 계획법(LP)으로 탐지합니다. 수리는 두 가지 방식으로 합니다:
- ℓ¹ 수리: 최소한의 교란으로 차익거래를 제거. 희소성(sparse) 보장 — 가격을 거의 바꾸지 않고 문제를 해결합니다.
- ℓ¹-BA 수리: Bid-Ask 가격을 소프트 제약으로 반영. 시장 가격대 내에서의 최소 교란으로 실행 가능한 차익거래만 정확히 식별합니다.
성능은 인상적입니다. FX 데이터(2007~2018) 분석에서 EM 통화(BRL, KRW, MXN)의 차익거래가 특히 심각했고, 주요 원인은 과대 가격 책정된 단기 옵션이었습니다. 처리 속도는 OTC 0.1초 미만, CME EURUSD 평균 1.4초입니다.
가장 흥미로운 결과는 Heston 모델 캘리브레이션에서 차익거래 제거 후 오류가 70~95% 감소했다는 점입니다. 데이터 품질 하나가 모델 정확도를 이렇게까지 바꿀 수 있다는 사실은, 시스템 트레이딩에서 데이터 전처리의 중요성을 다시 한번 일깨워 줍니다.
이 도구는 GitHub 오픈소스(arbitragerepair)로 제공되어 바로 사용할 수 있습니다.
이 테마의 공통 메시지: 옵션 가격의 일관성 보장은 트레이딩 인프라의 기초이며, 자동화된 탐지·수리 도구가 이를 실현하고 있다.
다섯 번째 테마: 시장을 시뮬레이션으로 복제하기
무엇이 문제였나?
새로운 트레이딩 전략을 시장에 내놓기 전에 테스트하고 싶다면? 실제 시장에서 실험하기엔 비용이 너무 크고 위험합니다. 역사적 데이터로 백테스트할 수 있지만, 시장 구조의 변화(새로운 거래소 등장, 매칭 규칙 변경, 지연 효과 등)는 백테스트로 포착하기 어렵습니다.
에이전트 기반 시장 시뮬레이터
이 논문은 대규모 주문장·지연·매칭규칙을 유연하게 실험할 수 있는 고성능 에이전트 기반 시뮬레이터를 제시합니다. C++ 코어의 효율성과 Python API의 편의성을 결합한 메시지 기반 아키텍처로, 거래소 에이전트와 트레이딩 에이전트 간의 통신을 시퀀스 다이어그램으로 설계했습니다.
이 도구의 진가는 거래 지연 효과(latency effects) 연구에 있습니다. 호가 처리 지연, 공존거래소, pro-rata 매칭 같은 시장 구조 변화가 전략 성능에 어떤 영향을 미치는지 체계적으로 실험할 수 있습니다.
같은 테마에서 복수 거래소의 스프레드·불균형을 반영한 베이지안 주문 라우팅 연구(arXiv:2008.07807)도 주목할 만합니다. 거래소별 체결확률·독성·호가 상태를 실시간으로 갱신해 주문 배분을 개선하는 실행 알고리즘입니다.
이 테마의 공통 메시지: 시장 구조의 변화가 전략 성능에 미치는 영향을 체계적으로 실험하는 것이 가능해지고 있다.
월 전체 Big Picture: 현실 제약을 수학으로 풀어내는 능력
2020년 8월의 논문들을 관통하는 하나의 메시지가 있습니다: 현실의 복잡한 제약을 효율적인 수학 기법으로 풀어내는 능력이 시스템 트레이딩의 핵심 경쟁력이다.
세금 제약을 볼록 최적화로 근사하고, 두꺼운 꼬리의 희소 표본을 importance sampling으로 외삽하며, 옵션 가격의 차익거래를 LP로 탐지·수리하는 논문들은 모두 "이론적으로는 어렵지만 실무적으로는 풀어야 하는" 문제들에 대한 실용적 해답을 제시합니다.
동시에 예측 모델의 검증 표준과 추정량의 신뢰성을 엄밀하게 다루는 연구가 병행되어, "잘 만드는 것" 못지않게 "잘 검증하는 것"의 중요성이 강조되고 있습니다.
금융공학의 수학이 점점 더 "교실 밖"으로 나오고 있다는 느낌입니다. 이론의 아름다움을 넘어 실제 포트폴리오의 수익률을 바꾸는 수학 말이죠.
더 알아보기
이 글에서 다룬 논문들의 arXiv 링크입니다:
- Tax-Aware Portfolio Construction via Convex Optimization — 세금 인식 볼록 최적화 (A티어, 79.7점)
- Forecasting Day-Ahead Electricity Prices — 전력 가격 예측 벤치마크 (A티어, 79.3점)
- Detecting and Repairing Arbitrage in Option Prices — 옵션 차익거래 탐지·수리 (A티어, 79.3점)
- An Estimator for Predictive Regression — 두꺼운 꼬리 추론 (A티어, 76.4점)
- Optimizing Tail Risks via Importance Sampling — CVaR 외삽 (A티어, 74.2점)
2020년 8월에는 이 외에도 rough volatility 옵션 가격결정(BSPDE + 신경망), 탄소 베타 포트폴리오, 에이전트 기반 시장 시뮬레이터, 베이지안 주문 라우팅 등 총 12편의 A티어 논문이 등록되었습니다. 전체 목록은 백필 리포트(analysis/reports/backfill/2008.md)를 참조하세요.
⚠️ 면세 고지: 학술 연구 소개 목적이며, 투자 권유가 아닙니다. 인용된 논문의 결과는 특정 조건·기간·시장에서의 것이며, 미래 수익을 보장하지 않습니다. 모든 투자 결정은 개인의 판단과 책임 하에 이루어져야 합니다.
ohselab | ohselab.com
이 글이 도움이 되셨나요? 구독하시면 매월 최신 AI·퀀트 연구 하이라이트를 받아보실 수 있습니다.
📚 이 글에서 다룬 논문 (11편)
- ATax-Aware Portfolio Construction via Convex Optimization
Nicholas Moehle, Mykel J. Kochenderfer, Stephen Boyd 외 1명
- ADetecting and repairing arbitrage in traded option prices
Samuel N. Cohen, Christoph Reisinger, Sheng Wang
- AForecasting day-ahead electricity prices: A review of state-of-the-art algorithms, best practices and an open-access benchmark
Jesus Lago, Grzegorz Marcjasz, Bart De Schutter 외 1명
- BMeasuring and Managing Carbon Risk in Investment Portfolios
Théo Roncalli, Théo Le Guenedal, Frédéric Lepetit 외 2명
- ASolving High-Order Portfolios via Successive Convex Approximation Algorithms
Rui Zhou, Daniel P. Palomar
- BTail risk forecasting using Bayesian realized EGARCH models
Vica Tendenan, Richard Gerlach, Chao Wang
- BOptimal Best-Arm Identification Methods for Tail-Risk Measures
Shubhada Agrawal, Wouter M. Koolen, Sandeep Juneja
- AFast Agent-Based Simulation Framework with Applications to Reinforcement Learning and the Study of Trading Latency Effects
Peter Belcak, Jan-Peter Calliess, Stefan Zohren
- AAdaptive trading strategies across liquidity pools
Bastien Baldacci, Iuliia Manziuk
등급은 오세에이아이연구소가 참신성·실전 적용성·엄밀성·재현성·인사이트를 종합해 매긴 것입니다. S·A 등급 전체 목록은 Awesome AI Trading Research에서 볼 수 있습니다.
관련 글
 📊 2026-08 월간
2026년 8월의 금융 AI 연구: 이론과 실전의 간극이 좁혀지는 달
2026년 8월 arXiv에 공개된 금융 AI 연구를 4개 테마로 정리했습니다. 포트폴리오 최적화의 실전화, LLM 에이전트 벤치마크 전쟁, 변동성 표면의 수학적 통일, 뉴스 NLP의 시간 누수 감사 — 이론이 실제로 작동하는 도구로 변하는 순간을 포착했습니다.
 📊 2025-06 월간
2025년 6월, 퀀트 논문이 말하는 것 — 강건성과 실전성의 동시 추구
2025년 6월 arXiv에 올라온 금융·퀀트 논문 401편 중 128편을 분석한 월간 리포트. 딥 헤징, 변동성면 복원, 포트폴리오 이론, 최적 집행, LLM 금융 응용 등 5가지 테마로 정리했습니다.
 📊 2022-10 월간
거래소 버그를 수학으로 잡고, 변동성의 비밀을 풀다 — 2022년 10월 금융 AI 연구 하이라이트
2022년 10월에 나온 금융 AI 핵심 논문 4편을 소개합니다. 거래소 매칭 알고리즘의 형식 검증, rough volatility의 통계적 추론, 온라인 포트폴리오의 후회 경계 개선, CVaR 기반 동적 위험 최적화까지—수학이 금융의 신뢰성을 높이는 한 달이었습니다.