
 포트폴리오 최적화A
중요도 샘플링 ISCOS: 희귀 신용손실 시뮬레이션을 두 배 효율로
100년 만의 손실처럼 희귀한 사건을 시뮬레이션할 때 표본이 모자라는 문제, 어떻게 풀까? 교차엔트로피 중요도 샘플링에 조건부 확률을 더한 ISCOS가 신용 포트폴리오 꼬리 위험 계산을 얼마나 빠르고 안정적으로 만드는지 쉽게 설명합니다.
21분
중요도 샘플링희귀 사건 시뮬레이션+5
“CVaR” 태그가 담긴 7개의 글
포트폴리오 최적화A100년 만의 손실처럼 희귀한 사건을 시뮬레이션할 때 표본이 모자라는 문제, 어떻게 풀까? 교차엔트로피 중요도 샘플링에 조건부 확률을 더한 ISCOS가 신용 포트폴리오 꼬리 위험 계산을 얼마나 빠르고 안정적으로 만드는지 쉽게 설명합니다.
 📊 2022-10 월간
2022년 10월에 나온 금융 AI 핵심 논문 4편을 소개합니다. 거래소 매칭 알고리즘의 형식 검증, rough volatility의 통계적 추론, 온라인 포트폴리오의 후회 경계 개선, CVaR 기반 동적 위험 최적화까지—수학이 금융의 신뢰성을 높이는 한 달이었습니다.
 📊 2022-01 월간
2022년 1월 arXiv에 공개된 AI 금융 연구를 5개 테마로 정리합니다. 고차원 포트폴리오의 VaR/CVaR 추정 가속, CVaR 기반 최적 집행 전략, 비동기 고빈도 데이터의 공분산 추정, 선행-후행 네트워크 클러스터링, 리스크 인식 강화학습 트레이딩까지 — 이론과 실전을 잇는 핵심 연구들을 쉽게 풀어 설명합니다.
 📊 2021-02 월간
2021년 2월 arXiv에 공개된 시스템 트레이딩 연구를 테마별로 살펴봅니다. 예측-최적화 통합, 야간 변동성 모델링, 숏스퀴즈 이론화, 위험회피 강화학습, 팩터 검정의 다중가설 통제까지 — 분리된 파이프라인을 연결하는 아이디어들이 쏟아진 달이었습니다.
 📊 2020-08 월간
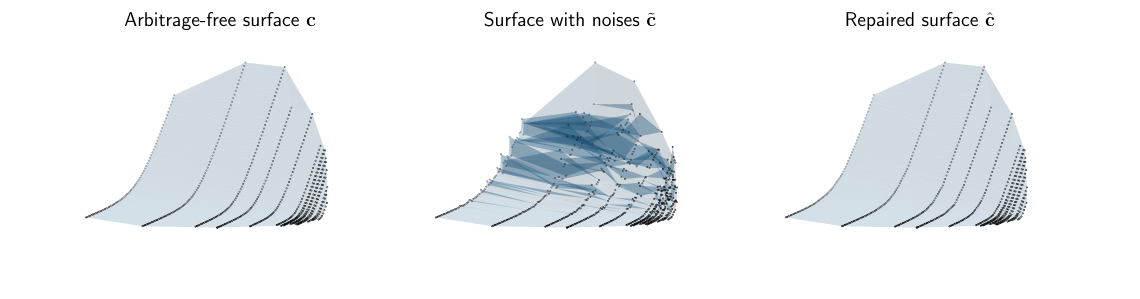
2020년 8월 arXiv에 올라온 시스템 트레이딩 핵심 논문들을 테마별로 정리합니다. 세금 인식 포트폴리오 최적화, 두꺼운 꼬리의 CVaR 추정, 옵션 차익거래 자동 탐지·수리, 예측 모델 검증 표준화까지 — 현실의 복잡한 제약을 수학으로 풀어내는 실용적 연구들을 살펴봅니다.
 📊 2020-07 월간
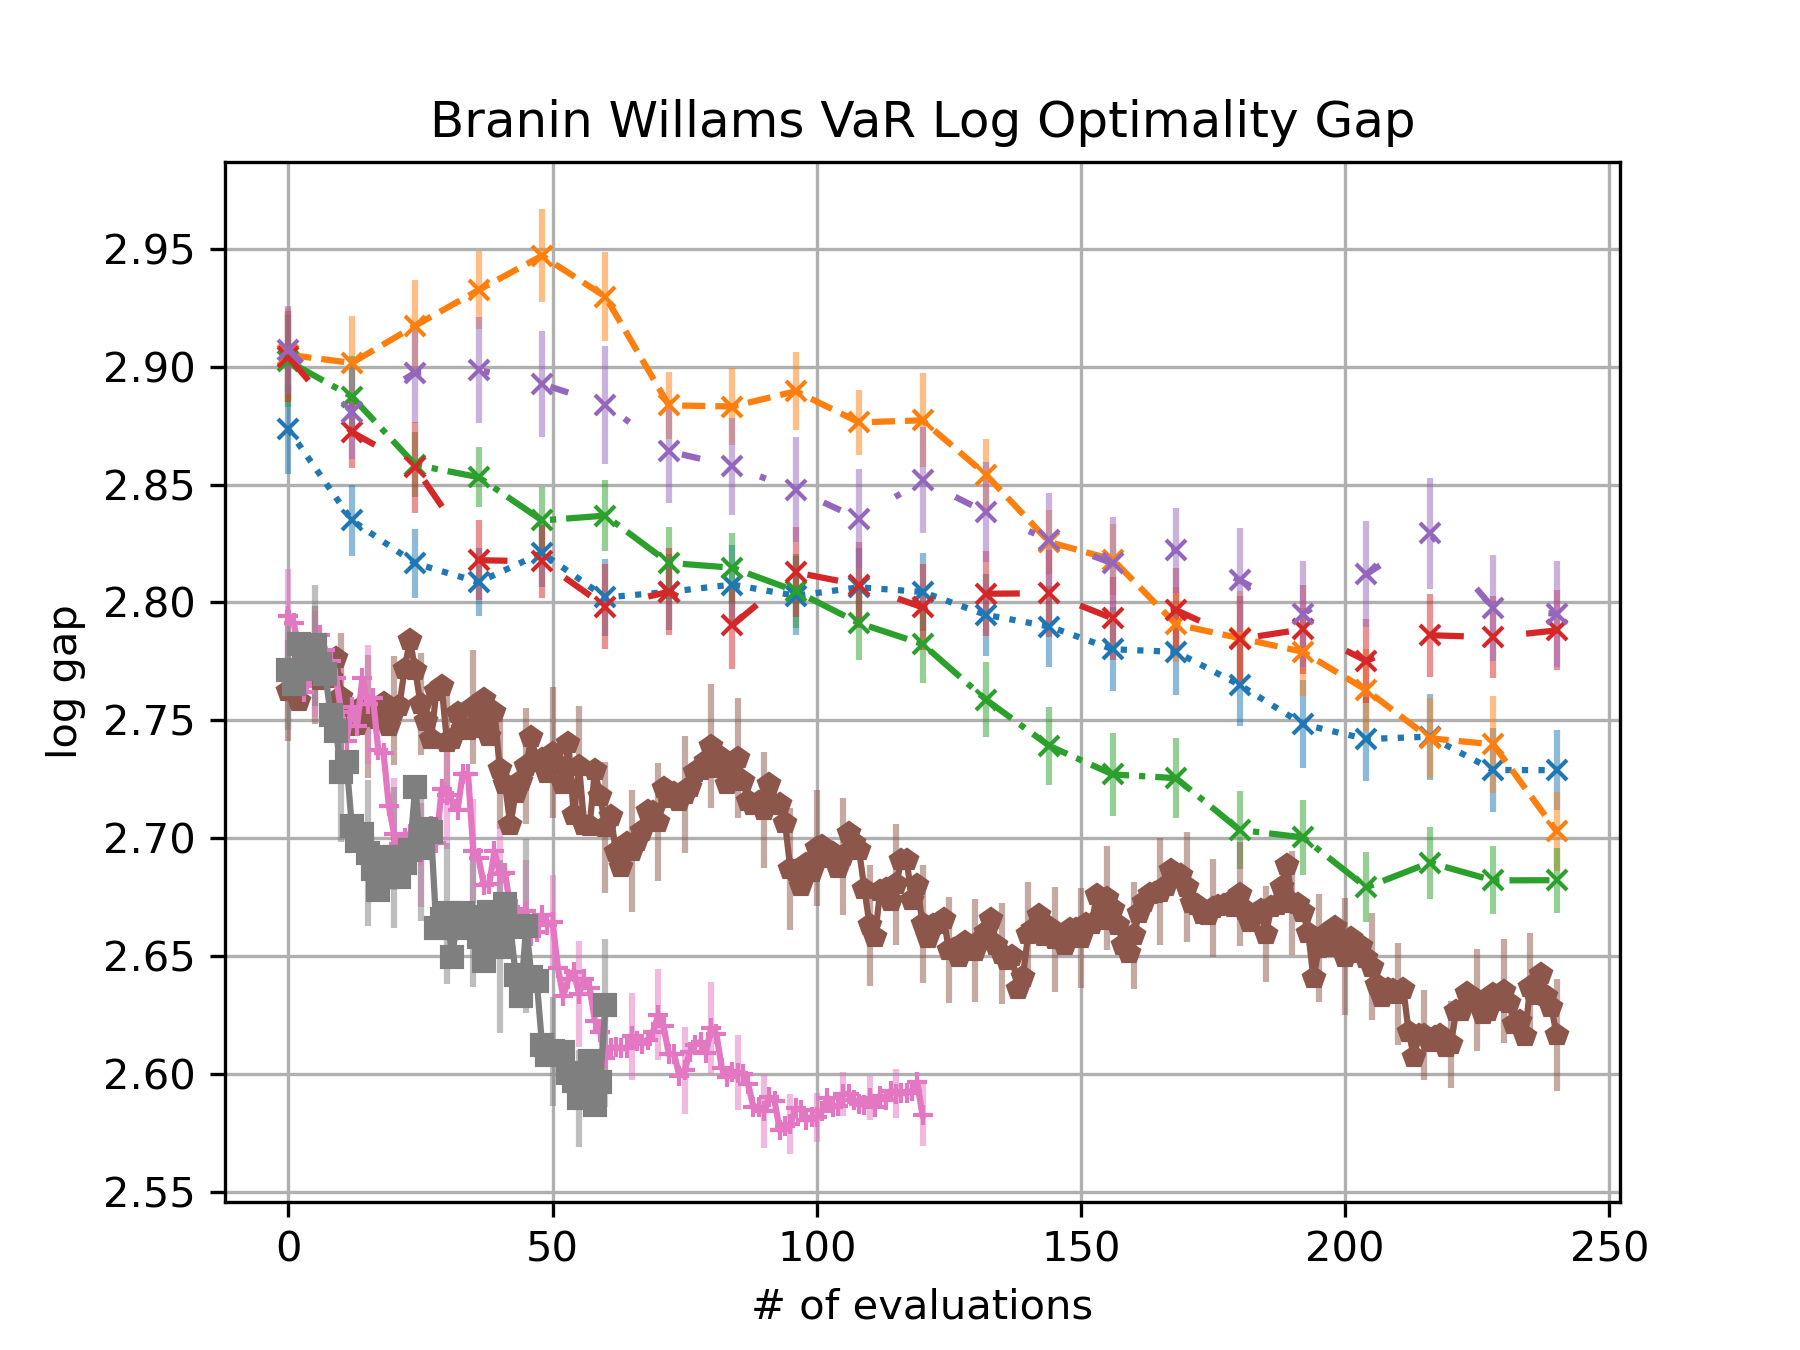
2020년 7월 arXiv에 올라온 AI 금융 연구를 4개 테마로 정리합니다. 베이지안 최적화로 리스크를 직접 탐색하고, 딥러닝으로 옵션 가격면을 학습하며, 강화학습으로 하방 위험을 제약하고, 팩터 모델에 불확실성을 더하는 — '평균'이 아닌 '꼬리'를 다루는 한 달이었습니다.
 📊 2020-02 월간
2020년 2월 arXiv에 올라온 금융 AI·퀀트 연구 중 주목할 논문 5편을 테마별로 정리합니다. 거친 변동성의 수학적 필요조건, 자동 알파 팩터 발굴, CVaR 기반 위험회피 학습, 오프라인 정책 평가, Lévy 점프 최적 청산까지.