Ohse AI LabOHSE AI LAB

#강화학습 포트폴리오

“강화학습 포트폴리오” 태그가 담긴 3개의 글

월간 종합 블로그: 2025년 9월 — RL 포트폴리오의 이론적 한계와 새로운 수학적 도구의 등장
📊 2025-09 월간

월간 종합 블로그: 2025년 9월 — RL 포트폴리오의 이론적 한계와 새로운 수학적 도구의 등장

2025년 9월 arXiv에 공개된 AI 금융 연구를 5가지 테마로 정리합니다. 강화학습 포트폴리오의 이론적 한계, GFlowNet 기반 알파 마이닝, SABR 메타러닝 IVS 복원, 확산모델 포트폴리오 최적화, LLM 트레이딩 에이전트까지 — 전통 수리금융과 생성 AI가 결합하는 새로운 흐름을 살펴봅니다.

29분
금융 AI강화학습 포트폴리오+9
2023년 11월 금융 AI 논문: LLM 트레이딩의 불안한 진실과 13만 개 전략의 승자
📊 2023-11 월간A

2023년 11월 금융 AI 논문: LLM 트레이딩의 불안한 진실과 13만 개 전략의 승자

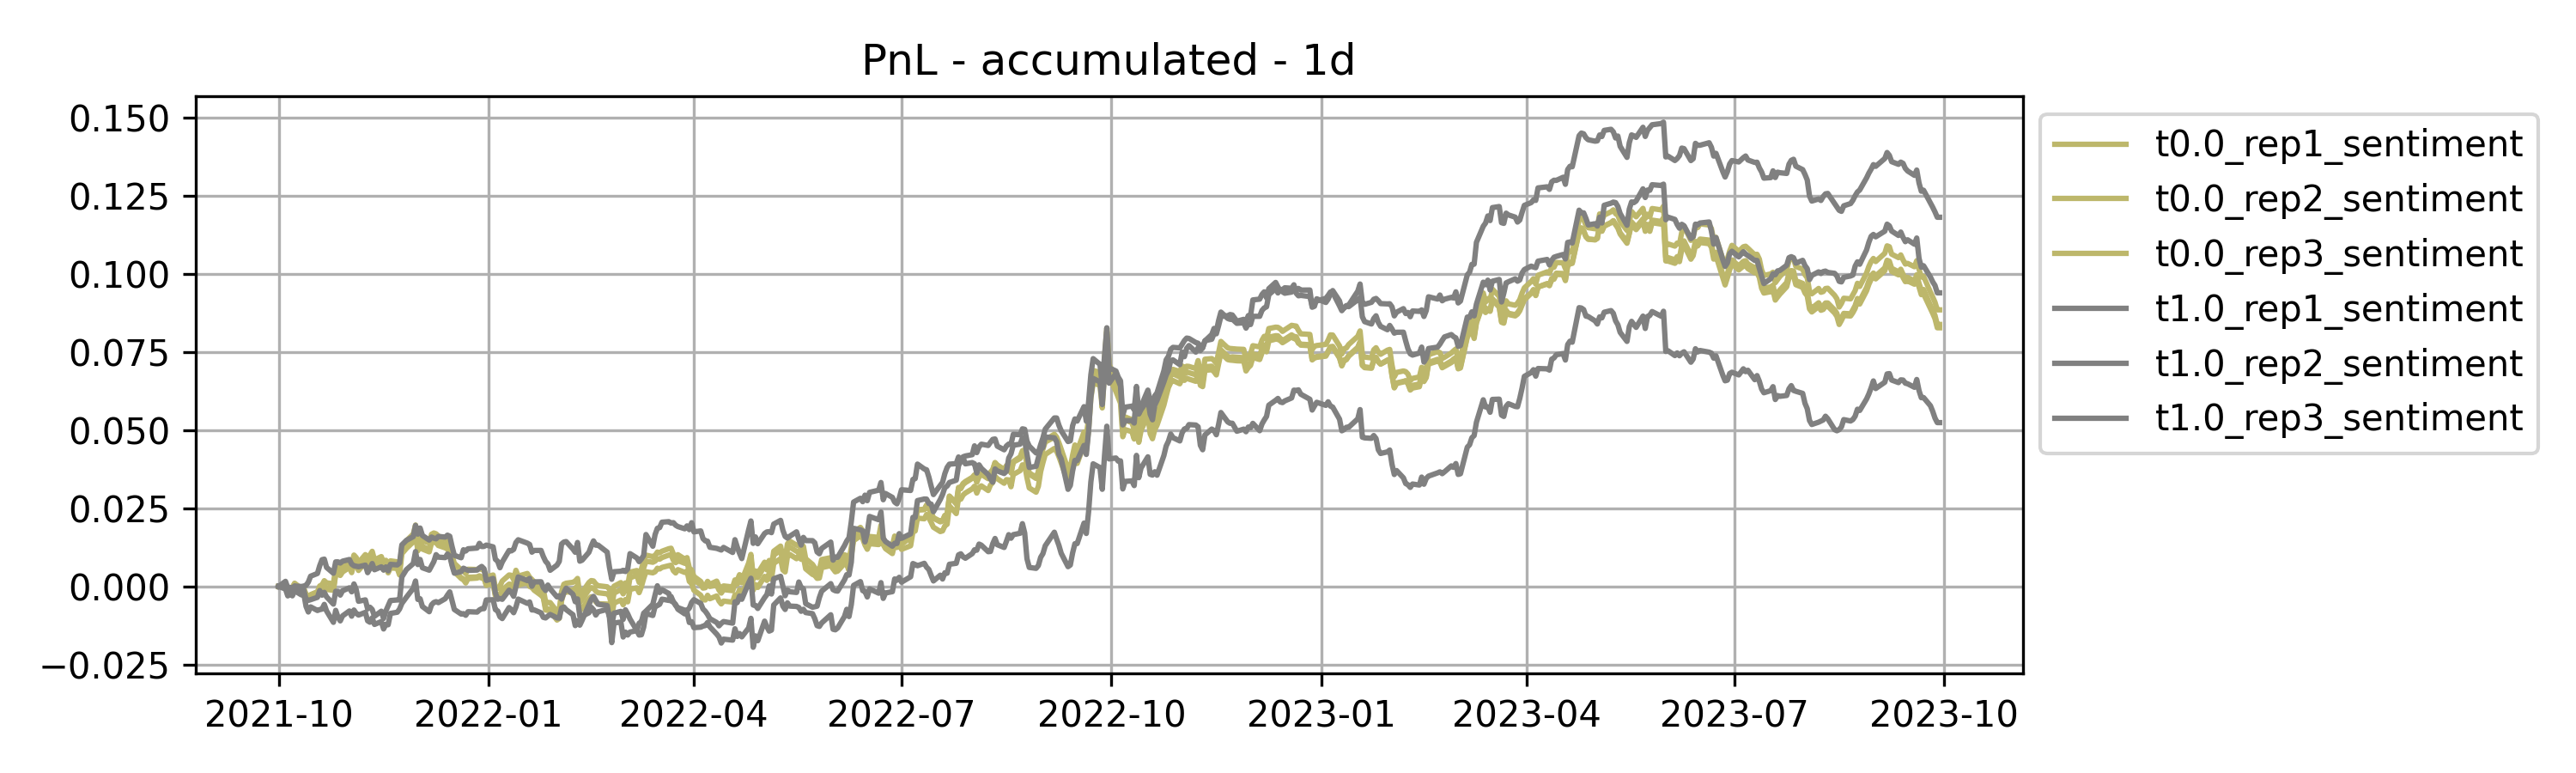
2023년 11월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다. 13만 6천 개 전략을 한 번에 검증한 팩터 마이닝, 온도를 0으로 해도 흔들리는 LLM 감성 투자, 리스크 회피 성향을 배우는 강화학습, CVA 감마를 빠르고 안정적으로 계산하는 수치 기법, 전력 가격 시나리오를 통째로 만드는 생성 모델까지.

40분
금융 AI 논문LLM 트레이딩 에이전트+6
옵션 가격결정과 거친 변동성, 그리고 Quant GANs: 2019년 7월 금융 AI 논문
📊 2019-07 월간A

옵션 가격결정과 거친 변동성, 그리고 Quant GANs: 2019년 7월 금융 AI 논문

2019년 7월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다. 모델 없이 옵션 가격 상한을 구하는 수학, 미시구조에서 태어나는 거친 변동성, 금융 시계열을 생성하는 Quant GANs, 로보 투자의 진짜 수혜자, 강화학습 자산배분 — 생성형 AI 이전의 기초 공사 현장을 다룹니다.

36분
옵션 가격결정거친 변동성+6