Ohse AI LabOHSE AI LAB

#강화학습 트레이딩

“강화학습 트레이딩” 태그가 담긴 5개의 글

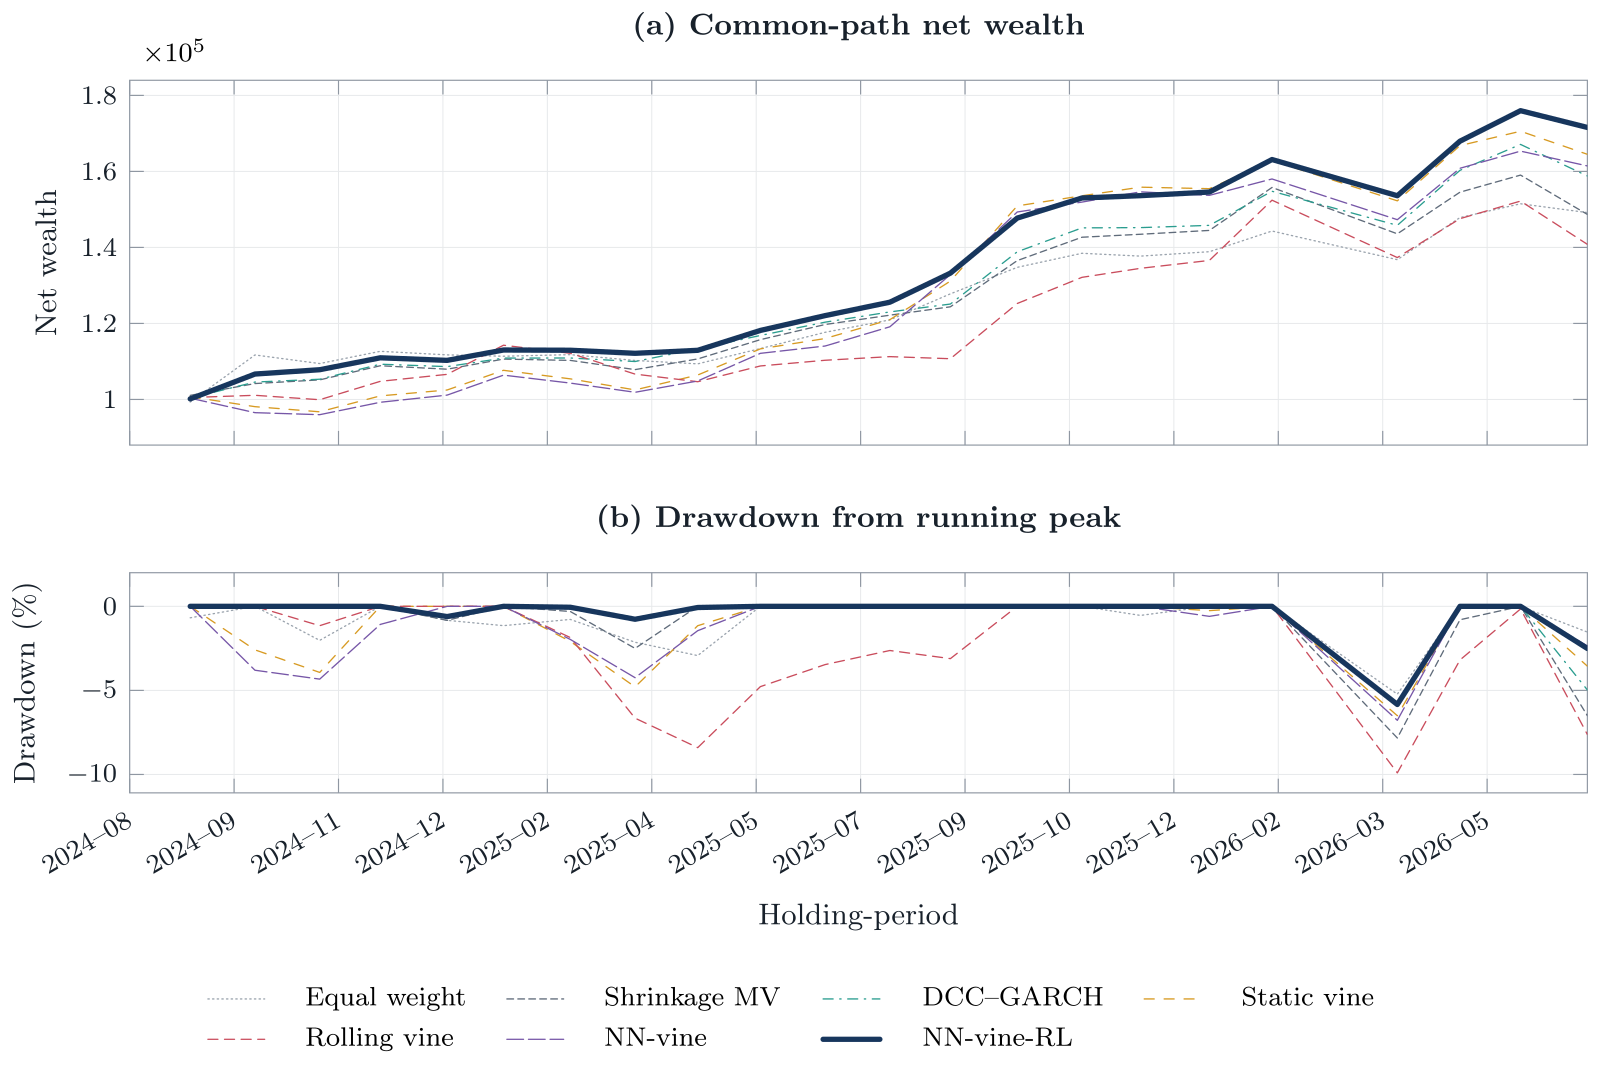
가상 시장을 만들어 연습시킨 AI 포트폴리오 매니저 — vine copula 시뮬레이션과 강화학습이 거래비용을 41.5% 줄인 비결
강화학습 포트폴리오

가상 시장을 만들어 연습시킨 AI 포트폴리오 매니저 — vine copula 시뮬레이션과 강화학습이 거래비용을 41.5% 줄인 비결

투자는 미래가 한 번뿐이라 연습할 수 없다. 이 논문은 자산 간 관계를 배워 가상 시장을 찍어내고, 그 가상 세계에서 강화학습 매니저를 훈련시켜 22개월 실전에서 연 34.13%, 샤프 2.31을 기록했다. 시뮬레이션 연습이 거래비용을 41.5% 줄인 과정과, '모형을 믿어도 되는가'를 수학적으로 따진 점을 쉽게 정리한다.

20분
포트폴리오 최적화vine copula+5
강화학습 주문집행이 실전에서 실패하는 이유: 2023년 일반화 거래집행 RL
알고리즘 트레이딩S

강화학습 주문집행이 실전에서 실패하는 이유: 2023년 일반화 거래집행 RL

백테스트에서는 완벽했던 강화학습 주문집행 알고리즘이 실전에서 무너지는 이유를 이론과 실험으로 규명한 2023년 연구를 쉽게 풀어 설명합니다. 과적합의 구조적 원인, 컨텍스트 압축 해법, 그리고 실전 적용 시사점을 다룹니다.

19분
강화학습 트레이딩주문집행+6
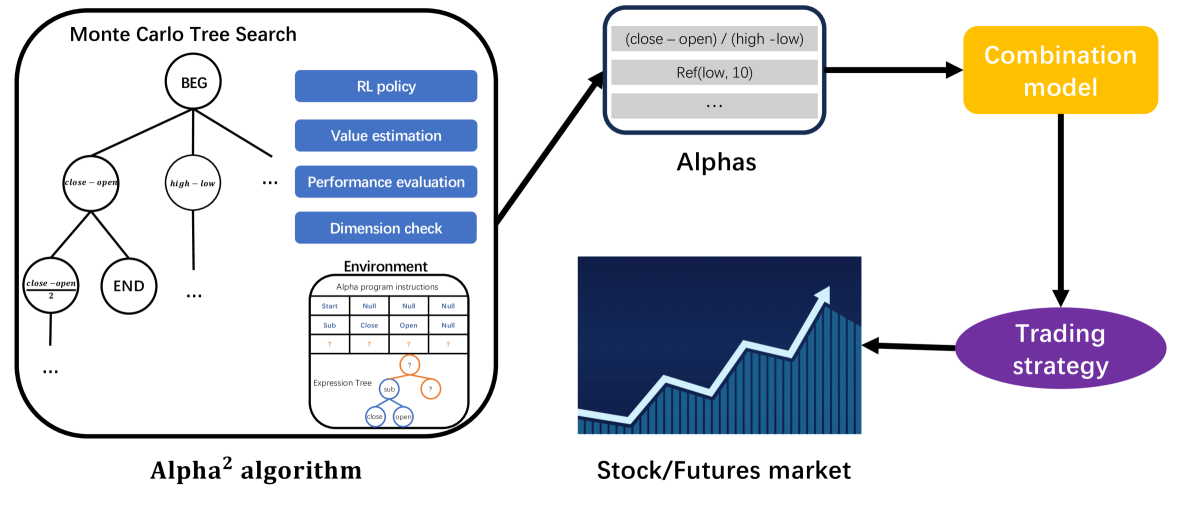
2024년 6월 AI 퀀트 리서치 요약 — 알파 자동화부터 꼬리 리스크까지
📊 2024-06 월간

2024년 6월 AI 퀀트 리서치 요약 — 알파 자동화부터 꼬리 리스크까지

2024년 6월 arXiv에 공개된 AI·퀀트 금융 논문 293편을 분석했습니다. 딥러닝으로 알파를 자동 발굴하는 방법, 시장 레짐에 맞춰 포트폴리오를 바꾸는 전략, 전통 상관이 숨기는 꼬리 리스크의 비밀 등 4가지 테마로 정리합니다.

31분
알파 탐색강화학습 트레이딩+4
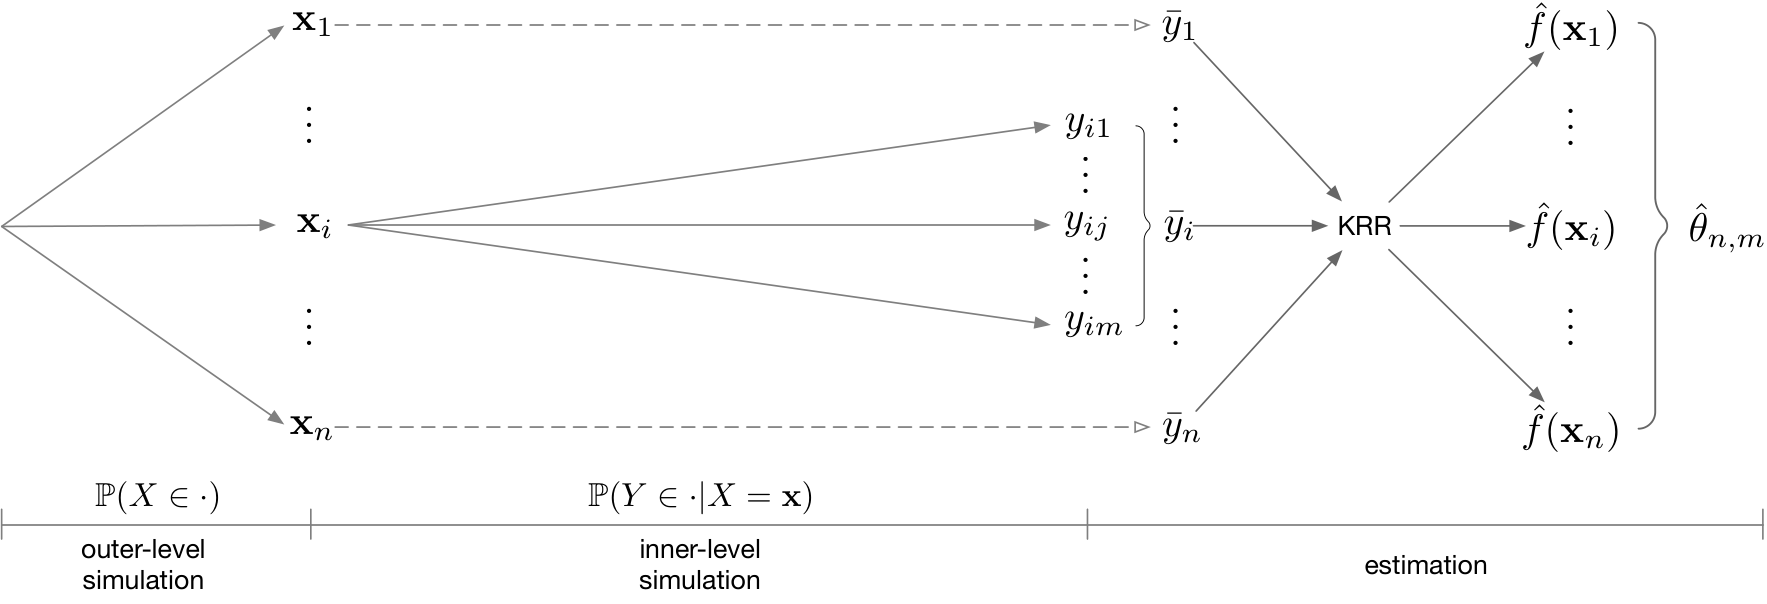
중첩 시뮬레이션의 KRR 기반 가속 — 고차원 리스크 추정의 차원 저주 완화
📊 2022-01 월간

2022년 1월 AI 금융 연구 요약 — 고차원 리스크 추정, CVaR 집행, 선행-후행 네트워크

2022년 1월 arXiv에 공개된 AI 금융 연구를 5개 테마로 정리합니다. 고차원 포트폴리오의 VaR/CVaR 추정 가속, CVaR 기반 최적 집행 전략, 비동기 고빈도 데이터의 공분산 추정, 선행-후행 네트워크 클러스터링, 리스크 인식 강화학습 트레이딩까지 — 이론과 실전을 잇는 핵심 연구들을 쉽게 풀어 설명합니다.

22분
금융 AI포트폴리오 최적화+6
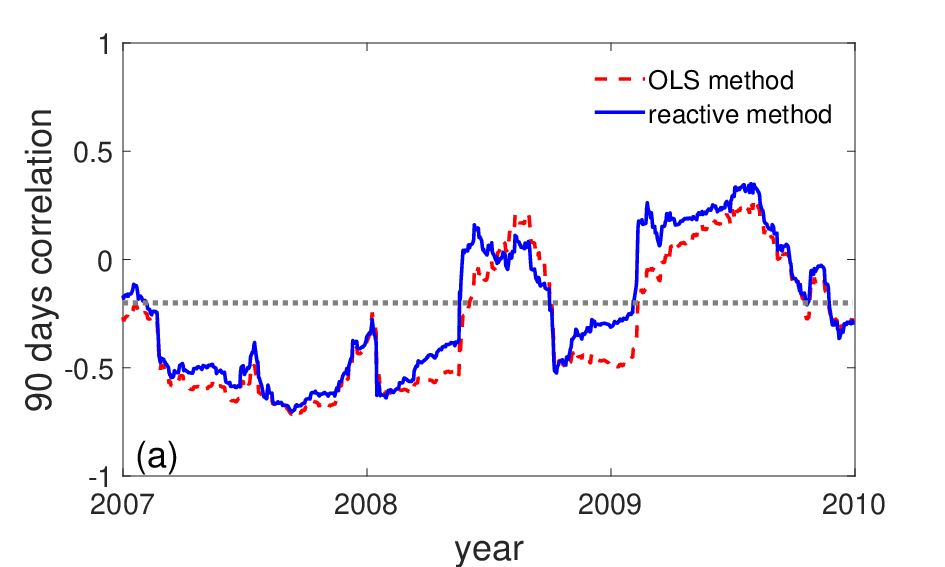
2019년 11월 AI 금융 연구 리뷰 — 시장이 흔들릴 때 베타를 잡는 법, 그리고 가짜 옵션 시장을 만든 GAN
📊 2019-11 월간

2019년 11월 AI 금융 연구 리뷰 — 시장이 흔들릴 때 베타를 잡는 법, 그리고 가짜 옵션 시장을 만든 GAN

2019년 11월 arXiv에 올라온 AI 금융 연구를 살펴봅니다. 레버리지 효과로 베타를 보정하는 모형, GAN으로 옵션 시장을 시뮬레이션하는 기술, Uniswap AMM의 수학적 분석, 그리고 강화학습 트레이딩까지 — 전통 금융수학과 AI가 만나는 순간을 포착했습니다.

13분
금융 AI베타 헤징+6