"변동성의 거칠기와, 연금 통장의 공식과, 은행 부도의 연쇄를 한 달에 모두 다시 쓰다." 2018년 1월에 나온 금융 연구들을 한 문장으로 요약하면 이렇다 — 옵션 시장의 변동성이 '거칠게' 움직이는 이유를 주문흐름에서 찾아 이론으로 묶은 연구, 퇴직연금에서 '언제 주식을 얼마나 팔아야 하는가'를 스프레드시트 한 줄 공식으로 만든 연구, 금리가 여러 개로 갈라진 세상에서 가격을 일관되게 매기는 방법, 시간을 넣어 은행의 '연체'와 '부도'를 처음으로 구분한 네트워크 모형, 그리고 블랙숄즈 옵션 가격을 데이터에서 배우려는 강화학습 실험. 2018년 초, 지금 쓰는 많은 실무 도구의 뼈대가 여기서 굳어졌다.
들어가며: 금융의 '기본 공식'을 다시 열어보기
금융을 조금만 공부해 보면 만나는 공식들이 있다. 옵션 가격의 블랙숄즈 공식, 포트폴리오의 마코위츠 최적화, 은행 위험을 계산하는 부채 네트워크 모형 같은 것들이다. 이 공식들은 훌륭하지만, 2008년 금융위기가 지나간 뒤 하나둘씩 금이 가기 시작했다. 은행 간 금리와 '진짜' 무위험 금리가 벌어졌고(위기 전에는 거의 붙어 있었다), 시장의 변동성은 교과서 가정보다 훨씬 '거칠게' 굴렀으며, 은행 하나가 무너질 때 남은 은행들이 어떻게 쓰러지는지도 정확히 알 수 없었다.
2018년 1월의 논문들은 공통적으로 이렇게 묻는다. "기본 공식을 현실에 맞게 다시 열어보면, 무엇이 달라지는가?" 흥미로운 점은, 이 달의 상위 논문들이 "다음 달에 오를 종목"을 거의 묻지 않는다는 사실이다. 대신 변동성 모형의 통합, 자산배분 공식의 단순화, 가격결정의 일관성, 부도 전염의 시간 동학처럼 "계산의 뼈대" 문제가 상위권을 채웠다. 다섯 갈래로 풀어 보자.
테마 1: 변동성은 왜 거칠까 — "주문 하나하나의 군집이 만드는 흔들림"
시장의 변동성은 매끈하지 않다
주가를 매일 들여다보면, 변동성이 '매끈하게' 오르내리는 게 아니라 잔잔한 뒤 갑자기 툭툭 튀는 느낌을 받는다. 이것을 수학자들은 "거친 변동성(rough volatility)"이라고 부른다. 마치 벽의 미세한 거칠기(샌드페이퍼 표면)처럼 가격의 변동성 자체가 미세하고 빠르게 떨리는 것. 그런데 오랫동안 쓰이던 대표 모형인 헤스톤 모형은 이 거칠기를 표현하지 못했다 — 헤스톤의 변동성은 너무 매끈했다.
2010년대 초, "변동성이 거칠다"는 실증 사실이 쌓이면서 새로운 모형(rough Heston)이 등장했지만, 계산이 가능한 모형의 경계가 어디인지, 왜 거칠기가 생기는지에 대한 설명은 여전히 부족했다.
Affine forward variance 모형 (1801.06416): 하나의 틀로 묶는다
2018년 1월, 컬럼비아대 출신의 변동성 이론가 짐 개더럴(Jim Gatheral, Baruch College)과 마틴 켈러-레셀(Martin Keller-Ressel, TU 드레스덴 공대)은 AFV(affine forward variance) 모형이라는 큰 우산을 제시했다. 핵심 아이디어는 우아하다.
- 미래의 '기대 변동성'을 상태로 삼는다. "오늘 시장이 내년 3월의 변동성에 대해 기대하는 값" 같은 미래 기대(전방 분산, forward variance)를 모형의 중심에 놓는다. 그러면 헤스톤 같은 매끈한 모형도, rough Heston 같은 거친 모형도 모두 같은 틀 안에 들어온다.
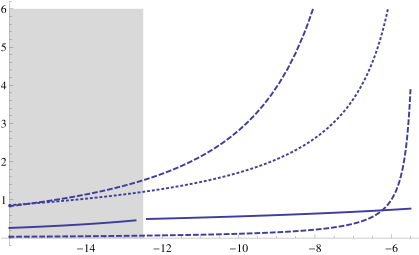
- "계산 가능한 모형"의 조건을 딱 집어 준다. 어떤 변동성 모형이 옵션 가격을 빠르게 계산할 수 있는 형태(affine 구조)를 갖는지는, 하나의 방정식(합성 리카티 방정식)이 풀리는지와 같다는 필요충분 조건을 증명했다. 결론은 좀 놀랍다 — "거친 변동성 모형(rough Heston)이, 세부 함수 선택을 빼면, 유일하게 계산 가능한 변동성 모형"이라는 것.
- 변동성의 거칠기는 '사람의 주문 습관'에서 나온다. 주문이 한꺼번에 몰리고(자기흥분), 이런 주문 흐름의 모형이 고빈도로 쪼개질수록 AFV 모형에 수렴함을 보였다. 즉 개인들의 주문 패턴이 쌓여 시장 전체의 거친 변동성이 된다는 이야기다. 뉴턴의 사과처럼, 미시세계의 현상이 거시의 법칙으로 이어지는 다리가 생긴 셈이다.
한계도 분명하다. 이론 논문이라 공개 코드가 없고(재현성 42점), 실제 옵션 시장 데이터에 맞춰 보정하는 작업은 별도로 남아 있다. 하지만 "변동성 모형의 계보도를 한 장으로 그려 준" 연구로, 이후 거친 변동성 문헌의 기본 참고문헌이 됐다.
이 테마의 다른 논문들
같은 달, 거친 변동성을 '실제 계산'에 옮기는 작업도 이어졌다. 멀티팩터 근사(1801.10359)는 기억이 긴(비마르코프) 거친 변동성을 유한 개의 평균회귀 요인으로 근사해, 기존의 계산 도구로 다룰 수 있게 바꾸고 오차까지 이론적으로 밝혔다. ATM 점근 분석(1801.08675)은 만기가 아주 짧을 때 변동성 곡선의 기울기(스큐)와 곡률이 어떻게 되는지를 수식으로 정량화했다. rough Heston의 모멘트 폭발(1801.09458)은 이 거친 모형에서 '평균이 무한히 커지는 순간'이 고전 헤스톤과 똑같은 조건에서 발생함을 증명했다 — 거칠기가 붙어도 극단값 이론의 큰 틀은 유지된다는 안도감을 주는 결과다.
이 테마의 공통 인사이트
이 논문들이 함께 말하는 것은 이렇다. "변동성의 거칠기는 우연이 아니라 주문흐름의 구조에서 나오고, 어떤 모형이 계산 가능한지는 하나의 수학적 조건으로 정리된다." 변동성 모형이 '더 복잡해지는' 것이 아니라, '왜 그런지 설명되고 어디까지 계산되는지 아는 방향으로' 정리되고 있었다.
테마 2: 퇴직연금의 공식 — "복잡한 최적화를 엑셀 한 줄로"
은퇴를 앞둔 사람의 고민
퇴직연금을 운용하는 사람은 고민한다. "지금은 저축이 얼마 없으니 주식에 많이 넣고, 나이가 들수록 안전한 자산으로 옮겨야 하나? 그런데 정확히 언제, 얼마나?" 교과서의 대답(새뮤얼슨의 패러다임)은 "평생 벌 돈의 현재가치까지 합친 '총 부의'에 일정 비율을 투자하면 끝"이다. 하지만 현실의 연금은 미래 월급을 담보로 빌릴 수 없다. 대출이 안 되는 세상에서는 저축이 적을 때 주식에 '올인'하고, 저축이 쌓이면 서서히 안전자산으로 가는 전략(스토캐스틱 라이프스타일링)이 오히려 최적인 것으로 알려져 있었다. 문제는 이 최적 전략이 복잡한 수치 알고리즘으로만 계산된다는 것이었다 — 일반 운용자는 커녕 전문가조차 스프레드시트에는 못 옮겼다.
Near-Optimal Stochastic Lifestyling (1801.00980): 공식 하나로 끝내기
런던 카스경영대학원(City, University of London)의 알레스 체르니(Aleš Černý)와 브라티슬라바 코메니우스대의 이고르 멜리체르칙(Igor Melicherčík)은 이 문제를 정면에서 풀었다. 저자들은 최적 전략의 본질을 한 가지 개념으로 압축했다 — "상태에 따라 변하는 유효 위험회피도". 쉽게 말하면 이렇다. 저축이 적을 때는 '남은 평생 월급'이라는 큰 보험이 있어 실제보다 위험을 훨씬 감수할 수 있고(적극적), 저축이 많아지면 그 보험이 작아져 조심스러워진다(보수적). 이 '실제 체감 위험회피도'를 상수로 대체하면, 문제는 한 번의 제약 이차계획(엑셀로도 계산 가능)으로 줄어든다. 저자들이 제시한 명시 공식(논문의 식 3.8)은 스프레드시트에 그대로 옮길 수 있는 수준이다.
결과는 인상적이다. 40년 납입 기간의 연금 시뮬레이션에서:
- 근사 전략의 성과가 '완전 최적'과 사실상 구별되지 않는다. 확정등가(확실한 금액으로 환산한 만족도) 기준, 위험회피도 2에서 최적 3.6501 대비 근사 3.6496, 위험회피도 5에서 2.1782 대비 2.1774, 위험회피도 8에서 1.8164 대비 1.8161 — 차이는 넷째 자리 수준이고 내부수익률(연 5.50%, 3.49%, 2.74%)은 완전히 같다.
- 라이프스타일링 효과 자체는 크다. 저축이 적을 때 주식에 올인하지 않고 기계적으로 비중을 줄이면(위험회피도 2 기준) 연 내부수익률이 3.64%에 그치지만, 최적 전략은 5.50% — 연 1.86%p 차이가 40년 복리로 쌓인다.
- 근사 공식이 완전 최적과 갈리는 지점은 초반의 '중간 저축 구간'에서 약 6%p 정도 주식 쪽으로 더 공격적인 것뿐이다.
실용성은 이미 검증됐다. 논문 각주에 따르면 이 결과는 Allianz의 슬로바키아 개인연금 고객용 스프레드시트 모듈러에 도입됐다. 학술 논문이 실무 도구가 된 흔치 않은 사례다.
이 테마의 다른 논문들
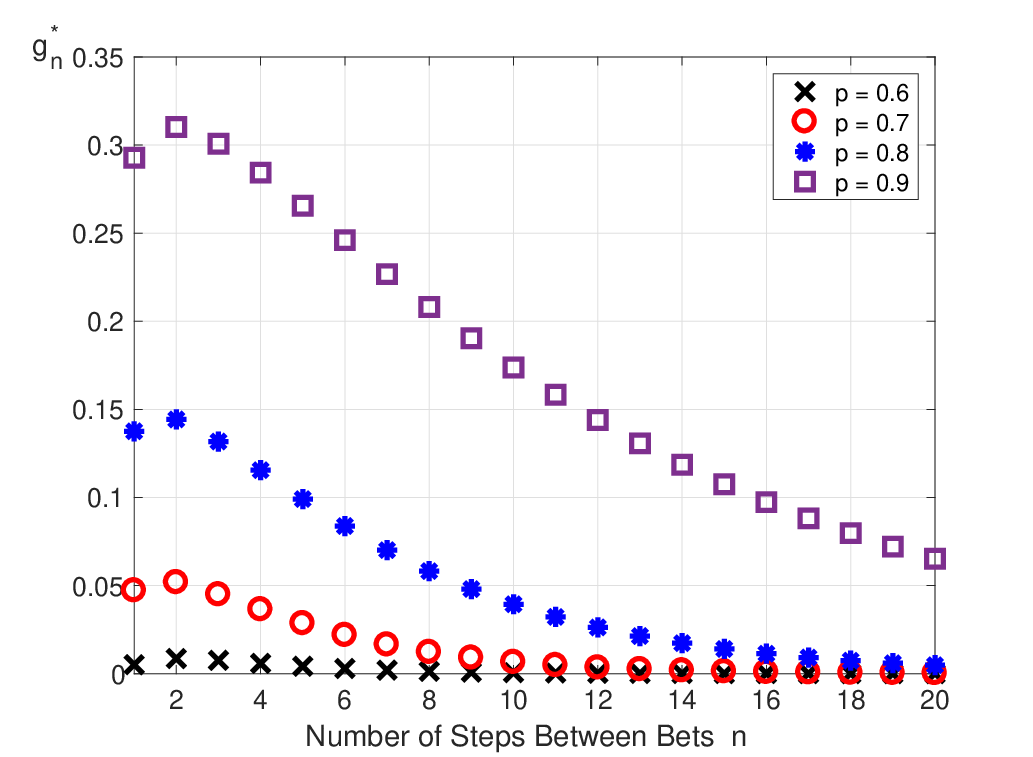
같은 달 포트폴리오 이론은 '실무형 근사' 쪽으로 여러 갈래를 열었다. 장기 성장률의 강건 최적화(1801.06425)는 "내 모형이 틀렸을 수도 있다"는 불확실성 아래에서, 최악의 경우에도 성장률을 달성하는 포트폴리오를 명시적으로 제시했다. Kelly 베팅 빈도(1801.06737)는 '얼마나 자주 매매해야 최적인가'를 로그 성장률 관점에서 답한다 — 매매 비용이 있으면 너무 자주 사고파는 것 자체가 손해라는, 실전 트레이딩의 상식을 수식으로 정리한 것이다. 함수적 포트폴리오 생성(1801.07817)은 시장 대비 '구조적으로' 초과수익을 노리는 전략 클래스의 수학적 조건을 넓혔다.
이 테마의 공통 인사이트
"최적의 복잡함을, 잘 만든 근사로 대체해도 만족도는 거의 깎이지 않는다 — 관건은 근사의 설계다." 복잡한 동적계획 문제를 스프레드시트 한 번의 계산으로 줄이면서도 welfare를 지키는 것, 이것이 이 달 포트폴리오 연구들이 공통으로 보여 준 기술이다.
테마 3: 금리가 여러 개로 갈라진 세상 — "곡선과 곡선 사이의 환율"
위기 이후의 불편한 진실
2008년 이전에는 은행 간 금리(LIBOR)와 사실상의 무위험 금리(OIS)가 거의 붙어 다녀, 돈을 '한 가지 금리'로 할인해도 문제가 없었다. 위기 뒤 두 금리 사이에 큰 틈이 벌어졌다. 이제 "이 상품은 A 금리로 수익이 쌓이고 B 금리로 할인된다"가 일반적인 문제가 됐다. 마치 하나의 통화만 쓰던 마을에 두 통화가 생긴 것 — 환율이 없으면 거래가 꼬인다.
Across-Curve 가격결정 (1801.04994): '금리 곡선의 환율'을 만드는 법
케이프타운대의 안드레아 마키리나(Andrea Macrina)와 오베이드 마호메드(Obeid Mahomed)는 이 문제를 가격 커널(pricing kernel)이라는 오래된 도구로 풀었다. 가격 커널은 쉽게 말해 "미래의 1원이 오늘 얼마의 가치인가"를 시장의 위험 선호도와 함께 담는 일종의 '환산 계수'다. 저자들의 설계는 이렇다.
- 각 금리 곡선을 '별개의 시장'으로 취급한다. 곡선마다 고유의 신용·유동성 위험이 있으니, 각 곡선에 자기만의 가격 커널을 둔다. 각 시장 내부에서는 무차익(공짜 점심 없음)이 성립한다.
- 곡선 간 변환 계수(curve-conversion factor)를 정의한다. 서로 다른 곡선의 현금흐름을 무차익으로 바꿔 주는 '금리 곡선의 환율'을 도입해 모든 시장을 연결한다. 저자들은 이를 통화 환율의 비유(xy-approach)로 설명한다.
- 하나의 가격 공식이 나온다. 수익은 A 곡선으로 쌓이고 할인은 B 곡선으로 하는 상품도, 이제 일관된 가격과 헤지를 계산할 수 있다.
이 프레임워크의 미덕은 기존 연구를 특수한 경우로 품는다는 점이다. 잘 알려진 다중 곡선 모형들(HJM 기반, 합리적 가격 커널 기반)이 이 틀의 특별한 사례로 회수되고, 인플레이션 연계 증권·통화 연계 증권 같은 복합 상품까지 같은 방식으로 평가된다. 신흥국처럼 파생상품 시장이 없어 '가격이 없는 금리 곡선'을 추정해야 하는 문제에도 답을 준다.
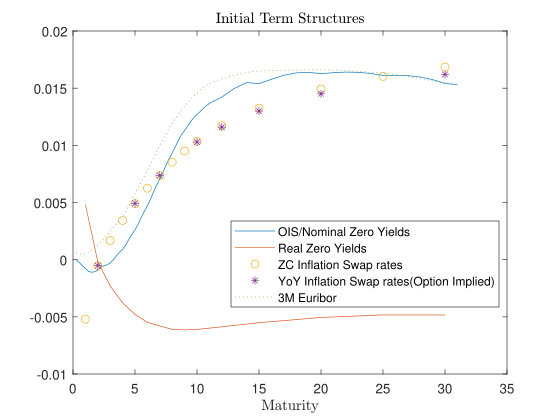
한계: 이론 프레임워크에 무게가 실려 있어(재현성 36점), 실무 이식에는 구현 작업이 필요하다. 그래도 "할인과 적립이 다른 세상"의 가격결정을 하나로 정리한 기준점으로, 오늘날 다중 곡선 실무의 이론적 배경 중 하나다.
이 테마의 다른 논문들
인플레이션 파생(1801.08804)은 같은 정신을 물가 시장에 적용해, 인플레이션 스왑·캡/플로어의 폐쇄형 가격식과 명목-실질 금리 간 볼록성 조정을 정리했다. SABR 모형의 유한요소법(1801.02719)은 금리가 거의 0에 가까운 저금리 환경에서 기존 계산법이 흔들리는 문제(수학적으로 '퇴화'하는 문제)를 새로운 함수공간 기법으로 다뤄 수렴을 되찾았다. 저금리는 이 달의 금리 연구들이 공통적으로 맞닥뜨린 현실이었다.
이 테마의 공통 인사이트
"좋은 프레임워크는 서로 다른 곡선·서로 다른 시장을 무차익으로 잇고, 기존 모형을 특수한 경우로 품는다." 새로움이란 언제나 더 복잡한 모형을 만드는 것이 아니라, 여러 개로 쪼개진 세상을 하나의 일관된 계산으로 되돌리는 것일 수 있다.
테마 4: 은행이 무너지는 방식 — "연체와 부도는 다르다"
도미노의 물리학
2008년 금융위기의 공포는 '은행 하나의 부도'가 아니라 그 연쇄였다. A 은행이 B 은행에 진 빚을 못 갚으면 B도 흔들리고, B와 거래한 C까지 위험해진다. 이 도미노를 수학으로 다루는 고전적 모형(Eisenberg–Noe 모형)이 있지만, 이 모형은 '한 시점의 사진'이다. 시간이 없어서, 돈이 조금 늦게 들어온 것(연체)과 정말 망한 것(부도)이 구분되지 않았다. "며칠만 유예해 주면 회복할 수 있다"는 현실의 제도도 담을 수 없었다.
Dynamic Clearing and Contagion (1801.02091): 시간을 넣으면 무엇이 달라지는가
워싱턴대(세인트루이스)·UC 샌타바바라·스티븐스공대의 바네르지·번스타인·페인스타인 3인은 이 사진 모형에 시간을 넣었다. 핵심은 두 가지다.
- 현금 계좌와 자본 계좌를 분리한다. 당장 지불할 수 있는 돈(현금)과 장기적인 재무 건전성(자본)은 다르다. 정적 모형에서는 둘이 똑같지만, 시간이 흐르면 갈라진다. 그 결과 '돈이 늦게 들어와서 허덕이는 부도(유동성 부족)'와 '자본이 실제로 깨진 부도(지급불능)'가 처음으로 구분됐다.
- 유예기간과 조기부도를 도입한다. 지불을 놓친 뒤 회복할 수 있는 유예기간(Δ)을 두면, 시스템이 무너지는 방식이 달라진다. 시장 참여자가 미래를 예상해 먼저 부도를 선언하는 '조기부도'까지 허용해, 도미노의 '선행 행동'도 모형에 들어갔다.
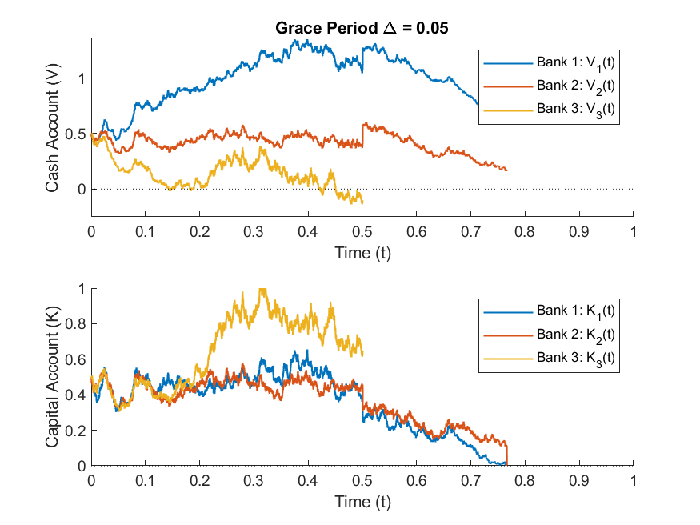
시뮬레이션 예제의 결론은 직관적이다. 은행 하나의 지급불능(약 시점 0.224)이 다른 은행의 연쇄 부도를 부르는 경로가 드러났고, 유예기간을 0 → 0.05 → 0.1로 바꾸면 같은 네트워크에서 부도의 시점과 유형이 달라졌다 — 제도 설계(유예기간)가 시스템 붕괴의 '모양'을 바꾼다는 뜻이다. 한계도 솔직하다. 이 모형은 개념의 기초 공사이며(적용성 45점), 실전 스트레스 테스트로 쓰려면 실제 은행 간 노출 데이터와 시가평가 회계 확장이 필요하다.
이 테마의 다른 논문들
시스템 리스크의 '네트워크' 측면도 이 달에 두텁게 다뤄졌다. 미국 뮤추얼펀드 보유 네트워크(1801.02205)는 흥미로운 역설을 보여 준다 — 각 펀드가 내부적으로는 분산 투자를 잘해도, 펀드들이 서로 비슷한 종목을 들고 있으면(유사성이 높으면) 시스템 전체의 취약성은 오히려 커진다는 것. 금융위기 전후의 충격 전파 데이터가 이를 뒷받침한다. 다중기업 부도모형(1801.00362)은 세 회사가 동시에 무너지는 확률을 브라운 운동의 기하학으로 계산했고, 은행 간 네트워크 동적 모형(1801.00185)은 '누가 누구와 거래하는 관계'가 시간에 따라 어떻게 생기고 바뀌는지를 추정하는 틀을 제시했다.
이 테마의 공통 인사이트
"언제, 어떤 순서로 지불하는가를 빼놓고 계산한 리스크는 위기의 연쇄를 놓친다." 부도는 회계상의 사건이 아니라 시간의 드라마이며, 같은 대차대조표라도 지불의 시계가 다르면 결과가 다르다는 것이 이 달의 연구들이 남긴 교훈이다.
테마 5: 옵션 가격을 '배운다' — 데이터로 블랙숄즈 다시 풀기
공식이 아니라 데이터에서
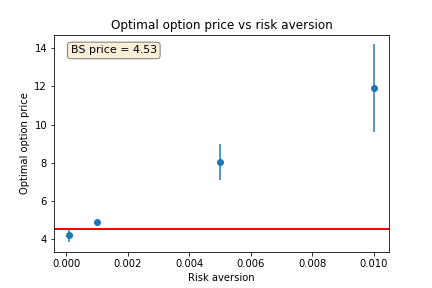
블랙숄즈 이론은 아름답다 — 주식과 현금만으로 옵션을 완전히 복제할 수 있고, 그래서 가격이 유일하게 정해진다. 하지만 이 성립 조건(초당 무한히 헤지, 비용 0)은 현실이 아니다. 현실의 트레이더는 하루 몇 번, 그것도 비용을 내며 헤지를 조정한다. 그러면 옵션은 '복제 가능한 중복품'이 아니라 위험과 수익을 저울질해야 하는 대상이 된다. 그렇다면 옵션 가격을 데이터에서 배울 수는 없을까?
QLBS Q-Learner Goes NuQLear (1801.06077): 강화학습으로 옵션을 배우다
뉴욕대 공대(NYU Tandon)의 이고르 할페린(Igor Halperin)은 블랙숄즈의 '복제 포트폴리오 리밸런싱' 문제에 강화학습의 대표 알고리즘인 Q-러닝을 결합한 QLBS 모형을 확장했다. 'NuQLear'(수치 Q-러닝)라는 재치 있는 이름의 이 논문은 세 가지를 더했다.
- Fitted Q Iteration(FQI) — 데이터만으로 해를 구한다. 모형을 미리 정해 놓고 푸는 전통적 방법(DP)과, 시뮬레이션 데이터만 보고 배우는 강화학습(RL) 해법을 정면 비교했다. 결론: 위험 회피가 0에 가까워지면 두 해법 모두 블랙숄즈 가격에 수렴한다 — '배운 가격'이 교과서 가격을 다시 만들어 내는 셈이다.
- 역강화학습 — 트레이더의 행동에서 배운다. 보상(위험 조정 수익)을 볼 수 없고 가격과 트레이더의 리헤지(재조정) 행동만 관찰할 때도, 그 행동 뒤의 위험 선호도를 되짚어 낼 수 있다(최대 엔트로피 IRL). '잘못 헤지하는 트레이더'를 보고도 배울 수 있는지, 행동에 무작위 잡음(15~50%)을 섞어 시험했는데 합리적 수준의 내성을 보였다.
- 옵션 '포트폴리오' — 스마일이 부산물로 나온다. 여러 옵션을 함께 배우면, 블랙숄즈가 설명하지 못하는 '변동성 스마일'(행사가격별로 다른 변동성)을 별도의 모형 없이 데이터에서 끌어낼 수 있다. 모형을 맞추는 것이 아니라 배우는 과정에서 스마일이 나오는 것이다.
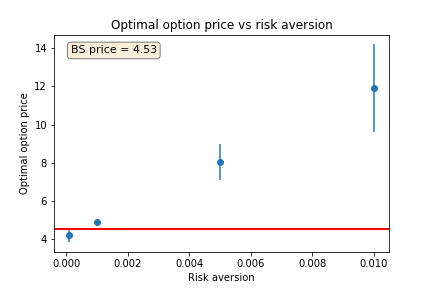
한계는 분명하다. 실험이 전부 몬테카를로 시뮬레이션 경로 기반이고(엄밀성 48점), 실제 시장 데이터 검증은 이뤄지지 않았다. 강화학습 옵션 가격결정은 이후 여러 갈래로 발전하지만, 이 시점(2018년 1월)에는 '가능성의 시연'이었다. 그래도 "헤지와 가격결정을 위험-수익 관점에서 하나로 학습한다"는 관점은, 이후 딥러닝 헤징이 걸어갈 길의 이정표다.
이 테마의 다른 논문들
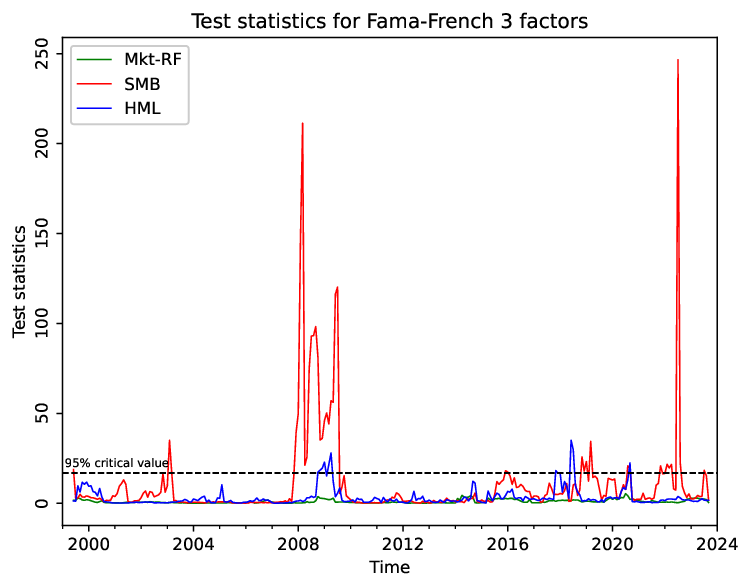
학습의 '안전장치'와 '검증'도 함께 다뤄졌다. f-발산 정책 개선(1801.00056)은 강화학습에서 학습이 튀지 않게 붙이는 안전장치(KL 발산)를 더 넓은 가족으로 일반화했다. 이질적 정보 융합 예측(1801.00588)은 주가 그래프에 뉴스 이벤트와 시장 감성을 섞어 예측력을 높였다. 한편 '배운 것을 어떻게 믿을까'의 문제도 진지하게 다뤄졌다 — 레짐 수 검정(1801.06862)은 "시장 국면이 몇 개인가"를 통계적으로 검정하는 엄밀한 기준을 세웠고, 밀도예측 비교(1801.08007)는 21년 자료로 15개 예측 기법을 일괄 비교했으며, 가짜 계절성 검정(1801.07941)은 '월요일 효과' 같은 주간 계절성의 상당 부분이 사실은 장기 상관에서 나온 착시일 수 있음을 보였다.
이 테마의 공통 인사이트
"학습의 강력함은 검정의 엄밀함과 짝을 이룰 때만 신뢰할 수 있다." 데이터에서 배우는 방법이 빠르게 발전하는 한편, "이 결과가 우연이 아닌가"를 묻는 통계적 검정 연구가 같은 무게로 놓여 있었던 한 달이다.
2018년 1월 전체에서 읽어 내려갈 한 줄
이 달의 다섯 갈래는 하나의 흐름으로 모인다. "기본 공식을 현실에 맞게 다시 열어보기." 변동성은 거칠어진 현실을 주문흐름에서 설명해 통합하고(테마 1), 자산배분은 복잡한 최적화를 실무 공식으로 압축하며(테마 2), 갈라진 금리 곡선을 무차익으로 잇고(테마 3), 정적인 부도 사진에 시간을 넣어 연체와 부도를 가르고(테마 4), 마침내 가격을 '배우는' 실험이 공식의 아성에 도전했다(테마 5).
또 하나 눈에 띄는 것은 '새로운 예측'보다 '계산 가능성과 일관성'이 상위권을 채웠다는 점이다. AFV의 방정식, 라이프스타일링의 명시 공식, across-curve 가격 공식, 동적 clearing의 존재·유일성 — 모두 "실무에서 계산할 수 있으면서도 이론이 무너지지 않는 형태"를 향한 작업이다. 8년 뒤 오늘날, 거친 변동성 모형은 옵션 실무의 표준 도구가 됐고 다중 곡선은 금리 파생의 기본 전제가 됐으며, 강화학습 헤지는 복수의 연구 분야로 자랐다. 그 출발점의 상당수가 이 한 달의 논문 위에 서 있다. 요컨대 2018년 1월은 "위기 이후의 금융을 설명할 새 이론의 뼈대를 세우던, 그래서 곧 올 학습 혁명의 자리를 미리 비워 두던 달"이었다.
더 알아보기
이 글에서 깊게 다룬 다섯 논문의 원문과 평가 점수, 그리고 이어 읽을 만한 논문들이다. 점수는 오셀랩 KB의 5차원 평가(새로움·적용성·엄밀성·재현성·통찰, 각 100점 만점)로, 참고용이다.
1. Affine forward variance models (Gatheral & Keller-Ressel, 2018)
- 원문: https://arxiv.org/abs/1801.06416
- KB 점수: 새로움 82 · 적용성 68 · 엄밀성 90 · 재현성 42 · 통찰 86 (복합 75.3, A등급)
- 이어 읽기: The rough Hawkes Heston stochastic volatility model, Gatheral's Conjecture Revisited, Pricing VIX options under the Heston-Hawkes stochastic volatility model — 거친 변동성과 주문흐름을 잇는 연구의 후속 계보
2. Simple Explicit Formula for Near-Optimal Stochastic Lifestyling (Černý & Melicherčík, 2018)
- 원문: https://arxiv.org/abs/1801.00980
- KB 점수: 새로움 72 · 적용성 71 · 엄밀성 83 · 재현성 42 · 통찰 76 (복합 70.8, A등급)
- 이어 읽기: Optimal Tracking Portfolio with A Ratcheting Capital Benchmark, Distributionally Robust End-to-End Portfolio Construction — 자산배분 최적화를 실무 형태로 옮기는 후속 연구들
3. Consistent Valuation Across Curves Using Pricing Kernels (Macrina & Mahomed, 2018)
- 원문: https://arxiv.org/abs/1801.04994
- KB 점수: 새로움 76 · 적용성 70 · 엄밀성 79 · 재현성 36 · 통찰 75 (복합 69.0, A등급)
- 이어 읽기: Quantitative Fundamental Theorem of Asset Pricing, Arbitrage-free neural-SDE market models — 무차익 가격결정의 이론과 현대적 확장
4. Dynamic Clearing and Contagion in Financial Networks (Banerjee, Bernstein & Feinstein, 2018)
- 원문: https://arxiv.org/abs/1801.02091
- KB 점수: 새로움 72 · 적용성 45 · 엄밀성 78 · 재현성 40 · 통찰 70 (복합 61.5, B등급)
- 이어 읽기: Clearing Payments in Dynamic Financial Networks, Impact of Contingent Payments on Systemic Risk in Financial Networks, Optimal Clearing Payments in a Financial Contagion Model — 동적 청산·전염 모형의 확장 연구들
5. The QLBS Q-Learner Goes NuQLear (Halperin, 2018)
- 원문: https://arxiv.org/abs/1801.06077
- KB 점수: 새로움 63 · 적용성 67 · 엄밀성 48 · 재현성 42 · 통찰 62 (복합 58.4, B등급)
- 이어 읽기: QLBS: Q-Learner in the Black-Scholes(-Merton) Worlds (전작), Reinforcement Learning for Option Hedging, Bridging Stochastic Control and Deep Hedging — 강화학습 옵션 헤징의 계보
이 글은 2018년 1월 arXiv 코호트(총 75편, 관련 64편)를 오셀랩 KB의 재평가 기준으로 정리한 월간 종합이다. 논문별 상세 평가와 그 밖의 주목 논문들의 요약은 백필 리포트(analysis/reports/backfill/1801.md)에 있다.
📚 이 글에서 다룬 논문 (43편)
- A
- AMulti-factor approximation of rough volatility models
Eduardo Abi Jaber, Omar El Euch
- ASimple Explicit Formula for Near-Optimal Stochastic Lifestyling
Aleš Černý, Igor Melicherčík
- AShort-term at-the-money asymptotics under stochastic volatility models
Omar El Euch, Masaaki Fukasawa, Jim Gatheral 외 1명
- ATesting the Number of Regimes in Markov Regime Switching Models
Hiroyuki Kasahara, Katsumi Shimotsu
- AErgodic robust maximization of asymptotic growth
Constantinos Kardaras, Scott Robertson
- AConsistent Valuation Across Curves Using Pricing Kernels
Andrea Macrina, Obeid Mahomed
- ADirichlet Forms and Finite Element Methods for the SABR Model
Blanka Horvath, Oleg Reichmann
- ATransition probability of Brownian motion in the octant and its application to default modeling
Vadim Kaushansky, Alexander Lipton, Christoph Reisinger
- ADouble continuation regions for American and Swing options with negative discount rate in Lévy models
Marzia De Donno, Zbigniew Palmowski, Joanna Tumilewicz
- BRational Models for Inflation-Linked Derivatives
Henrik Dam, Andrea Macrina, David Skovmand 외 1명
- BFinancial density forecasts: A comprehensive comparison of risk-neutral and historical schemes
Ricardo Crisostomo, Lorena Couso
- BGeneralised Lyapunov Functions and Functionally Generated Trading Strategies
Johannes Ruf, Kangjianan Xie
- BDynamic Clearing and Contagion in Financial Networks
Tathagata Banerjee, Alex Bernstein, Zachary Feinstein
- BMoment Explosions in the Rough Heston Model
Stefan Gerhold, Christoph Gerstenecker, Arpad Pinter
- BCalibration for Weak Variance-Alpha-Gamma Processes
Boris Buchmann, Kevin W. Lu, Dilip B. Madan
- BQuantization Under the Real-world Measure: Fast and Accurate Valuation of Long-dated Contracts
Ralph Rudd, Thomas A. McWalter, Joerg Kienitz 외 1명
- BSpurious seasonality detection: a non-parametric test proposal
Aurelio F. Bariviera, Angelo Plastino, George Judge
- BThe Network of U.S. Mutual Fund Investments: Diversification, Similarity and Fragility throughout the Global Financial Crisis
Danilo Delpini, Stefano Battiston, Guido Caldarelli 외 1명
- BA First Option Calibration of the GARCH Diffusion Model by a PDE Method
Yiannis A. Papadopoulos, Alan L. Lewis
- BA dynamic network model with persistent links and node-specific latent variables, with an application to the interbank market
Piero Mazzarisi, Paolo Barucca, Fabrizio Lillo 외 1명
- BAt What Frequency Should the Kelly Bettor Bet?
Chung-Han Hsieh, B. Ross Barmish, John A. Gubner
- BImproving Stock Market Prediction via Heterogeneous Information Fusion
Xi Zhang, Yunjia Zhang, Senzhang Wang 외 3명
- B
- B
- BShort- to Mid-term Day-Ahead Electricity Price Forecasting Using Futures
Rick Steinert, Florian Ziel
- BIrreversible investment with fixed adjustment costs: a stochastic impulse control approach
Salvatore Federico, Mauro Rosestolato, Elisa Tacconi
- BOptimal Timing to Trade Along a Randomized Brownian Bridge
Tim Leung, Jiao Li, Xin Li
- AThe rough Hawkes Heston stochastic volatility model
Alessandro Bondi, Sergio Pulido, Simone Scotti
- A
- BOptimal Tracking Portfolio with A Ratcheting Capital Benchmark
Lijun Bo, Huafu Liao, Xiang Yu
- ADistributionally Robust End-to-End Portfolio Construction
Giorgio Costa, Garud N. Iyengar
- AQuantitative Fundamental Theorem of Asset Pricing
Beatrice Acciaio, Julio Backhoff, Gudmund Pammer
- AArbitrage-free neural-SDE market models
Samuel N. Cohen, Christoph Reisinger, Sheng Wang
- BClearing Payments in Dynamic Financial Networks
Giuseppe C. Calafiore, Giulia Fracastoro, Anton V. Proskurnikov
- BImpact of Contingent Payments on Systemic Risk in Financial Networks
Tathagata Banerjee, Zachary Feinstein
- BOptimal Clearing Payments in a Financial Contagion Model
Giuseppe Calafiore, Giulia Fracastoro, Anton V. Proskurnikov
- AReinforcement Learning for Option Hedging: Static Implied-Volatility Fit versus Shortfall-Aware Performance
Ziheng Chen, Minxuan Hu, Jiayu Yi 외 1명
- ABridging Stochastic Control and Deep Hedging: Structural Priors for No-Transaction Band Networks
Jules Arzel, Noureddine Lehdili
등급은 오세에이아이연구소가 참신성·실전 적용성·엄밀성·재현성·인사이트를 종합해 매긴 것입니다. S·A 등급 전체 목록은 Awesome AI Trading Research에서 볼 수 있습니다.
관련 글
 📊 2024-07 월간A
2024년 7월 금융 AI 논문 리뷰: M6 우승 전략, 거친 변동성, 연준의 속마음
2024년 7월 arXiv 금융 논문 309편을 분석했습니다. M6 대회 우승의 하이퍼네트워크 포트폴리오, 거친 변동성 검정, 약한 팩터 이론, GPT-4가 읽는 연준 회의록의 이견, 지정가 체결의 음의 드리프트까지 5가지 테마로 정리합니다.
 📊 2019-07 월간A
옵션 가격결정과 거친 변동성, 그리고 Quant GANs: 2019년 7월 금융 AI 논문
2019년 7월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다. 모델 없이 옵션 가격 상한을 구하는 수학, 미시구조에서 태어나는 거친 변동성, 금융 시계열을 생성하는 Quant GANs, 로보 투자의 진짜 수혜자, 강화학습 자산배분 — 생성형 AI 이전의 기초 공사 현장을 다룹니다.
 📊 2019-05 월간A
2019년 5월 금융 AI 논문: 시그니처 파생상품, 거친 변동성, 백테스트 과적합
파생상품 가격을 모델 없이 정하는 시그니처 기법, 변동성이 정말 거칠다는 통계적 재검증, 백테스트 과적합을 공분산 페널티로 보정하는 실증, 고빈도 공적분 검정의 재정식화까지. 2019년 5월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다.