
 팩터 투자S
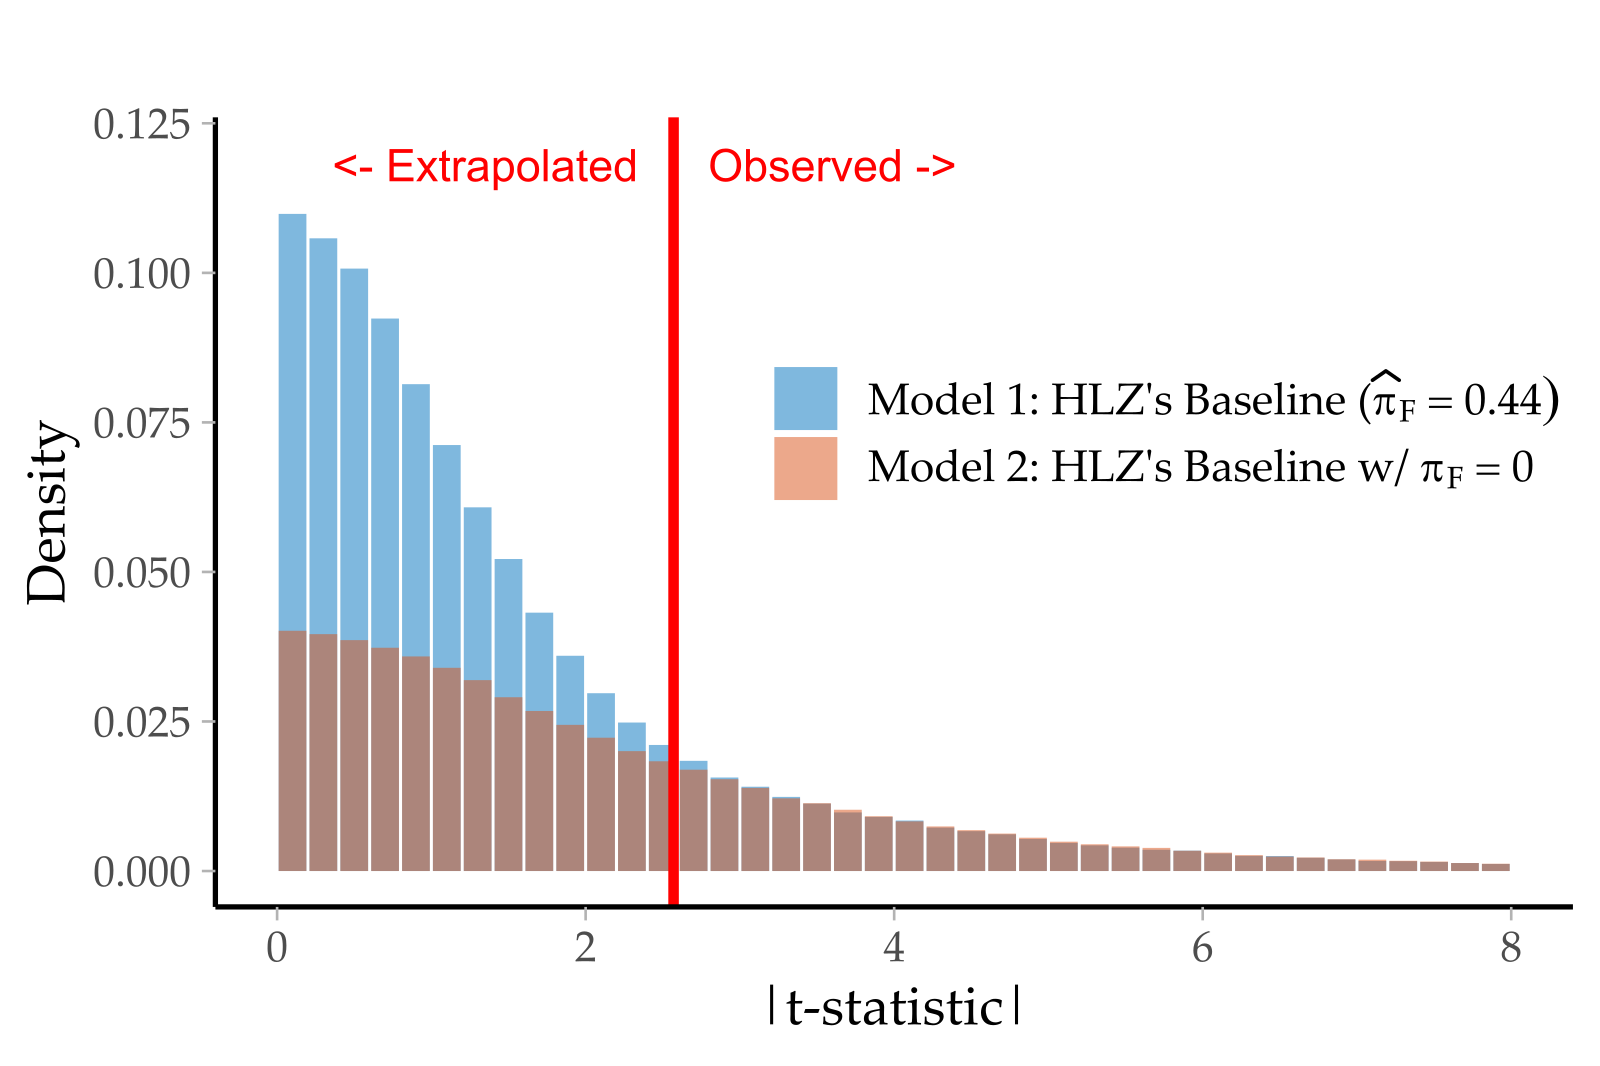
팩터 t-통계량 임계값을 올려야 할까? 2022년 출판편향 연구의 답
수백 개 팩터를 검증하다 보면 거짓 신호가 섞이기 마련이고, 학계는 't-통계량 임계값을 올리자'고 제안했습니다. 그런데 2022년 논문은 그 임계값 자체가 데이터로는 정해질 수 없다는 놀라운 결론을 내립니다. 대신 써야 할 지표가 무엇인지, 퀀트 실무에 어떻게 적용하는지 쉽게 풀어 설명합니다.
15분
팩터 투자t-통계량+6
“팩터 투자” 태그가 담긴 13개의 글
팩터 투자S수백 개 팩터를 검증하다 보면 거짓 신호가 섞이기 마련이고, 학계는 't-통계량 임계값을 올리자'고 제안했습니다. 그런데 2022년 논문은 그 임계값 자체가 데이터로는 정해질 수 없다는 놀라운 결론을 내립니다. 대신 써야 할 지표가 무엇인지, 퀀트 실무에 어떻게 적용하는지 쉽게 풀어 설명합니다.
 📊 2026-09 월간
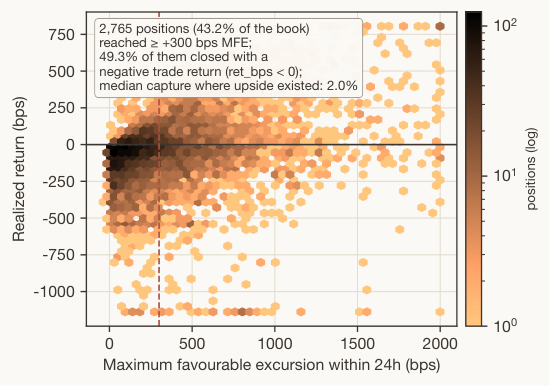
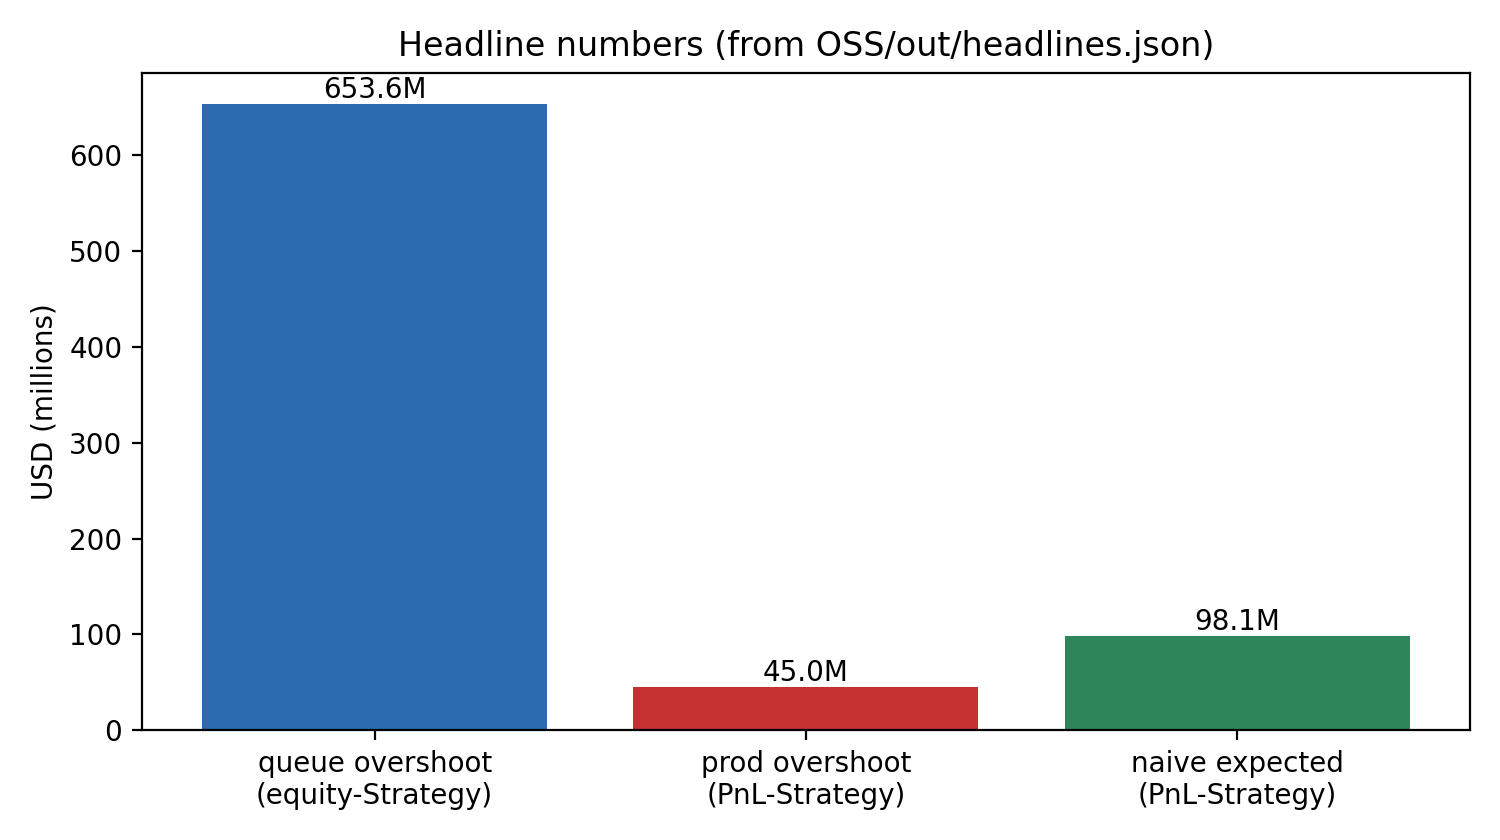
2026년 9월 arXiv에 공개된 금융 AI 연구를 5개 테마로 정리했습니다. 1년치 CME 실측 데이터로 HFT 설계 원칙을 뒤집은 S티어 논문, 수천 개 LLM 에이전트의 프로덕션 현실, anytime-valid 심판으로 팩터 거짓발견을 5~11배 줄이는 방법, 매직 스트라이크로 분산 계약을 정밀 산정하는 수학, drawdown을 강건하게 제어하는 포트폴리오 이론까지 — 측정과 검증이 창의성을 압도하는 달이었습니다.
 팩터 투자A
투자 신호 간 유사성과 실제 수익률 간 상관이 왜 다른지 정확한 분해식으로 밝힌 연구를 쉽게 풀어 설명합니다. 팩터 포트폴리오를 구성하는 분들에게 꼭 필요한 진단 도구를 소개합니다.
 📊 2025-12 월간
2025년 12월 arXiv에 올라온 금융 AI·퀀트 연구 중 주목할 만한 다섯 가지 흐름을 살펴봅니다. 크립토 백테스트의 과대평가 문제부터 팩터 알파의 수명까지, 실전에 가까워지는 퀀트 연구의 최신 동향을 쉽게 풀어 설명합니다.
 📊 2025-07 월간
2025년 7월 시스템 트레이딩 최신 연구를 일반인 눈높이로 풀어쓴 월간 종합 리뷰. CEX-DEX 차익거래의 19개월 실증 데이터, 30년간의 오버나이트 수익 프리미엄, 중국 주식시장의 숨은 편향, 그리고 거래비용을 고려한 포트폴리오 이론까지.
 📊 2024-05 월간
2024년 5월 아카이브에서 발견한 놀라운 연구들: 펀드 수익률의 '폰지형' 메커니즘, 공개 데이터만으로 고빈도 트레이딩을 추적하는 방법, 그리고 현재가 집중이 최적이 아닌 이유까지.
 📊 2023-11 월간A
2023년 11월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다. 13만 6천 개 전략을 한 번에 검증한 팩터 마이닝, 온도를 0으로 해도 흔들리는 LLM 감성 투자, 리스크 회피 성향을 배우는 강화학습, CVA 감마를 빠르고 안정적으로 계산하는 수치 기법, 전력 가격 시나리오를 통째로 만드는 생성 모델까지.
 📊 2022-04 월간
2022년 4월 arXiv에 공개된 AI 금융 연구 중 가장 주목할 만한 논문들을 살펴봅니다. 팩터 투자의 통계적 함정, 딥러닝 기반 최적 실행, 암호화폐 펌프앤덤프 탐지, 웨이블릿을 이용한 변동성 분석, 그리고 NMF 기반 포트폴리오 최적화까지.
 📊 2022-03 월간
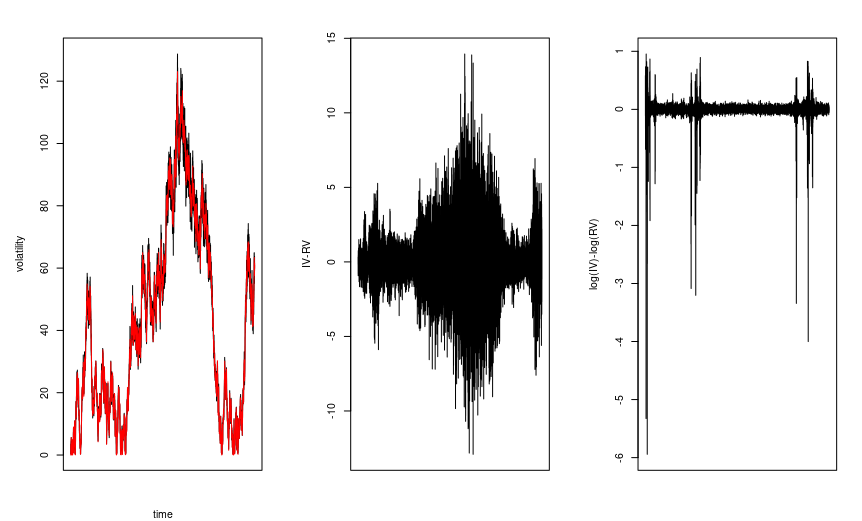
변동성의 거칠기가 사실은 측정 잡음이었다면? 인과 구조를 무시한 강건 최적화가 과도하게 보수적이었다면? 2022년 3월 금융 AI 연구가 묻는 핵심 질문을 쉽게 풀어쓴 월간 종합.
 📊 2021-11 월간
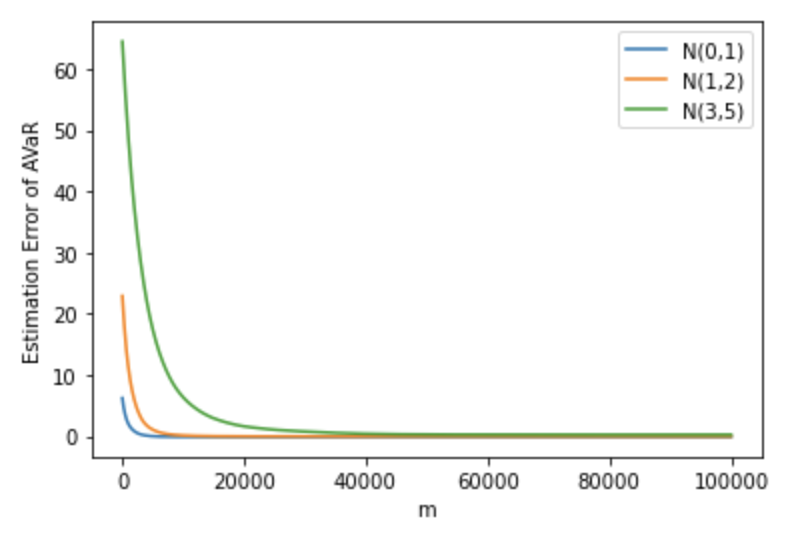
2021년 11월 arXiv에 올라온 금융 AI 연구 중 주목할 만한 논문 다섯 편을 살펴봅니다. 공분산 행렬 정제, 리스크 측도 추정, 딥헤징의 안정성, end-to-end 포트폴리오 최적화, 팩터 간 인과구조 분석까지 — 이론과 실전 사이의 간극을 좁히는 연구들을 쉽게 풀어 설명합니다.
 📊 2020-07 월간
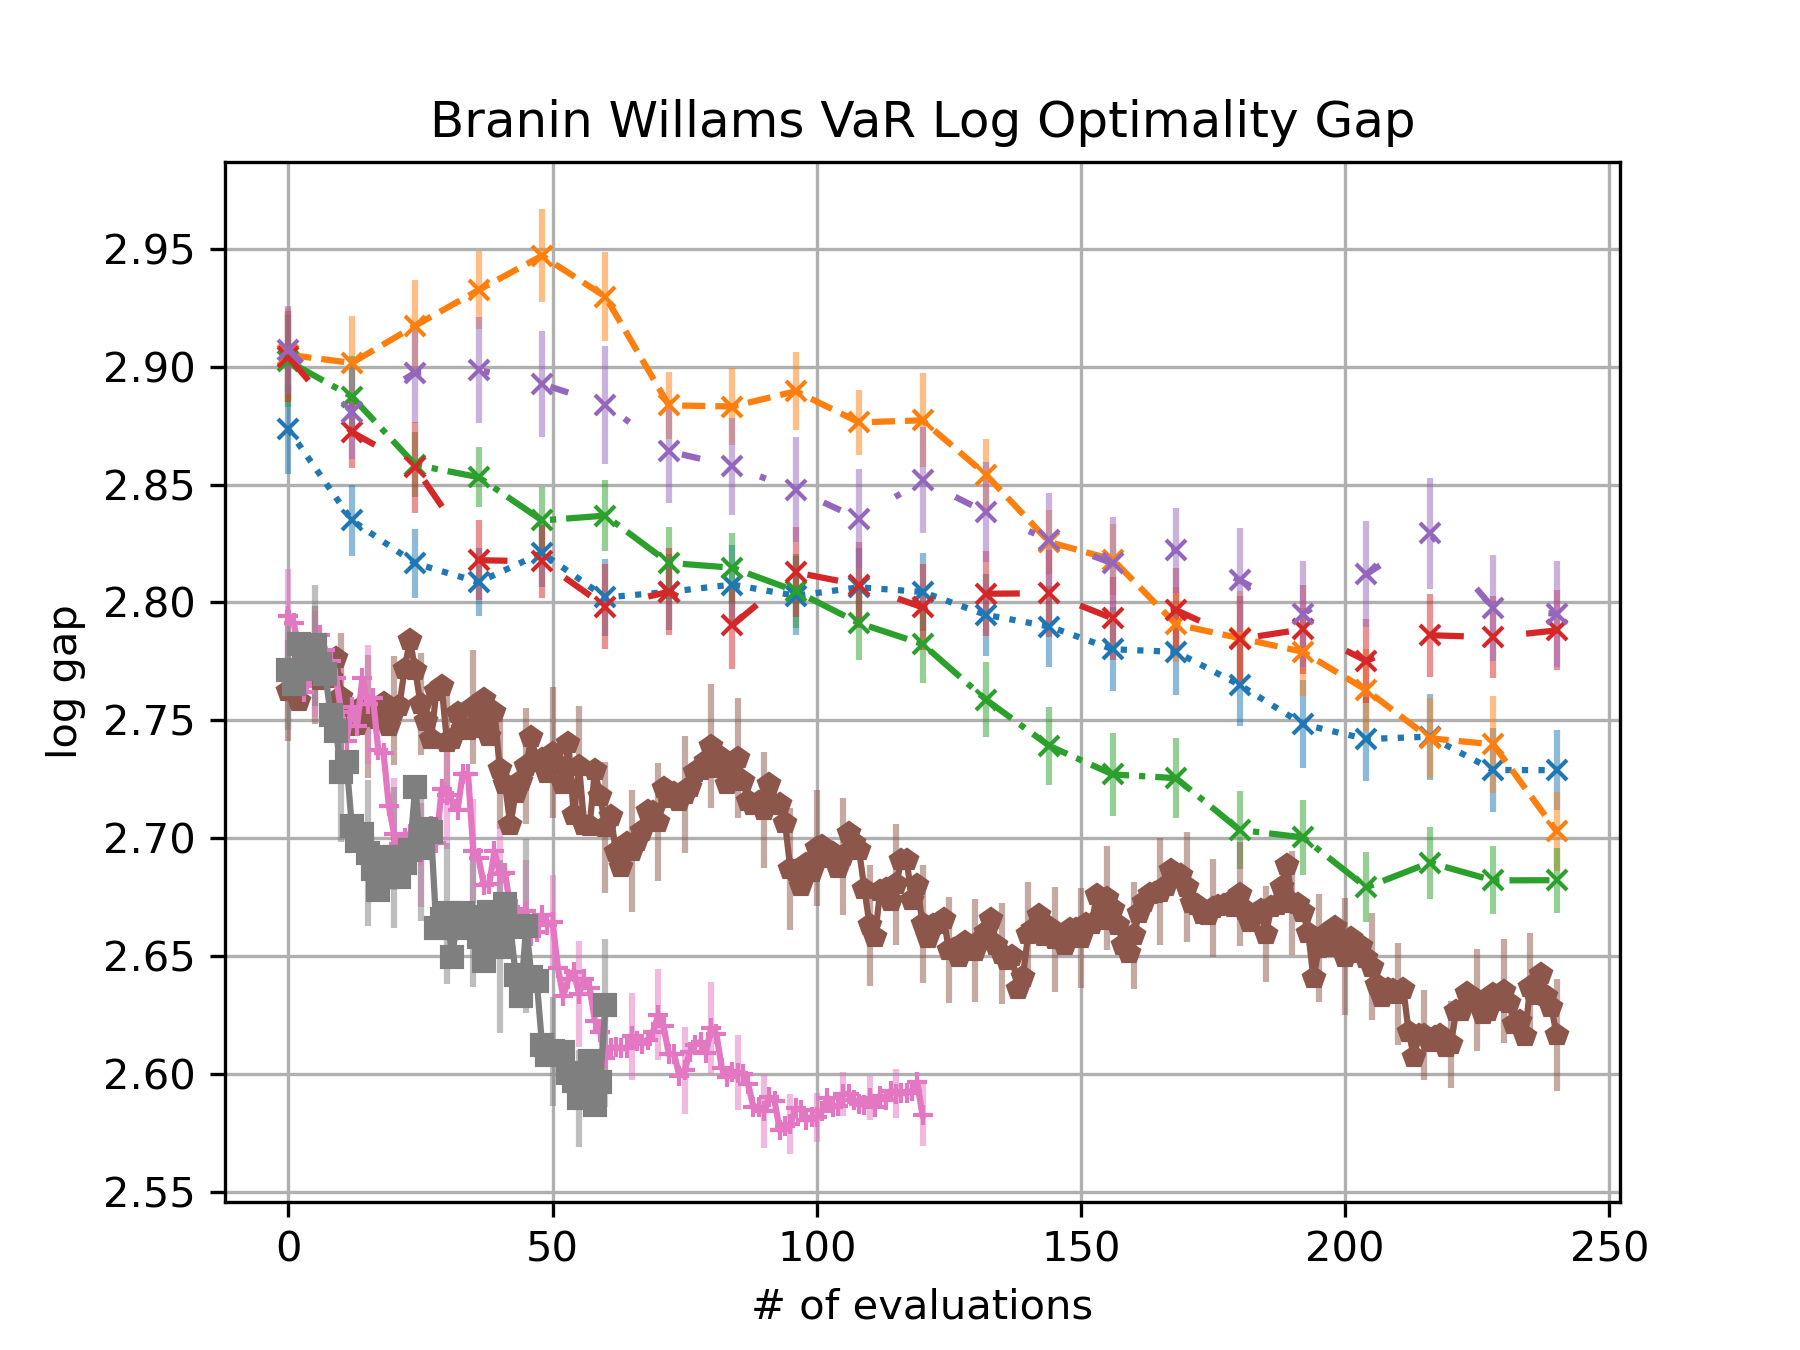
2020년 7월 arXiv에 올라온 AI 금융 연구를 4개 테마로 정리합니다. 베이지안 최적화로 리스크를 직접 탐색하고, 딥러닝으로 옵션 가격면을 학습하며, 강화학습으로 하방 위험을 제약하고, 팩터 모델에 불확실성을 더하는 — '평균'이 아닌 '꼬리'를 다루는 한 달이었습니다.
 📊 2020-04 월간
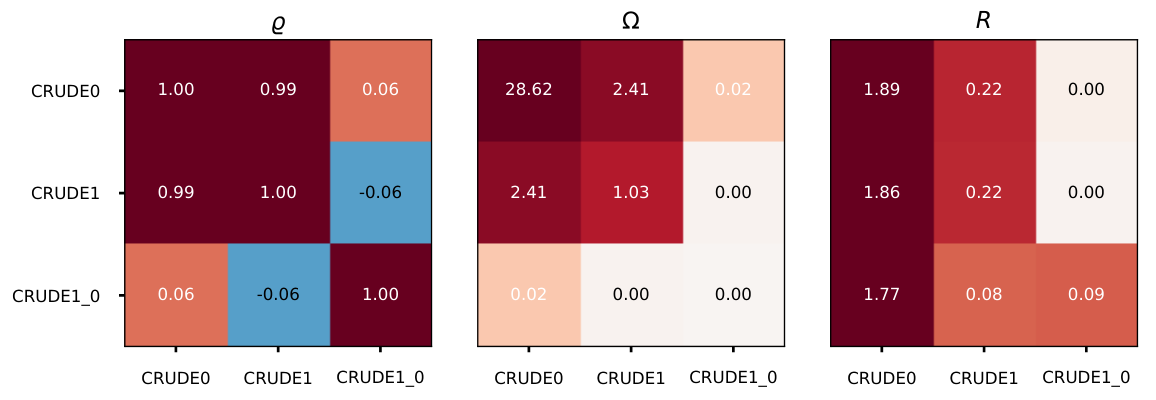
2020년 4월 금융 AI 연구 동향. 코로나19 팬데믹 직후, 교차영향 모델링과 포트폴리오 비중 직접 예측, 비지도 학습 기반 변동성 국면 탐지 등 전통적 금융 이론의 가정을 재검토하는 핵심 논문들을 살펴봅니다.
 📊 2020-03 월간
2020년3월 arXiv에 발표된 퀀트·알고리즘 트레이딩 연구 중 A등급 논문들을 다섯 가지 연구 테마로 정리합니다. 적대적 강화학습 시장조성, 공분산 행렬 필터링, 시장충격의 멱법칙, 롱숏 vs 롱온리 선택, 그리고 DeFi AMM 이론까지.