
 📊 2021-05 월간
2021년 5월 AI 금융 연구 종합: 투자 전략의 유통기한, 그리고 변동성의 비밀
2021년 5월 arXiv에 공개된 AI 금융 연구를 5개 테마로 종합 분석. 투자 전략의 유통기한 진단, 거친 변동성 헤지의 실증적 우수성, 차익거래 없는 neural SDE, DeFi 순환 차익거래 등 최신 연구 동향을 일반인도 이해할 수 쉽게 풀어 설명합니다.
20분
전략 쇠퇴rough volatility+7
시스템 트레이딩·퀀트·AI 트레이딩 논문을 쉽게 풀어 쓴 리뷰와 월간 종합.
📊 2021-05 월간2021년 5월 arXiv에 공개된 AI 금융 연구를 5개 테마로 종합 분석. 투자 전략의 유통기한 진단, 거친 변동성 헤지의 실증적 우수성, 차익거래 없는 neural SDE, DeFi 순환 차익거래 등 최신 연구 동향을 일반인도 이해할 수 쉽게 풀어 설명합니다.
 📊 2021-04 월간
2021년 4월 arXiv에 올라온 금융 AI 논문 중 주목할 만한 연구를 4가지 테마로 정리합니다. CoVaR 백테스트 불가능성, 전력 시장 최적 입찰, 랭킹 기반 롱·숏 포트폴리오, Hermite 다항식 옵션 가격결정 등을 살펴봅니다.
 📊 2021-03 월간
2021년 3월의 시스템 트레이딩 연구를 5개 테마로 분석합니다. 세금·정수주식 같은 현실 제약을 수백 밀리초에 풀어내는 포트폴리오 최적화부터, 딥러닝 헤징, 강화학습 주문집행, 금리 모형까지 — 이론과 실무의 간극을 좁히는 최신 연구를 쉽게 풀어 소개합니다.
 📊 2021-02 월간
2021년 2월 arXiv에 공개된 시스템 트레이딩 연구를 테마별로 살펴봅니다. 예측-최적화 통합, 야간 변동성 모델링, 숏스퀴즈 이론화, 위험회피 강화학습, 팩터 검정의 다중가설 통제까지 — 분리된 파이프라인을 연결하는 아이디어들이 쏟아진 달이었습니다.
 📊 2021-01 월간
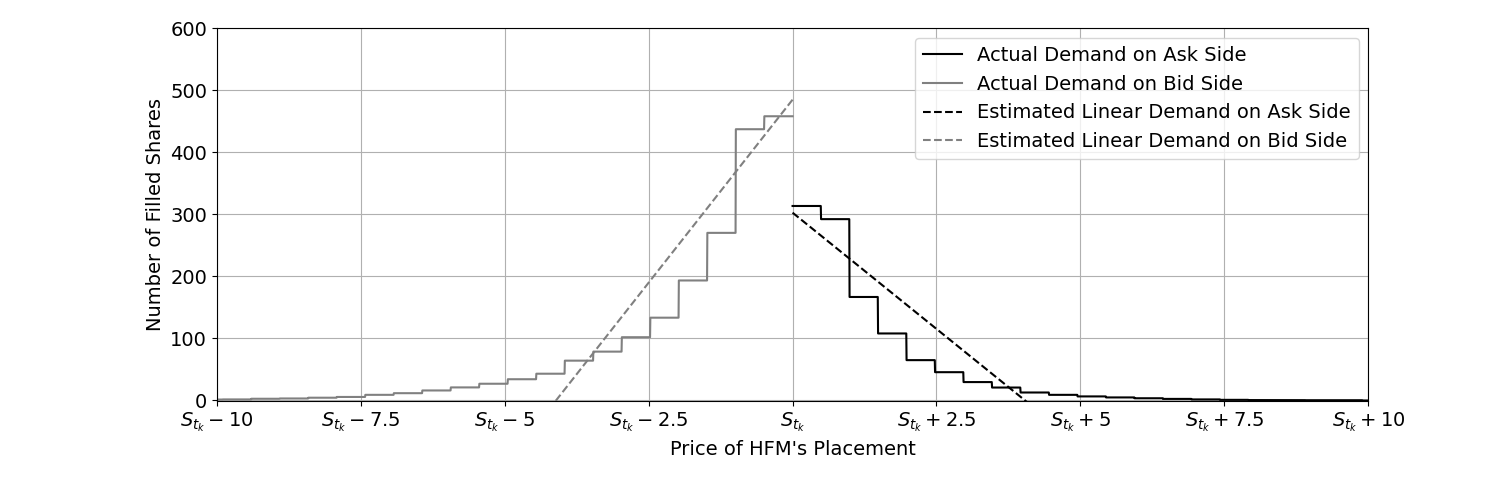
2021년 1월에 나온 금융 AI·퀀트 논문 중 가장 주목할 만한 연구들을 살펴봅니다. 포트폴리오 최적화, 알고리즘 트레이딩, 마켓메이킹, 강화학습, 파생상품 이론까지 — 수학적 이론이 실전 투자 도구로 변신하는 현장을 담았습니다.
 📊 2020-11 월간
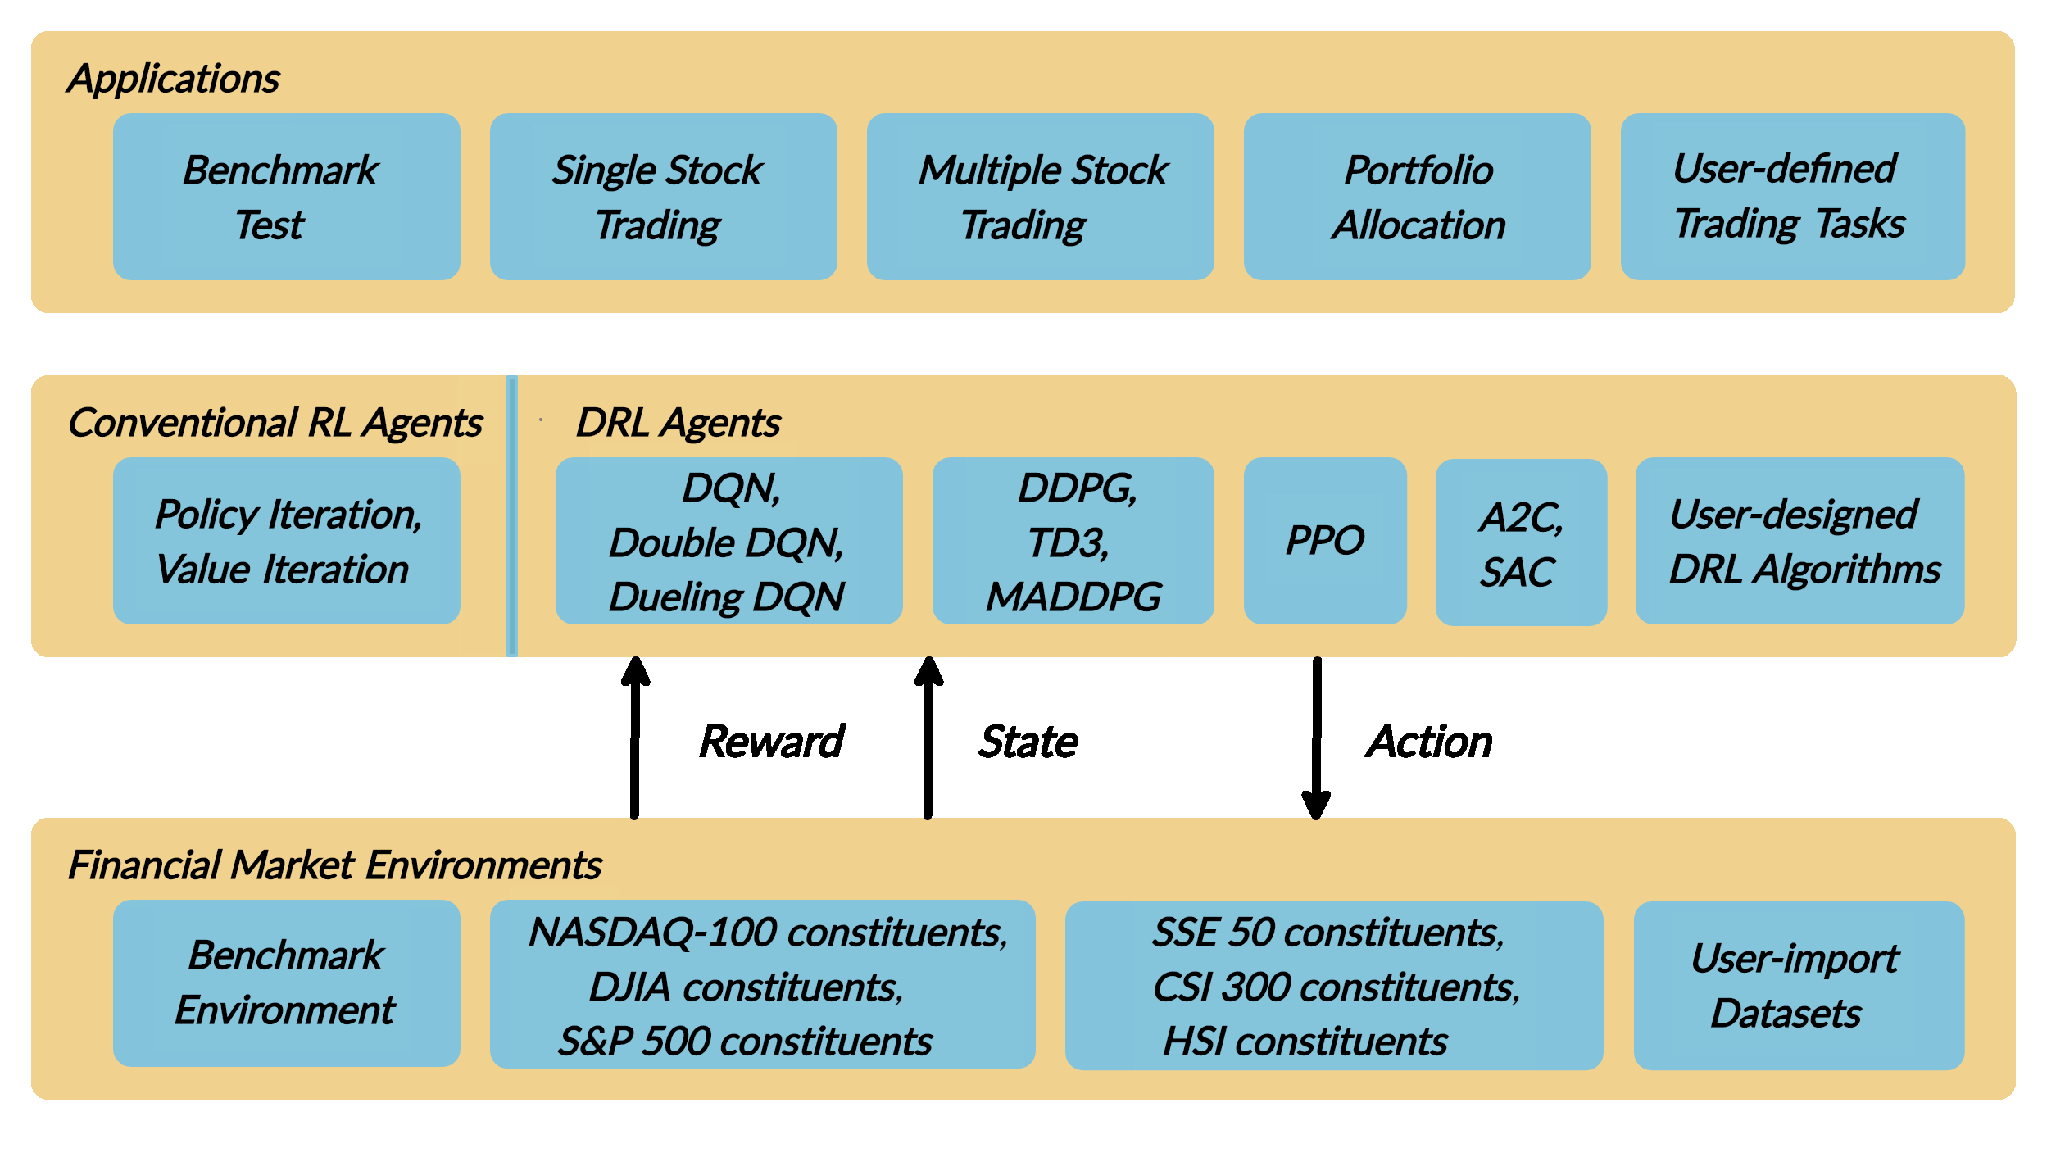
2020년 11월 arXiv에 공개된 금융 AI 연구를 5개 테마로 정리했습니다. 딥 ERM의 overlearning 이론, TailCoR의 위기 감지, Factor Graphical Lasso의 고차원 포트폴리오, LSTM 기반 경로의존 파생상품 가격결정, 모델 프리 트레이딩 분석 — 딥러닝의 가능성과 위험을 동시에 보여준 달이었습니다.
 📊 2020-10 월간
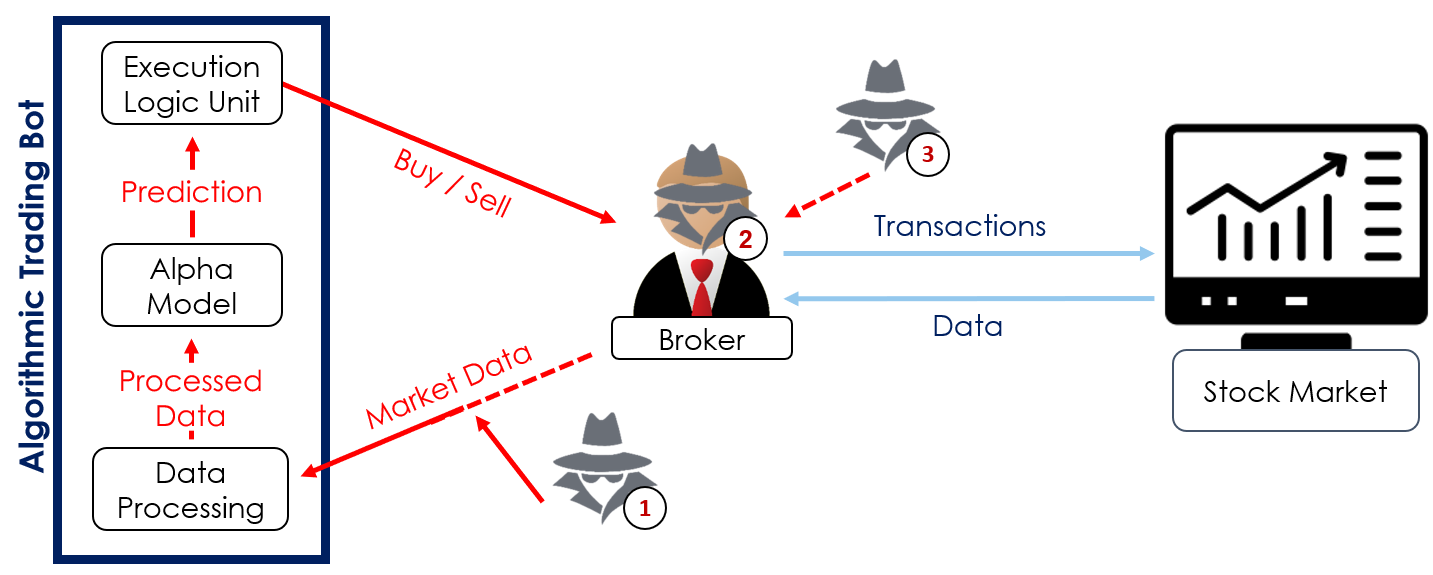
2020년 10월 arXiv에 공개된 AI 금융 연구를 다섯 가지 주제로 정리합니다. 알고리즘 트레이딩의 보안 취약성, 꼬리 위험 추정의 숨은 편향, 옵션 리스크 계산의 ML 혁신, 실전 데이터 검증 예측 모델, 그리고 포트폴리오 이론과 강화학습의 만남까지—실전 단계에 진입한 ML 트레이딩의 가능성과 그림자를 함께 살펴봅니다.
 📊 2020-09 월간
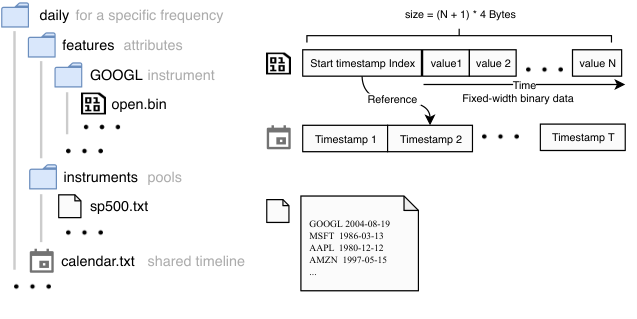
2020년 9월에 발표된 금융 AI·퀀트 핵심 논문 10편을 다섯 가지 테마로 분석합니다. Qlib 플랫폼, 변동성 모델링, 포트폴리오 이론, 통계 차익거래, 리스크 측정까지.
 📊 2020-08 월간
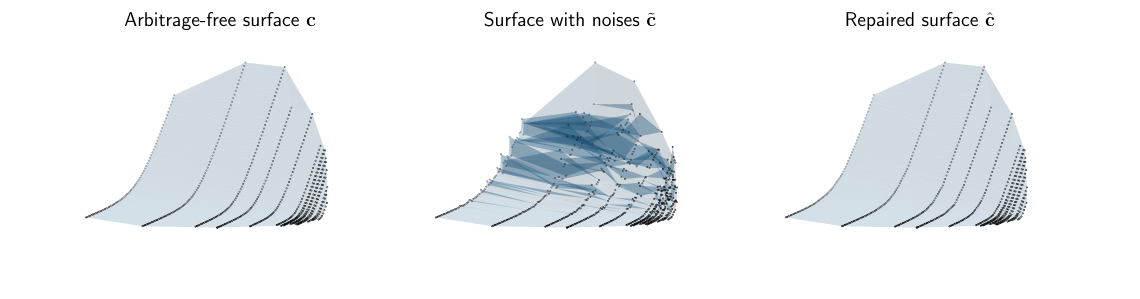
2020년 8월 arXiv에 올라온 시스템 트레이딩 핵심 논문들을 테마별로 정리합니다. 세금 인식 포트폴리오 최적화, 두꺼운 꼬리의 CVaR 추정, 옵션 차익거래 자동 탐지·수리, 예측 모델 검증 표준화까지 — 현실의 복잡한 제약을 수학으로 풀어내는 실용적 연구들을 살펴봅니다.
 📊 2020-07 월간
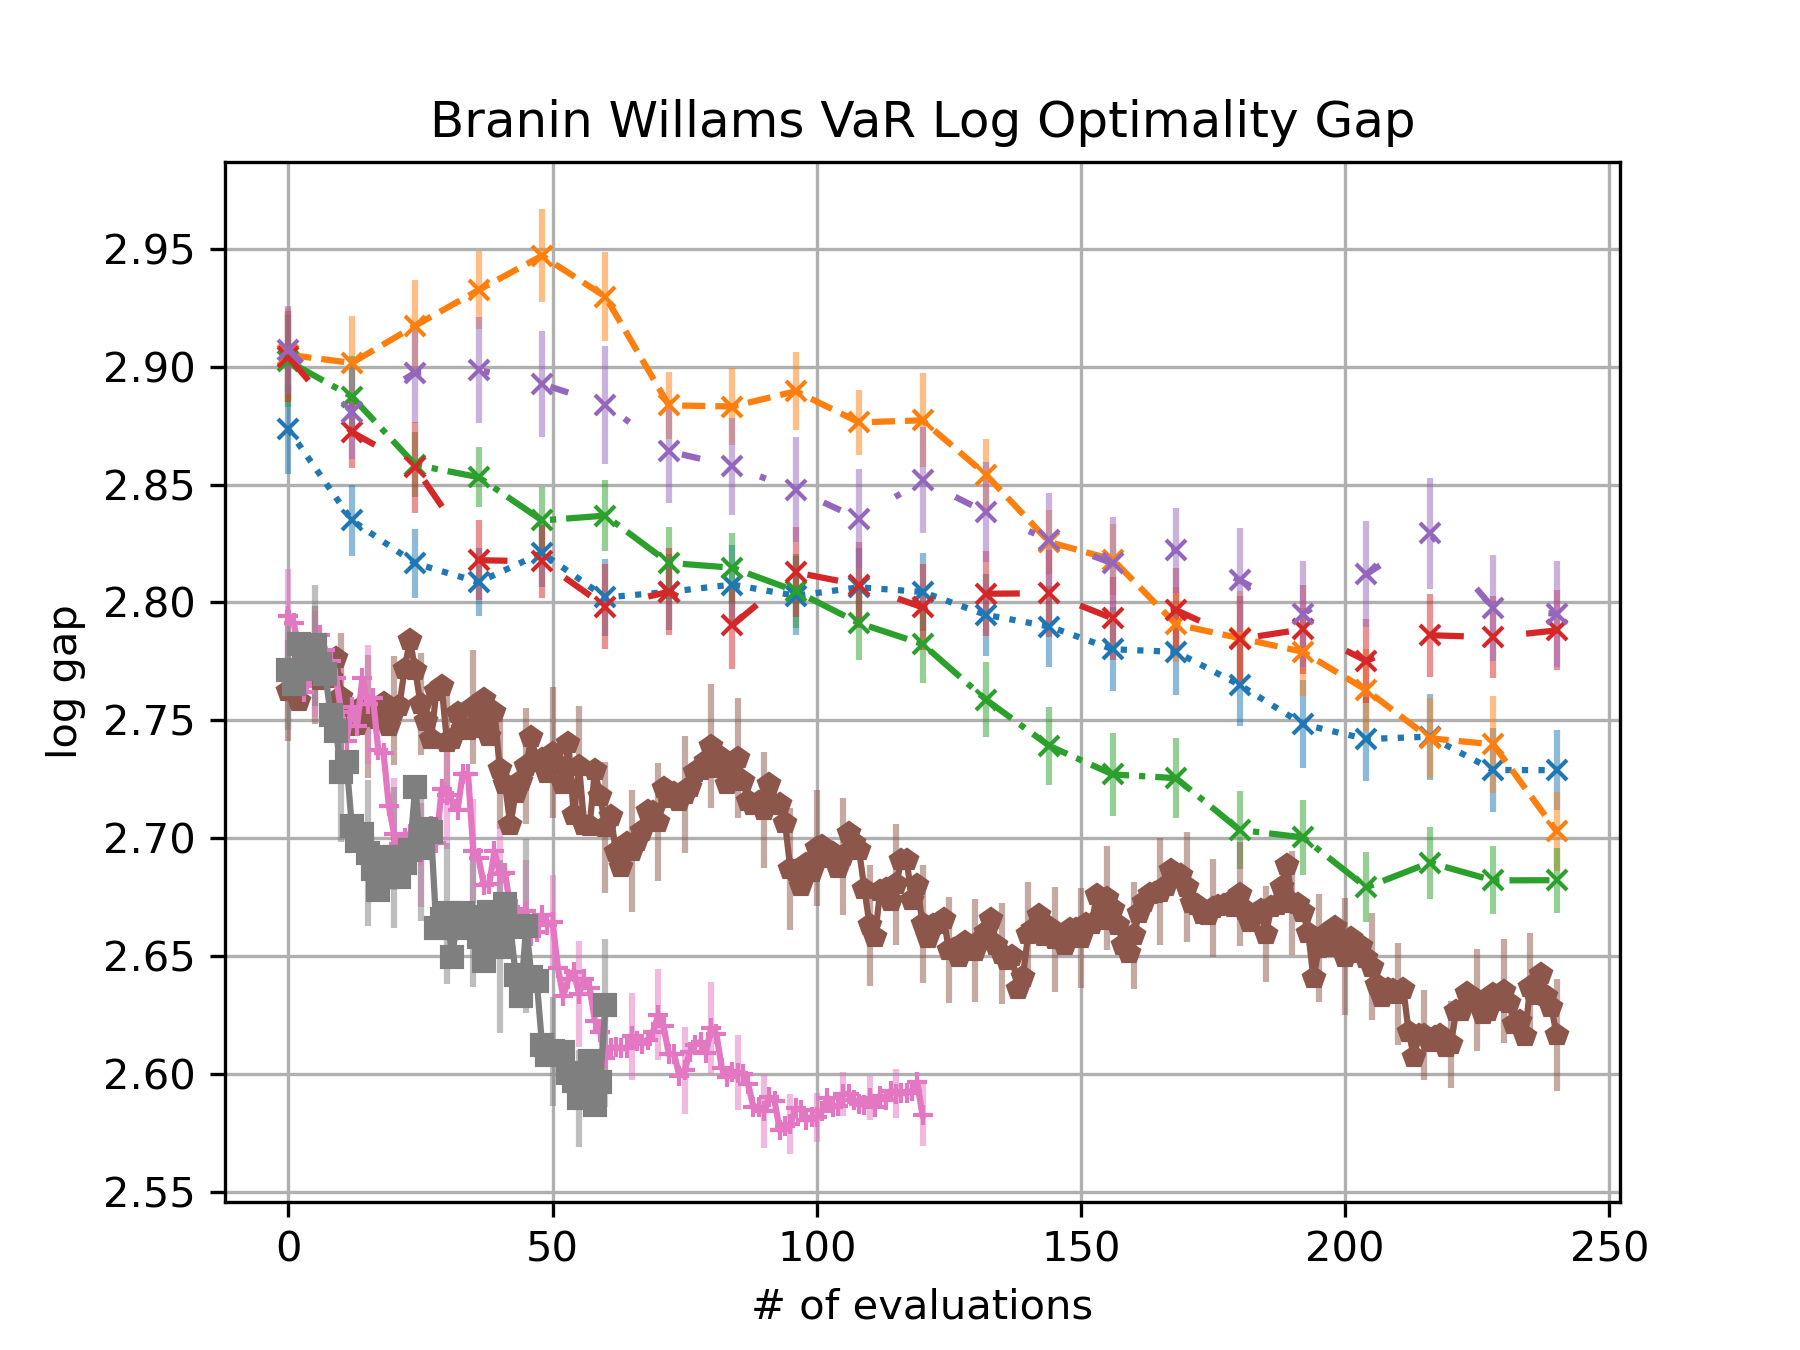
2020년 7월 arXiv에 올라온 AI 금융 연구를 4개 테마로 정리합니다. 베이지안 최적화로 리스크를 직접 탐색하고, 딥러닝으로 옵션 가격면을 학습하며, 강화학습으로 하방 위험을 제약하고, 팩터 모델에 불확실성을 더하는 — '평균'이 아닌 '꼬리'를 다루는 한 달이었습니다.
 📊 2020-06 월간
2020년 6월 arXiv에 올라온 AI 금융 논문 258편을 분석했다. 코로나 직후 퀀트 전략 붕괴 원인, 금융 특화 AI 언어모델 FinBERT, 신경망 최적 실행, 무모형 옵션 가격결정 등 5가지 연구 테마를 쉽게 풀어썼다.
 📊 2020-05 월간
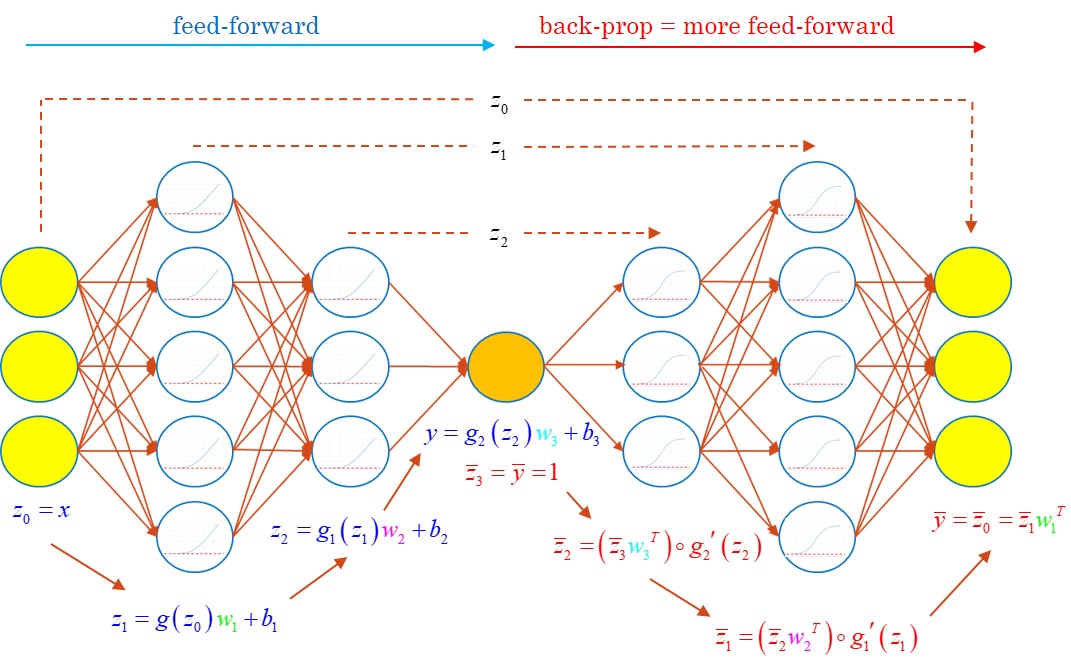
2020년 5월에 발표된 금융 AI 연구 중 주목할 만한 논문 171편을 분석해 5개 테마로 정리합니다. 차별적 머신러닝으로 파생상품 가격을 극적으로 빠르게 계산하는 방법부터, 호크스 모델로 시장 미시구조를 해석하는 방법, 대규모 주문의 시장 충격을 고려한 포트폴리오 최적화, 전력 가격 예측, 그리고 ESG 뉴스 기반 리스크 분석까지 — 비전문가도 이해할 수 있게 풀어 설명합니다.
총 146개의 글