
 📊 2025-06 월간
2025년 6월, 퀀트 논문이 말하는 것 — 강건성과 실전성의 동시 추구
2025년 6월 arXiv에 올라온 금융·퀀트 논문 401편 중 128편을 분석한 월간 리포트. 딥 헤징, 변동성면 복원, 포트폴리오 이론, 최적 집행, LLM 금융 응용 등 5가지 테마로 정리했습니다.
37분
금융 논문퀀트+7
시스템 트레이딩·퀀트·AI 트레이딩 논문을 쉽게 풀어 쓴 리뷰와 월간 종합.
📊 2025-06 월간2025년 6월 arXiv에 올라온 금융·퀀트 논문 401편 중 128편을 분석한 월간 리포트. 딥 헤징, 변동성면 복원, 포트폴리오 이론, 최적 집행, LLM 금융 응용 등 5가지 테마로 정리했습니다.
 📊 2025-05 월간
2025년 5월 arXiv에 발표된 퀀트·AI 트레이딩 연구를 종합 분석합니다. LLM 펀드매니저의 실시간 성능 검증, 포트폴리오 이론의 자동화, 강화학습의 리스크 통합, 디파이 유동성 최적화 등 8건의 A-tier 논문을 5개 테마로 정리했습니다.
 📊 2025-04 월간
2025년 4월 금융 AI 논문 321편을 분석한 월간 종합. LLM 에이전트의 실제 시장 실험, 레버리지 ETF의 숨겨진 복리 구조, 확산모형으로 수익률 시나리오 만들기, 퀀트 벤치마크 표준화, 고차원 포트폴리오 최적화까지 — AI가 진정으로 투자에 쓰이려면 무엇이 필요한지 5가지 테마로 살펴봅니다.
 🗓️ 월간 리뷰
2025년 3월 금융 AI 논문 138편을 분석한 월간 종합. 포트폴리오 최적화의 비합리적 결함을 바로잡는 MMV 효용, 사모자산 배분의 5가지 현실 제약을 하나로 푸는 DKGP 모형, 헤지와 내부화 사이의 최적 균형, 시장 시뮬레이터의 진화, 그리고 이산에서 연속으로 연결되는 변동성 모델까지 — 포트폴리오의 '합리성'을 되찾기 위한 5가지 연구를 살펴봅니다.
 📊 2025-02 월간
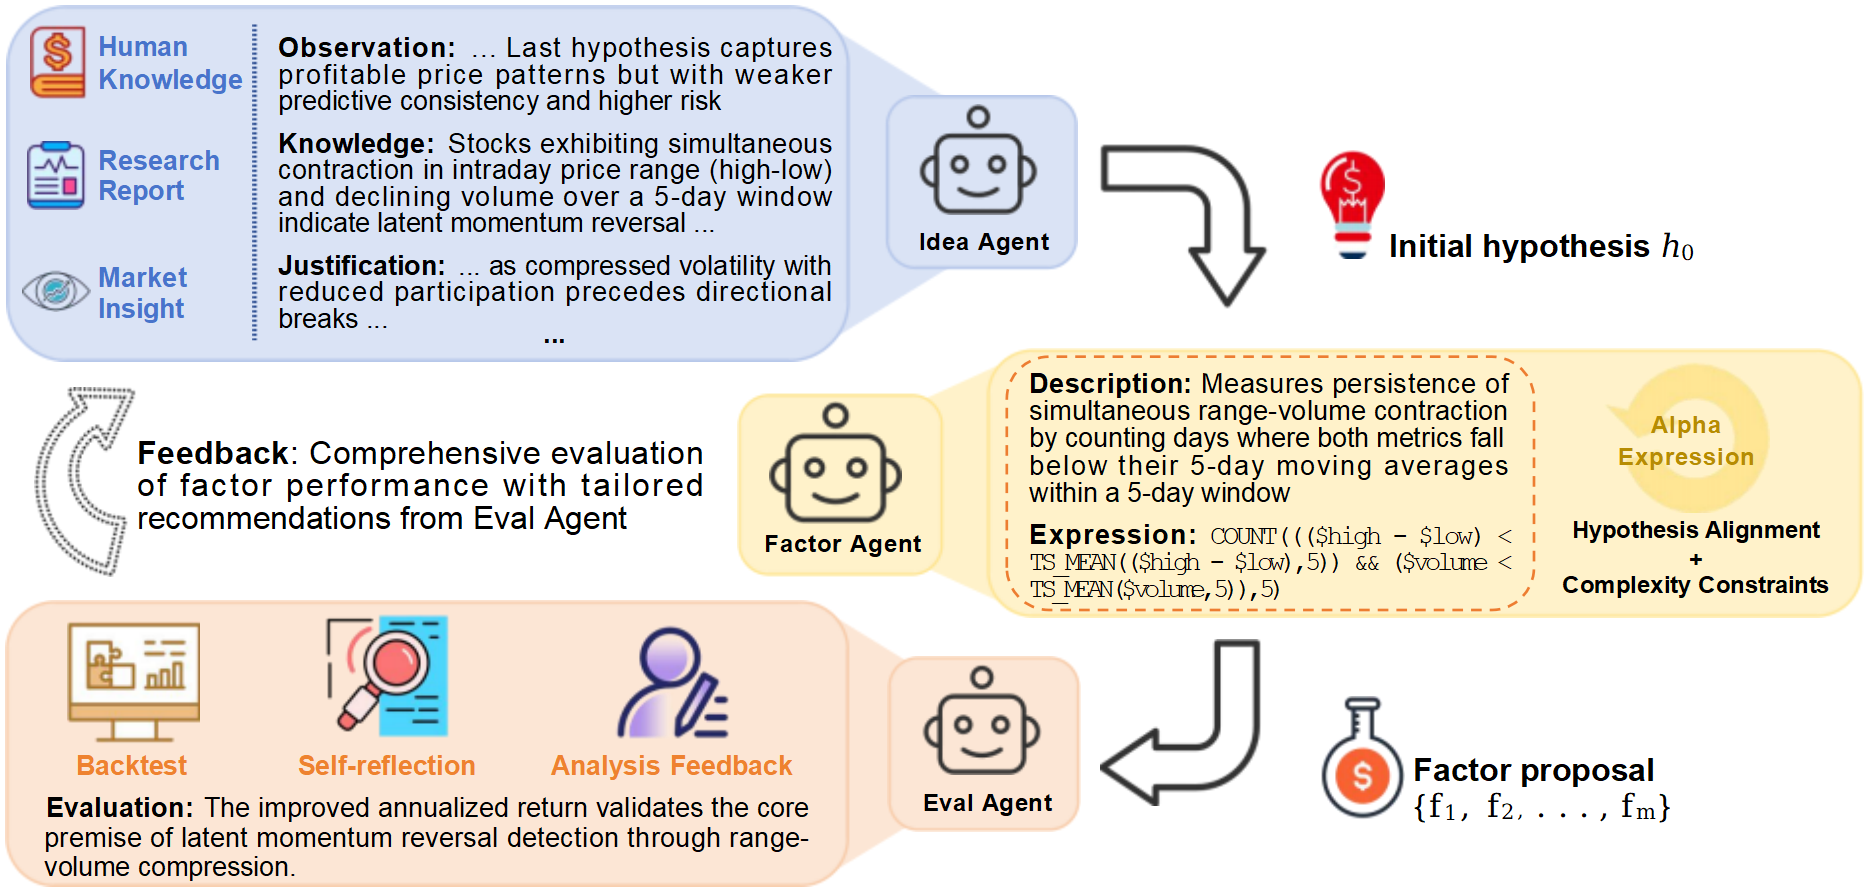
2025년 2월 arXiv에 공개된 시스템 트레이딩 핵심 논문 7편을 분석합니다. 뉴스를 읽는 트레이딩 AI,알파를 자동 발굴하는 LLM 에이전트, 시장충격의 비밀, DeFi 최적화까지 — AI가 금융 의사결정의 핵심 레이어에 진입하고 있습니다.
 📊 2025-01 월간
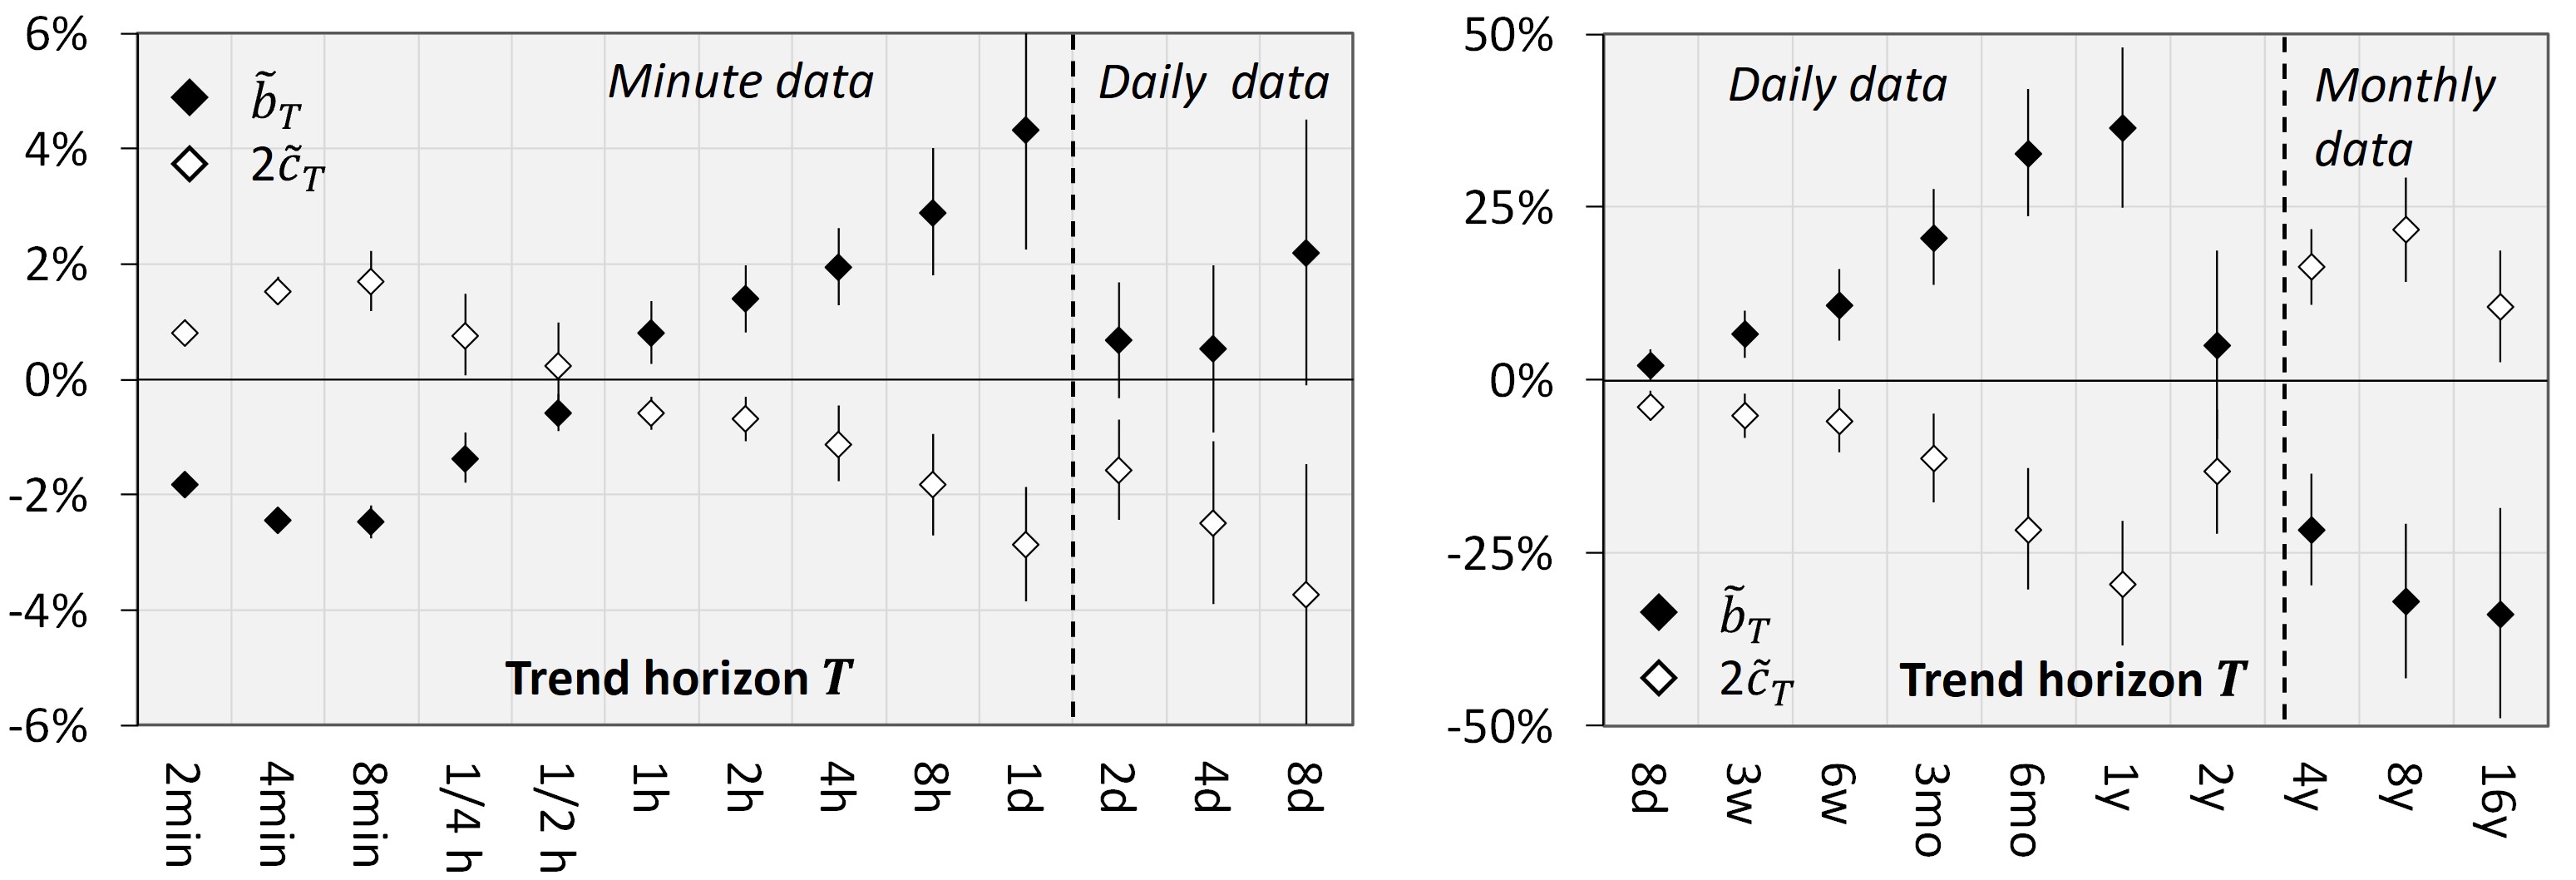
2025년 1월 arXiv 금융·퀀트 논문 코호트 분석. 포트폴리오 최적화, 시계열 계량경제학, 시장 미시구조, 강화학습 기반 포트폴리오 관리 등 4가지 테마를 비전문가 눈높이로 정리했습니다.
 📊 2024-12 월간
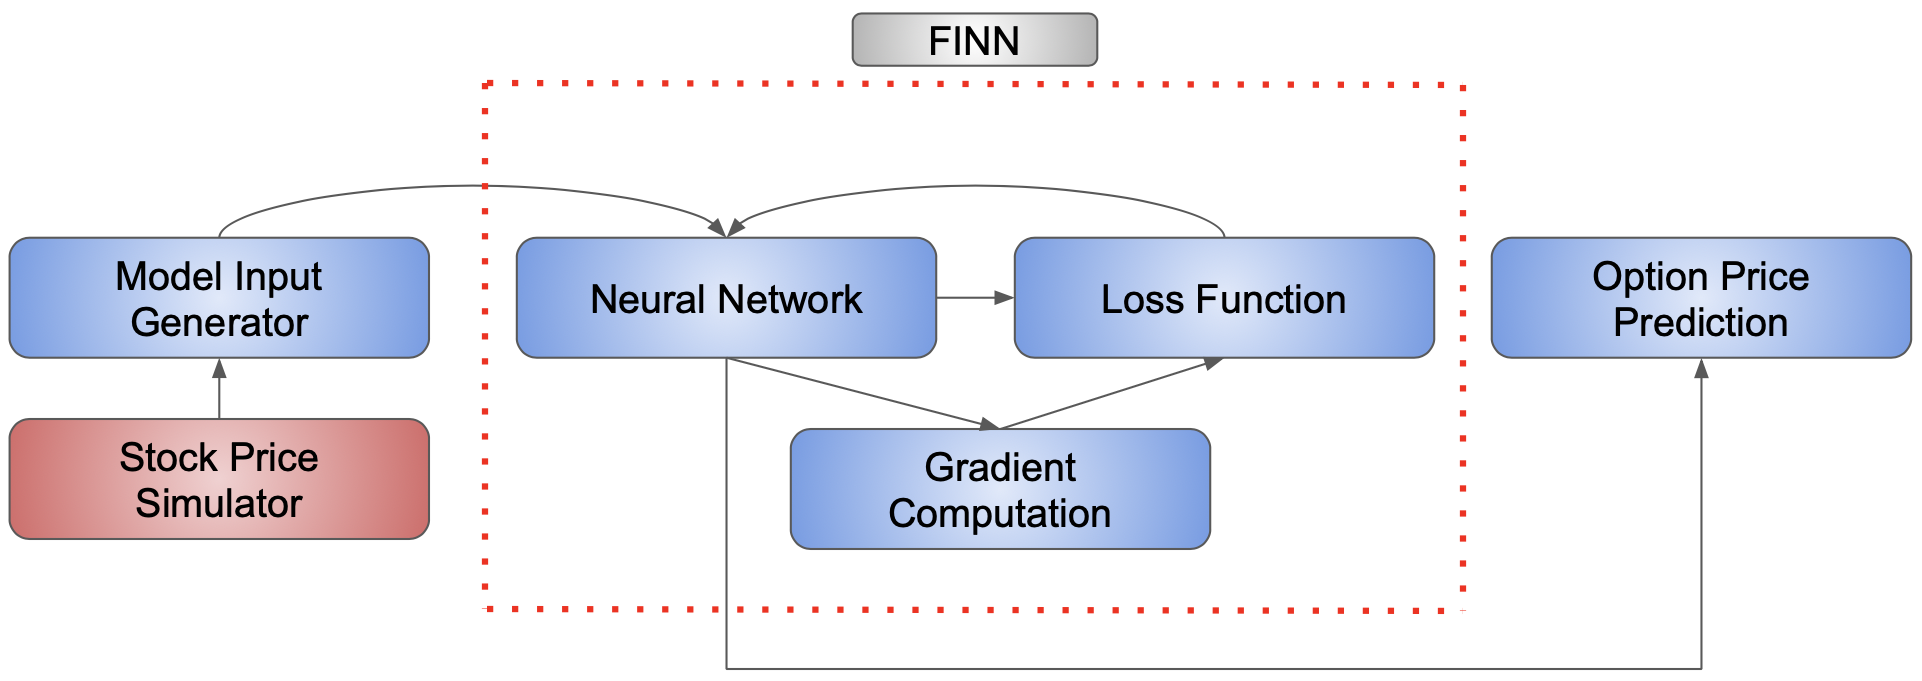
2024년 12월 arXiv에 올라온 AI 퀀트 연구를 5가지 테마로 정리합니다. 포트폴리오 최적화의 강건성, 연속시간 강화학습, 금융 정보 신경망, 미시구조의 확산모델, LLM 감성분석까지 — 이론이 현실의 불확실성과 마주한 이야기.
 📊 2024-11 월간
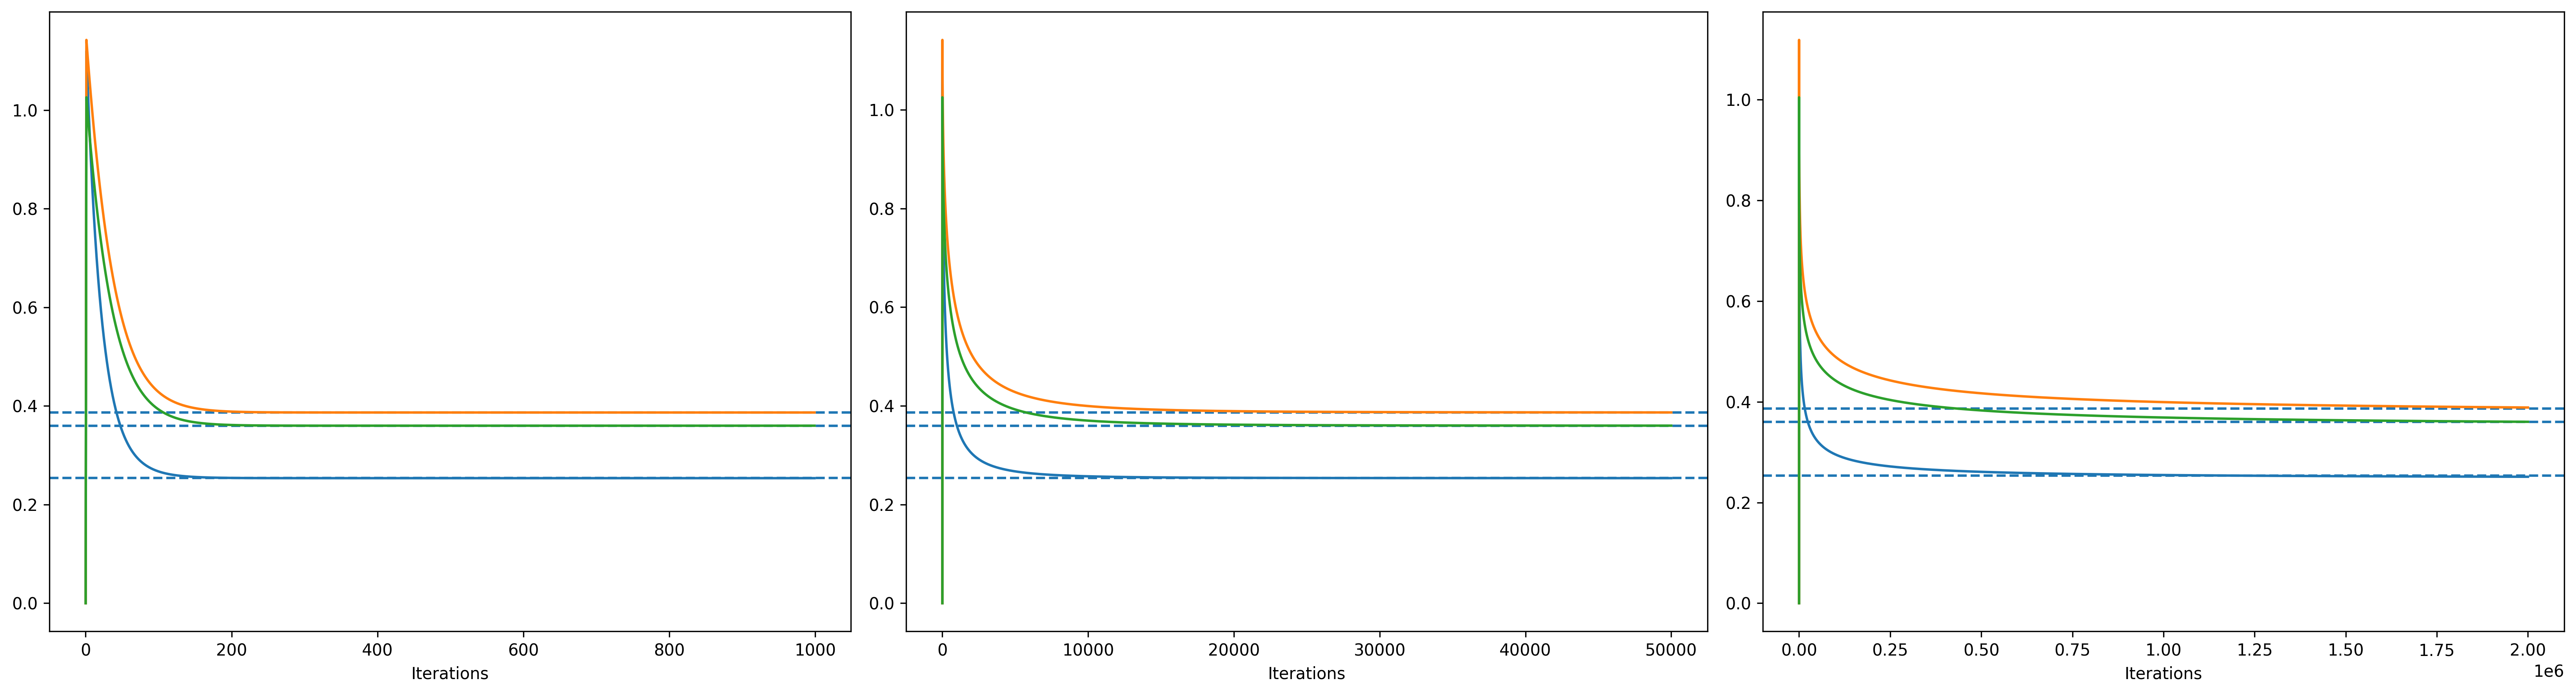
2024년 11월 arXiv에서 주목할 만한 시스템 트레이딩 논문 2편을 깊이 분석합니다. 미러 디센트로 리스크 버짓팅을 푸는 새로운 방법과, 숨은 유동성을 추정하면서 최적 실행 전략을 세우는 프레임워크를 소개합니다.
 📊 2024-10 월간
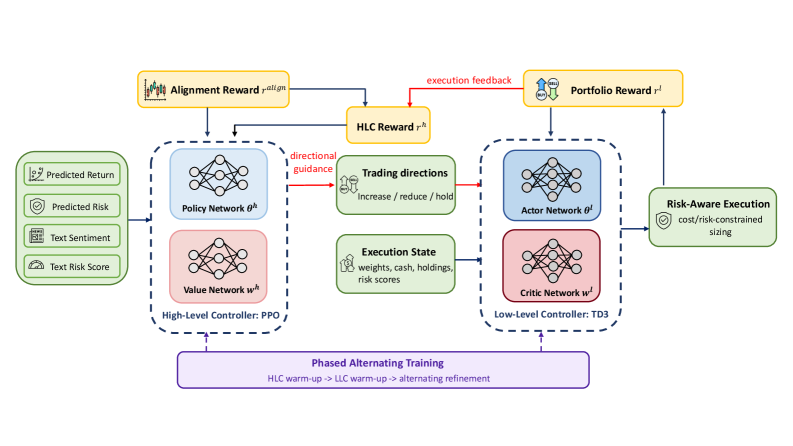
2024년 10월 발표된 AI 금융 연구 중 가장 주목할 만한 논문들을 살펴봅니다. 포트폴리오 최적화의 공분산 추정 문제부터 강화학습 기반 트레이딩, 생성형 AI를 활용한 거시경제 예측까지 — 현실적 제약 속에서 더 안정적인 투자 전략을 만드는 최신 연구 동향을 쉽게 풀어 설명합니다.
 📊 2024-09 월간
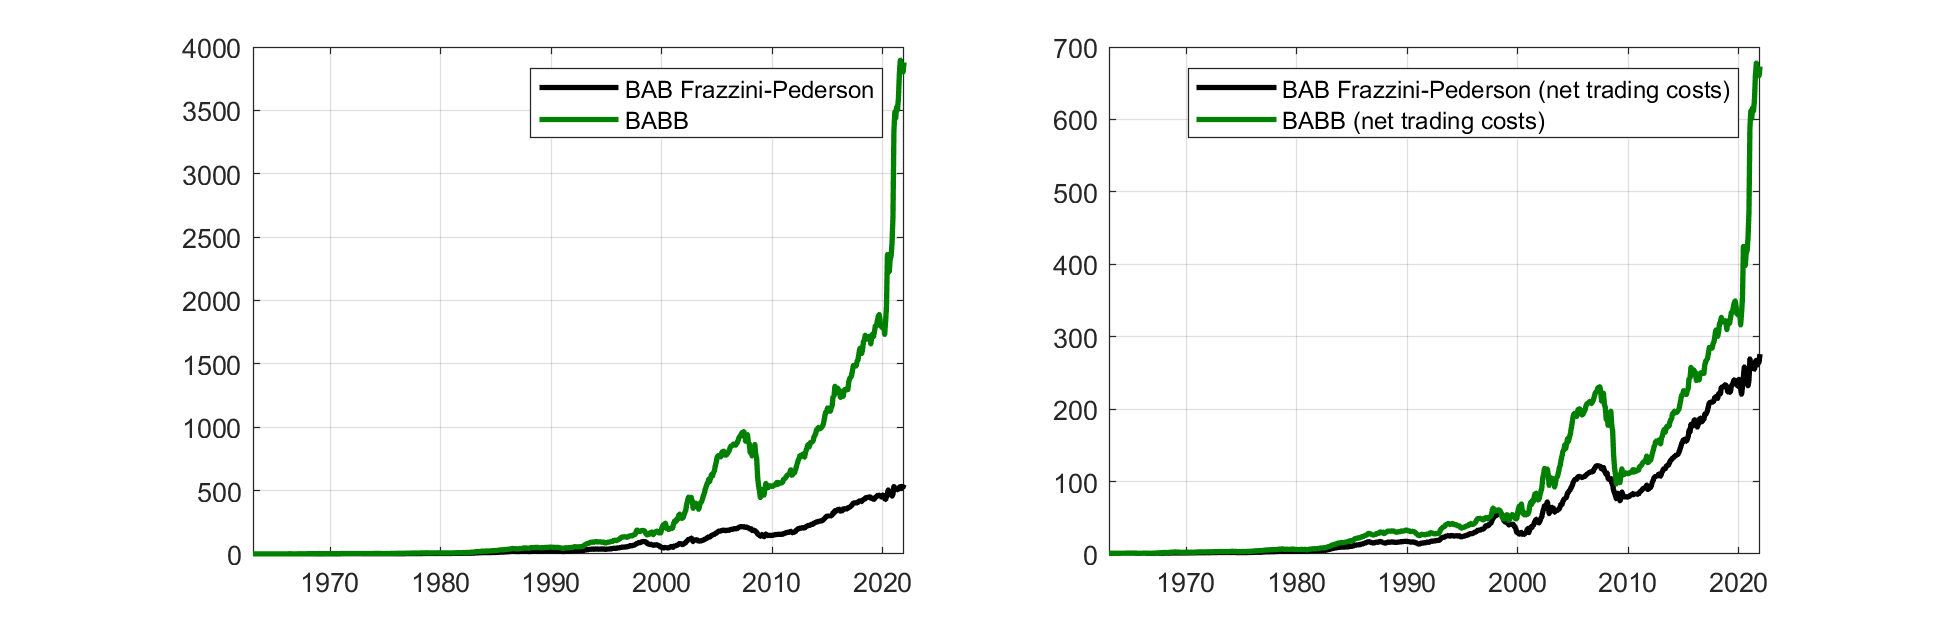
2024년 9월 arXiv에 올라온 양적 금융 논문들을 분석합니다. 포트폴리오 최적화의 추정 편향, 저베타 프리미엄의 재정의, ChatGPT로 기업 투자 의도 읽기, 경쟁적 주문 실행, 강건한 강화학습까지 — '평균적으로 좋은' 것에서 '조건부로 견고한'으로 연구의 무게추가 이동하고 있습니다.
 📊 2024-08 월간
2024년 8월 arXiv 금융 AI 논문 분석. 확산과정 최적정지를 RL로 푸는 새 프레임워크, 수익률 분포 예측, 극단 손실 헤지, 금융 특화 기반모델 등 주목할 연구 5가지를 살펴봅니다.
 📊 2024-07 월간A
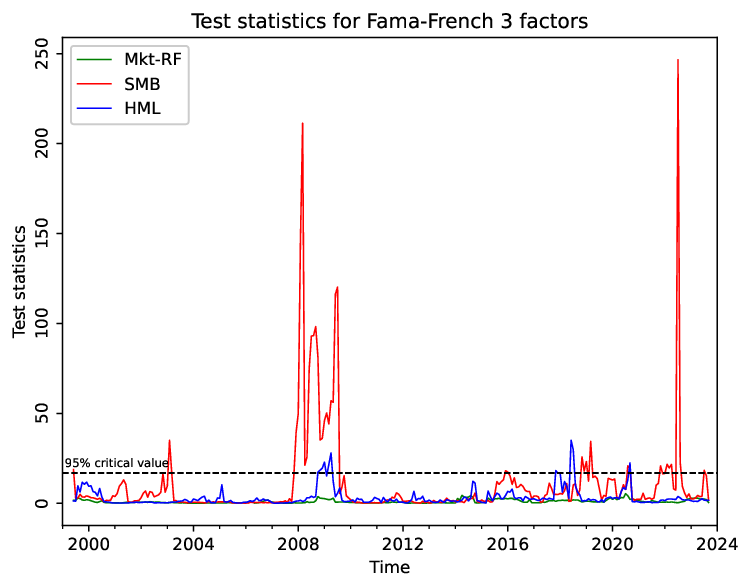
2024년 7월 arXiv 금융 논문 309편을 분석했습니다. M6 대회 우승의 하이퍼네트워크 포트폴리오, 거친 변동성 검정, 약한 팩터 이론, GPT-4가 읽는 연준 회의록의 이견, 지정가 체결의 음의 드리프트까지 5가지 테마로 정리합니다.
총 146개의 글