
 📊 2023-06 월간
2023년 6월 양적 트레이딩 연구 동향: LLM이 금융에 들어오던 달
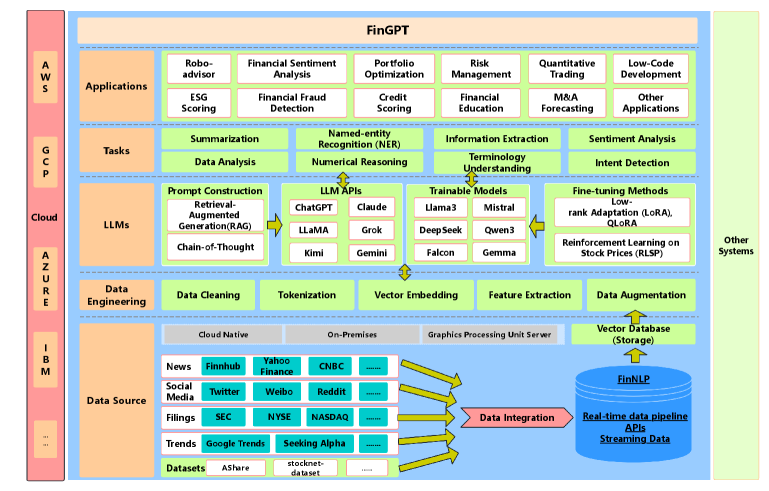
2023년 6월 arXiv에 공개된 양적 트레이딩·퀀트 투자 연구를 5개 테마로 정리합니다. 오픈소스 금융 LLM, 시너지 알파 자동 생성, 포트폴리오 모형 리스크, 메타학습 기반 주가 예측, RL 에이전트의 규범 학습까지 — 금융 AI가 빠르게 진화하던 시기의 핵심 연구를 살펴봅니다.
24분
양적 트레이딩퀀트 투자+8
시스템 트레이딩·퀀트·AI 트레이딩 논문을 쉽게 풀어 쓴 리뷰와 월간 종합.
📊 2023-06 월간2023년 6월 arXiv에 공개된 양적 트레이딩·퀀트 투자 연구를 5개 테마로 정리합니다. 오픈소스 금융 LLM, 시너지 알파 자동 생성, 포트폴리오 모형 리스크, 메타학습 기반 주가 예측, RL 에이전트의 규범 학습까지 — 금융 AI가 빠르게 진화하던 시기의 핵심 연구를 살펴봅니다.
 📊 2023-05 월간
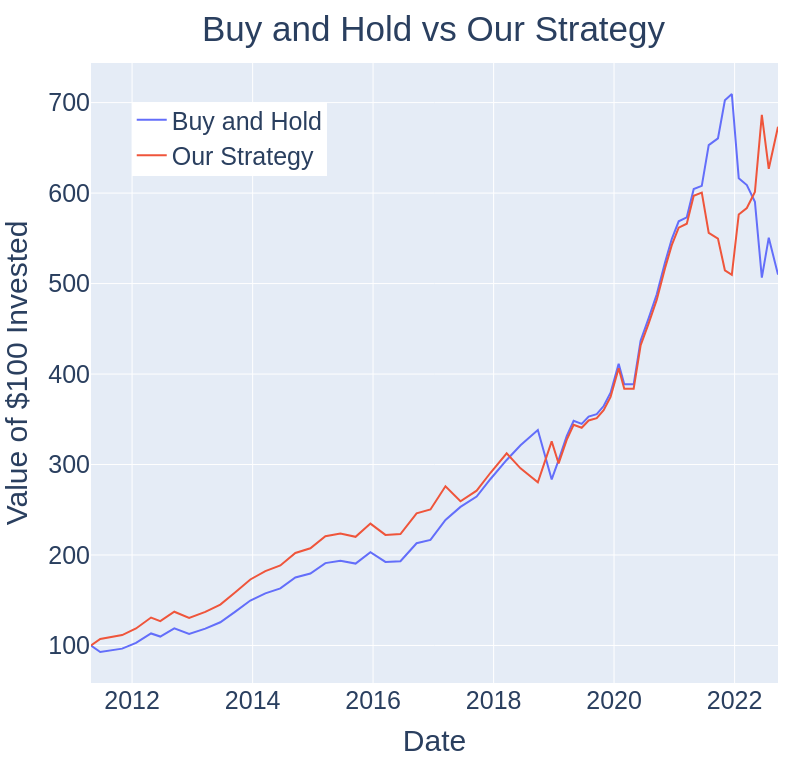
2023년 5월 arXiv에 올라온 금융 AI 연구를 테마별로 정리합니다. FOMC 연설의 매파/비둘기파 톤을 자동 분류하는 데이터셋부터, 자산 간 가격 충격의 비밀, 포트폴리오 이론의 새로운 수학까지.
 📊 2023-04 월간
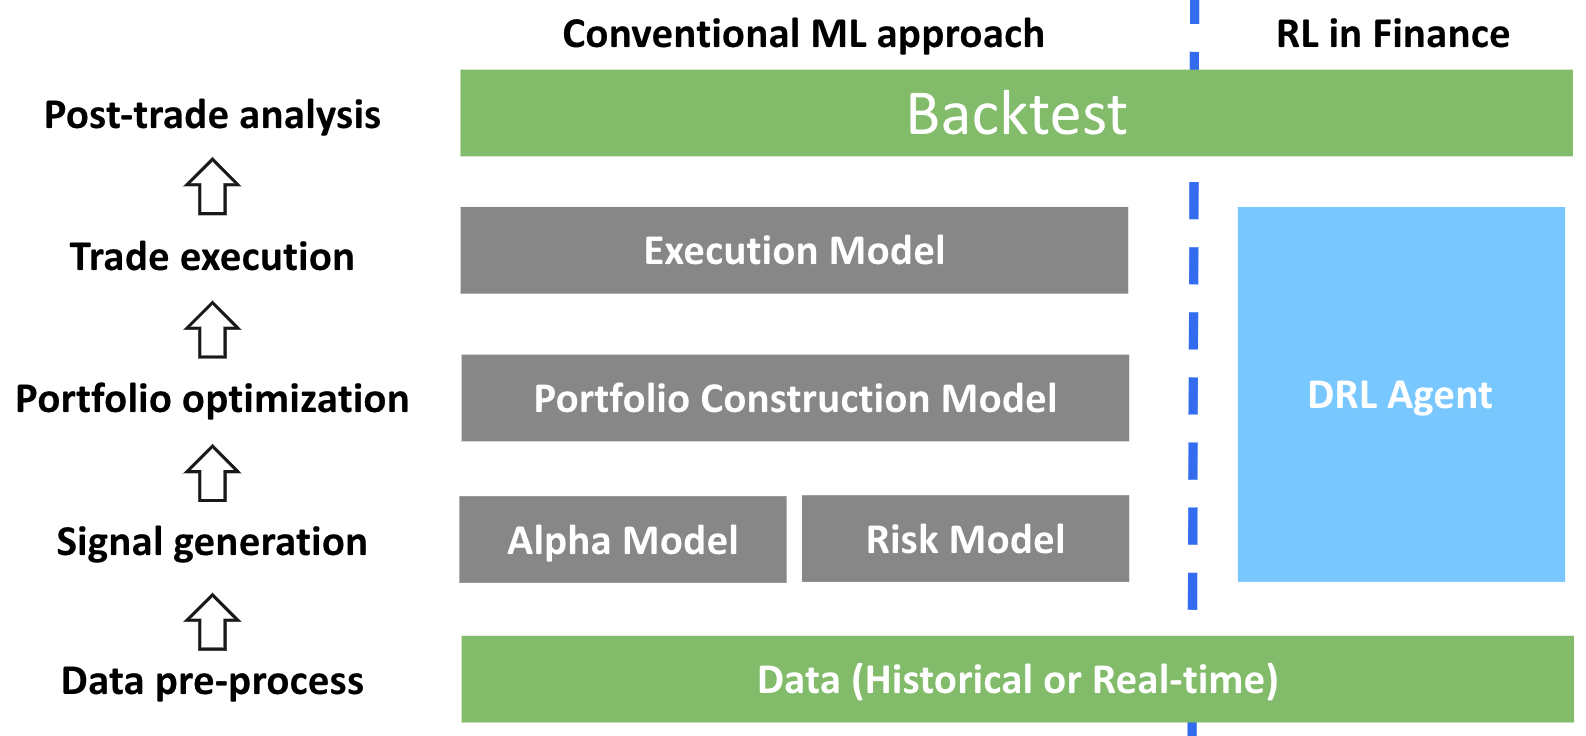
2023년 4월, AI가 금융에 본격 침투하기 시작한 전환기. ChatGPT의 주가 예측 능력, 강화학습 트레이딩 인프라, 포트폴리오 최적화의 수학적 발전을 살펴봅니다.
 📊 2023-03 월간
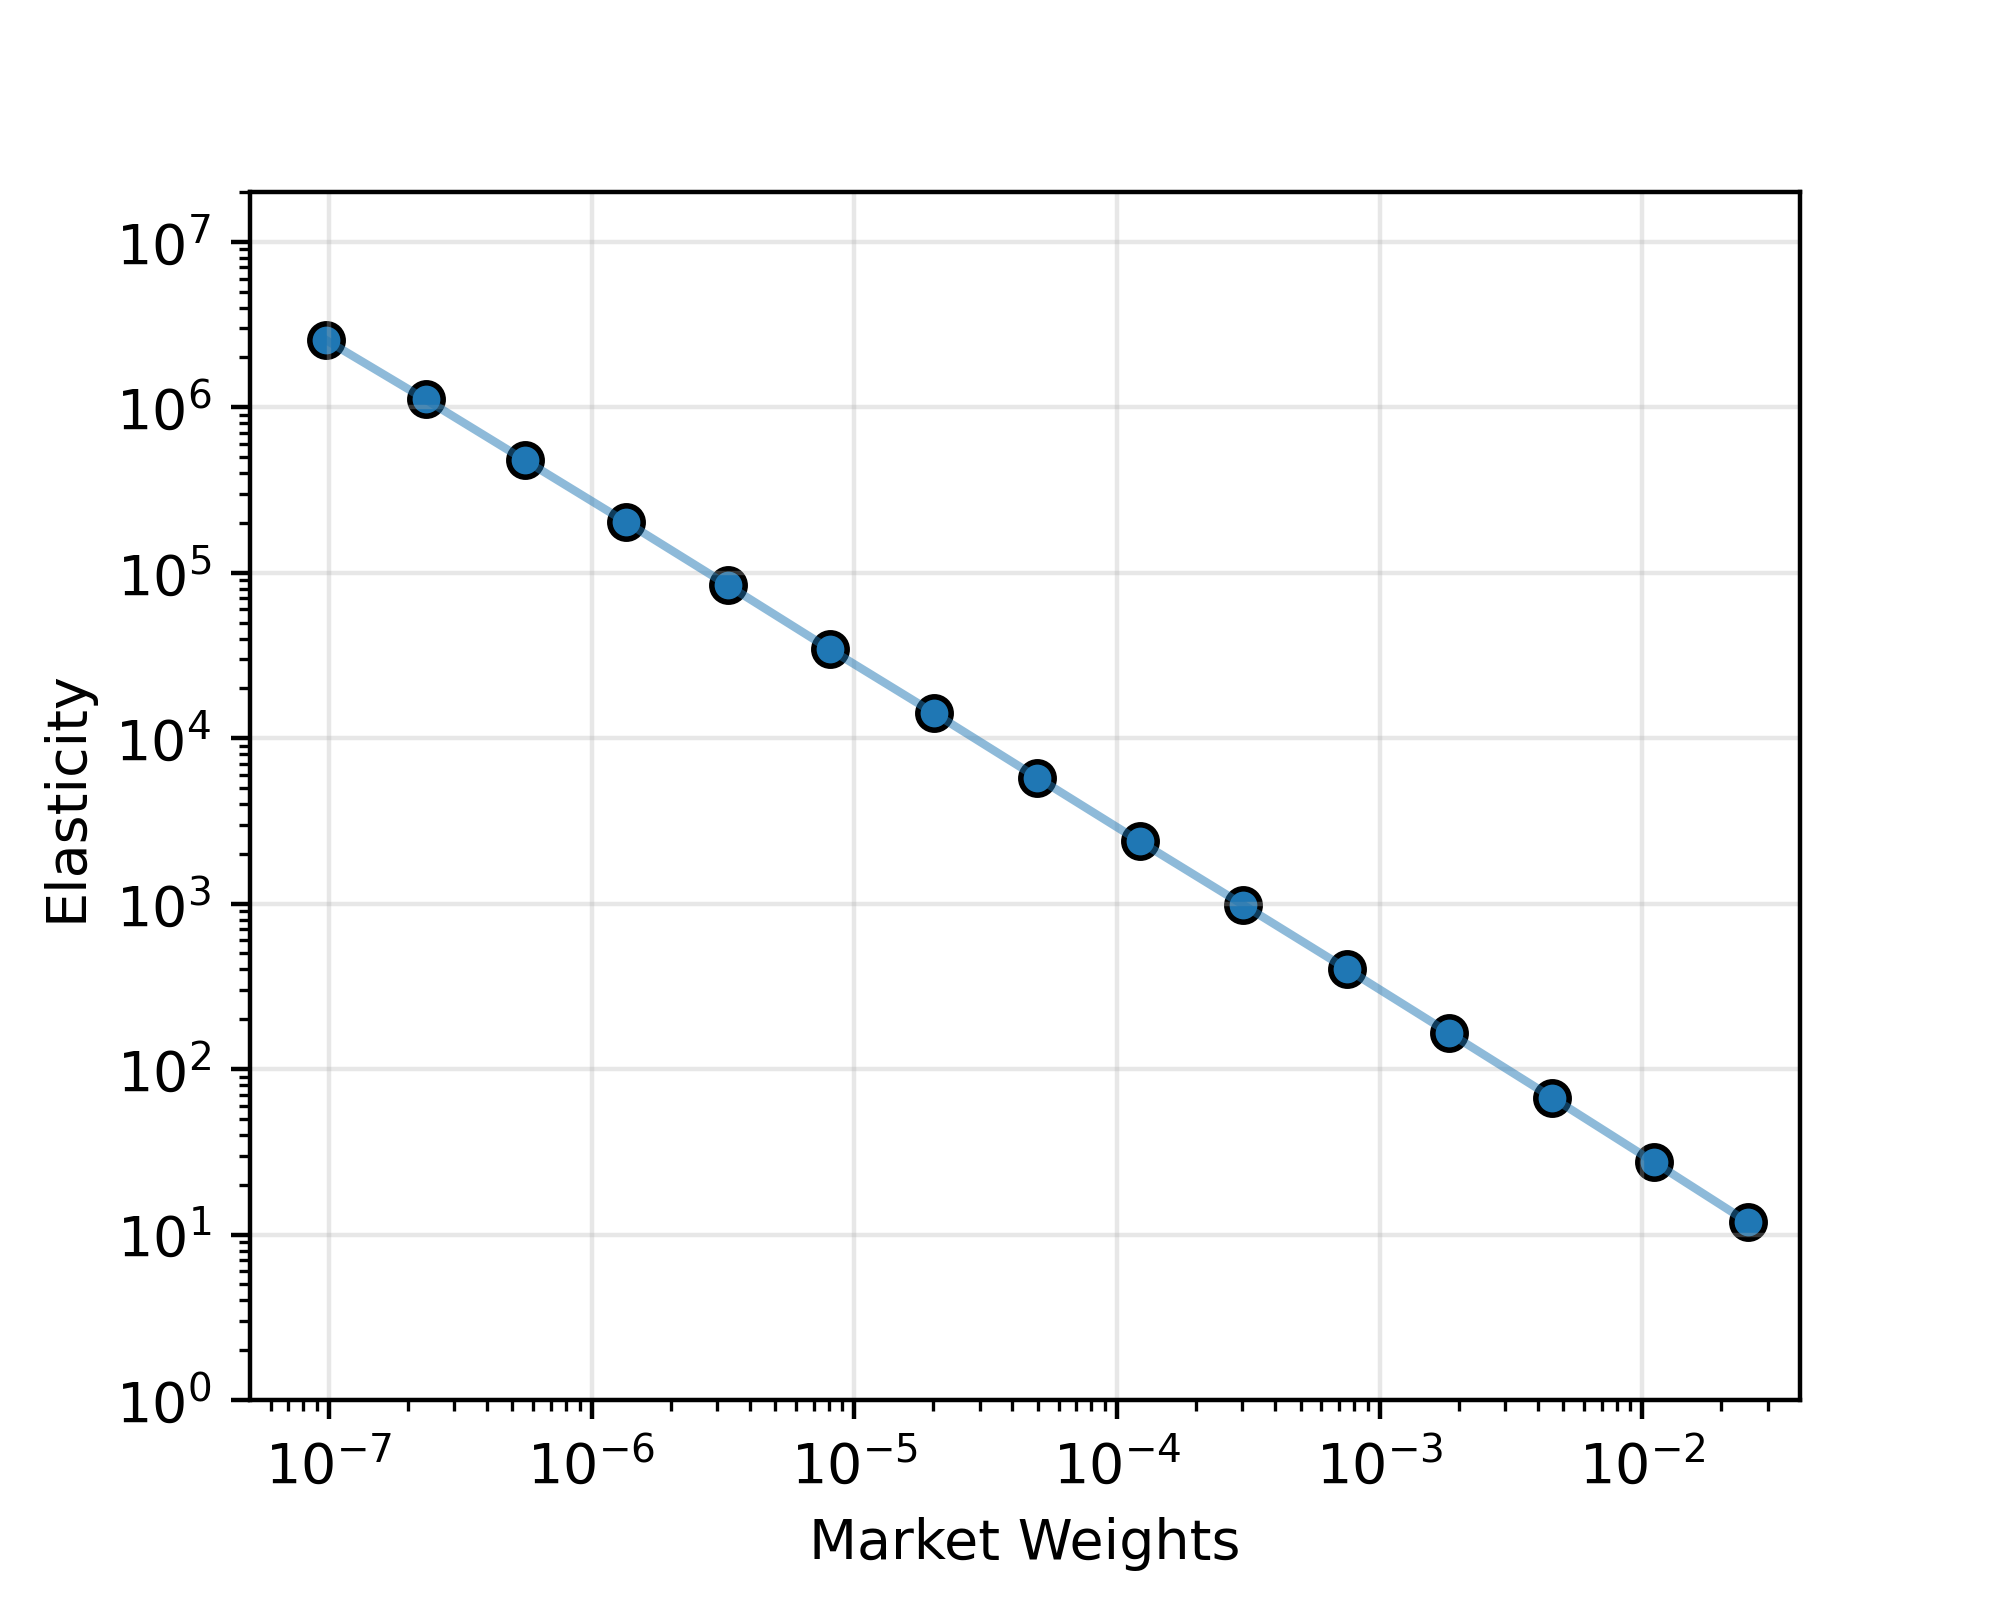
2023년 3월 arXiv에 공개된 금융·퀀트 연구 중 주목할 논문 5테마를 소개합니다. 퀀트 수요의 비탄력성, 고빈도 변동성 추정, 금융 특화 LLM, 포트폴리오 최적화 통합 프레임워크, DeFi 마켓메이킹까지.
 📊 2023-02 월간
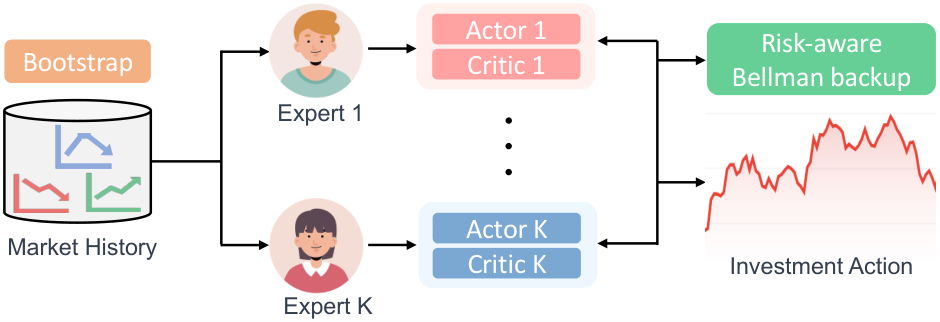
2023년 2월 arXiv에서 포착된 금융 AI 연구 동향. 포트폴리오 최적화의 정규분포 탈피, 강화학습 평가 체계의 성숙, DeFi 라우팅 알고리즘, 딥러닝-계량경제학 결합을 다룬다.
 📊 2023-01 월간
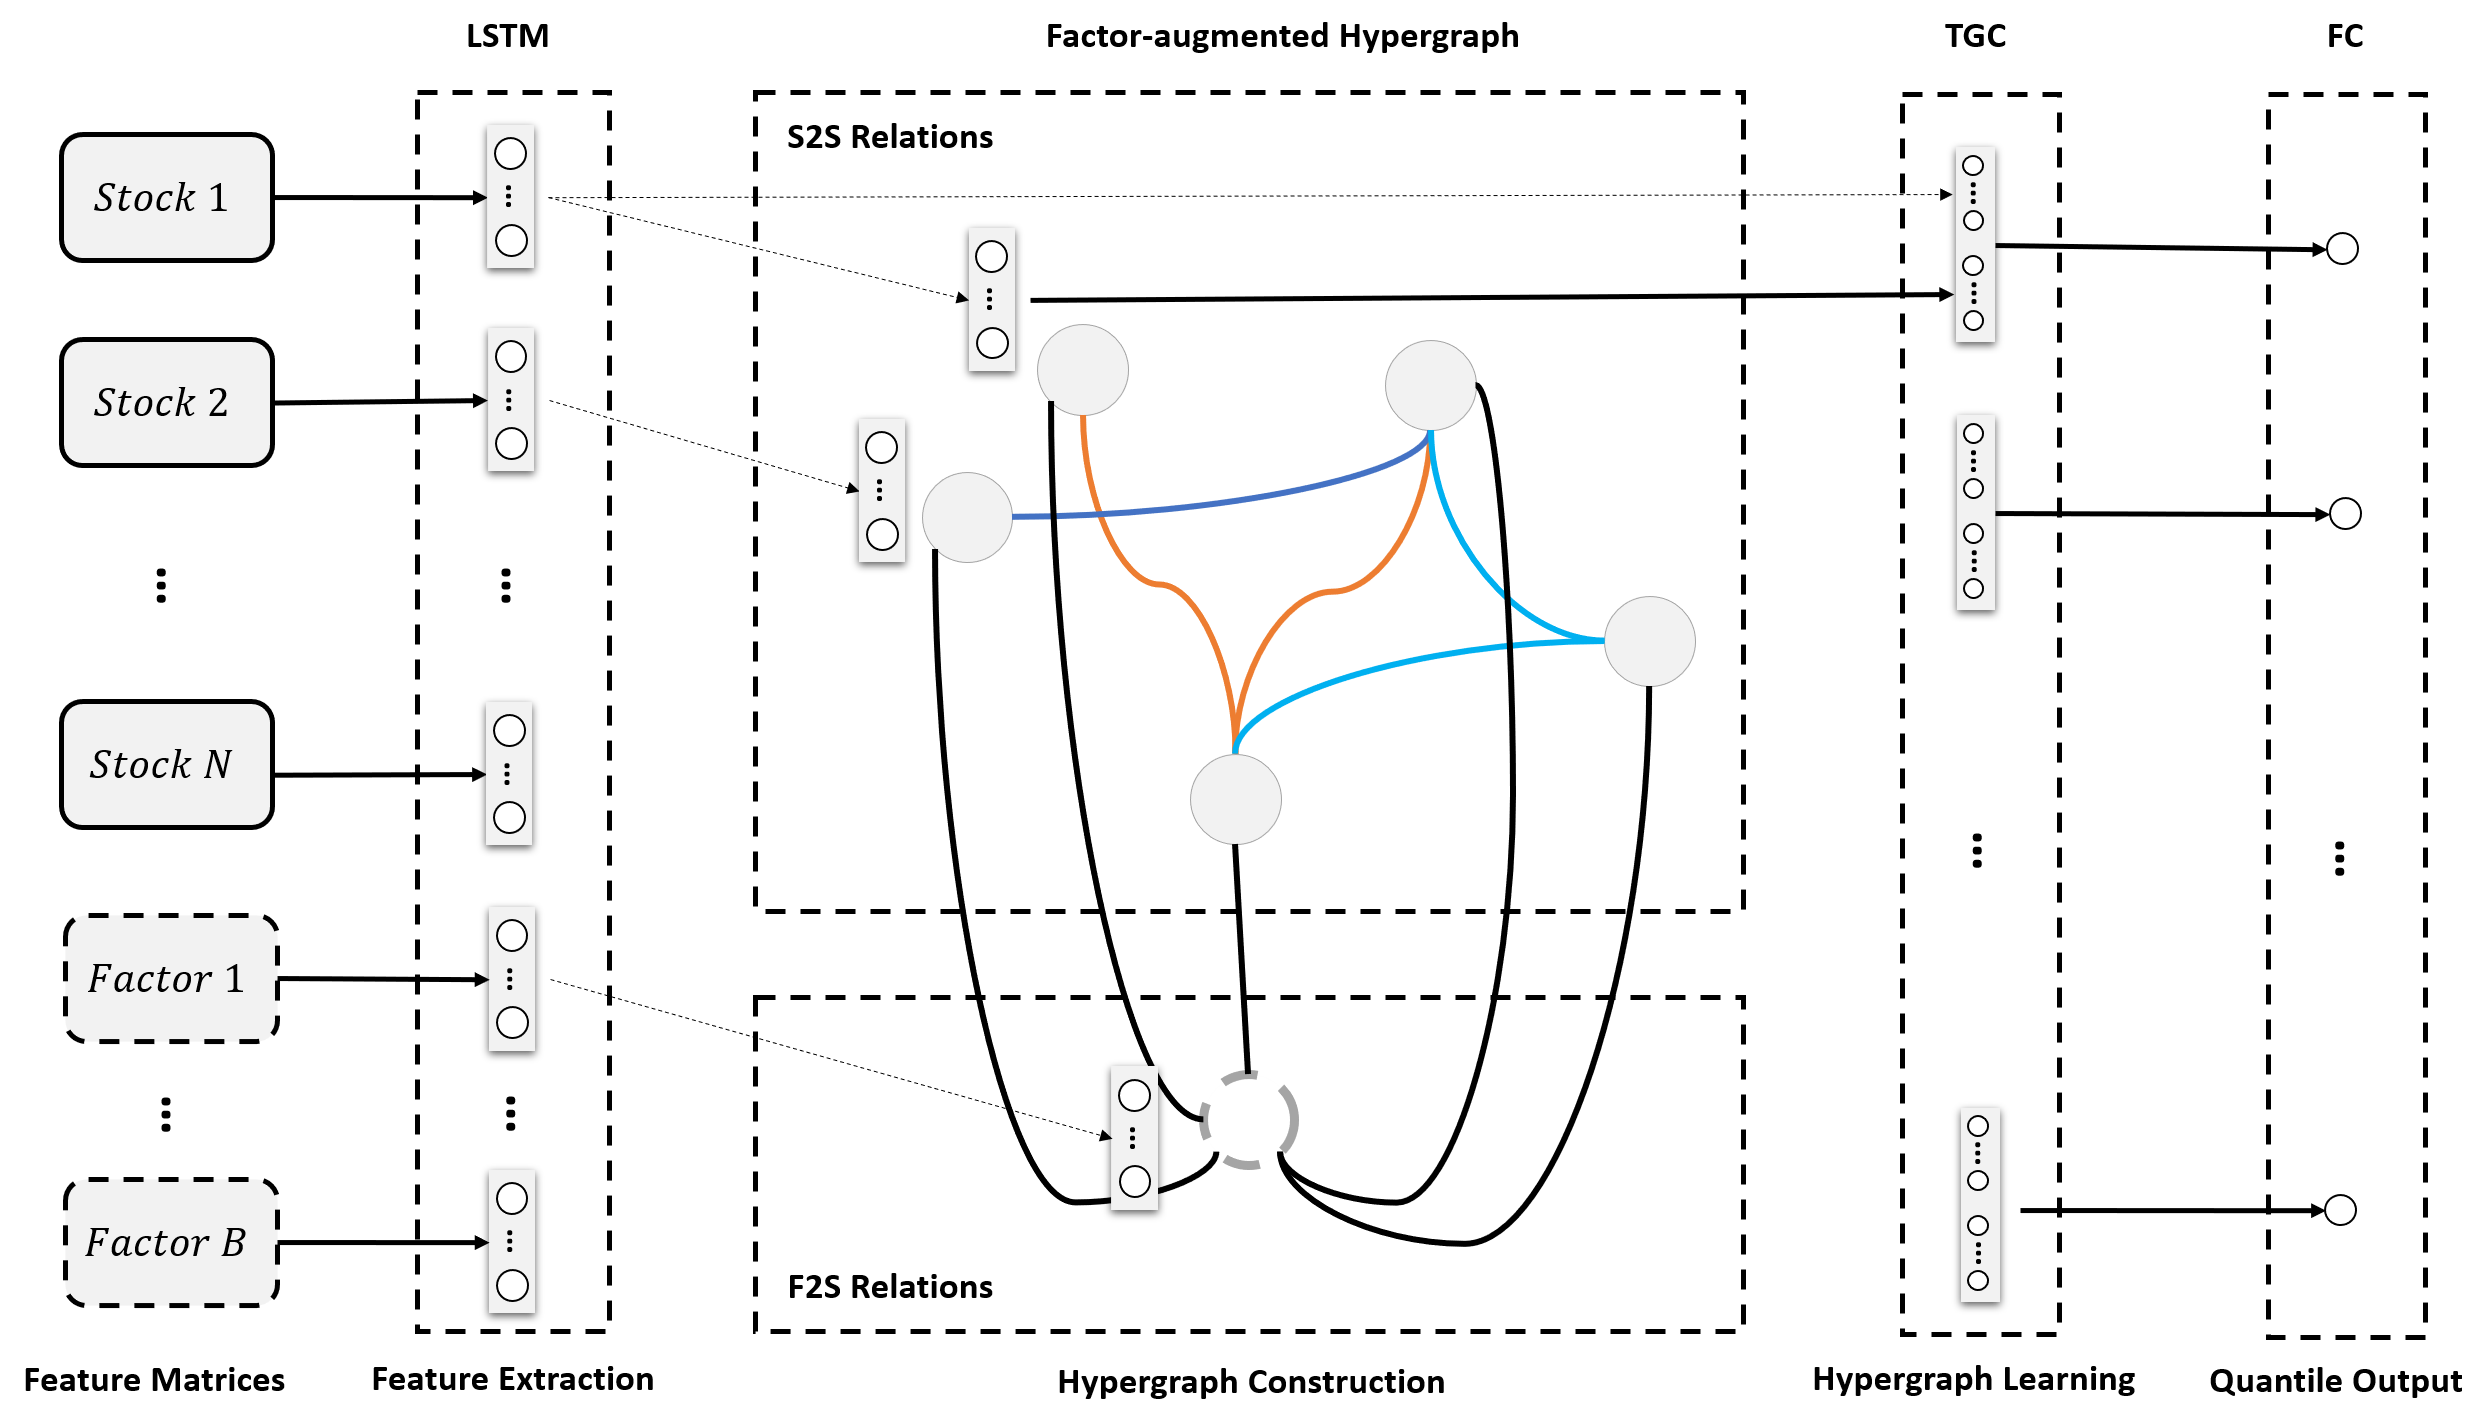
2023년 1월에 나온 AI 금융 연구를 살펴봅니다. 주식을 팔 때 발생하는 가격 충격을 로봇이 실시간으로 학습하고, 수천 개 종목을 그래프로 분석하며, 투자자 감정까지 읽는 최신 기술을 쉽게 풀어 설명합니다.
 📊 2022-12 월간
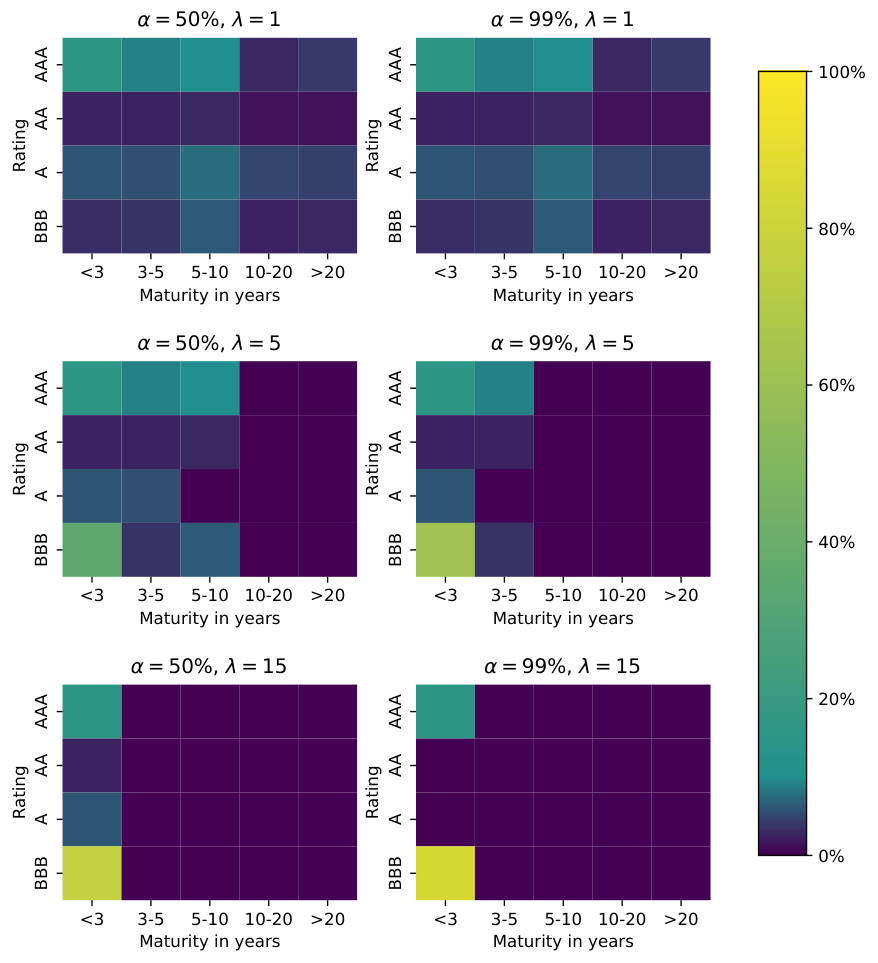
2022년 12월 arXiv에 공개된 금융 AI 논문 207편을 분석했습니다. 금리 급변기에 강건한 채권 포트폴리오를 만드는 방법, 거래의 가격충격이 실시간으로 변하는 이유, 러프 변동성 이론의 진전, 그리고 ChatGPT가 금융 시장을 이해하는지 테스트한 연구까지 — 그 달의 핵심 발견을 쉽게 풀어드립니다.
 📊 2022-11 월간
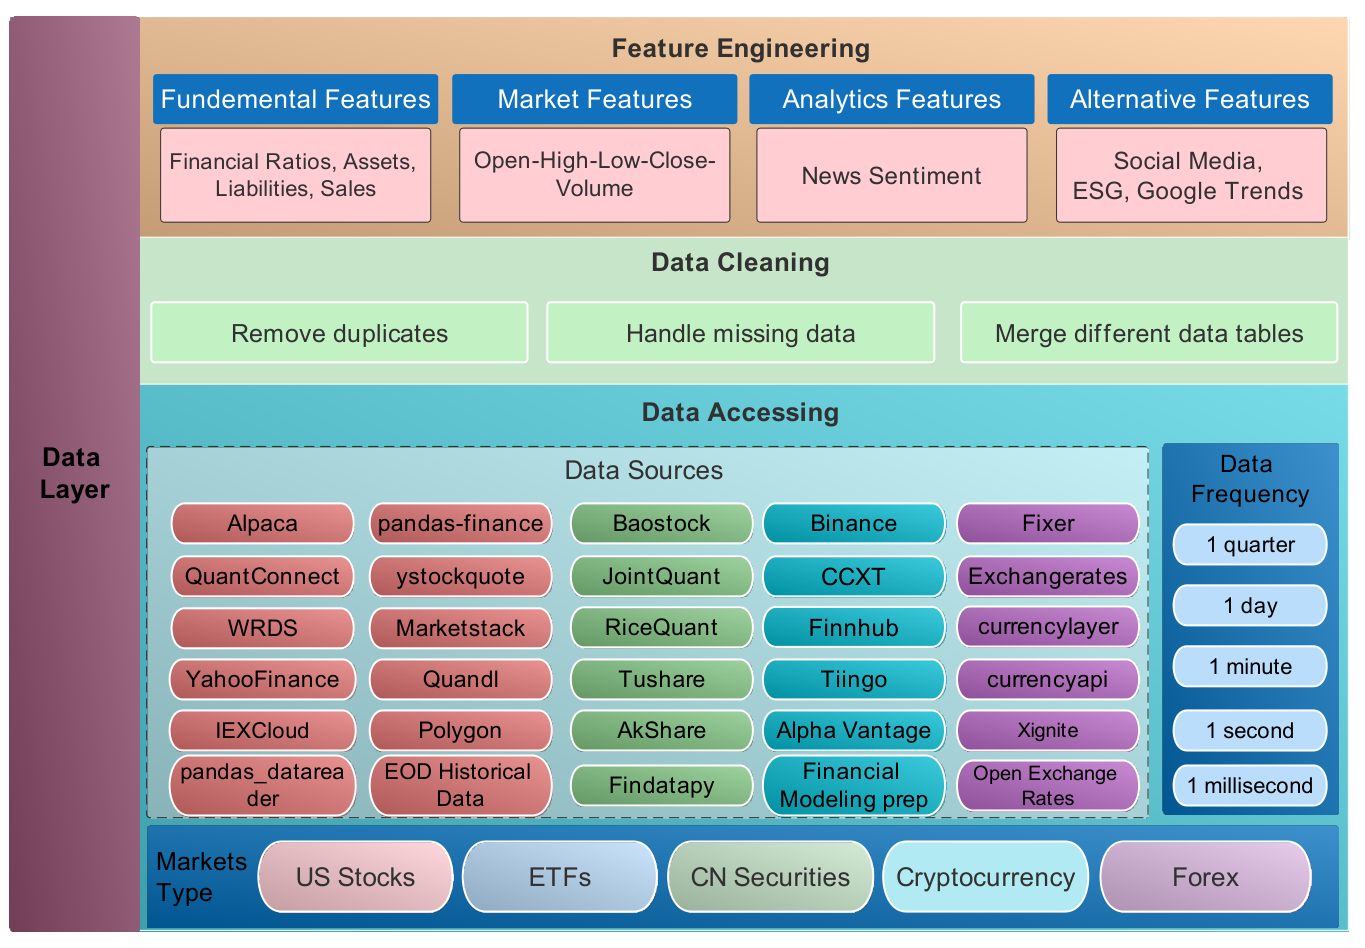
2022년 11월 시스템 트레이딩 연구 동향. 금융 RL 벤치마크 인프라(FinRL-Meta), 주문장 데이터 표현의 결정적 영향, 기대수익 없이 포트폴리오를 짜는 리스크 버짓팅, 비마코비안 최적 청산의 해석적 해.
 📊 2022-10 월간
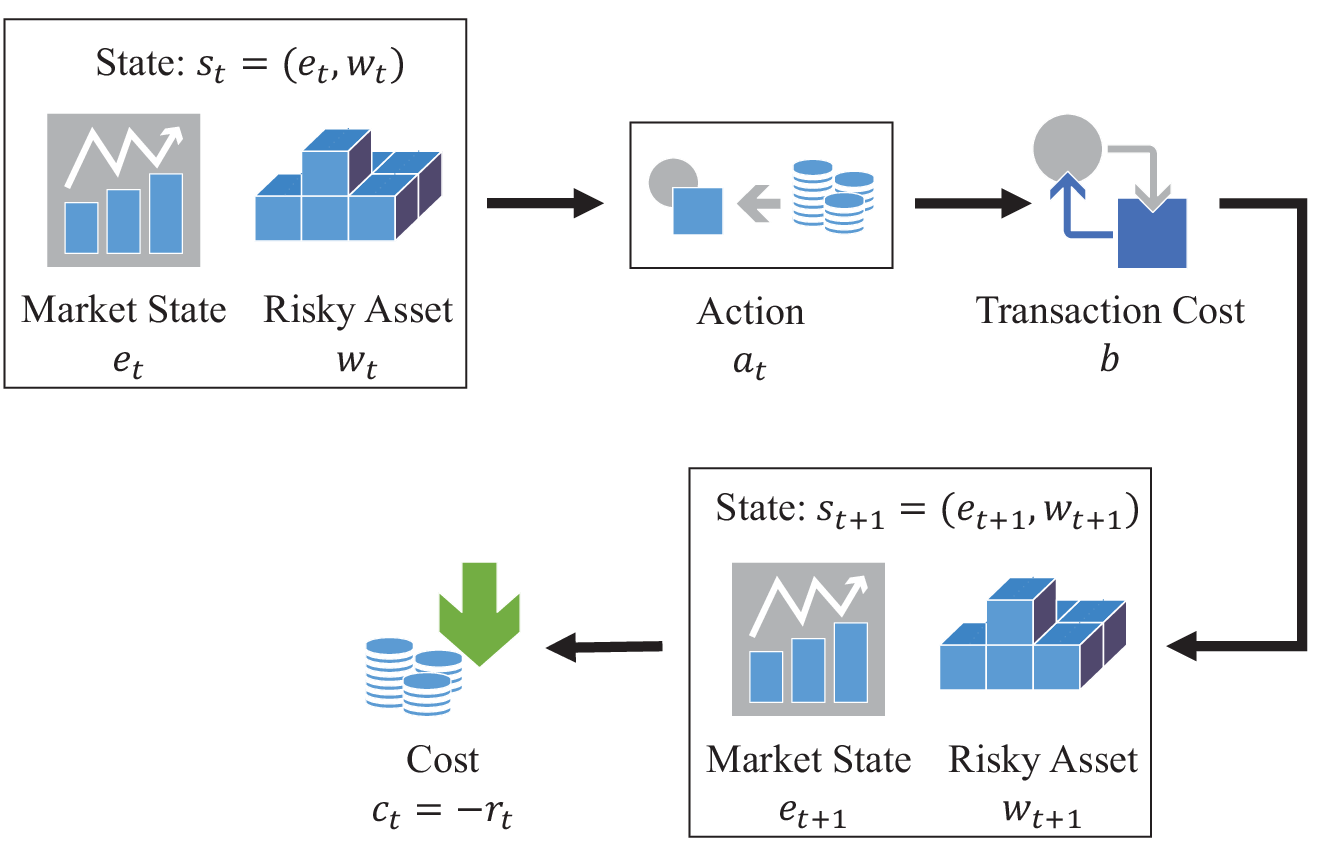
2022년 10월에 나온 금융 AI 핵심 논문 4편을 소개합니다. 거래소 매칭 알고리즘의 형식 검증, rough volatility의 통계적 추론, 온라인 포트폴리오의 후회 경계 개선, CVaR 기반 동적 위험 최적화까지—수학이 금융의 신뢰성을 높이는 한 달이었습니다.
 📊 2022-09 월간
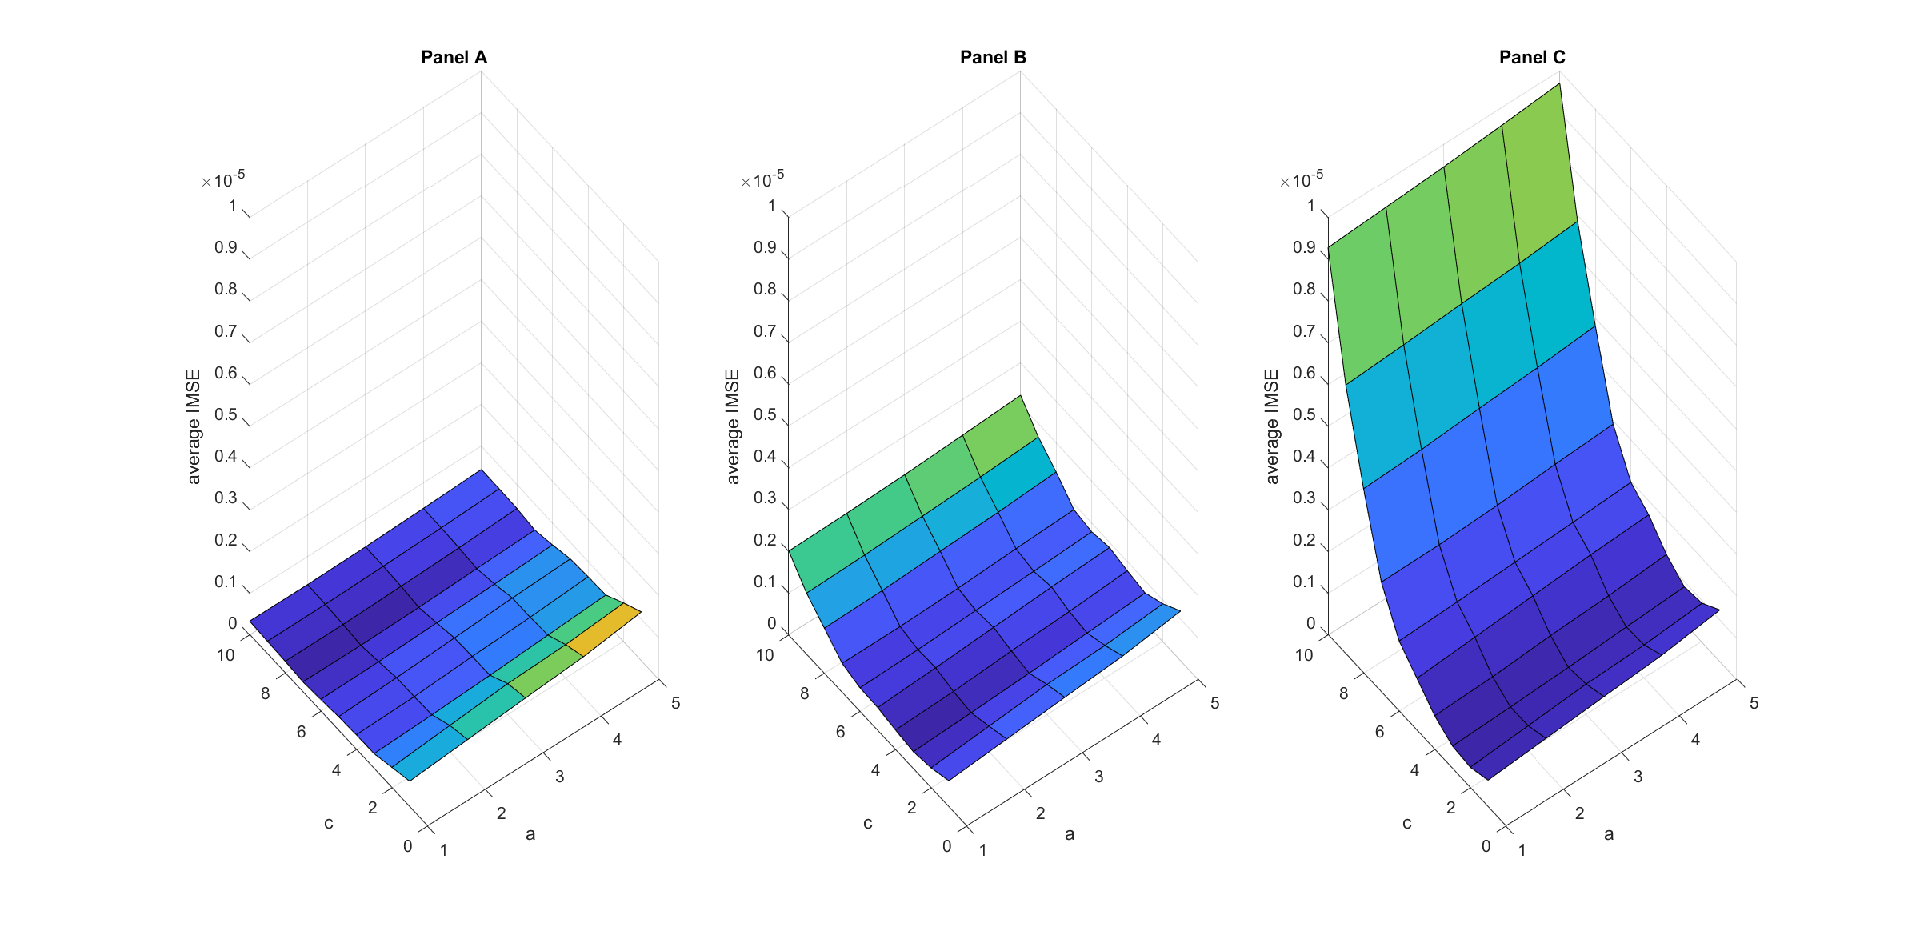
2022년 9월에 발표된 금융 AI 연구를 4개 테마로 정리했다. VaR·ES를 신경망으로 학습하면서도 수학적 보증을 지키는 방법, 30년 된 포트폴리오 이론의 계산 병목을 푸는 알고리즘, 강화학습 실험환경을 표준화하는 도구, 그리고 고빈도 변동성 추정의 이론적 성과까지.
 📊 2022-08 월간
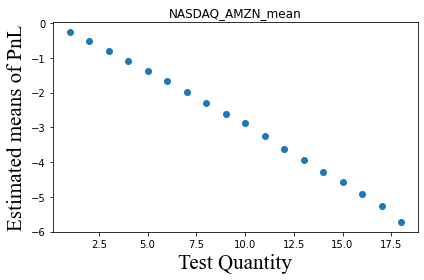
Uniswap 유동성 공급자가 왜 손해 보는지 폐형식으로 증명한 연구, 주문 실행에 위험 인식 AI를 도입한 밴딧 알고리즘, 포트폴리오 최적화의 모델 오차 민감도를 정량화한 이론까지 — 2022년 8월의 핵심 논문 세 편을 쉽게 풀어 설명합니다.
 📊 2022-07 월간
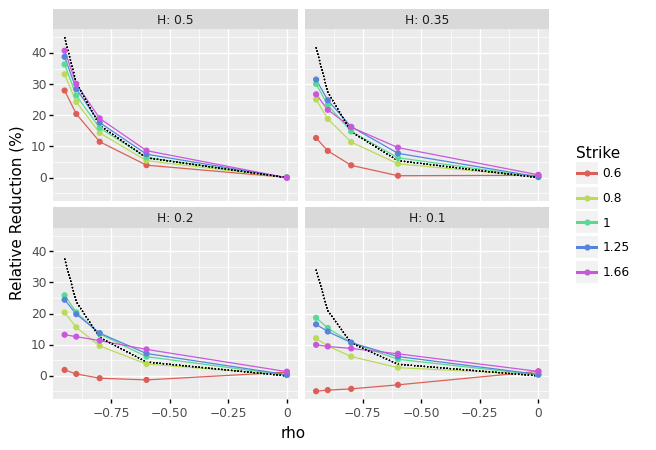
2022년 7월 arXiv에 공개된 AI 금융 논문 170편을 분석합니다. 강화학습으로 헤징을 재정의하고, DeFi의 MEV를 수학적으로 체계화하며, 시그니처 방법론으로 파생상품 보정의 새 지평을 연 연구들을 살펴봅니다.
총 146개의 글