
 LLM 트레이딩 에이전트A
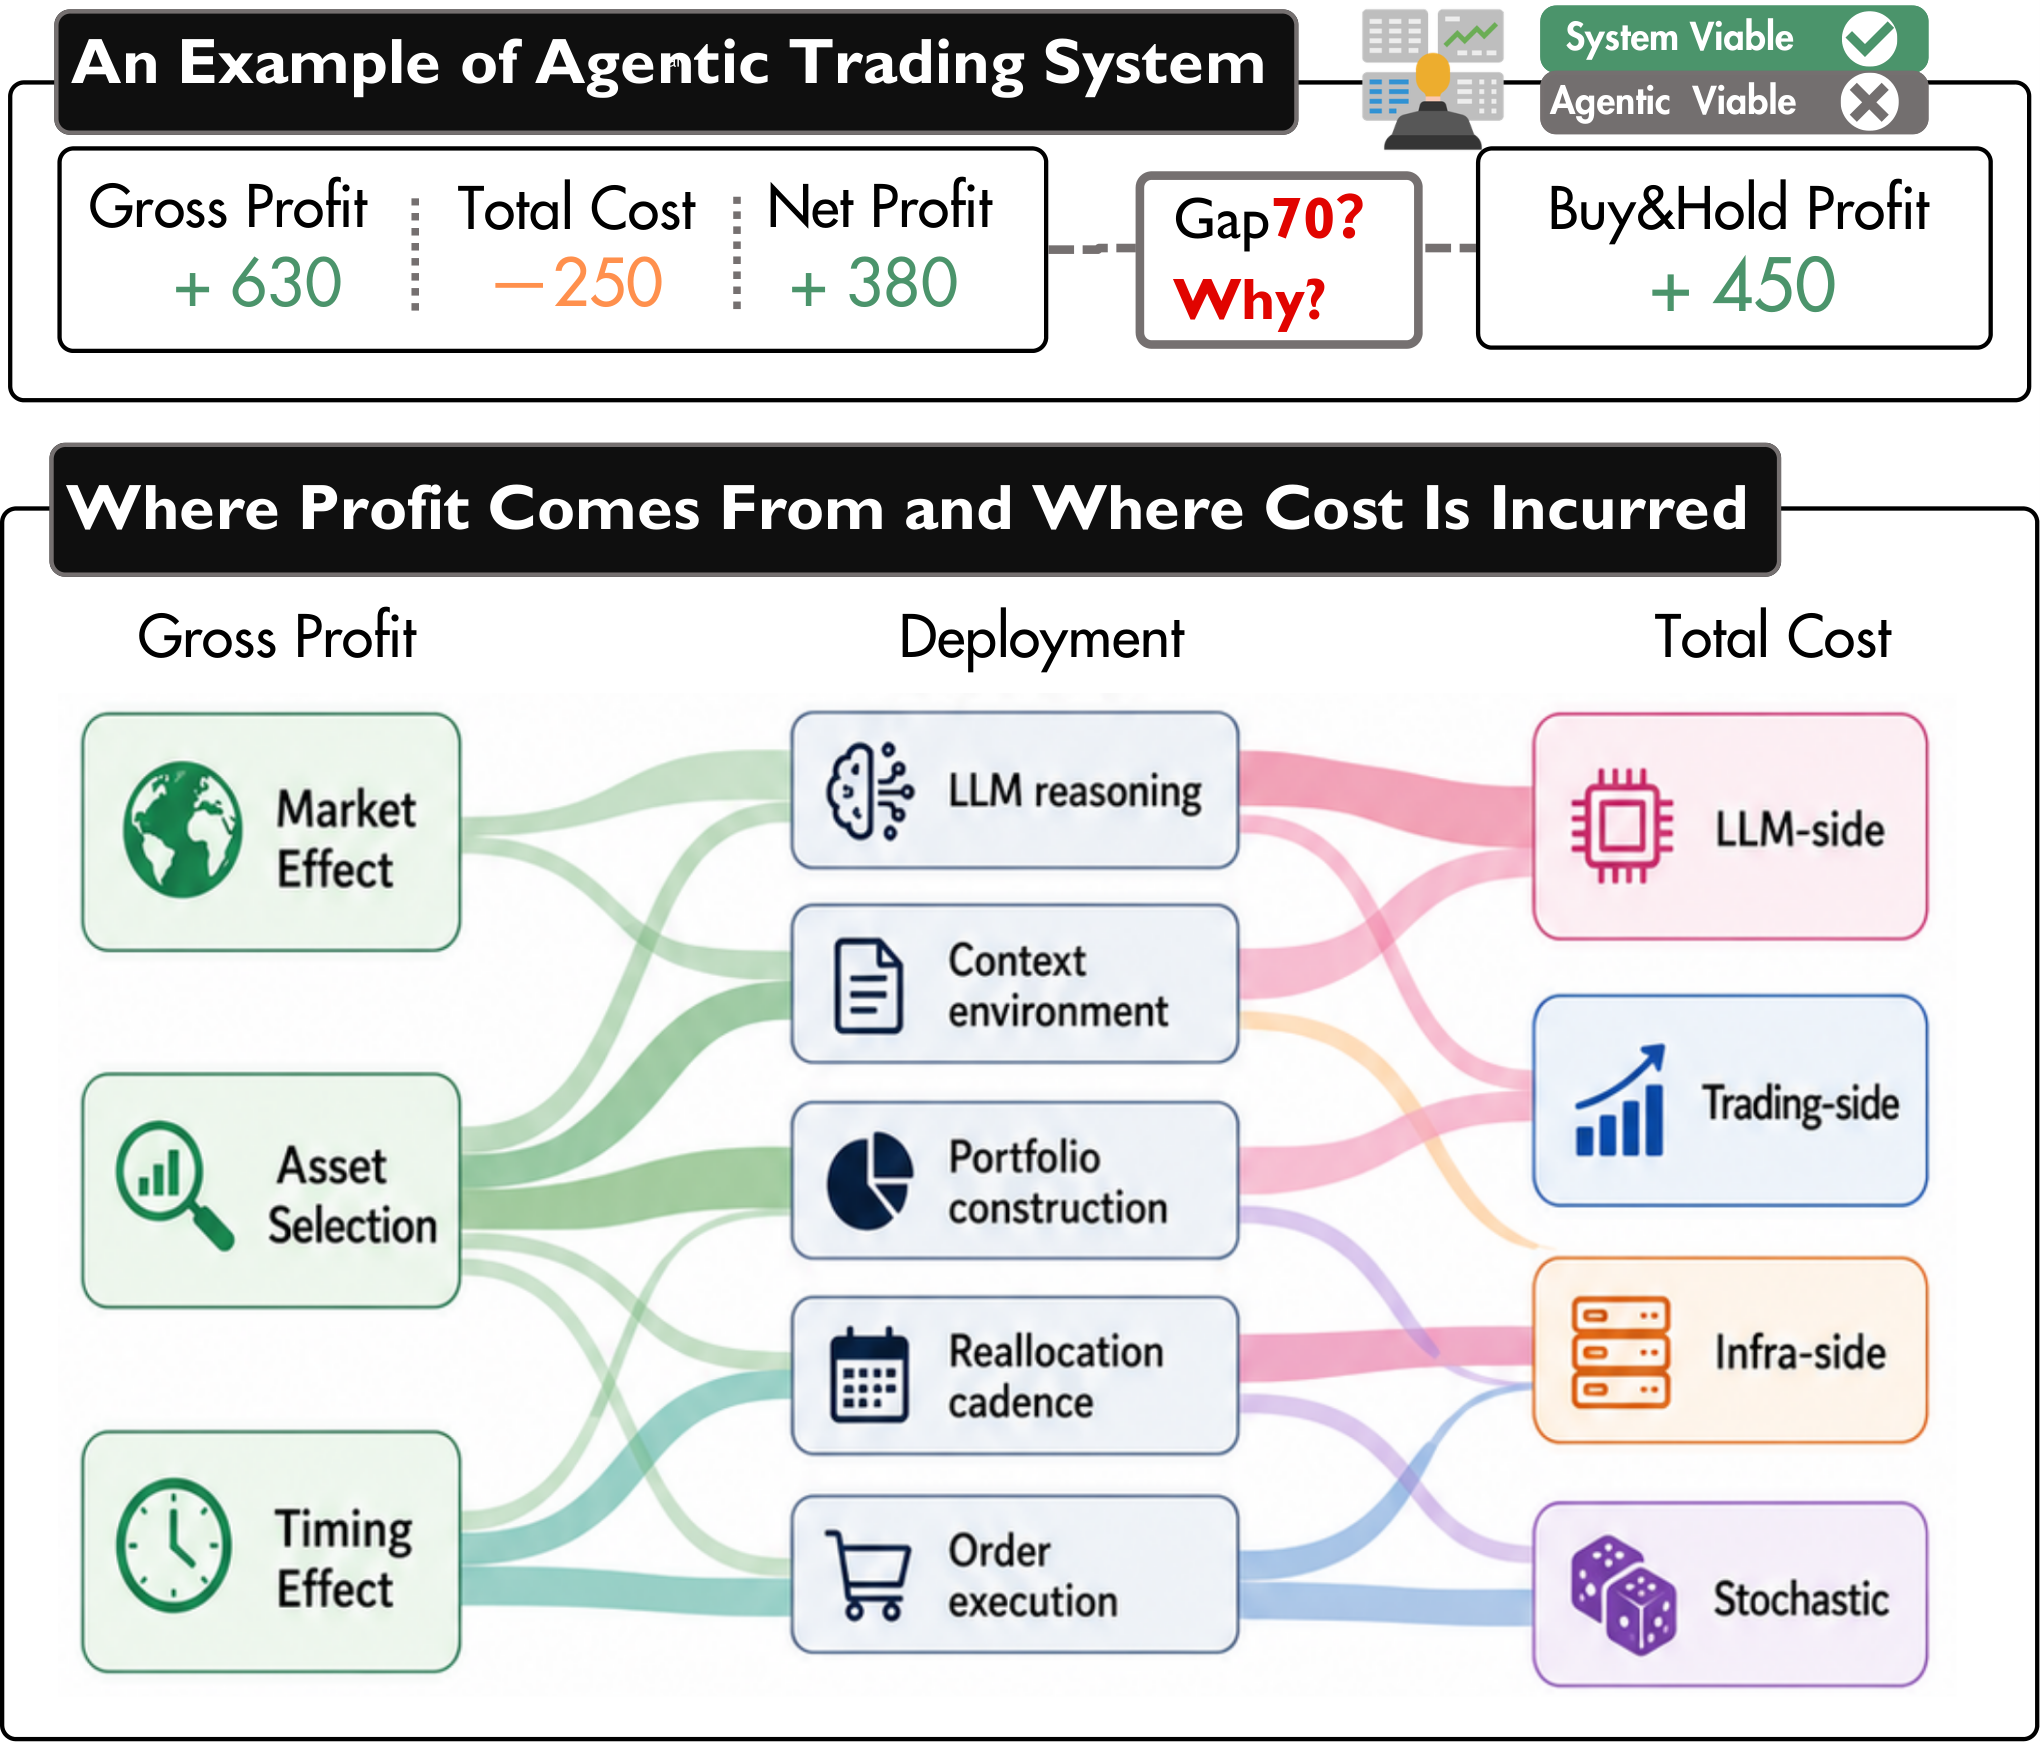
LLM 트레이딩 에이전트는 자기 지능값을 벌까? TradeLens 손익 감사
AI 트레이딩 봇이 벌어들인 수익에서 추론 비용을 빼면 남는 건 무엇일까? 10개 LLM 백본의 손익을 시장·자산선택·타이밍으로 분해한 TradeLens 진단에서, 성패를 가른 것은 AI 사용 비용이 아니라 의사결정의 질이었다. LLM 트레이딩 에이전트 비용효율성 분석.
21분
LLM 트레이딩 에이전트AI 트레이딩 비용+5
시스템 트레이딩·퀀트·AI 트레이딩 논문을 쉽게 풀어 쓴 리뷰와 월간 종합.
LLM 트레이딩 에이전트AAI 트레이딩 봇이 벌어들인 수익에서 추론 비용을 빼면 남는 건 무엇일까? 10개 LLM 백본의 손익을 시장·자산선택·타이밍으로 분해한 TradeLens 진단에서, 성패를 가른 것은 AI 사용 비용이 아니라 의사결정의 질이었다. LLM 트레이딩 에이전트 비용효율성 분석.
 시장 미시구조B
크립토 선물의 호가창(L2) 유동성 상태와 주문 흐름의 예측력을 체계적으로 분리한 연구. 주문 흐름의 가치는 자산과 시장 상태에 따라 크게 달라진다는 흥미로운 발견을 소개합니다.
 시계열 계량경제학A
S&P 500 옵션 가격만으로 시장 참가자들의 기대·위험 선호가 담긴 확률할인인수(SDF)를 복원해, 주식 초과수익률을 샘플 외로 예측하는 새로운 연구를 소개한다.
 알고리즘 트레이딩A
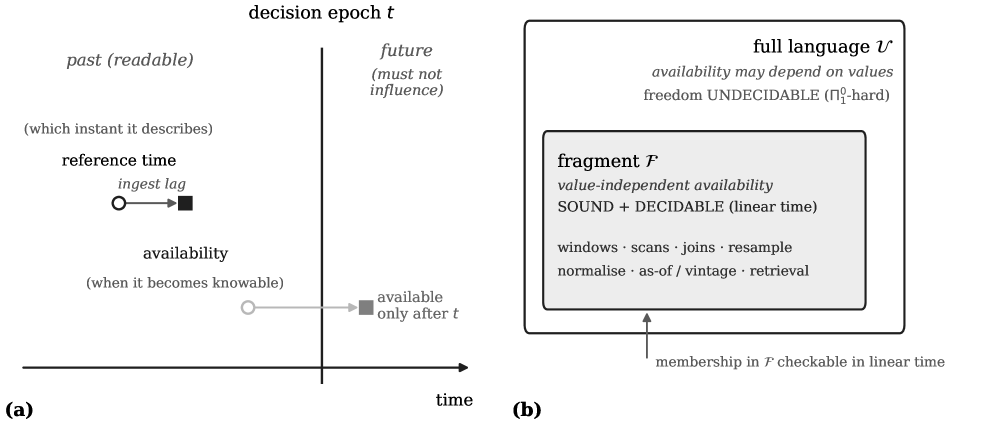
룩어헤드 바이어스를 '시간적 비간섭'이라는 수학적 개념으로 형식화하고, 백테스트 파이프라인의 정확성을 선형 시간에 검증하는 방법을 소개합니다.
 포트폴리오 최적화A
거래비용이 고정이 아니라 시장 상황에 따라 변동하는 현실을 반영한 포트폴리오 이론. 확률적 거래비용 하에서도 시장 대비 초과 성과를 보장하는 새로운 수학적 프레임워크를 소개합니다.
 딥러닝 가격 예측A
45개 거래소, 120억 개 K-line 데이터로 사전학습한 금융 시계열 파운데이션 모델 Kronos를 소개합니다. 가격 예측, 변동성 예측, 합성 데이터 생성을 하나의 모델로 제로샷 처리하는 구조와 실전 시사점을 쉽게 풀어 설명합니다.
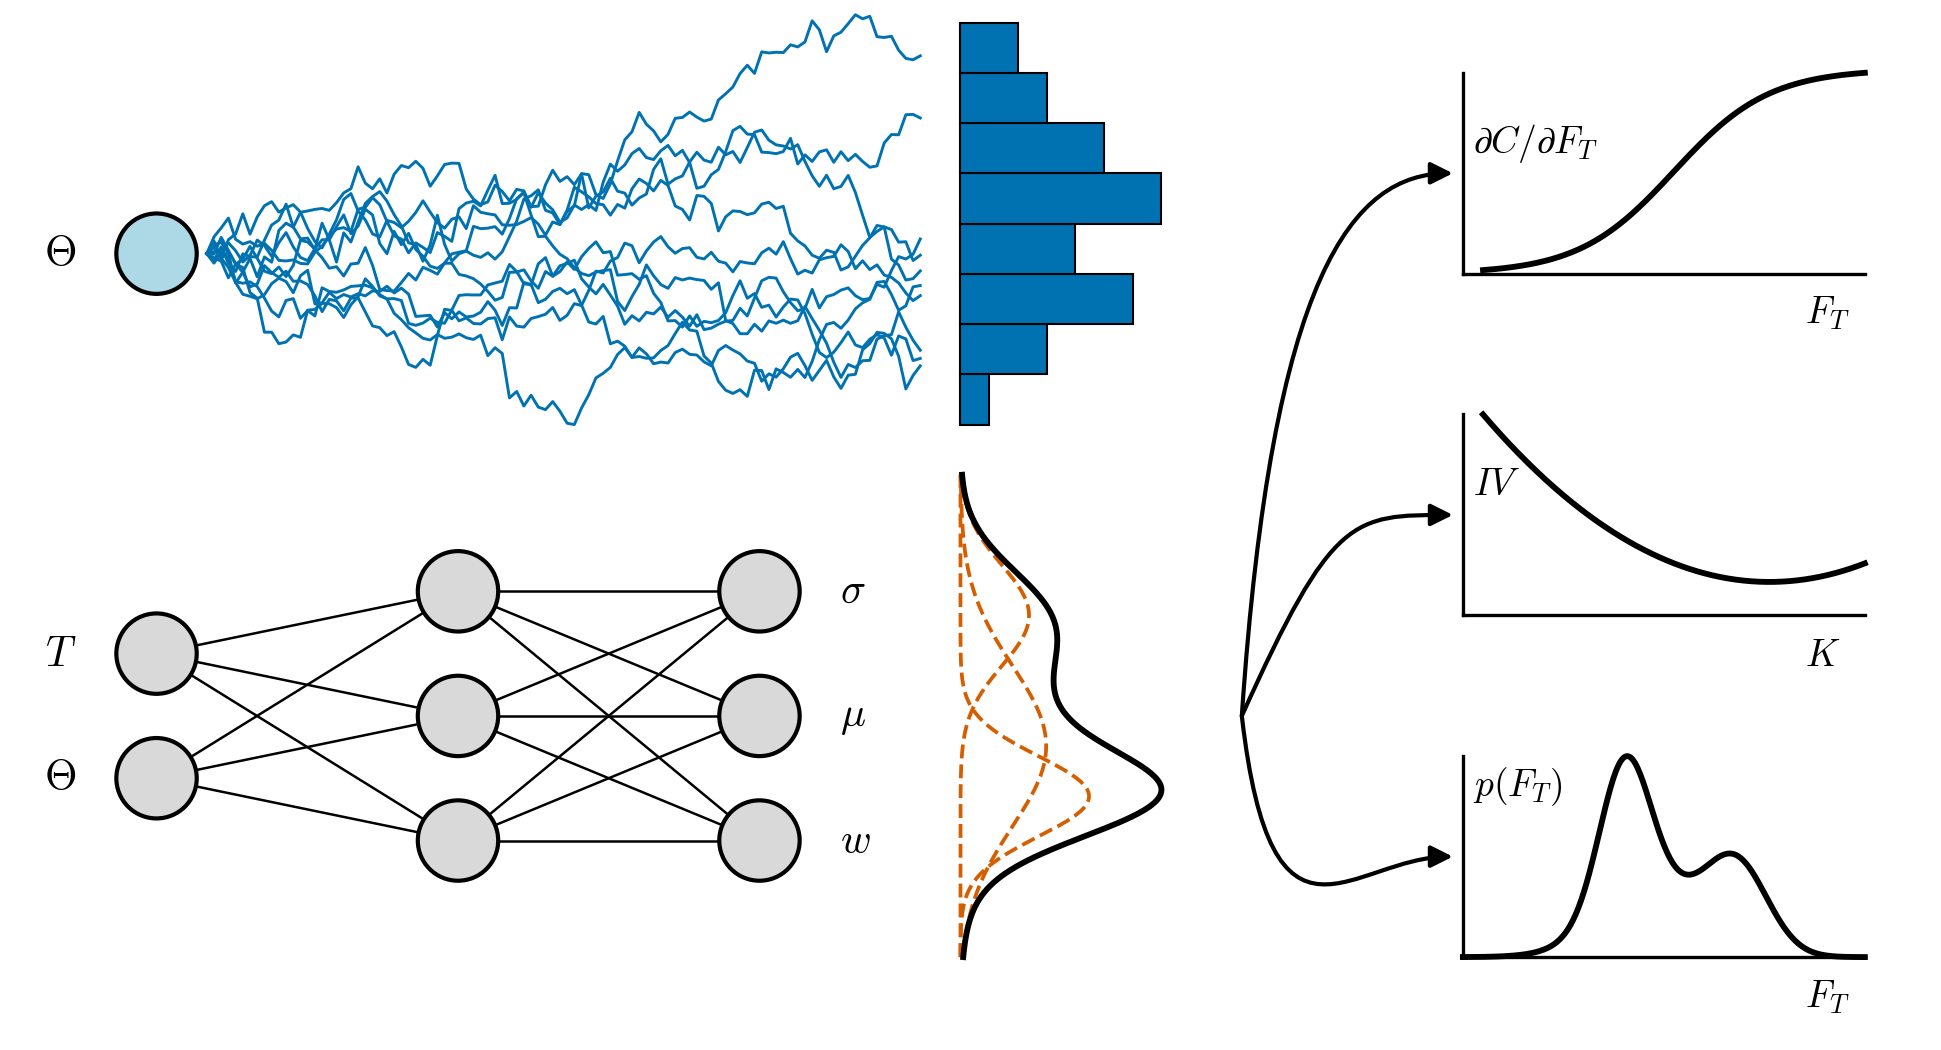 📊 2026-06 월간
2026년 6월 arXiv에 올라온 금융 AI 연구를 5개 테마로 정리합니다. AMM 수수료를 변동성에 맞춰 자동으로 조정하는 이론, LLM 속에 숨어 있는 비트코인 선호 편향, GPU로 수백 개 계좌를 109초 만에 리밸런싱하는 엔진까지 — 이달의 핵심 발견을 쉽게 풀어 설명합니다.
 강화학습 포트폴리오A
강화학습(RL) 기반 포트폴리오 전략이 실전에서 손실로 이어지는 이유를 이론적으로 분석한 논문을 소개합니다. 실행 비용과 청산 마찰을 무시한 RL이 마이opic 최적화에 왜 뒤처지는지, 그리고 투자자에게 어떤 시사점을 주는지 설명합니다.
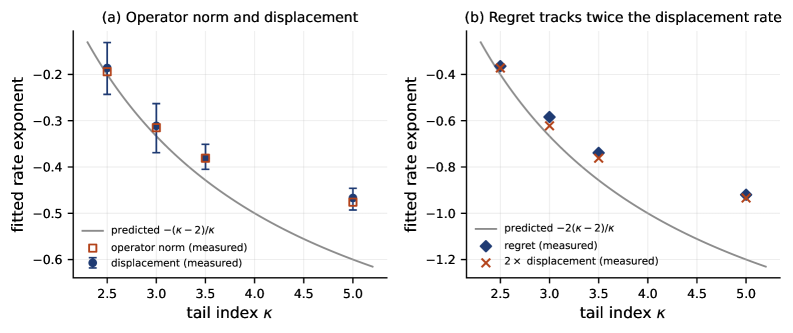 포트폴리오 최적화A
헤비테일 금융 데이터에서 최소분산 포트폴리오를 구성할 때, 공분산 추정 오차가 포트폴리오 성능에 실제로 영향을 미치는 '의사결정 기하학'을 소개합니다.
 통계 차익거래B
상품선물의 상품-계약 계층 구조를 그래프 신경망으로 모델링해 캘린더 스프레드 전략의 수익성을 크게 높인 Northwestern대 연구를 쉽게 풀어 설명합니다.
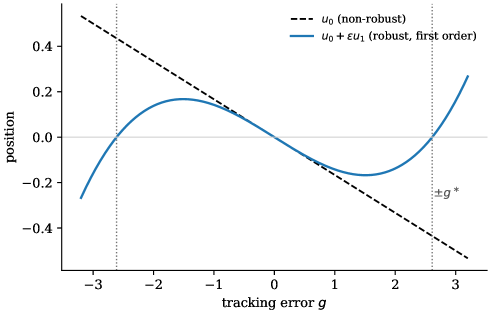 포트폴리오 최적화A
추정한 투자 전략이 얼마나 틀릴 수 있는지까지 감안하는 '강건한 베이지안 포트폴리오' 방법론을 일상 비유와 함께 쉽게 풀어 설명합니다.
 LLM 트레이딩 에이전트A
대형 언어 모델(LLM)이 금융 데이터를 '기억'해서 만든 허위 알파 신호를 실시간으로 걸러내는 MemGuard-Alpha 프레임워크를 소개합니다. Sharpe 비율 49% 개선, 오염 신호 대비 7배 수익 차이의 핵심 원리를 쉽게 풀어 설명합니다.
총 146개의 글