
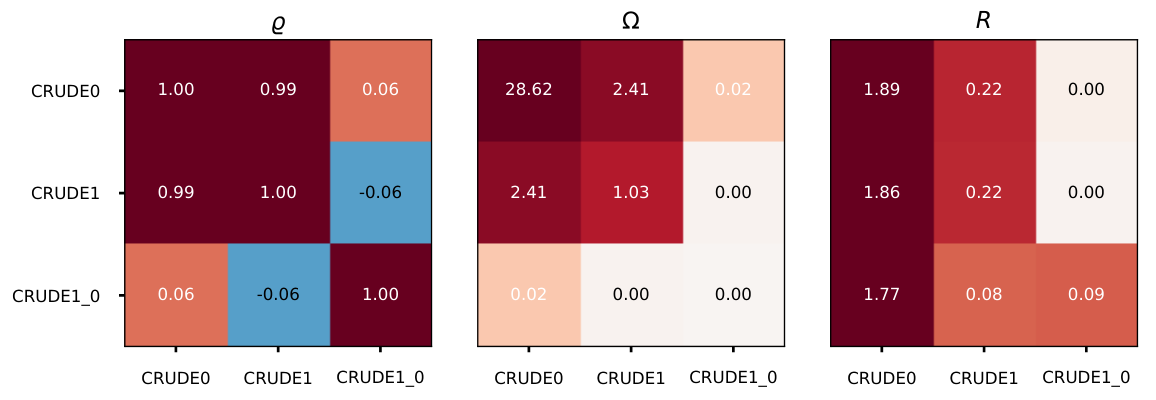
 📊 2020-04 월간
팬데믹이 금융 이론을 다시 쓰게 한 달 — 2020년 4월 금융 AI 연구 하이라이트
2020년 4월 금융 AI 연구 동향. 코로나19 팬데믹 직후, 교차영향 모델링과 포트폴리오 비중 직접 예측, 비지도 학습 기반 변동성 국면 탐지 등 전통적 금융 이론의 가정을 재검토하는 핵심 논문들을 살펴봅니다.
11분
금융 AI교차영향+6
시스템 트레이딩·퀀트·AI 트레이딩 논문을 쉽게 풀어 쓴 리뷰와 월간 종합.
📊 2020-04 월간2020년 4월 금융 AI 연구 동향. 코로나19 팬데믹 직후, 교차영향 모델링과 포트폴리오 비중 직접 예측, 비지도 학습 기반 변동성 국면 탐지 등 전통적 금융 이론의 가정을 재검토하는 핵심 논문들을 살펴봅니다.
 📊 2020-03 월간
2020년3월 arXiv에 발표된 퀀트·알고리즘 트레이딩 연구 중 A등급 논문들을 다섯 가지 연구 테마로 정리합니다. 적대적 강화학습 시장조성, 공분산 행렬 필터링, 시장충격의 멱법칙, 롱숏 vs 롱온리 선택, 그리고 DeFi AMM 이론까지.
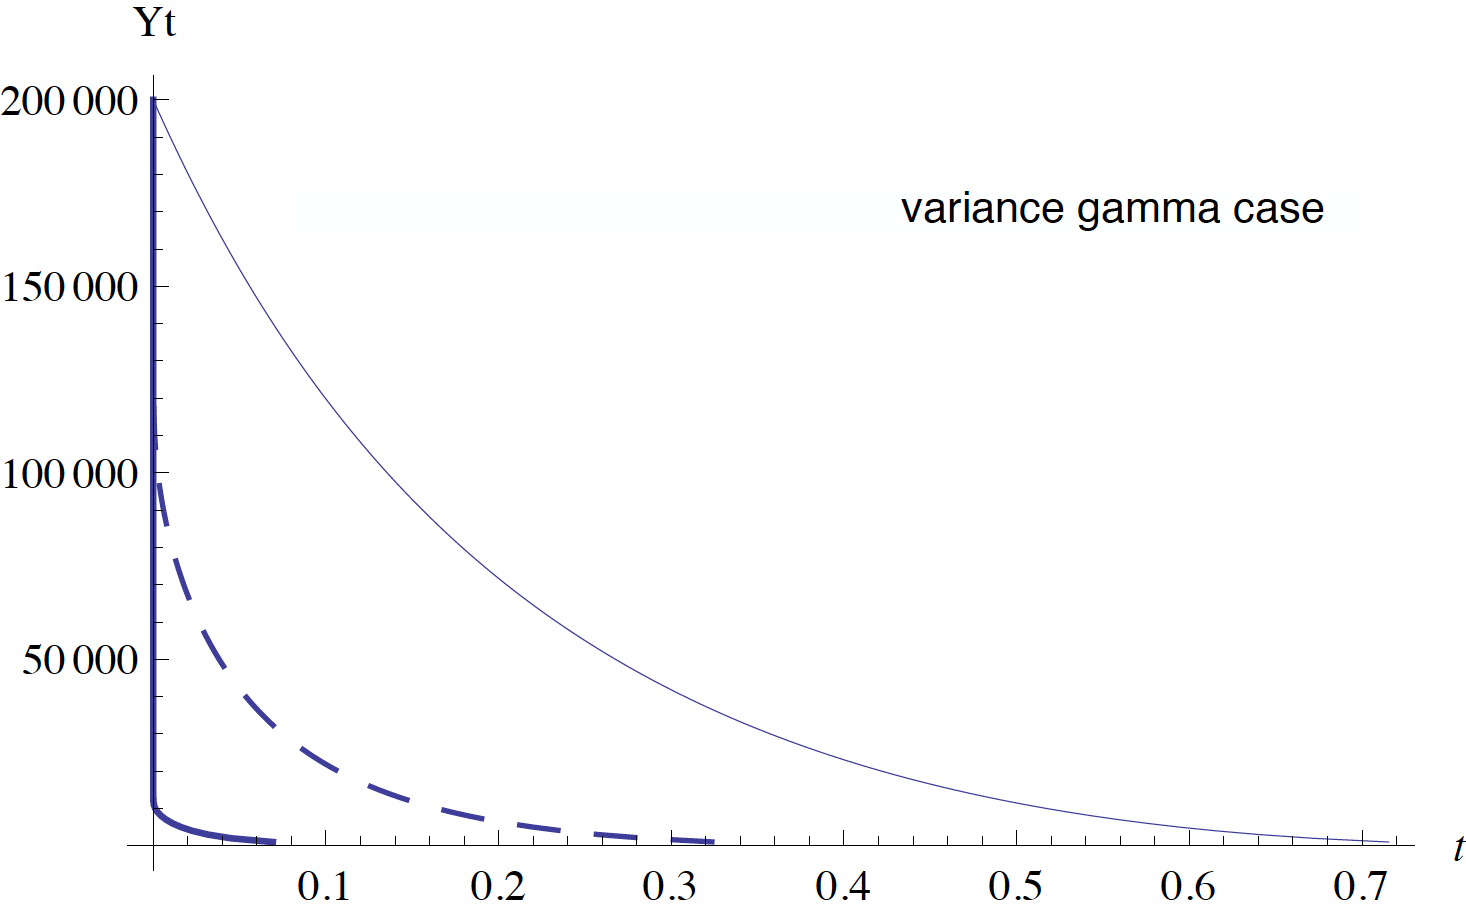 📊 2020-02 월간
2020년 2월 arXiv에 올라온 금융 AI·퀀트 연구 중 주목할 논문 5편을 테마별로 정리합니다. 거친 변동성의 수학적 필요조건, 자동 알파 팩터 발굴, CVaR 기반 위험회피 학습, 오프라인 정책 평가, Lévy 점프 최적 청산까지.
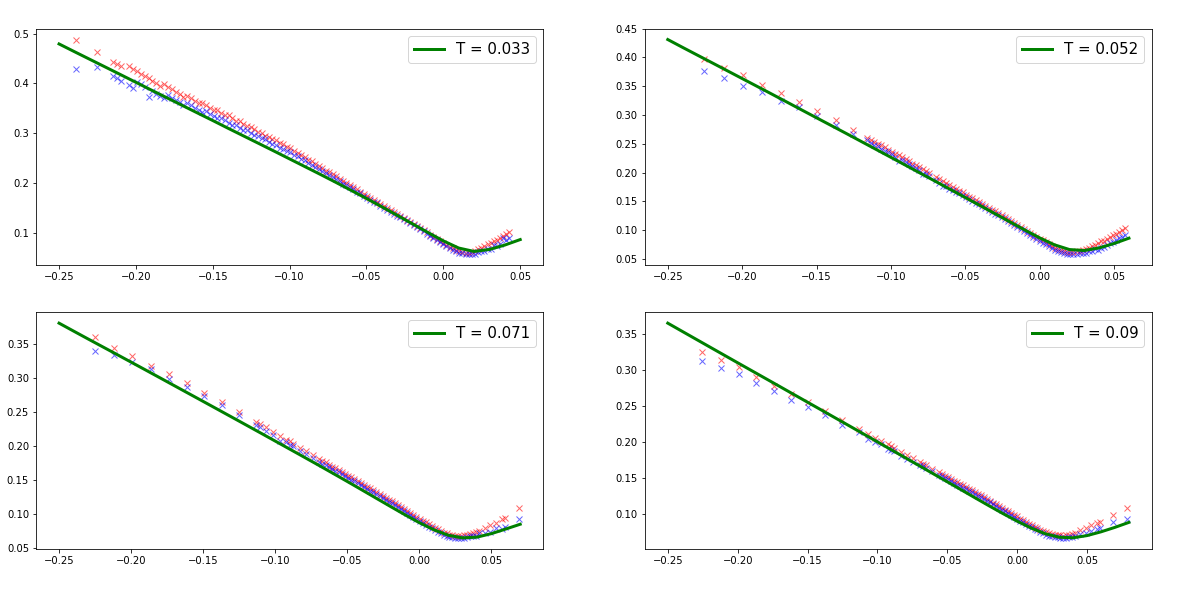 📊 2020-01 월간
2020년 1월 금융 AI 연구 동향. 팩터 전략의 군집화 위험, 주문서 모델링의 새로운 수학, 포트폴리오 상관구조 정제, 딥러닝 기반 꼬리위험 예측, rough 변동성 모형의 돌파구 등 전통 수리금융과 딥러닝이 만나는 전환기의 핵심 논문들을 살펴봅니다.
 📊 2019-12 월간
2019년 12월 AI 트레이딩 연구 동향 — LOB 시뮬레이터 현실성 검증, 포트폴리오 청산의 시장 충격 통합, 대규모 리스크 계산 효율화, 멀티모달 금융 분석 등 7편의 A등급 논문을 테마별로 쉽게 풀어 설명합니다.
 📊 2019-11 월간
2019년 11월 arXiv에 올라온 AI 금융 연구를 살펴봅니다. 레버리지 효과로 베타를 보정하는 모형, GAN으로 옵션 시장을 시뮬레이션하는 기술, Uniswap AMM의 수학적 분석, 그리고 강화학습 트레이딩까지 — 전통 금융수학과 AI가 만나는 순간을 포착했습니다.
 📊 2019-10 월간A
2019년 10월의 금융 AI·계량경제학 논문을 일반인 눈높이로 정리한 월간 리뷰. 회사채 마켓메이킹의 강화학습 돌파, GAN으로 만드는 현실적 상관행렬, 국소변동성 모델이 못 맞추는 VIX 선물 가격, 딥러닝 횡단면 전략의 과적합 근절법까지.
 📊 2019-09 월간A
2019년 9월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다. 모델이 틀려도 성립하는 무차익 가격 범위, 점프와 시장 잡음 속 변동성 추정, 옵션 거래소를 설계하는 방법, 실패하지 않을 강화학습, 그리고 20% 더 효율적인 공유 연금까지 — '모르는 것을 무시하지 않는' 연구들이 모였던 달입니다.
 📊 2019-08 월간A
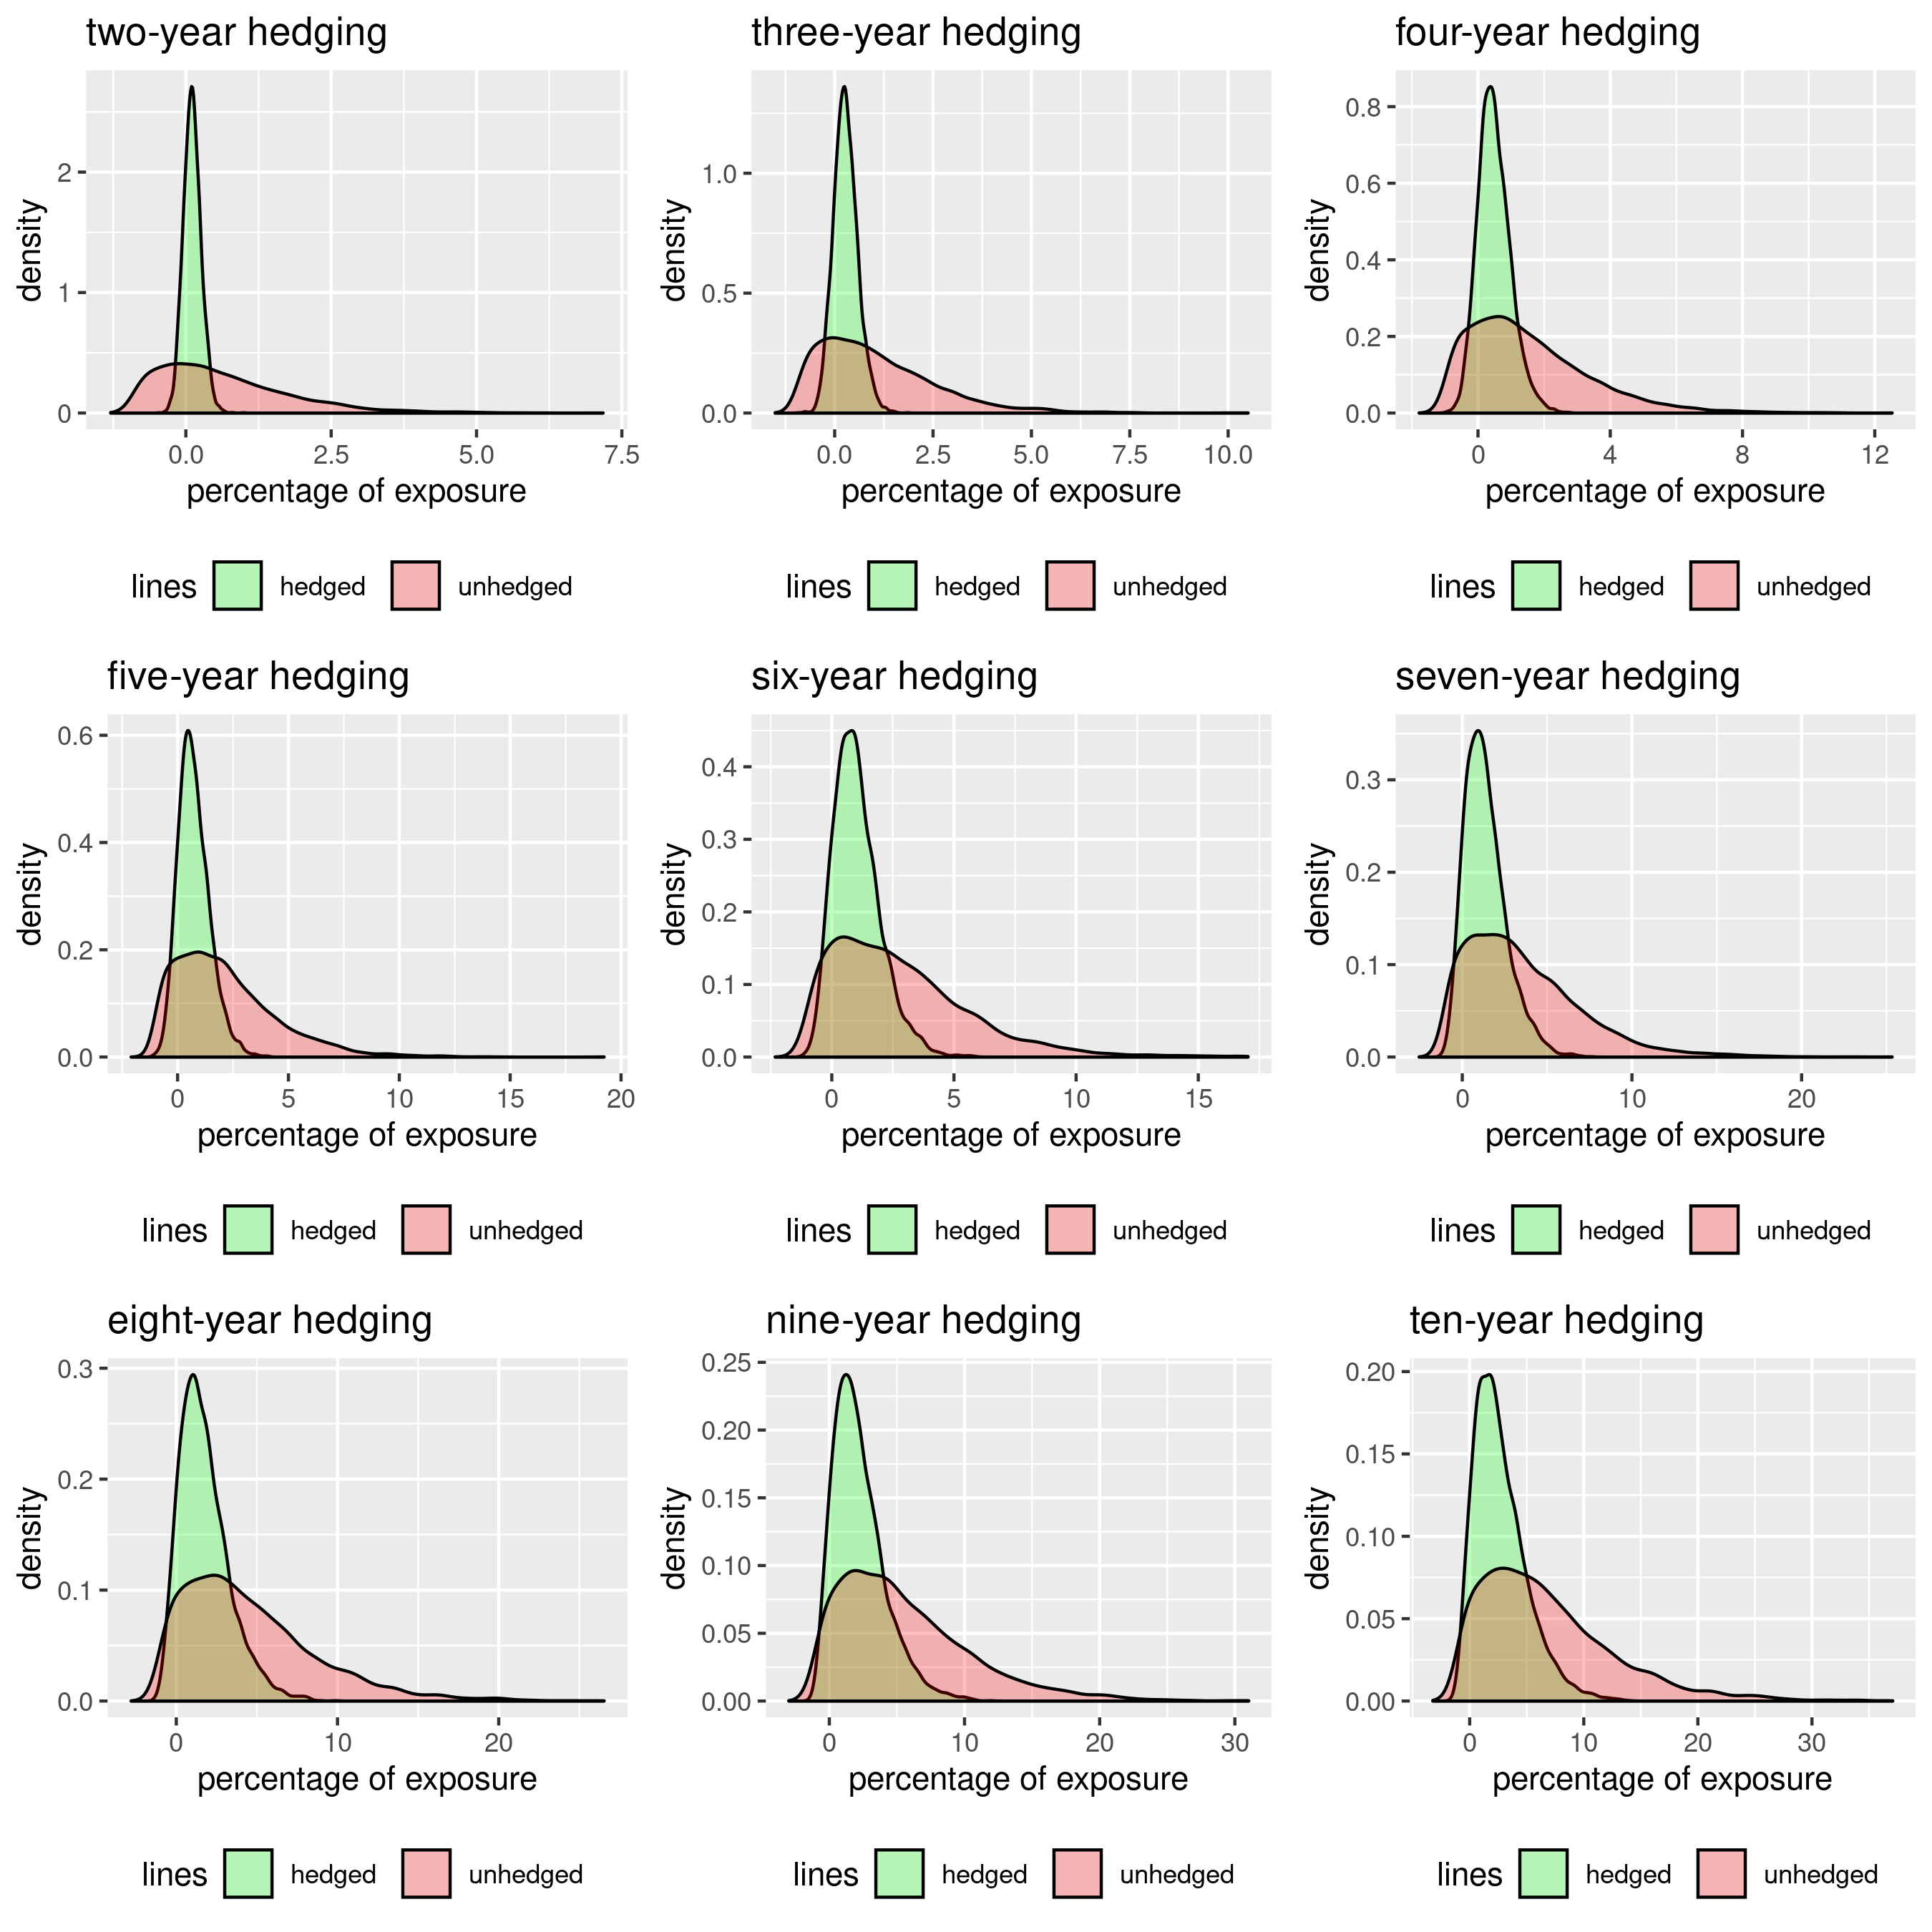
2019년 8월 arXiv 금융 AI 연구를 4개 테마로 정리했습니다. 포트폴리오 최적화의 추정 불확실성, 전력 선도의 유동 선물 롤링 헤지, 지연 시간이 만드는 체결 리스크, 그리고 금융 감성 분석 모델 FinBERT까지 — 현실의 마찰을 모형 안으로 들여오던 달의 기록입니다.
 📊 2019-07 월간A
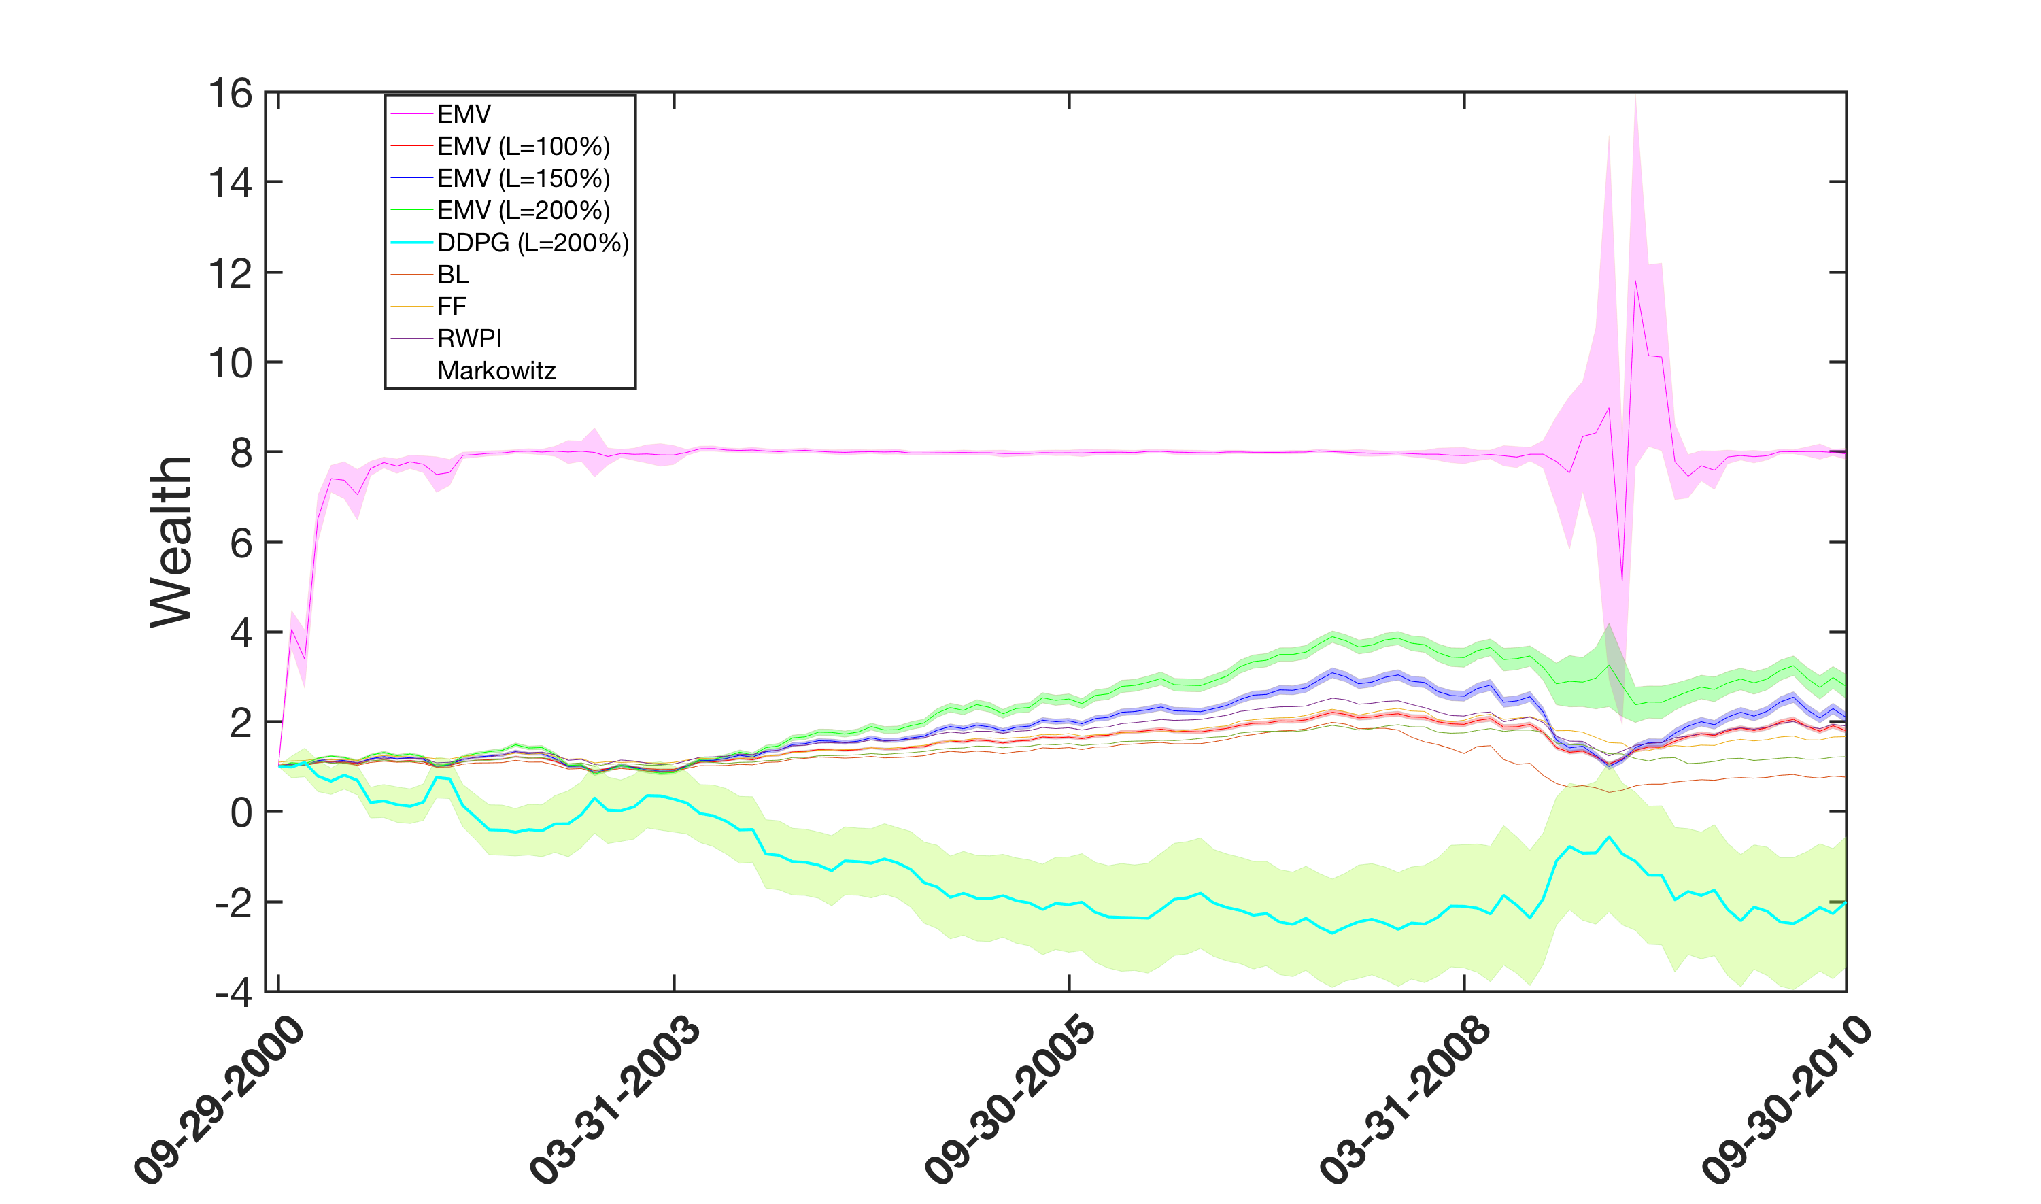
2019년 7월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다. 모델 없이 옵션 가격 상한을 구하는 수학, 미시구조에서 태어나는 거친 변동성, 금융 시계열을 생성하는 Quant GANs, 로보 투자의 진짜 수혜자, 강화학습 자산배분 — 생성형 AI 이전의 기초 공사 현장을 다룹니다.
 📊 2019-06 월간A
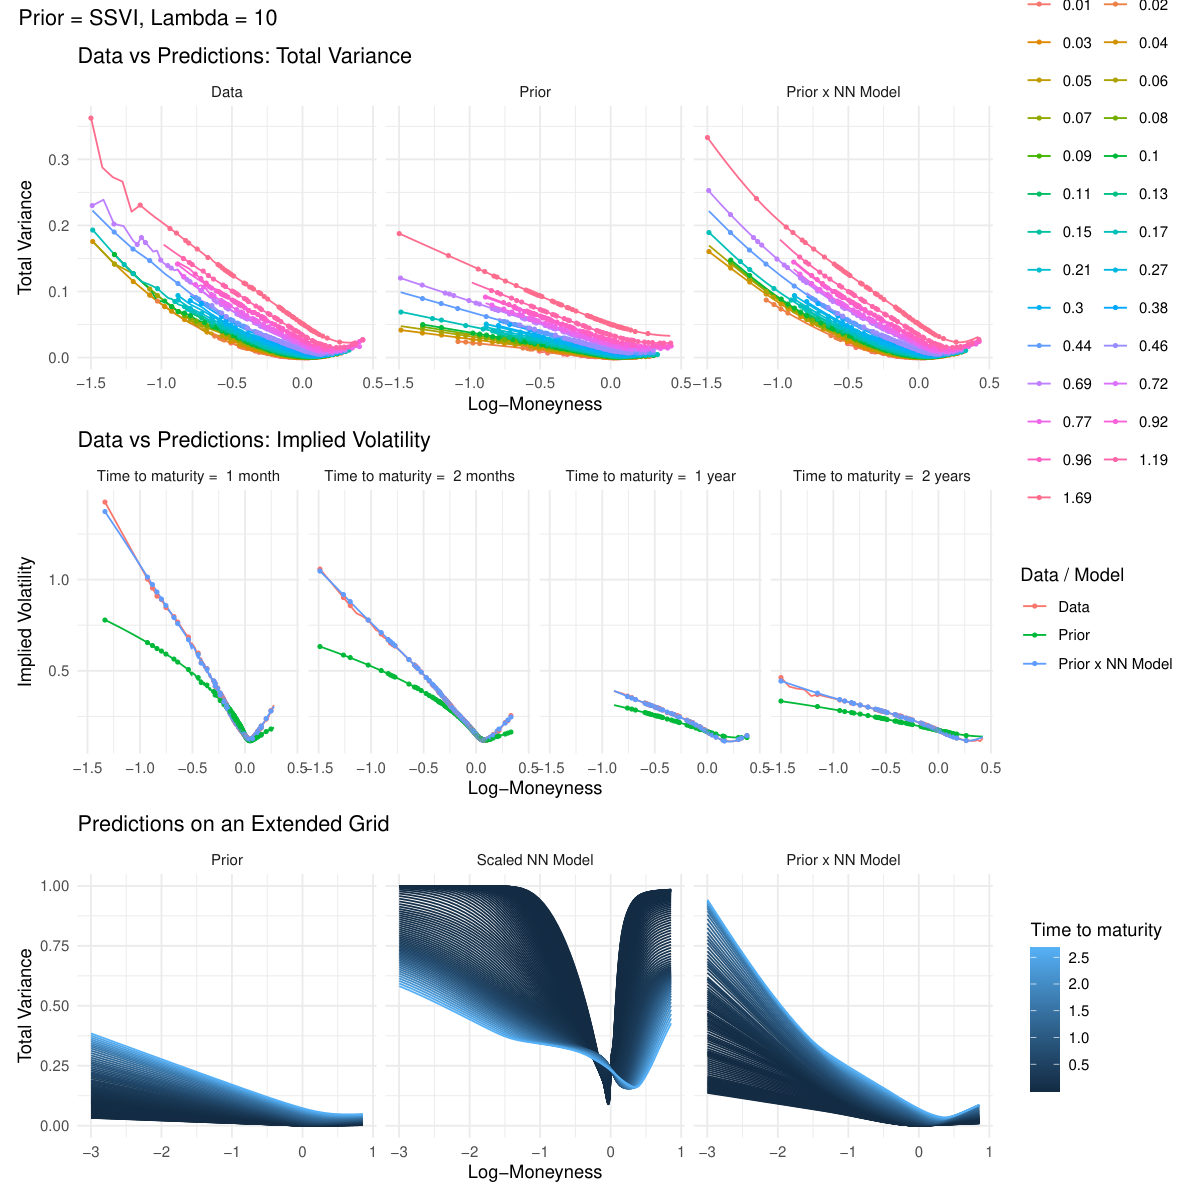
샤프비가 가장 높은 전략을 고른 뒤 만드는 신뢰구간은 얼마나 왜곡될까? 2019년 6월 arXiv 금융 AI 연구를 선택 편향 보정, 고차원 공분산 추정, 무차익 내재변동성 표면, 오더북 안정성, 강화학습 오프라인 평가 5개 테마로 정리했습니다.
 📊 2019-05 월간A
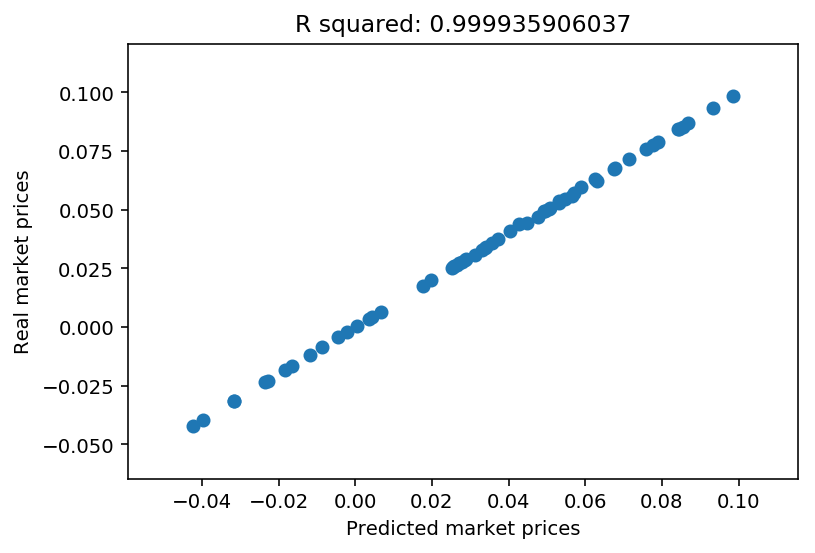
파생상품 가격을 모델 없이 정하는 시그니처 기법, 변동성이 정말 거칠다는 통계적 재검증, 백테스트 과적합을 공분산 페널티로 보정하는 실증, 고빈도 공적분 검정의 재정식화까지. 2019년 5월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다.
총 146개의 글