
 시계열 계량경제학B
같은 시장 가격, 다른 상품 값 — 옵션 모델을 시장에 '딱 맞추는' 초고속 보정법
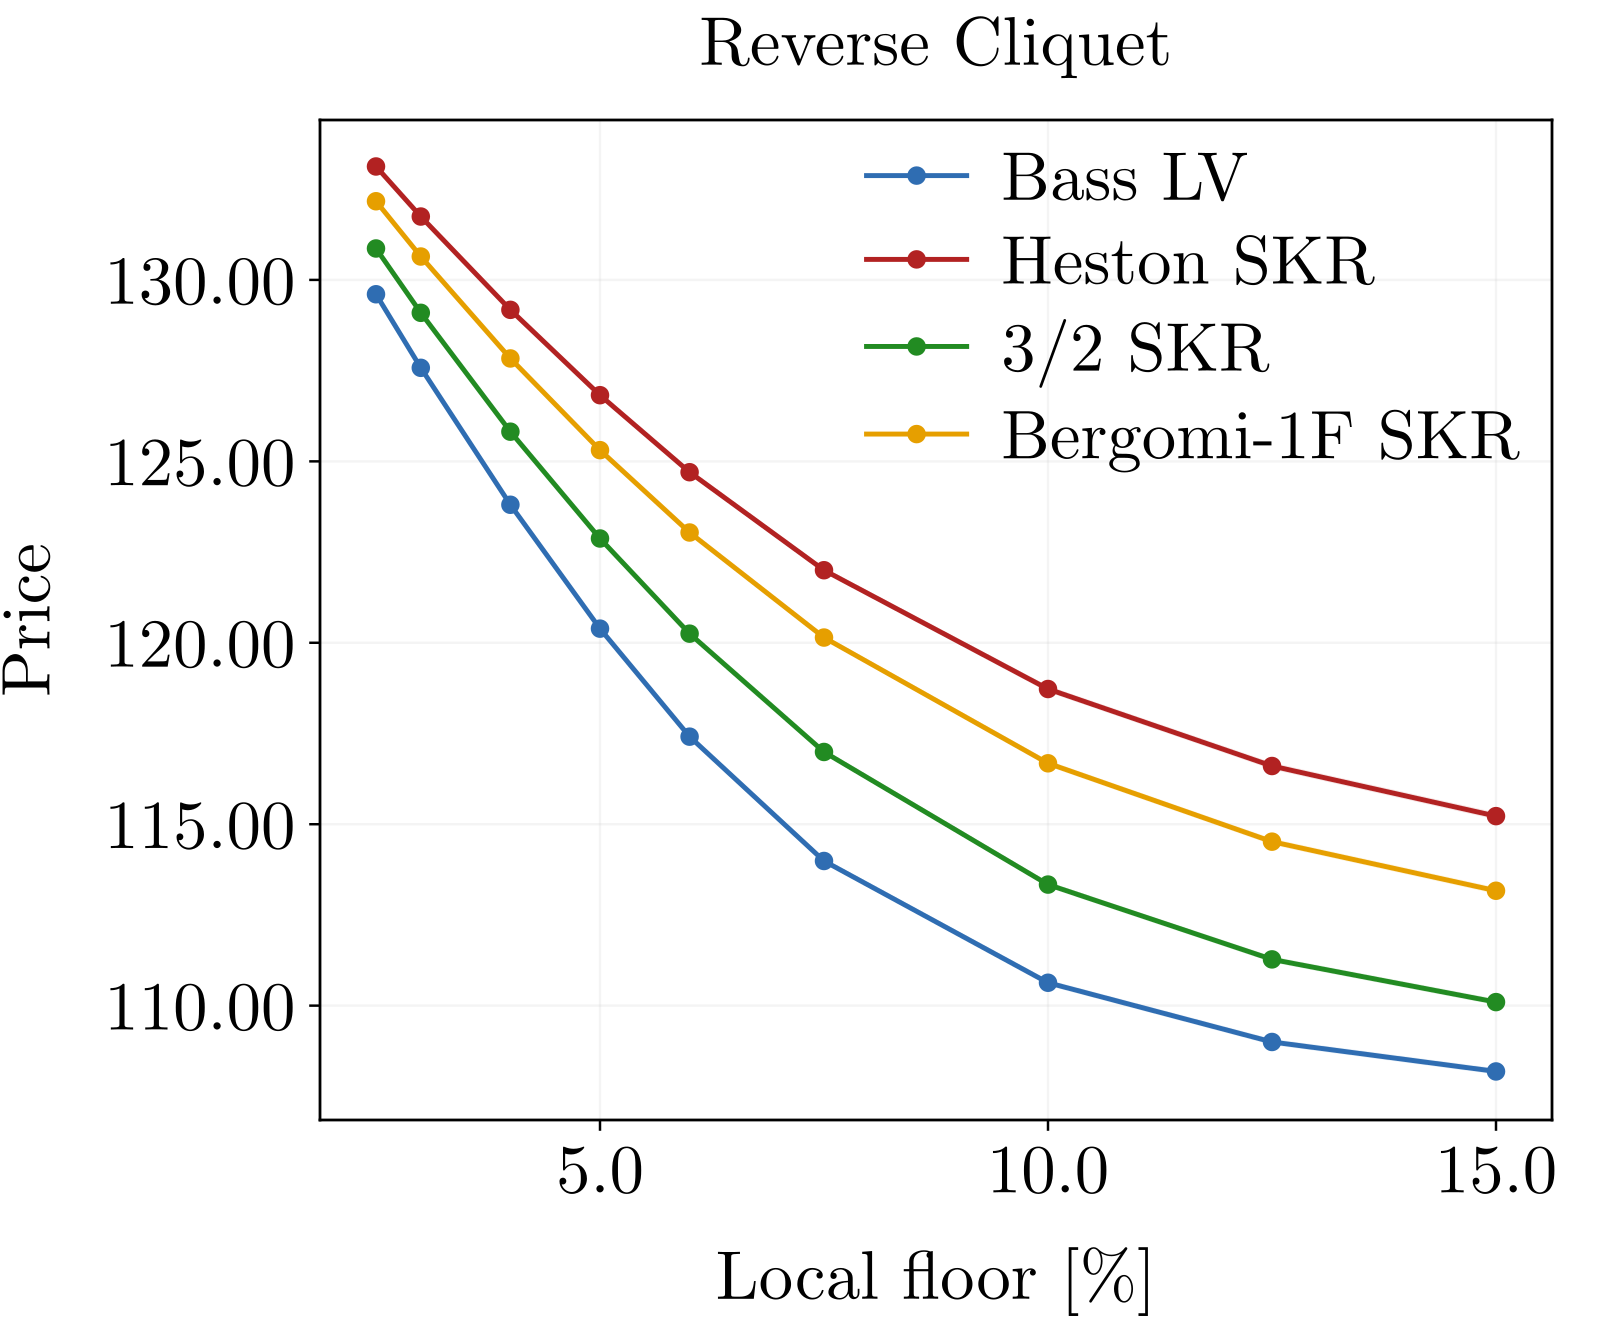
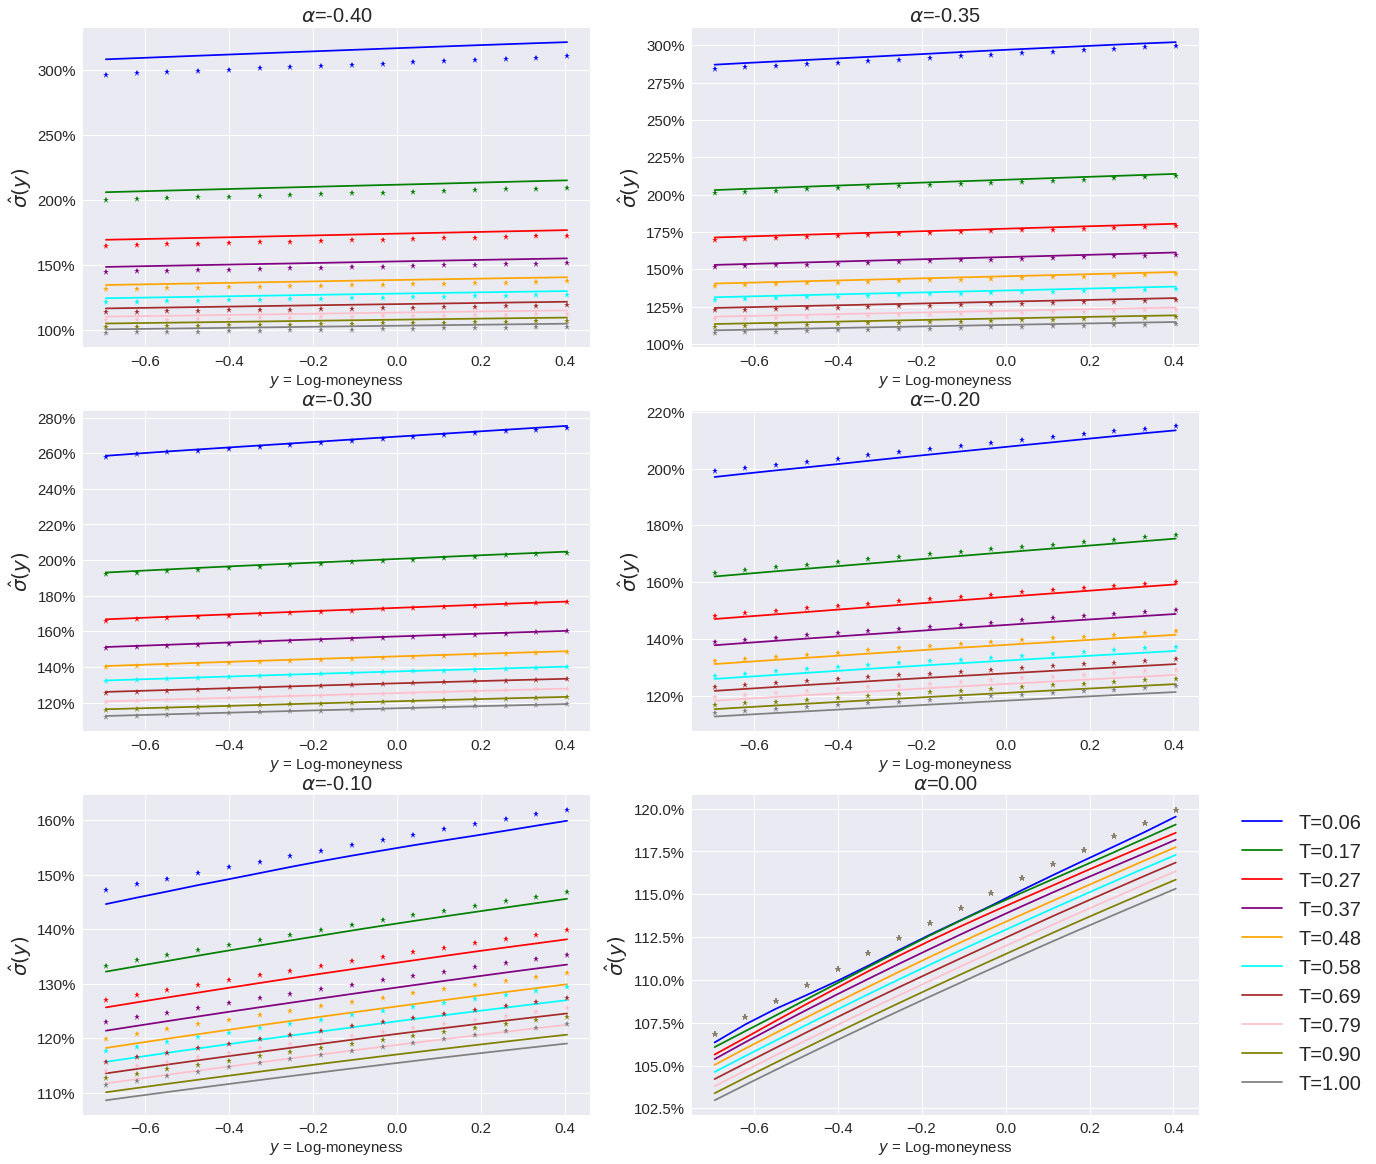
유럽 옵션 시장 가격은 정확히 맞추면서도, 복잡한 변동성 모델의 성격은 그대로 유지하는 'SKR 보정' 연구를 일반인 눈높이로 풀어 설명합니다. 왜 같은 시장 가격을 써도 구조화 상품 값이 8포인트 넘게 벌어지는지, 그리고 이 보정이 1초도 안 걸리는 이유를 다룹니다.
16분
옵션 가격결정변동성모델+5
“옵션 가격결정” 태그가 담긴 9개의 글
시계열 계량경제학B유럽 옵션 시장 가격은 정확히 맞추면서도, 복잡한 변동성 모델의 성격은 그대로 유지하는 'SKR 보정' 연구를 일반인 눈높이로 풀어 설명합니다. 왜 같은 시장 가격을 써도 구조화 상품 값이 8포인트 넘게 벌어지는지, 그리고 이 보정이 1초도 안 걸리는 이유를 다룹니다.
 📊 2025-12 월간
2025년 12월 arXiv에 올라온 금융 AI·퀀트 연구 중 주목할 만한 다섯 가지 흐름을 살펴봅니다. 크립토 백테스트의 과대평가 문제부터 팩터 알파의 수명까지, 실전에 가까워지는 퀀트 연구의 최신 동향을 쉽게 풀어 설명합니다.
 📊 2024-12 월간
2024년 12월 arXiv에 올라온 AI 퀀트 연구를 5가지 테마로 정리합니다. 포트폴리오 최적화의 강건성, 연속시간 강화학습, 금융 정보 신경망, 미시구조의 확산모델, LLM 감성분석까지 — 이론이 현실의 불확실성과 마주한 이야기.
 📊 2023-12 월간A
2023년 12월 arXiv의 금융 연구를 5개 테마로 정리했습니다. 경로를 기억하는 옵션 가격결정(시그니처), 최악의 시나리오를 계산하는 리스크 측도(약한 최적수송), 모형 없이 포트폴리오를 배우는 강화학습, 1밀리초 만에 독성 주문을 탐지하는 온라인 베이지안 신경망, 시간이 지나도 약속을 지키는 균형 전략까지 — 2023년 말 금융공학의 흐름을 쉽게 풀어 설명합니다.
 📊 2022-02 월간
2022년 2월에 발표된 AI·퀀트 금융 논문들을 일반 독자 눈높이로 풀어쓴 월간 리서치 리뷰. 포트폴리오 최적화, 온라인 학습, 꼬리 위험, 옵션 가격결정, 시장 시뮬레이션 등 다섯 가지 주제를 다룬다.
 📊 2021-04 월간
2021년 4월 arXiv에 올라온 금융 AI 논문 중 주목할 만한 연구를 4가지 테마로 정리합니다. CoVaR 백테스트 불가능성, 전력 시장 최적 입찰, 랭킹 기반 롱·숏 포트폴리오, Hermite 다항식 옵션 가격결정 등을 살펴봅니다.
 📊 2019-07 월간A
2019년 7월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다. 모델 없이 옵션 가격 상한을 구하는 수학, 미시구조에서 태어나는 거친 변동성, 금융 시계열을 생성하는 Quant GANs, 로보 투자의 진짜 수혜자, 강화학습 자산배분 — 생성형 AI 이전의 기초 공사 현장을 다룹니다.
 📊 2019-04 월간A
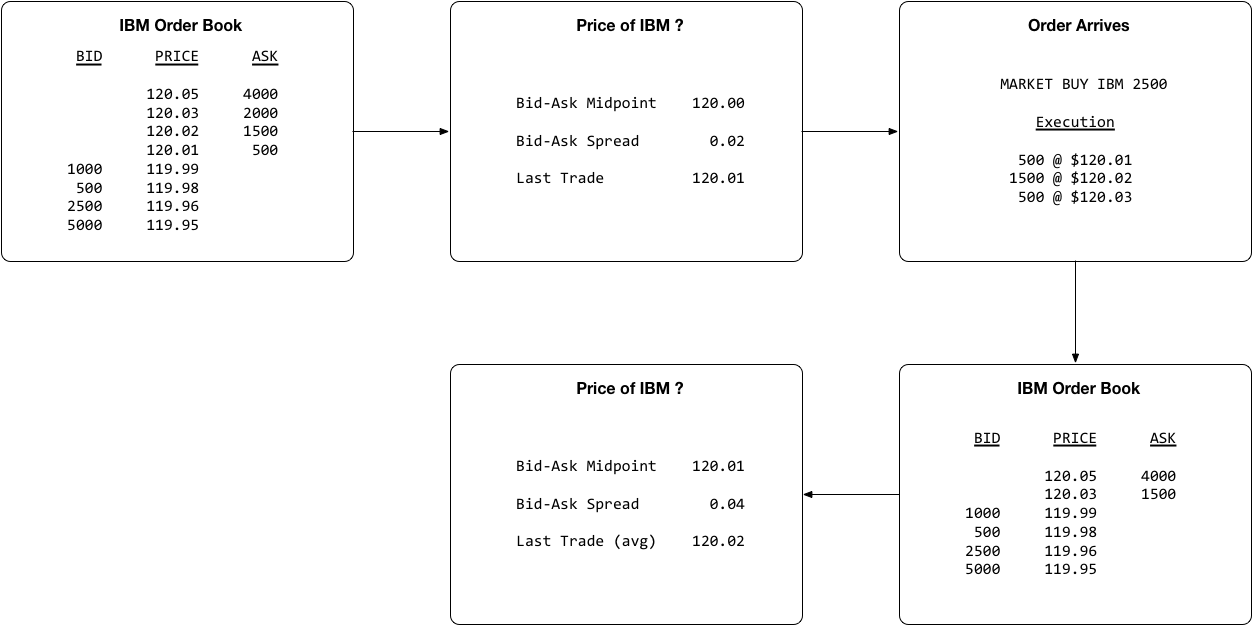
가짜 시장에서 대량 주문 실험을 하는 ABIDES 시뮬레이터, 시장 옵션 가격에 정확히 맞추는 변동성 모형, 공시 문서에서 사건 표를 채우는 AI까지. 2019년 4월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다.
 📊 2019-03 월간A
2019년 3월 arXiv에 올라온 금융 AI 논문 56편을 5개 테마로 정리했습니다. 거친 변동성 옵션 가격의 근사 수학, 신경망 조건부 밀도 추정 벤치마크, 공분산 앙상블 리스크 모형, 시장조성 백테스트의 함정, 1,944개 암호화폐의 감정 네트워크까지 — 예측이 아니라 분포와 근사가 중심이던 시대의 연구입니다.